
かつて誰にも注目されなかったソフトウェア株が、今や誰もが欲しがる存在に

ソフトウェアセクターは現在、猛烈なリバウンド相場を経験しており、長期間市場で冷遇されてきた状況を完全に覆しています。
今回の人工知能ブームでは、投資家の注目は長らく半導体に集中し、ソフトウェアセクターはほとんど無視されていました。しかし、この状況は急速に変化しています——ソフトウェア株は過去25年以上でS&P500指数に対して最大の2日間の超過パフォーマンスを記録し、個人投資家の資金が史上最高規模で流入し、オプション市場の取引量も同時に爆発的に増えています。J.P.MorganのアナリストBrian Haveyは、ソフトウェアセクターの大幅上昇に伴い、ロングファンドとヘッジファンドが保有ポジションを急速に買い戻しており、「Mag 7」が最も手軽な資金調達先となっています。
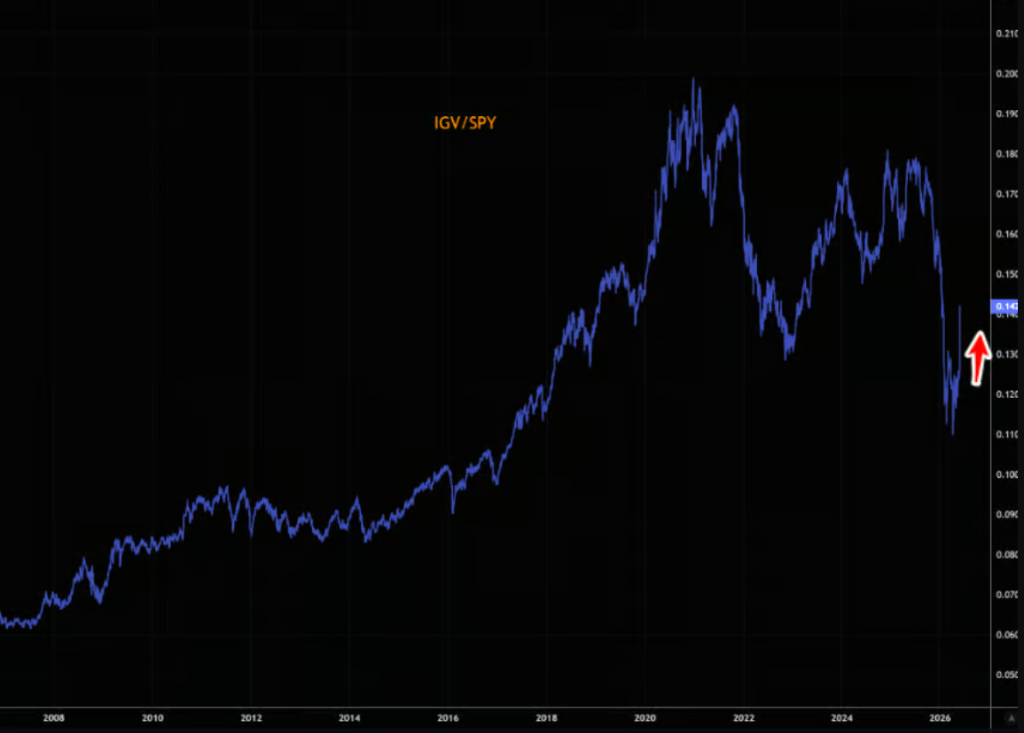
勢いは猛烈ですが、より長い時間軸で見ると、ソフトウェアセクターのポジションは依然として歴史的な低水準にあり、リバウンドの余地と利食い圧力が共存しており、市場は微妙な分岐点に立っています。
オプションと個人投資家が同時に活発化、猛烈なリバウンド相場
ソフトウェアセクターETF「IGV」のオプション取引量は、直近2営業日連続で過去最高を更新しました。Goldman Sachsのデータによると、先週金曜日のIGVの1日あたりのコールオプション取引量は28万枚に跳ね上がり、史上最高記録を達成。翌日も22.5万枚の高水準を維持しました。
個人投資家の資金もかつてないスピードで流入しています。Vanda Researchによれば、個人投資家によるIGVの1日あたり純買付額は4600万ドルに達し、今年2月初旬の前回記録から約40%増加し、同ファンド史上最大の1日純流入額となりました。

価格パフォーマンスで見ると、ソフトウェアセクターは直近の数営業日でPhiladelphia Semiconductor Index(SOX)を大きく上回り、25年以上ぶりとなるS&P500指数対比で最強の2日間超過リターンを記録しました。
ショートカバーとポジションリバランス、機関投資家資金が加速流入
J.P.MorganのBrian Haveyは最新レポートで次のように述べています:「ソフトウェアセクターの上昇を受け、多くのロングファンドやヘッジファンドがポジションの合理的な調整、ショートポジションの買い戻しやアンダーウェイトの縮小を積極的に進めていると見ています。『Mag 7』は最も手軽な資金源であり、迅速にキャッシュを調達できる方法です。」
この見解はJ.P.Morganのポジション分析チーム(Positioning Intelligence)のデータとも一致します。同チームのデータによると、ソフトウェアセクターの長期ポジションは現在、歴史的な1パーセンタイルにすぎず、半導体セクターのポジションは97パーセンタイルにのぼります――両者の極端な分化こそが、今回のリバウンド相場の核心的なドライバーとなっています。
熱狂は個別銘柄にまで波及、HPEが台頭
今回の相場の熱狂はセクターレベルから個別銘柄まで波及しています。Vanda Researchのデータによれば、Hewlett Packard Enterprise(HPE)は直近2営業日で個人投資家の買付ランキング2位に浮上――これはHPEが初めてVandaの個人投資家人気ランキングに登場したことになります。個人投資家によるこの2営業日間のHPE累計買付量は、過去11ヶ月間の合計買付量に匹敵します。
同時に、HPEの週間インプライドボラティリティも急騰し、市場が同銘柄の短期動向に対して非常に不透明であることを示しています。
ポジションは依然歴史的低水準、利食い優先で追随買いは慎重
今回の急激な相場展開にもかかわらず、よりマクロな視点から見ると、ソフトウェアセクターの上昇は長期チャート上ではまだわずかな波にすぎません。
J.P.Morganのポジションデータでは、ソフトウェアセクターの長期保有率は依然として歴史的な低水準であり、理論上はまだ大きなリバウンドの余地があります。
それでも市場関係者は、歴史的なショートカバー相場を経て重要なレンジ高値に到達した今、ここからは新たなロングポジションの構築よりも利益確定を優先すべきフェーズと指摘しています。ソフトウェアセクターは依然として市場で最も保有不足の領域の一つですが、短期間に相場の進展が予想を超えており、リスクとチャンスのバランスが静かに変わりつつあります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
世界的なタングステン価格が急騰する中、米鉱業会社Almonty Industries(ALM.US)は供給逼迫を緩和するため、迅速にルワンダのタングステン鉱山を取得
米国の鉱業会社Almonty Industriesはルワンダでのタングステン鉱山採掘契約を締結し、西側諸国への供給を拡大します。

原油価格が100ドルを突破、米連邦準備制度理事会(FRB)の利上げ確率は86.5%、日本銀行は金曜日に利上げが予想され、金価格は三重のプレッシャーにさらされている

ノボノルディスク(NVO.US)が「Novo」に改名し新たなスタート、多方面での突破は株価の停滞を打開できるか?
デンマークの製薬会社Novo Nordisk(NVO.US)は、より短い名称「Novo」を核とした全面的なブランドリニューアルを開始しました。企業は日常のブランドプロモーションに「Novo」を使用しますが、法的名称は引き続きNovo Nordisk A/Sとなります。

高金利は米株の「終焉者」ではない?利益こそが重要?
JPモルガンは、利益の増加率こそが米国株式の評価耐性を決める鍵だと考えています。1950年以降のデータによれば、10年米国債の利回りとS&P500の評価は「逆U型」の関係を示しており、現在の利益水準では、利回りがおよそ5%-6%になると評価が明らかに圧縮されます。利益の増加率が15%以上維持されれば、評価にはまだ再評価の余地があります。もし利回り曲線が弱気相場で急傾斜化すれば、エネルギーや金融などの循環型セクターがより恩恵を受ける一方、もしフラット化すればテクノロジー株が相対的に優位となります。
暗号資産価格
もっと見る


