
ガラス基板は材料の話ではなく、技術統合の戦いである

ガラス基板は単なる材料の物語ではなく、技術統合の戦いである
LPKFは現在、ガラススルーホール市場の約80%のシェアを占めていますが、CEOは競争激化により70%程度に低下すると予測しています。彼はTGV技術自体はもはやガラス基板量産のボトルネックではなく、本当の歩留まり損失はその後の銅充填やメタライジング工程にあると考えています。
内容概要
LPKFは現在、ガラススルーホール市場の約80%のシェアを占めていますが、CEOは競争激化により70%程度に低下すると予測しています。彼はTGV技術自体はもはやガラス基板量産のボトルネックではなく、本当の歩留まり損失はその後の銅充填やメタライジング工程にあると考えています。
CEOはTRUMPFを最大の脅威と見なしており、同社はSCHMIDと提携して銅シード層から電解メッキ充填までの生産ライン全体を提供しており、垂直統合能力がより強いと指摘しています。Philopticsは韓国のエコシステムに深く根付いており、中国企業も急速に追い上げています。パネルレベルパッケージングについて、CEOはPLPがガラス基板と100%同時進行で進展すると確信しており、これはTSMCなどの一部の公開タイムラインとは異なるものの、SEMCOやAbsolicsの積極的な計画はこの見解を裏付けるものとなっています。
ガラス基板:LPKF CEOとの対話
私はLPKFのCEOと話しました。以下は私が得た情報と、現時点で注目している点です。
紹介
これこそがLPKFが頭角を現している理由です。同社のコア技術LIDEは、レーザーと化学エッチング技術を利用し、非常に高い精度でこれらのTGVを製造します。そのため、LPKFはガラス基板サプライチェーンで最も注目される小型企業の一つとなっています。
LPKFに関する徹底分析―同社の技術や評価、投資論理など―については、以前の記事をご覧ください。
半導体のボトルネック小型株
ここ数か月、私は半導体サプライチェーン企業のうち、現在ボトルネックに直面している企業、そして今後さらに重要なボトルネックとなる可能性のある企業について調査してきました。
全文を読む
市場シェア
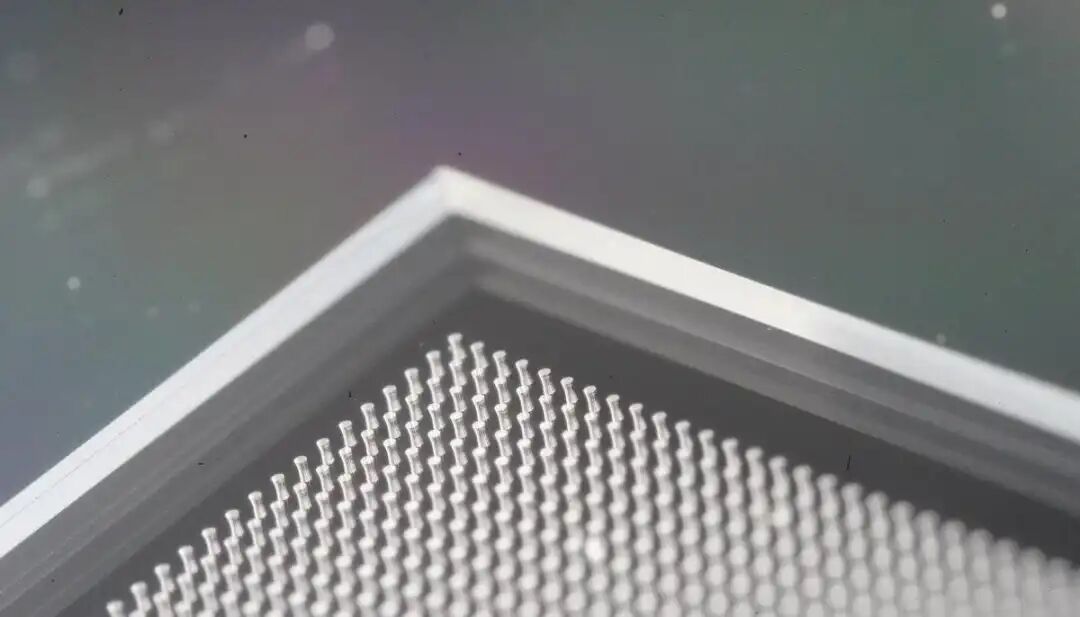
CEOによると、TGV市場の80%のシェアを持っていますが、この数字は70%に下がると見込まれています。それでも、非常に驚くべき数字です。
私は引き続き、もし会社がそのような市場シェアを獲得した場合、どうやってすべてのマシンの製造資金を確保するつもりなのか尋ねました。
この質問をした理由は、バランスシートの耐リスク性が高くないからです。
資金拡大
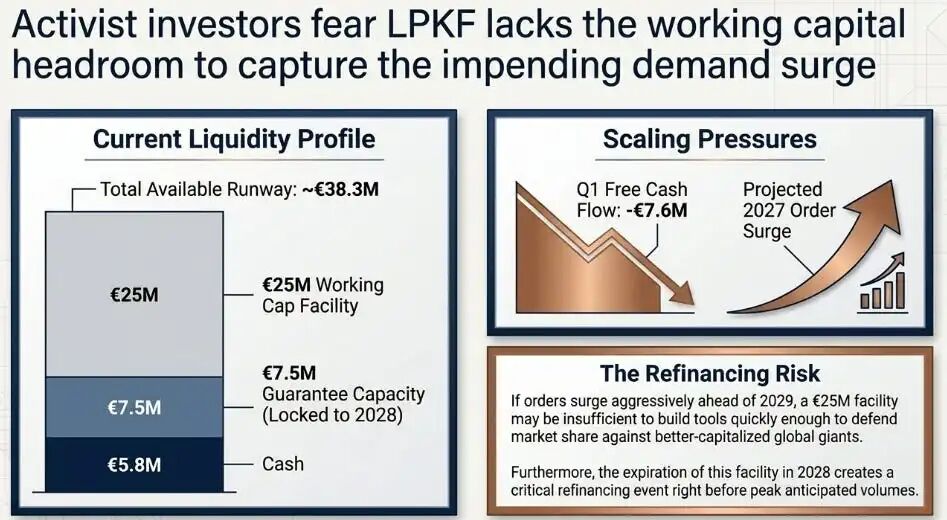
第一四半期のフリーキャッシュフローはマイナス760万ユーロで、現預金は580万ユーロ、納品前の在庫も増加しています。シンジケートローンの与信枠は2,500万ユーロで、この枠はツール量産が運転資金を消費することを反映しています。
これこそがアクティビスト投資家が増資を推し進める理由です。彼らは2,500万ユーロの運転資金では、SCHMIDやTRUMPF、国内企業が規模を拡大する前に迅速に製品を開発し市場シェアを獲得するには不十分だと見ています。
Fiedler氏は、LPKFは少ない資本で拡大が可能だと回答しました。既存設備や1.4の受注出荷比率、North Starコスト削減計画により、希薄化せずに目標を達成できるとしています。
彼は受け入れているリスクを明確に認識しています。もし2027年に注文が急増した場合、会社は運転資金の制約を受け、好機到来時に十分な台数の機械を生産できない恐れがあります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
トランプ氏、「AI部隊」を設立へ 以前は「AI安全リスク」を「でっちあげ」と発言
トランプ氏は、連邦「人工知能部隊」を設立し、AI事務の「総管」を任命すると発表した。AIがアメリカのGDPの25%を占める可能性があると述べた。しかし、この機関の職能、資金、責任者はまだ明確でなく、既存機関との関係もはっきりしていない。ホワイトハウス内部の顧問たちは規制の厳しさについて意見の違いがあり、政策の方向性は不透明となっている。
サンディスクが11%急騰、ストレージおよび半導体関連株の「短期オプション」で巨額取引が発生、「AI株の神様」が再び動いたのか?
ヘッジファンドは14ヶ月ぶりに円を買い持ちへ転換、キャリートレードに逆転のシグナル?
ヘッジファンドは2025年7月以来初めて円に対して強気になり、円高への賭けを開始しました。
上場企業の為替差損が業績を圧迫?為替総損益こそが本当の帳簿
暗号資産価格
もっと見る


