
マスクの究極のシナリオ?Baird:テスラとSpaceXの統合が1年半以内に実現する確率は80%以上

マスク氏傘下の2大資産の統合期待が、現在テスラ株価を支える重要なストーリーとなっています。
SpaceXは先週、史上最大規模のIPOを完了し、マスク氏が所有する中で最も高い時価総額を持つ資産となり、テスラ株主への圧力となりました。しかし、このIPOはウォール街で別の投資シナリオにも火をつけました――投資家たちは、最終的にマスク氏がテスラとSpaceXを統合し、NVIDIAやGoogle、Appleに匹敵する巨大テクノロジー企業を作り上げると期待しています。
こうした期待感は既に市場価格にも反映され始めています。SpaceXが上場して以来、テスラの株価は比較的安定しており、月曜日には再び400ドル台に到達しました。SpaceXの株価は火曜日に小幅上昇し1%高で取引を終えましたが、それ以前の3営業日は下落し、時価総額は6000億ドル減少、IPO後の熱狂が徐々に冷めています。
BairdのアナリストBen Kalloは、2社の統合を「究極の結末」と表現し、今後12〜18カ月以内に取引が成立する可能性が80%を超えると予測しています。
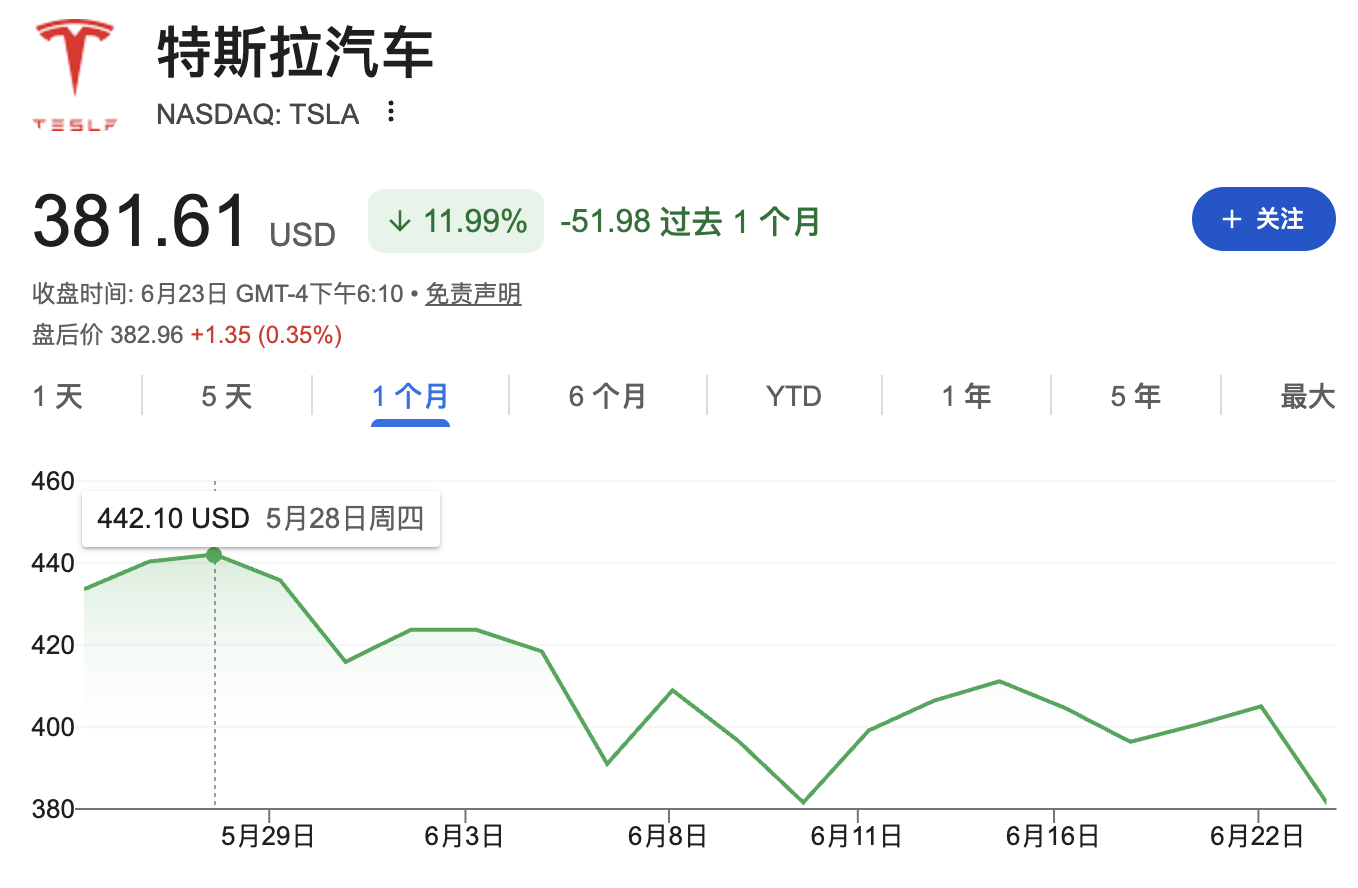
統合ストーリーが市場のセンチメントを押し上げる
SpaceXの上場は、市場におけるテスラのストーリー構造を大きく変えました。
Tigress Financial PartnersのチーフインベストメントオフィサーIvan Feinsethは、今回のIPOをテスラの「ストーリーのカタリスト」と位置付けています。テスラ株を保有するRoundhill FinancialのCEO、Dave Mazzaは、SpaceXの上場前と比較し、現在は2社の統合がより現実的であると確信を深めていると述べています。Mazzaは次のようにコメントしています:
「長年にわたり、テスラはマスク氏のプレミアムを享受できる唯一の公開手段でしたが、今や状況は異なります。SpaceXはAIと宇宙産業の物語をより明確に体現しており、テスラ株が400ドルを維持できているのは、買収プレミアムが形成されつつあるからです。」
Kalloはレポートで、SpaceX統合期待のほかにも、テスラの潜在的なカタリストとしてOptimusロボットの進展、EU当局による完全自動運転の更なる解禁、米国におけるRobotaxi事業の拡大、Tesla Semi事業化の実現、エネルギー部門の新商品などを挙げています。
人工知能が重要な接点、バリュエーションのギャップが最大の障壁
テスラは電気自動車とヒューマノイドロボットを軸に、SpaceXはロケット、衛星、星間探査に特化しており、2社の事業には明確な重複は少ないですが、人工知能(AI)が両者を繋ぐ中核的な要素となっています。
SpaceXは今年2月にxAIを買収し、その後テスラと共同で半導体製造合弁会社Terafabを設立し、チップ製造への進出を果たしました。Kalloによれば、2社ともに規模拡大ニーズを共有しており、統合することで「より大きな規模の恩恵を双方が享受できる」と指摘されています。
統合取引の最大の課題は価格付けにあり、SpaceXのバリュエーション急変がそれをより難しいものにしています。
モーニングスターのアナリストSeth Goldsteinは、IPO前のレポートで、SpaceXの評価はわずか1年で大きく変動したと指摘しました――1年前は約4000億ドルだったものが、今年2月のxAI買収時には約1兆ドル、そのうちAI関連の評価が約2500億ドルでした。火曜日終値でSpaceXの時価総額は2.05兆ドルに到達しています。Goldsteinはレポートで次のように述べています:
「IPO前にSpaceXの評価が急騰したことを踏まえると、テスラの株主が、SpaceXのバリュエーションがテスラをはるかに上回っている状況で株式を購入したいと思うか、疑問が残ります。」
また彼は、SpaceX現株主が大幅なディスカウントを受け入れる可能性も低いとしつつ、もし株価が公正価値である63ドル前後まで下がれば、双方共に受け入れる意欲が高まるかもしれないと指摘しています。
Goldsteinはさらに、マスク氏の意思決定スピードの速さを考えると、「1年以内に取引がまとまっても驚きではない」とも述べています。
統合が不成立の場合、マスク氏プレミアム消失、テスラはファンダメンタルズに依存
統合を期待する楽観論の一方で、リスクも無視できません。RoundhillのMazzaは次のように述べています:
「もし合意に至らなければ、テスラに近道はありません。SpaceXは既にマスク氏プレミアムを享受できる独立手段となり、テスラはもはやその熱気に頼ることはできません。RobotaxiやOptimusプロジェクトで具体的な成果を挙げなければ、株価の妥当性が証明できないのです。」
BairdのKalloは、テスラの第2四半期納車台数を約39.29万台と予測しており、このデータは7月2日の市場開始前に発表予定です。2026年通年納車台数の予測は168万台です。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
日本が再び介入か?日本銀行が為替調査、円の下落幅が縮小
日本のメディアによると、日本銀行が市場参加者に為替レート水準について問い合わせた後、以前は1%以上下落していた円の対ドル相場の下落幅が半分以上縮小した。日本銀行は金曜日に利上げを実施したものの、為替レートを押し上げることができず、2人の政策委員が反対票を投じたことで今後の利上げペースへの市場の疑念が高まった。
JPモルガン:カスタムチップの2027年出荷比率はGPUを超える見込み、Broadcom TPUの「サプライチェーン不透明」は注文の疑いを示すものではない
J.P.モルガンは、2027年にはASIC/XPUの出荷比率が54%に達し、GPUを上回り、カスタムチップがAI計算能力の重要な増加要因となると予測しています。BroadcomとGoogleの5年間のTPU契約は2026年から2031年に及び、サプライチェーン情報が不透明でも、注文に疑問があることを意味するわけではなく、収益の見通しは依然強いままです。同期間にウェーハ装置およびメモリの需要もともに高まり、半導体サイクルの継続を後押ししています。
米国株式9月の下落はまだ終わっていない?Citadelストラテジストが警告:月末まで依然として下落圧力、10月には転機の可能性
Citadel SecuritiesのストラテジストRubnerは、米国株の「三魔の日」に7000億ドルのオプションが期限を迎え、クオンツ戦略による売却余地が依然としてあること、株式の自社株買い静默期間と年金の四半期末リバランスが重なることで、月末までショート勢力が優勢になると述べた。しかし、AI取引への過剰な熱気が大きく後退し、第4四半期の季節的追い風、決算期のカタリスト、自社株買い再開など複数の要因が重なることで、第4四半期の相場に強気であるとの見方を示している。
ゴールドは4,400台の下に停滞:FRBの利上げ決定後、誰が割引率を再評価しているのか
暗号資産価格
もっと見る


