
一斉値上げ!AIは無料ではありません

米国株式市場でAIを中心としたトレンドは、最近明らかに勢いを失ってきている。
半導体銘柄は依然として好調で、Micron Technologyは好決算を受けて大幅上昇し、ストレージ関連もAI需要の恩恵を受け続けている。一方、Appleは複数のハードウェアの値上げで圧力を受け、MicrosoftもXboxとMicrosoft 365を新価格に変更している。
市場はより現実的な疑問を投げかけ始めた。それは「AIがこれほど高コストで、一体誰がその負担をするのか?」ということだ。
これこそが、現在の米国株市場で最も重要な変化である。AI相場の前半では、資金燃焼をいとわず、誰が算力を買えるか、誰が成長ストーリーを語れるかが評価された。今、取引は後半に入りつつある。誰がAIコストを転嫁できるか、誰が長期的にユーザーから課金できるかが問われている。
AI取引に階層化が始まる
6月25日(UTC+8)、S&P500指数はほぼ横ばい、ナスダック指数は0.46%下落、ダウ平均は0.14%上昇した。
市場の銘柄間で明らかな分化が見られた。半導体とストレージ関連は強く、Micron Technologyは約16%上昇、Sandiskは約22%上昇、Philadelphia Semiconductor Indexは3.59%上昇。一方、AppleはMacやiPadの値上げ報道で6%以上下落し、Microsoft、Nvidia、Googleなどの大型テック株も下落し、ナスダックの足を引っ張った。
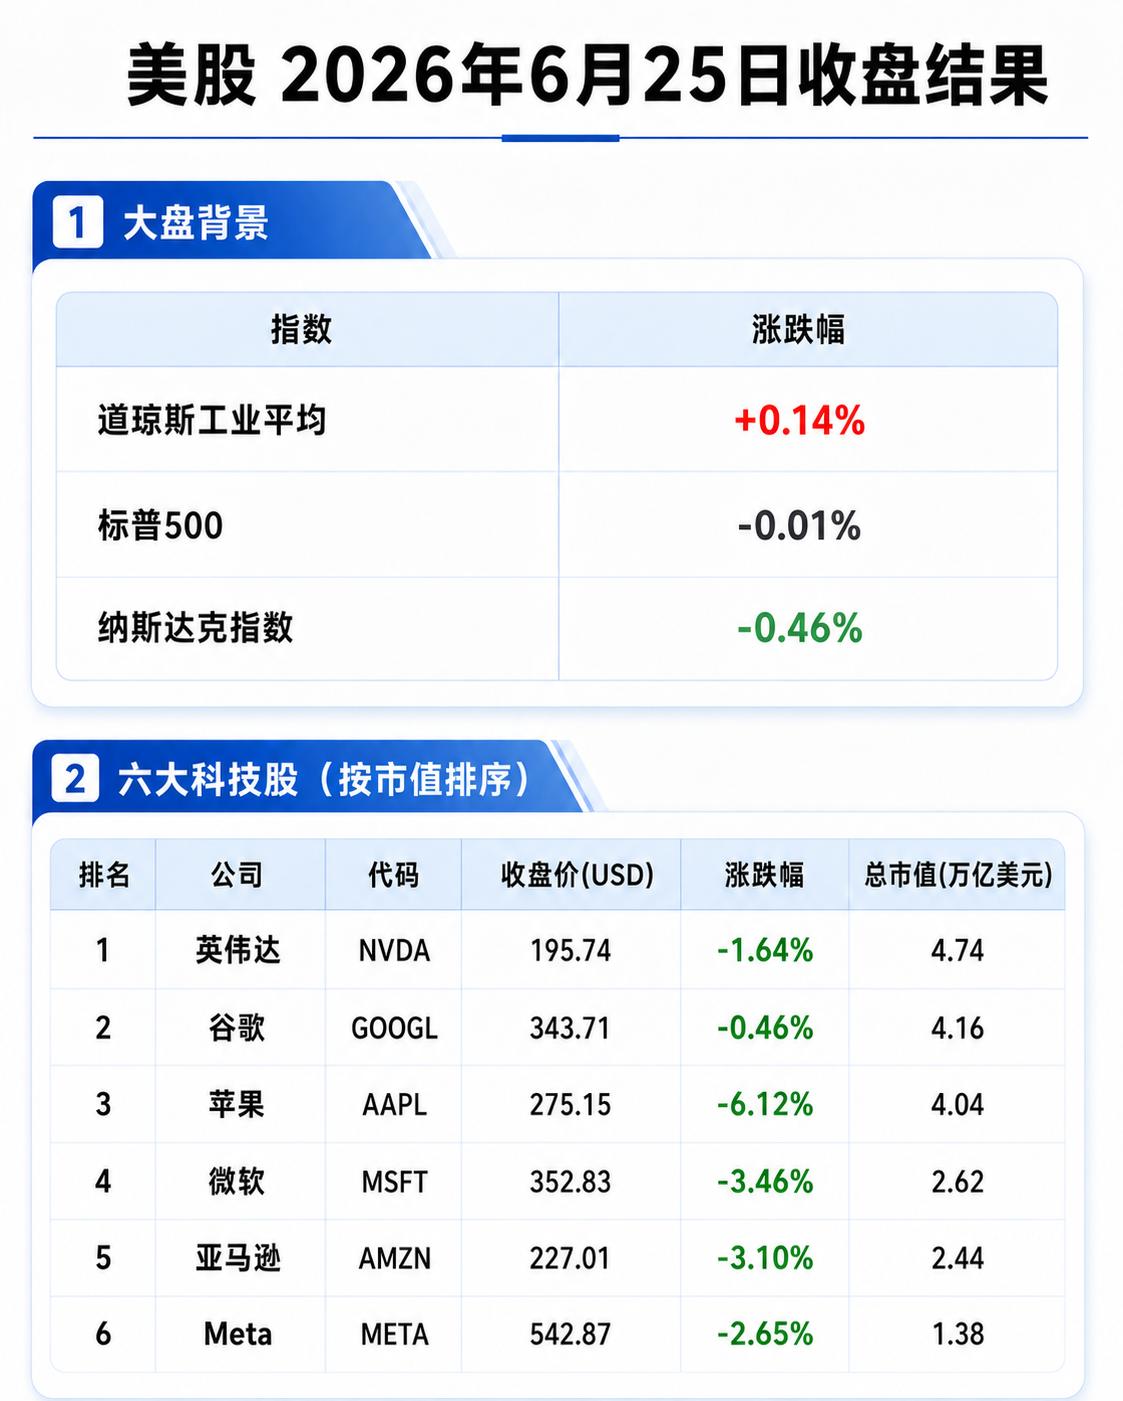
これは単なる上げ下げの分化ではなく、資金が方向性を選別し始め、AI関連の取捨選択が明確化したということだ。
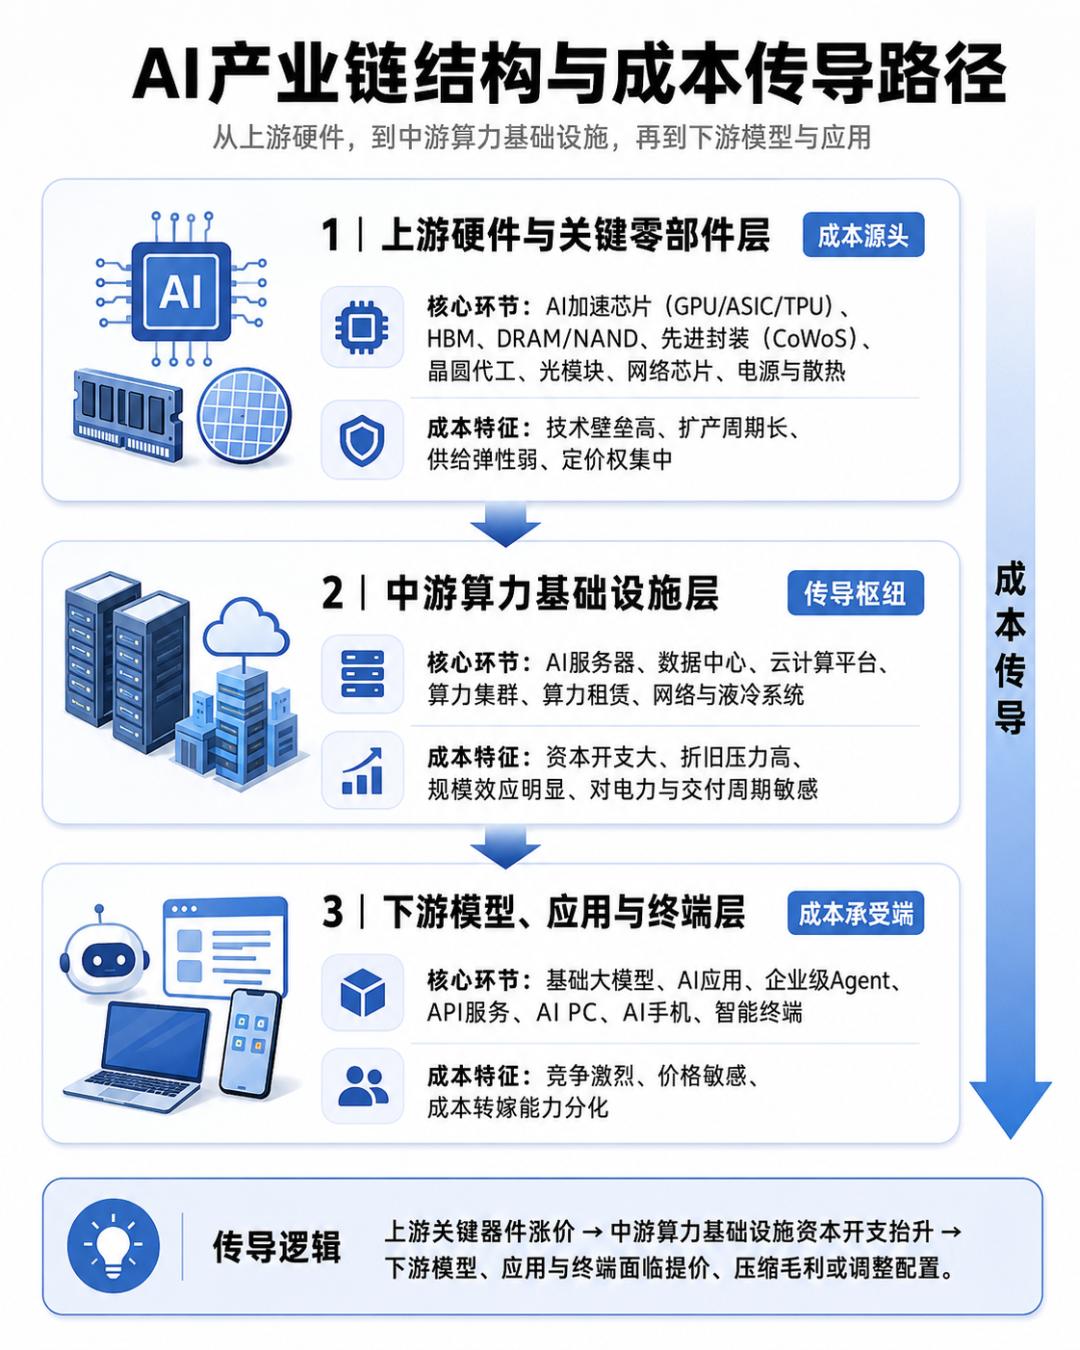
ツルハシを売る会社は、受注と値上げで利益を得ている。AIデータセンターが競争を激化させれば、GPU、HBM、DRAM、NANDの需給は逼迫し、上流に価格交渉力が生まれる。Micron Technologyのようなストレージ関連企業は短期的に追い風だ。
しかし、エンドハードウェア企業には別の一面がある。Appleはメモリやストレージを調達しつつ粗利を確保し、なおかつ消費者がより高価なMacやiPadを受け入れるかどうかという課題に直面する。MicrosoftのXboxも同様で、ゲームコンソールの利益率は元々薄く、メモリとストレージの価格上昇後は値上げがほぼコスト吸収策となる。
同じAIでも、NvidiaやMicron Technologyは受注で利益を得る一方、AppleやXboxはコストを受けている。
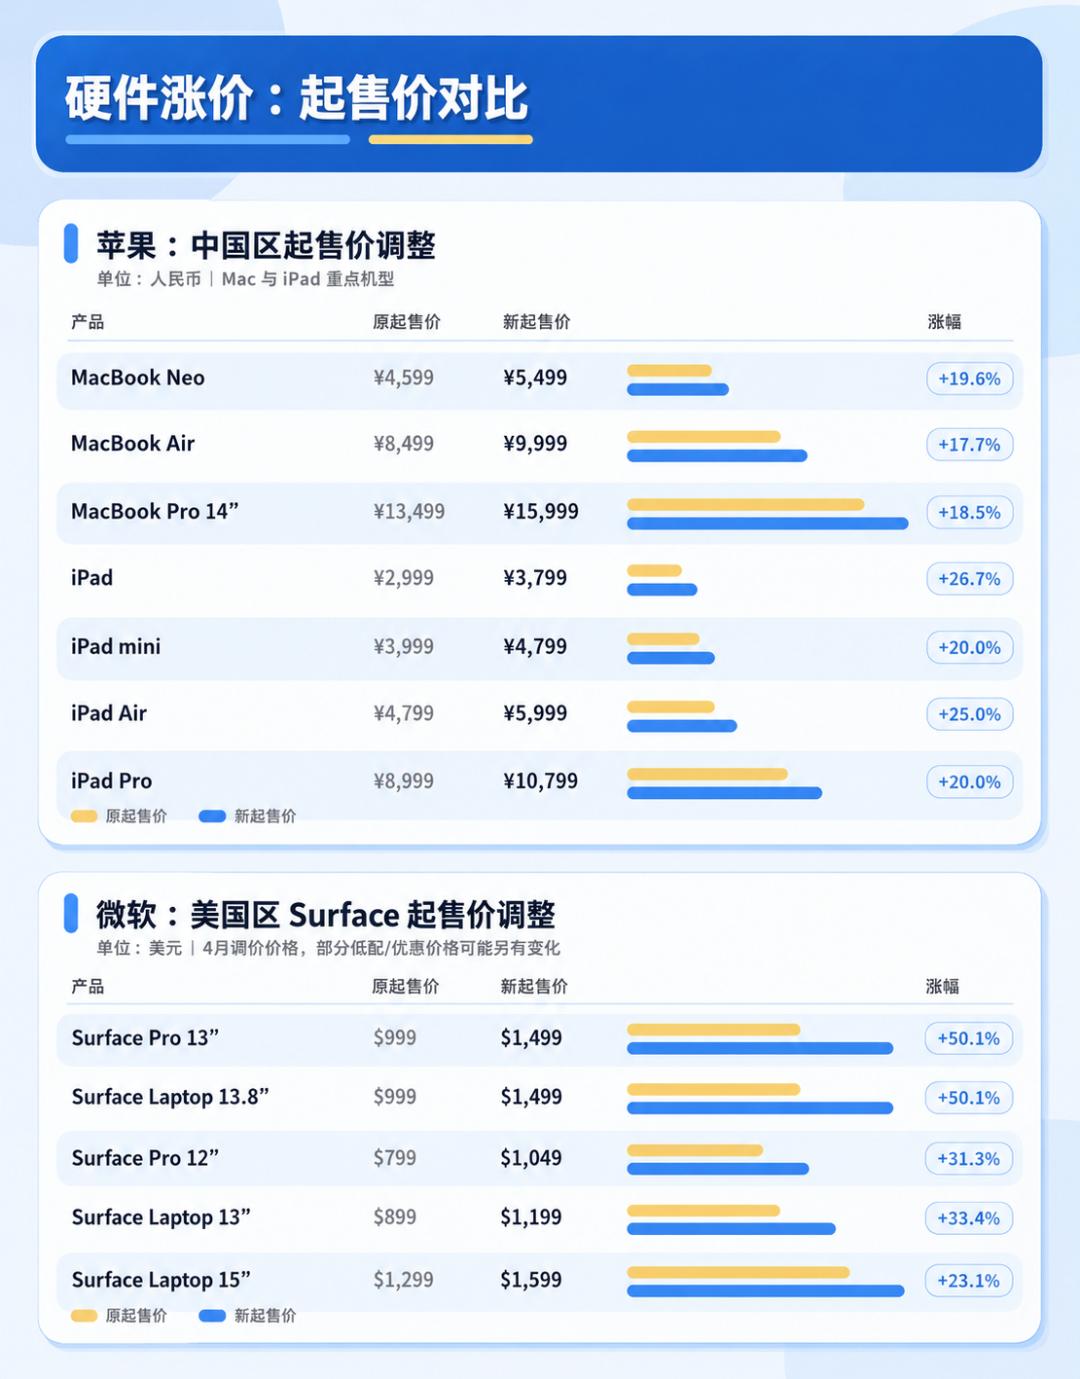
Appleはコスト増で値上げへ
Appleの今回の値上げで最も注目されるのは、長年築いてきたイメージを覆した点だ。Appleは通常、主力製品の価格を据え置き、サプライチェーン管理や製品ラインナップ全体でコストを吸収する傾向が強い。
今回は違った。MacBook、iPad、Apple TV、HomePodなどの製品で価格が引き上げられ、その理由はメモリやストレージチップコストにあるとされた。iPhoneは現時点で値上げ対象外だが、MacやiPadで既に問題が顕在化している。AIデータセンターの拡大で、これまでコンシューマエレクトロニクス向けだった重要なリソースが高騰したのだ。
これまで、AIコストはクラウド企業の資本支出やNvidiaの受注、データセンター建設の中に隠れていた。今や、それがMacやiPadの値札に表れ始めている。
これが「AIインフレ」の第一義的な意味である。Appleの値上げは、AIコストの波及だ。
もしMacやiPadの需要が維持され、Appleが粗利率を保てば市場はこの動きを受け入れるだろう。販売が圧迫されれば、問題はAppleがコストをユーザーに転嫁した際に、ユーザーが受け入れないということになる。
MicrosoftはCopilotを請求書化
Microsoftの動きはより複雑で注目に値する。
Xboxの値上げはAppleと似ていて、ハードウェア側のコスト圧力である。8月から一部Xboxコンソールの価格が上昇予定(UTC+8)、直接的な理由はストレージとメモリコストの上昇だ。
しかし、Microsoftの本命はXboxではなくMicrosoft 365だ。
企業版Microsoft 365の新価格は7月から適用される(UTC+8)。Office 365 E3・E5、Microsoft 365 E3・E5など主要プランいずれも値上げだ。Microsoftが示すパッケージの中身は、セキュリティ、管理、AI機能を新体系に組み込んだ点。言い換えると、CopilotおよびAI機能は「トッピング」ではなく、サブスクリプションの本格的な再評価の一部になったということだ。
Appleは粗利率防衛だが、MicrosoftはAI入り口の再評価に踏み切った。これは単純なハードウェア値上げよりも重要なポイントだ。
ハードウェアの値上げは消費者が買い替えを遅らせることができるが、業務用サブスクの値上げでは企業顧客はすぐに移行などできない。Word、Excel、PowerPoint、Outlook、Teamsは社内フローに組み込まれており、Microsoftの値上げの強気要因はそのエコシステムにある。
しかし、リスクもある。企業のCFOはいつまでも「AIの話題」に付き合うわけではない。Copilotが本当に時間節約や効率向上、人件費削減に寄与するか、最終的には契約更新に反映される。
ワンダーAI Aliceでより直接的な疑問を投げかけてみた:「Microsoftの値上げ後、市場が最も注視すべき点は何か?」。答えはシンプルだ。どれだけ多くのAI機能がリリースされたかではなく、法人契約の更新率・ARPU(顧客単価値)・顧客のアカウント数減少があるかどうか、これだ。
これこそがMicrosoftのAI商業化における厳格な指標となる。
後半戦は誰が課金できるか
AIブル相場は続いているが、取引のロジックはすでに変わった。
前半は、誰がモデルを持ち、誰が算力を持ち、誰がデータセンターを持ち、誰がAIを決算説明会電話で語れるかが重視された。
後半は、キャッシュフローが焦点となる。誰が値上げでき、値上げしても顧客を失わず、誰が資本支出を安定収入化できるか、コスト圧迫を受けたままのプレーヤーは誰か。
Appleの問いは「高価になったMacやiPadをユーザーが買い続けるか?」、Microsoftの問いは「高価なMicrosoft 365で企業顧客が契約更新するか?」、ストレージ関連の問いは「下流が値上げを抑制した際、上流の価格優位がどの程度続くか?」。これが今後米国株で最も注視すべき3つの変数だ。
AIはタダではない。米株がAIを嫌いになったわけではなく、AIの会計を始めただけなのだ。(windワンダー)
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
日本が再び介入か?日本銀行が為替調査、円の下落幅が縮小
日本のメディアによると、日本銀行が市場参加者に為替レート水準について問い合わせた後、以前は1%以上下落していた円の対ドル相場の下落幅が半分以上縮小した。日本銀行は金曜日に利上げを実施したものの、為替レートを押し上げることができず、2人の政策委員が反対票を投じたことで今後の利上げペースへの市場の疑念が高まった。
JPモルガン:カスタムチップの2027年出荷比率はGPUを超える見込み、Broadcom TPUの「サプライチェーン不透明」は注文の疑いを示すものではない
J.P.モルガンは、2027年にはASIC/XPUの出荷比率が54%に達し、GPUを上回り、カスタムチップがAI計算能力の重要な増加要因となると予測しています。BroadcomとGoogleの5年間のTPU契約は2026年から2031年に及び、サプライチェーン情報が不透明でも、注文に疑問があることを意味するわけではなく、収益の見通しは依然強いままです。同期間にウェーハ装置およびメモリの需要もともに高まり、半導体サイクルの継続を後押ししています。
米国株式9月の下落はまだ終わっていない?Citadelストラテジストが警告:月末まで依然として下落圧力、10月には転機の可能性
Citadel SecuritiesのストラテジストRubnerは、米国株の「三魔の日」に7000億ドルのオプションが期限を迎え、クオンツ戦略による売却余地が依然としてあること、株式の自社株買い静默期間と年金の四半期末リバランスが重なることで、月末までショート勢力が優勢になると述べた。しかし、AI取引への過剰な熱気が大きく後退し、第4四半期の季節的追い風、決算期のカタリスト、自社株買い再開など複数の要因が重なることで、第4四半期の相場に強気であるとの見方を示している。
ゴールドは4,400台の下に停滞:FRBの利上げ決定後、誰が割引率を再評価しているのか
暗号資産価格
もっと見る


