
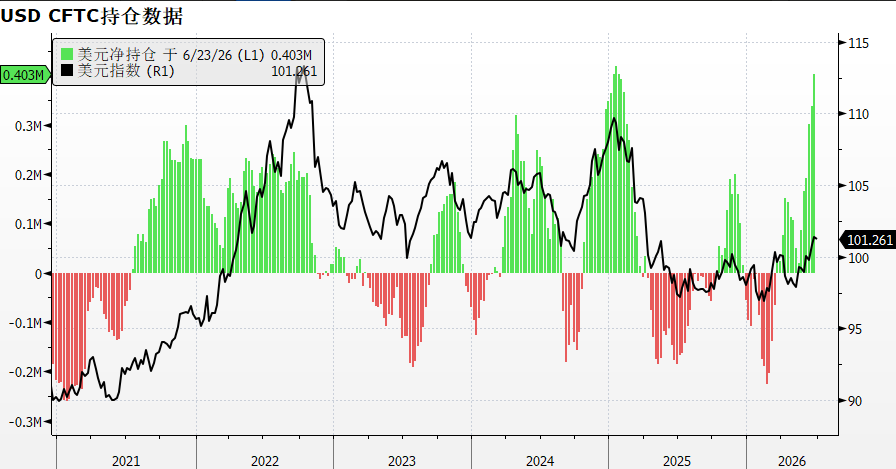
米ドル買いが集中

Morning FX
2. 原油価格下落で利上げ期待が支えられず
今回のドル上昇の主な原動力は、市場がFRBのタカ派政策を先取りして織り込んだことによります。ドルインデックスの動きはFRBの今後1年の利上げ期待と高い相関を持っています。
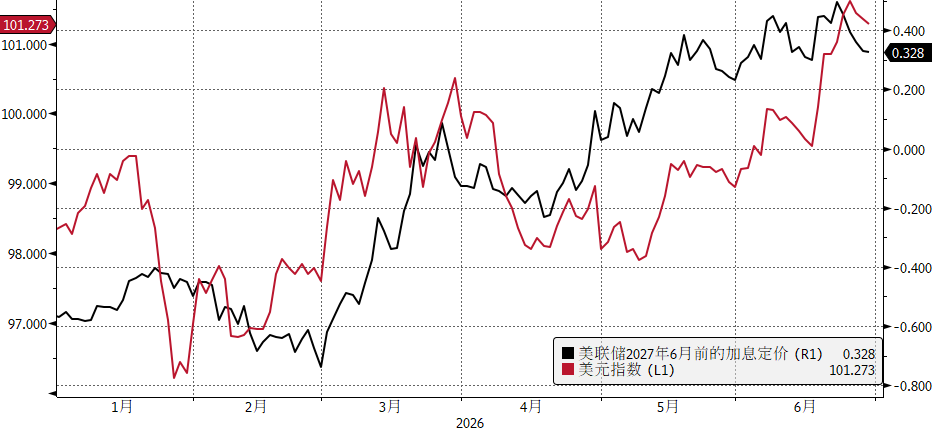
現在、市場は年内にFRBが1.3回利上げを行うと見込んでおり、9月までの利上げ確率は75%に達しています。これは6月FOMC後の高水準からやや後退していますが、ドル金利の下落幅は原油価格の大幅下落に依然として追いついていません。原油安はインフレ圧力を段階的に和らげ、FRBの利上げ必要性を下げて金利面でのドル支援論拠が一段と弱まっています。
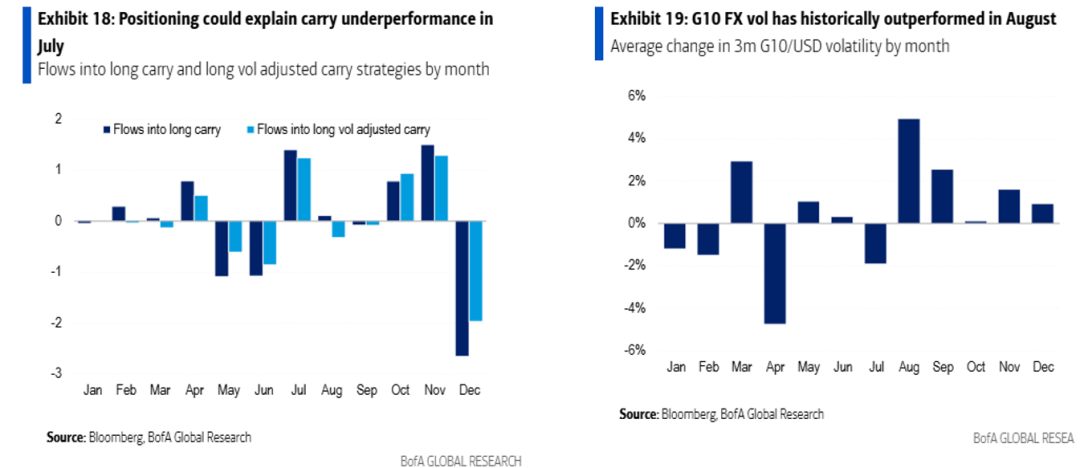
3. 経済指標に季節的な弱含み局面が到来
6~7月の米非農業部門雇用者数には季節的な弱さが見られます。一つは、学校の夏休みにより公教育の臨時ポジションの離職が増え、多くの女性が子どもの夏休み中の世話で労働市場から一時退出するためです。もう一つは、7月に自動車メーカーなど製造業が一斉に工場を停止してメンテナンスを行い、労働者が一時離職することも要因です。したがって、夏季の雇用データには自然と季節変動による弱含みが生じ、JOLTSやISM製造業など高頻度指標も弱含みとなる可能性があります。
4. AIの好材料は十分に織り込まれ、効果は逓減傾向
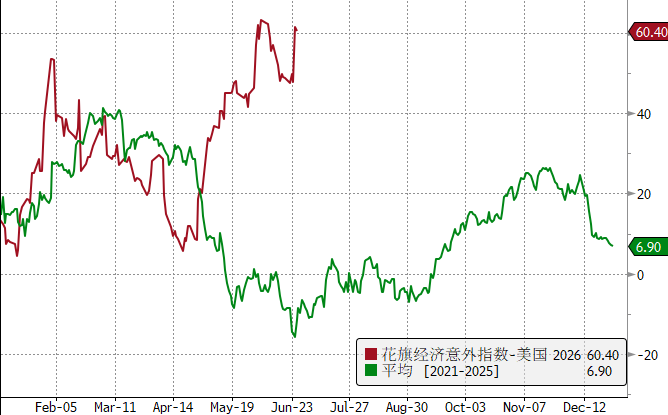
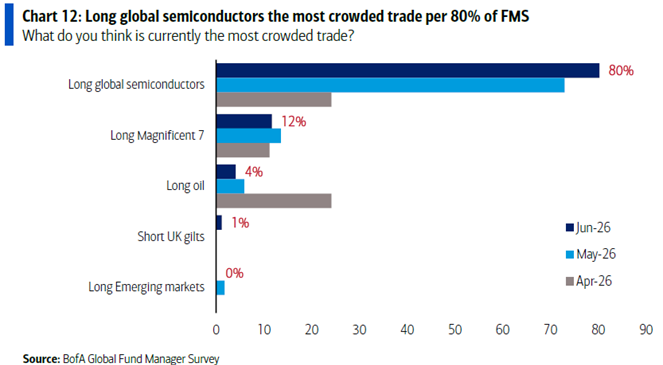
AIによる米国の生産性向上は中長期的にドルの強材料ですが、短期的にはその好材料はすでに価格に織り込まれています。Bank of Americaの6月の投資家調査レポートによると、80%の機関投資家がグローバル半導体ロングが現在最も集中した取引だと見ています。テック株のボラティリティが高まると、海外資本によるドル資産への継続的な流入動機が弱まる可能性があります。
5. ドルを支えてきた地政学的なリスクプレミアムが継続的に後退
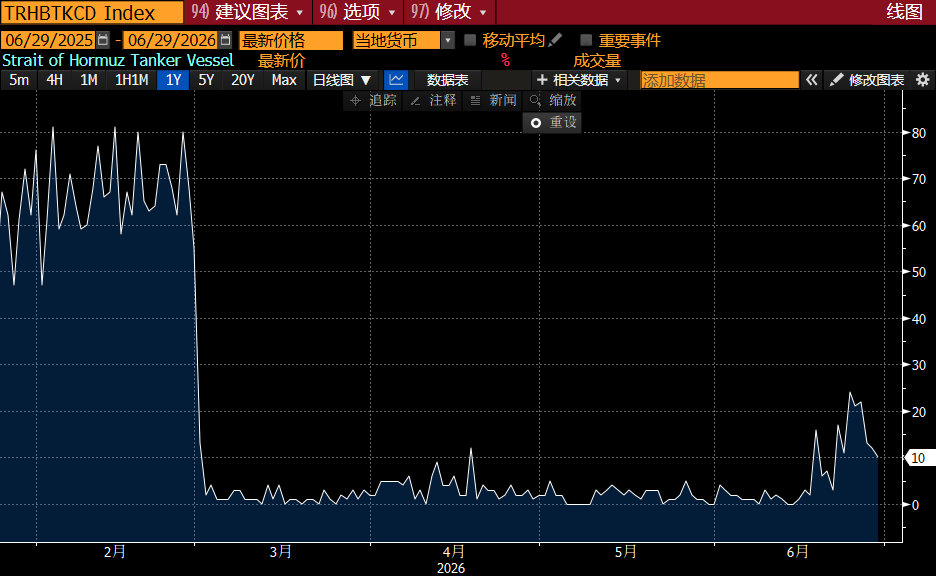
米国とイランが停戦覚書に合意し、中東情勢が大幅に緩和。ホルムズ海峡の航行量は正常の約30%に戻り、中東全体の海峡航行量も正常の60%まで回復しています。これまでドルを支えていた地政学的なリスクプレミアムは急速に後退しています。
まとめ:
現状、米ドルのロングポジションはかなり偏っており、加えて原油安、夏場の経済統計の季節的な弱体化、AIの好材料の十分な織り込み、地政学リスクの後退など複合的な要因が重なり、米ドルは短期的に高値からの調整圧力が強まっています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
日本が再び介入か?日本銀行が為替調査、円の下落幅が縮小
日本のメディアによると、日本銀行が市場参加者に為替レート水準について問い合わせた後、以前は1%以上下落していた円の対ドル相場の下落幅が半分以上縮小した。日本銀行は金曜日に利上げを実施したものの、為替レートを押し上げることができず、2人の政策委員が反対票を投じたことで今後の利上げペースへの市場の疑念が高まった。
JPモルガン:カスタムチップの2027年出荷比率はGPUを超える見込み、Broadcom TPUの「サプライチェーン不透明」は注文の疑いを示すものではない
J.P.モルガンは、2027年にはASIC/XPUの出荷比率が54%に達し、GPUを上回り、カスタムチップがAI計算能力の重要な増加要因となると予測しています。BroadcomとGoogleの5年間のTPU契約は2026年から2031年に及び、サプライチェーン情報が不透明でも、注文に疑問があることを意味するわけではなく、収益の見通しは依然強いままです。同期間にウェーハ装置およびメモリの需要もともに高まり、半導体サイクルの継続を後押ししています。
米国株式9月の下落はまだ終わっていない?Citadelストラテジストが警告:月末まで依然として下落圧力、10月には転機の可能性
Citadel SecuritiesのストラテジストRubnerは、米国株の「三魔の日」に7000億ドルのオプションが期限を迎え、クオンツ戦略による売却余地が依然としてあること、株式の自社株買い静默期間と年金の四半期末リバランスが重なることで、月末までショート勢力が優勢になると述べた。しかし、AI取引への過剰な熱気が大きく後退し、第4四半期の季節的追い風、決算期のカタリスト、自社株買い再開など複数の要因が重なることで、第4四半期の相場に強気であるとの見方を示している。
ゴールドは4,400台の下に停滞:FRBの利上げ決定後、誰が割引率を再評価しているのか
暗号資産価格
もっと見る


