
NVIDIAがまたデマに振り回された?

エヌビディア
先週末、SemiAnalysisが数件の投稿を連続で発表し、エヌビディアのKyber NVL144ラックに重大な遅延が発生し、その遅延が12か月を超え、さらに2028年まで出荷が延期される可能性があると伝えられました。このニュースは多くの注目を集めましたが、幸いにも本日エヌビディアは大きな影響を受けず、上昇幅は大きくはありませんが、少なくとも下落は免れました。それでは、このニュースがエヌビディアにどのような影響をもたらすのでしょうか?エヌビディアが直面する最大のリスクは本当にサプライチェーンからのみ来ているのでしょうか?一緒に考えてみましょう。
SemiAnalysisによれば、KyberラックのボトルネックとなっているのはGPUを接続するPCBミッドボード、すなわちエヌビディアがGTCカンファレンスで展示した直交バックプレーンです。その役割は、計算トレイとスイッチトレイを90度でボード・トゥ・ボードで直結することで、従来のケーブルをできる限り削減することです。
ここで簡単に説明すると、この直交バックプレーンは現在RubinのフラッグシップシリーズRubin Ultraラックでのみ使用されており、標準のVR NVL72およびNVL144ラックではまだ採用されていません。そのため、より多く影響を受けるのはフラッグシップシリーズの進捗です。直交バックプレーン自体の設計は複雑ではありませんが、製造工程と精度が課題となります。例えば、144都市があり、それぞれの都市間を高速道路で相互接続する場合、高速道路の設計効率だけでなく、路面の滑らかさも必要です。設計目標は、車が満載の状態でも時速120キロで走行できることです。すべての接続と高速走行を同時に実現するのは非常に困難であり、路面のどんな小さな欠陥も、車線幅やカーブ角度の問題も、先頭車の減速や後続の渋滞につながる可能性があります。
したがって、直交バックプレーンの難しさはここにあり、非常に高い精度で内部に銅線を積層する必要があり、さらに高熱環境下でもミスが許されません。画像上部の二つの丸い穴は水冷液の入力・出力ポートであり、このボードの温度を下げるためのものです。温度が高くなると素材が変化し、信号安定性が低下するからです。
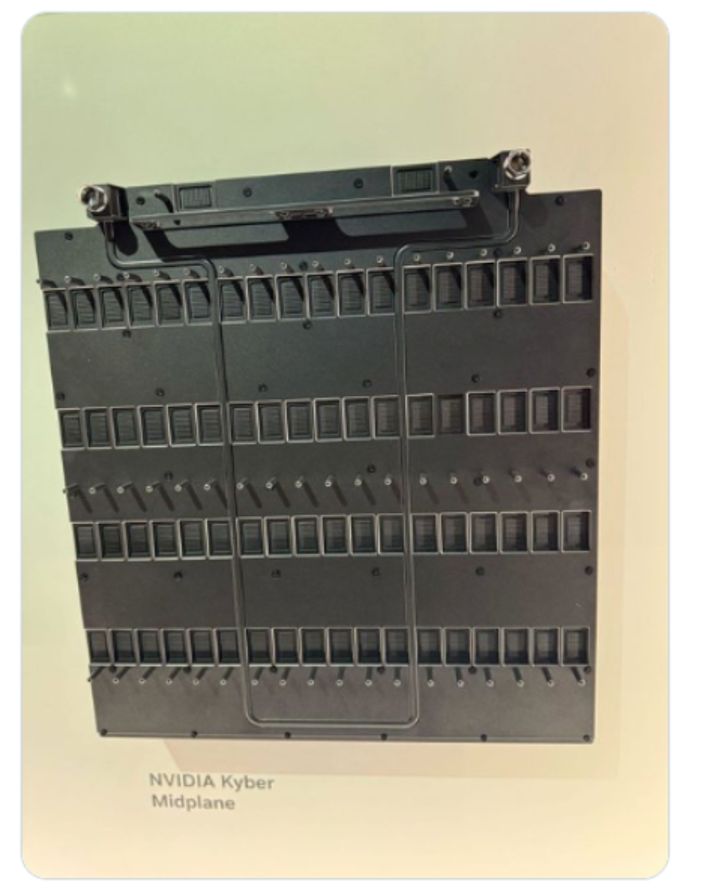
たとえばSemiAnalysisは、もし銅ケーブル案を使い続けると、最終的なラックには2万本を超えるケーブルが必要となり、重量が3割以上増加し、信号減衰もより顕著になると指摘しています。したがって、直交バックプレーンの意義は、より複雑なPCB製造によって、ケーブル数の削減、高密度化、低遅延の実現にあります。これがエンジニアリング選択の裏にあるビジネスロジックです。
Jasonがこの記事の見解を執筆していた時、エヌビディア公式は声明を出し、製品ロードマップには影響がないとしました。しかし最も悲観的なケースで見た場合でも、短期的な影響はほとんどなく、中長期的な影響も限定的だと考えています。
なぜなら、Ultraはフラッグシップ製品で最も高価です。ハードウェア効率の向上によって顧客の総保有コストは下がるものの、クラウド大手が支出を慎重に管理する背景、ストレージ・CPU及び自社製アクセラレータの急速な台頭の中で、汎用GPUのシェアは引き続き圧力を受けています。
従って、たとえエヌビディアとサプライチェーンが製造プロセスの課題を克服したとしても、フラッグシップUltraのエヌビディアへの収益貢献は、2年前のBlackwell Ultraほど強くはならないと予想します。
一方で、もしある日Vera Rubinのベーシックシリーズの遅延が発表された場合、警戒を強める必要があります。なぜなら、標準版こそが業績や市場シェアの要だからです。幸いなことに現時点ではスペックダウンの情報しかなく、出荷遅延の情報は出ていません。
なぜエヌビディアの株価は上がらず、下がりもしないのか?
私は、株価が上がらないのは評価面でのカタリストがなく、エヌビディアがディフェンスサイドで、AMDや他社の自社製アクセラレータがオフェンスサイドという構図が原因だと考えます。下がらないのは強い業績に支えられている一方で、その業績がステップバイステップで株価を押し上げているからです。この構図は昨年のGemini 3以降すでに半年以上続いており、現時点でもディフェンスとオフェンス間のバランスは安定していません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
利上げはまだ途中段階:今夜はイングランド銀行、金曜日は日本銀行が予定されており、米国株の次の動きを左右する!
SpaceXはディフェンシブAI株でしょうか?
AI関連株が圧力を受ける中、Morgan StanleyはSpaceXが最強の防衛属性を持つと支持し、目標株価を300ドルに維持しました。アナリストは、同社の宇宙事業とStarlink事業がキャッシュフローの堀を築いていると指摘し、「軌道AI」など長期的な潜在力も市場ではほぼ無価値として評価されていると述べています。さらに、イーロン・マスクの卓越した危機対応力を加味すると、今こそ宇宙AI大手に低価格で投資する絶好のタイミングです。
モルガン・スタンレーはSpaceX (SPCX.US) に新たなラベルを付け、「AIの混乱の中のセーフティネット」とし、目標株価を300ドルと設定
AI関連株のパニック的な売りが続く中、Morgan StanleyのアナリストであるAdam Jonasは顧客に対し、やや異なる見解を示しました。SpaceXは今回の不安定な相場の中で、むしろ比較的ディフェンシブなAI銘柄である可能性が高いと述べています。

Tokenブームから1.3兆ドルのAIサーバーブルーオーシャンへ:AI推論計算力が全面的に爆発し、デルなどのリーダー企業が「量と価格+シェア」の黄金時代を迎える
デルなどの世界的なAIサーバークラスター製造リーダーたちは、「AIサーバー市場規模の急速拡大」と「大型企業や、新興クラウドなど主要AIクラウドコンピューティング顧客の注文シェア大幅増加」という二重の成長メリットを同時に享受しており、単なるハードウェア価格上昇による受動的な利益だけではありません。

暗号資産価格
もっと見る


