
AIブームが危険信号を覆い隠す!ウォール街が警告:「ダブルバブル」が崩壊すれば、次の大暴落を引き起こす可能性

FX168ファイナンシャルニュース(アジア太平洋) 多くの株式強気投資家に、なぜ現在の株式市場がバブルではないと考えるのかを尋ねた場合、彼らが挙げる三つの理由のうちほぼ必ず「フォワードPER(Forward P/E Ratio)」が含まれます。
(スクリーンショット出典:《MarketWatch》)
人工知能(AI)ブームが株式市場の急騰を牽引しています。しかし、S&P500などの主要株価指数が今年何度も最高値を更新している一方で、ファンダメンタルズ分析者が用いる人気指標の一つは、株式のバリュエーションが逆に「より魅力的になっている」と示しています。
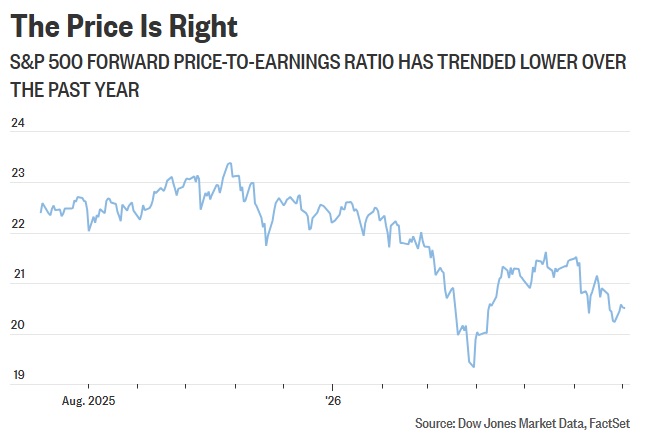
この理由は、アナリストが通常、株価と企業の今後12ヶ月の予想一株利益とを比較するためです。最近株価は大幅に上昇しているものの、ウォール街の企業収益成長への見通しはさらに速いペースで伸長しています。
Dow Jones Market Dataによると、1年前のS&P500のフォワードPERは22.4倍でした。一方、先週木曜日の終値(最新データ)では、この数値は20.51倍に低下しています——この期間中、S&P500指数自体は既に20%上昇しているにもかかわらずです。
第2四半期の決算シーズンを目前に控え、市場はS&P500構成企業が7四半期連続で二桁の利益成長を達成すると予想しています。FactSetのデータによると、現在アナリストはこれら企業の総合利益成長率が23%を超えると見込んでいます。
しかし企業がこの成長ペースをどれぐらい維持できるかは、なお未知数です。
Panmure Liberumのアナリスト、Joachim KlementとFrancisca Reisは、MarketWatchに提出したレポートで、現在の株式バリュエーションは歴史的な水準と比較して依然として非常に高いものの、最近の企業利益成長のペースも長期トレンドから明らかに逸脱していると指摘します。
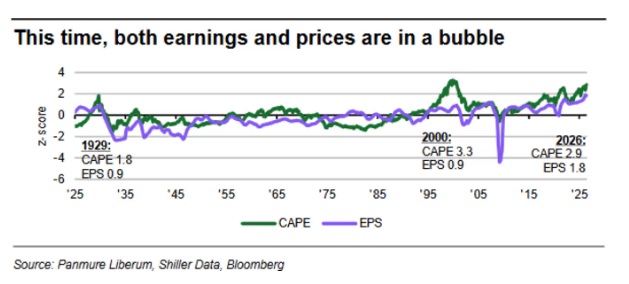
アナリストによると、もう一つの著名なバリュエーション指標——シラーPER(Shiller CAPE Ratio、循環調整後PER)を参照すると、現在のS&P500の評価は約41倍の利益に相当し、25年前のインターネットバブルの最高水準に近づいています。
しかし、現時点での企業収益状況は当時のインターネットバブル期とは明確な違いがあります。
Panmureアナリストは、インターネットバブル時代の企業利益成長は比較的緩やかだった一方で、最新のS&P500企業の一株利益成長率は長期トレンドの1.8標準偏差上にあると指摘します。
最近の異常に力強い収益成長を通常の水準に調整した場合、S&P500のシラーCAPEバリュエーションは67.6倍となり、長期トレンドの4.6標準偏差分上回ることとなります。
(スクリーンショット出典:《MarketWatch》)
アナリストは、この水準は米国史上他のあらゆる資産バブルのピークを上回ることになるとコメントしています。
彼らはさらに、言い換えれば「現在の市場は単なる『価格バブル』ではなく、より危険な状態——つまり『利益バブルの上に構築された価格バブル』に近づきつつある」と指摘しています。
Klementは《フィナンシャル・タイムズ》のコラムで、「異常な」利益はおそらく長続きせず、投資家は最終的に財務的な現実に直面せざるを得ないだろうと警告しています。確かに、企業利益は今後数年にわたり引き続き大きく伸びる可能性が残されています。彼はこのような成長勢いが投資家の予想より長く続く傾向があるとも述べました。
しかし、Microsoft、Google親会社Alphabet、Amazon、Meta、Oracleなどのテック大手(いわゆる「スーパー・スケールクラウドコンピューティング企業」)がAIデータセンターの建設に多額の投資を継続することで、企業利益成長が最終的に正常な水準に戻る可能性が高まっています。
理由は、これら企業が過去の「軽資本モデル」から「重資本モデル」へとシフトしつつあり、資本投資が増加、利益構造も変化し始めているためです。
KlementとReis以外にも、利益予想が楽観的すぎると警告するアナリストは少なくありません。
BCA ResearchのチーフストラテジストPeter Berezinは、歴史上、利益バブルが何度も発生したと指摘します。2007~08年の世界金融危機前には、銀行や不動産開発業界で同様の事例がありました。当時、表面上は低いPERであっても、持続不可能な利益成長が隠れていたのです。
Berezinは5月末のレポートで、「より広範には、利益バブルはしばしば景気循環のある産業で発生します。これには天然資源、航空、海運、そして現在極めて重要な半導体業界も含まれます」と述べています。
また、ウォール街のアナリストは利益バブルのピークを正確に見極めるのが難しい傾向がある、と彼は指摘します。転換点が到来すると、株式市場は30~50%下落することもあるとのことです。
(スクリーンショット出典:《MarketWatch》)
今後について、Damped Spring AdvisorsのCEO Andy Costanは5月に番組《Monetary Matters》で、米国の経済成長ペースはウォール街が現在織り込んでいる利益水準を支えるには不十分だと述べました。
ウォール街のベテランJim Paulsenも最近、企業利益に対する市場の楽観的予想にはリスクがあると指摘しています。
米国株式市場は6月にやや乱高下し、その流れは7月初めにも続いています。市場上昇を牽引してきた主な原動力——半導体株に関連した強いモメンタム取引——に減速の兆しが見られています。
ただし半導体株は月曜日に再び上昇し、ナスダック総合指数を1.1%押し上げました。
FactSetによれば、S&P500指数は終値で史上最高値まであと1%未満、ダウ工業株平均は初めて53,000ポイントを超えて取引を終え、新記録となりました。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
金利決定以上に重要!債券投資家がイングランド銀行のQT計画に注目
債券投資家にとって、英国中央銀行が今後1年間で実施する量的引き締め(QT)計画の方が、木曜日の金利決定よりも注目されています。
アナリスト:FRBの利上げが金価格の調整を引き起こし、下落は長期購入のチャンス
今週米国銀行株が急落した理由は何ですか?Bank of Americaの警告はきっかけに過ぎず、インフレこそが「見えない殺し屋」
KBW銀行株指数は水曜日に2.9%下落し、2月以来最大の一日下落となりました。今週の下落幅は5%に拡大しています。
日本企業が珍しく弱い円を嫌う!為替変動は「有害」で、円安が金融市場の混乱を招く可能性
日本企業の幹部は、円高を求める声を相次いで上げており、円安の恩恵を受けている企業でさえ例外ではありません。

暗号資産価格
もっと見る


