
外国為替市場が分化し始める

Morning FX
K型分化は今年話題となった言葉で、AI革命の初期段階における経済構造の不均衡をまとめたものです。巨額な資本支出が楽観的なムードを牽引し、AI関連のすべての分野が活況を呈していますが、伝統的な経済はますます弱体化し、実質所得は減少し、富の格差が顕著です。
下半期に入り、為替市場にも分化の特徴が現れています。一つは米ドルの中期見通しに関する分化、もう一つは新興市場内部の論理的な分化です。
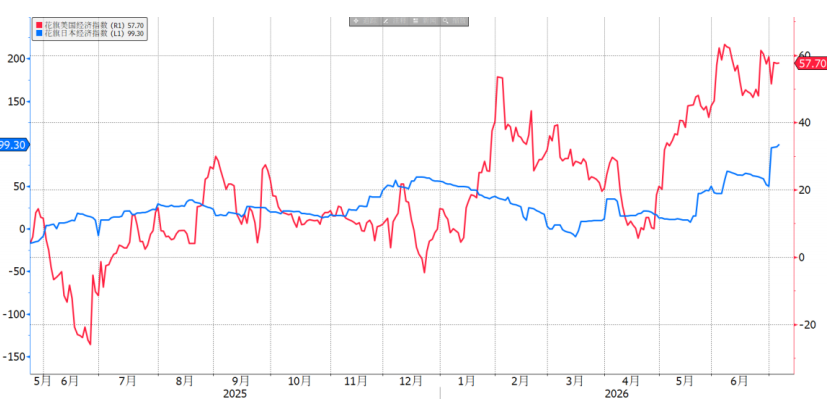
図:5月以降のアメリカ経済サプライズインデックスの強さ
1.弱いドルから強いドルへ
6月より、市場の米ドルに対する見方が変わり、長期的な弱気から中期的な強気へと転換しました。これはポジションだけでなく、価格センチメントや世論にも反映されています。
米ドルのロングポジションは過去5年間の新高値となり、特に6月のFOMC会合後はロングの積み増しが加速しました。6月の雇用統計が予想を下回り、前回値も大きく下方修正されても、非米通貨の反発は1日だけで力尽き、米ドル指数は統計発表前のポジション手仕舞い時よりも高くなりました。利上げ期待の後退はショート勢のモメンタムにはなりませんでした。
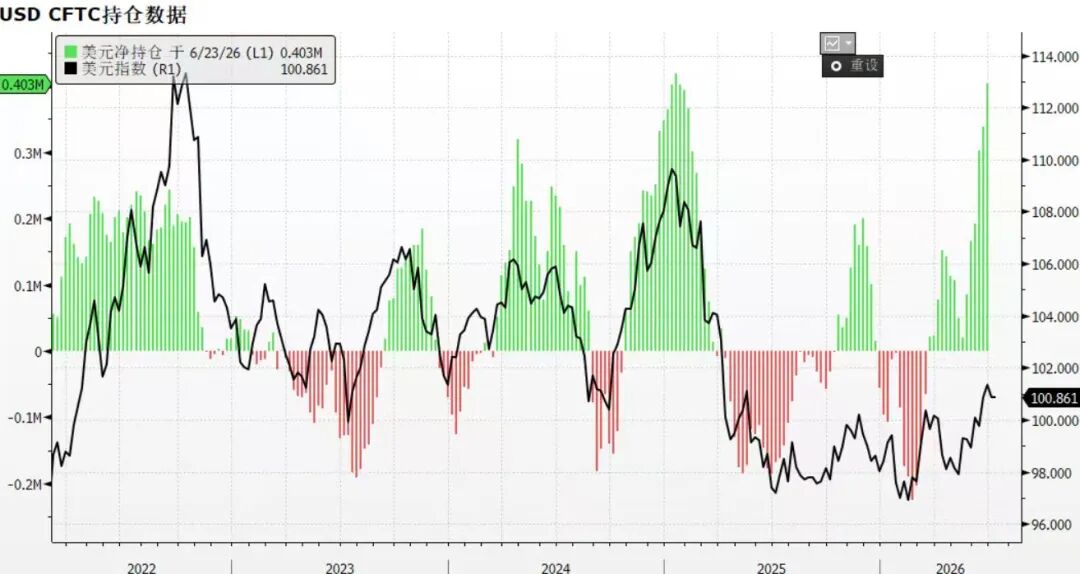
図:米ドルポジションの四半期的偏り
主流投資銀行はすでに去ドル化について議論しなくなりました。これは一年中テーマとなってきた話題です。トランプ氏は政治的な圧力を放棄し、FRBの独立性への懸念も解消しました。人工知能ブームはアメリカの優位性を際立たせ、欧州が利上げを減速する段階で米連邦準備制度理事会(FRB)が予想外のタカ派に転じました。これら3つの要因により、投資家による米国資産の分散配置の声が抑えられ、資金が欧州や日本から回帰しています。
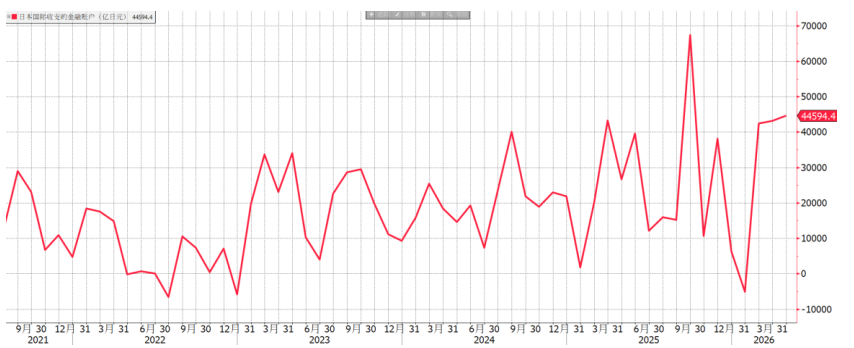
図:日本の対外投資フロー
2.新興市場通貨の論理的分化
新興市場の為替相関性が低下しています。 アジア通貨を例に挙げると、人民元は単一の経常収支黒字の恩恵を受け、米ドルと並んで強さを示す構造となり、バスケット指数も新高値となっています。一方、円とウォンは両替需要が極めて弱く、キャピタルフローの流出によって持続的に下落しています。円は債務圧力に追い込まれ、USDJPYは介入まで上昇を続け、ウォンは株価上昇-海外資本流出-ウォン安-さらに売り、という悪循環に陥っています。
高金利通貨と低金利通貨の分化も非常に顕著です。 上半期は高金利通貨が低金利通貨を大きく上回りました。たとえ金利差が縮小していても、キャリートレード資金の流入には影響しませんでした。
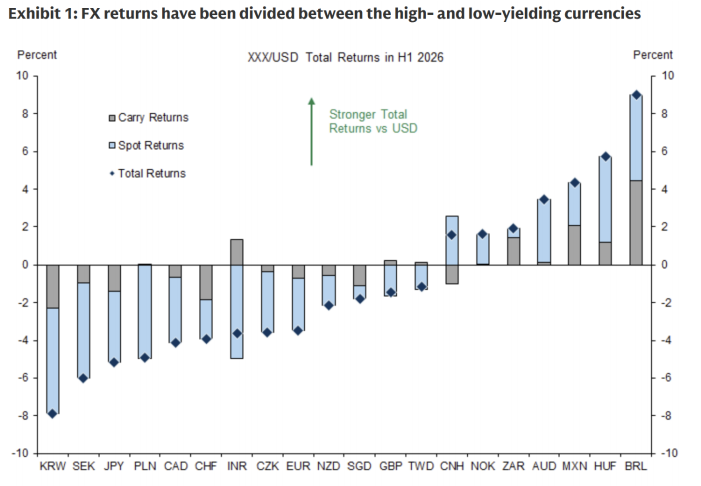
図:高金利通貨が低金利通貨を大幅にアウトパフォーム
3.まとめ
(1)米ドルの見方には変化が生じ、去ドル化という長期的な論理に揺らぎがあり、中期的な強気に転換しました。
(2)新興為替市場でもK型分化がみられ、マクロファクターの効果が低下。アジア三兄弟では人民元だけが独立して上昇し、高金利通貨は引き続き低金利通貨をアウトパフォームしています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Tokenブームから1.3兆ドルのAIサーバーブルーオーシャンへ:AI推論計算力が全面的に爆発し、デルなどのリーダー企業が「量と価格+シェア」の黄金時代を迎える
デルなどの世界的なAIサーバークラスター製造リーダーたちは、「AIサーバー市場規模の急速拡大」と「大型企業や、新興クラウドなど主要AIクラウドコンピューティング顧客の注文シェア大幅増加」という二重の成長メリットを同時に享受しており、単なるハードウェア価格上昇による受動的な利益だけではありません。

GPUクラウドサービスの価格高騰:Nebiusがさらに20%値上げ、計算力供給側が価格交渉力を逆転
Nebiusは10月1日よりGPUクラウドサービスの全ラインで約20%値上げし、H100からB300までの複数のチップの価格がすべて引き上げられました。これは数か月以内で2度目の値上げであり、B300は累計で56%もの値上げとなっています。需要の見通しは24か月以上あり、顧客はBlackwellの計算力を争って購入し、プレミアム価格でのオークションにも応じています。AIコンピューティングリソースの需給バランスの不均衡が、業界全体の交渉環境を再構築しており、価格交渉力が静かに供給側へと移行しつつあります。
JPモルガン・グローバルマクロ会議:中央銀行は予想より「早く、より大幅な利上げ」を行う可能性があるが、「株式と債券の利回り」が「ともに上昇」する可能性も

GPUクラウドサービスで価格高騰の波:Nebiusが再び20%値上げ、計算力供給側の交渉力が逆転

暗号資産価格
もっと見る


