
ドルの「下落トレード」がウォール街に戻る、機関投資家は警告:FRBの協力がまだ必要

ウォール街では、いわゆる「価値下落取引」への再度の賭けが広がっています。コアとなるロジックは決して複雑ではありません。米国の財政赤字が拡大を続け、政府債務が40兆ドルを突破し、政策立案者が米国債の買戻しによって長期金利を押し下げようと試みる中で、投資家はドルと米国債の実質価値の侵食を懸念し、「ハードアセット」と見なされる金などに資金を移し始めているのです。
この取引は最近明らかに活発化しています。金価格は月曜日に3か月ぶりの高値を付け、前週5%超の上昇に続き、5週連続の上昇となりました。8月の上昇率は1999年以来最大になる見込みです。一方で、ドル指数は先週3か月ぶりの安値まで下落し、4週間のうち3週は下落となりました。
しかし、火曜日の原稿執筆時点では、利益確定の売り圧力を受けて金価格は日中0.9%下落しました。市場は今週発表される米国のインフレ指標、およびFRB議長ケビン・ウォルシュがジャクソンホール年次会合で行う発言を待っています。
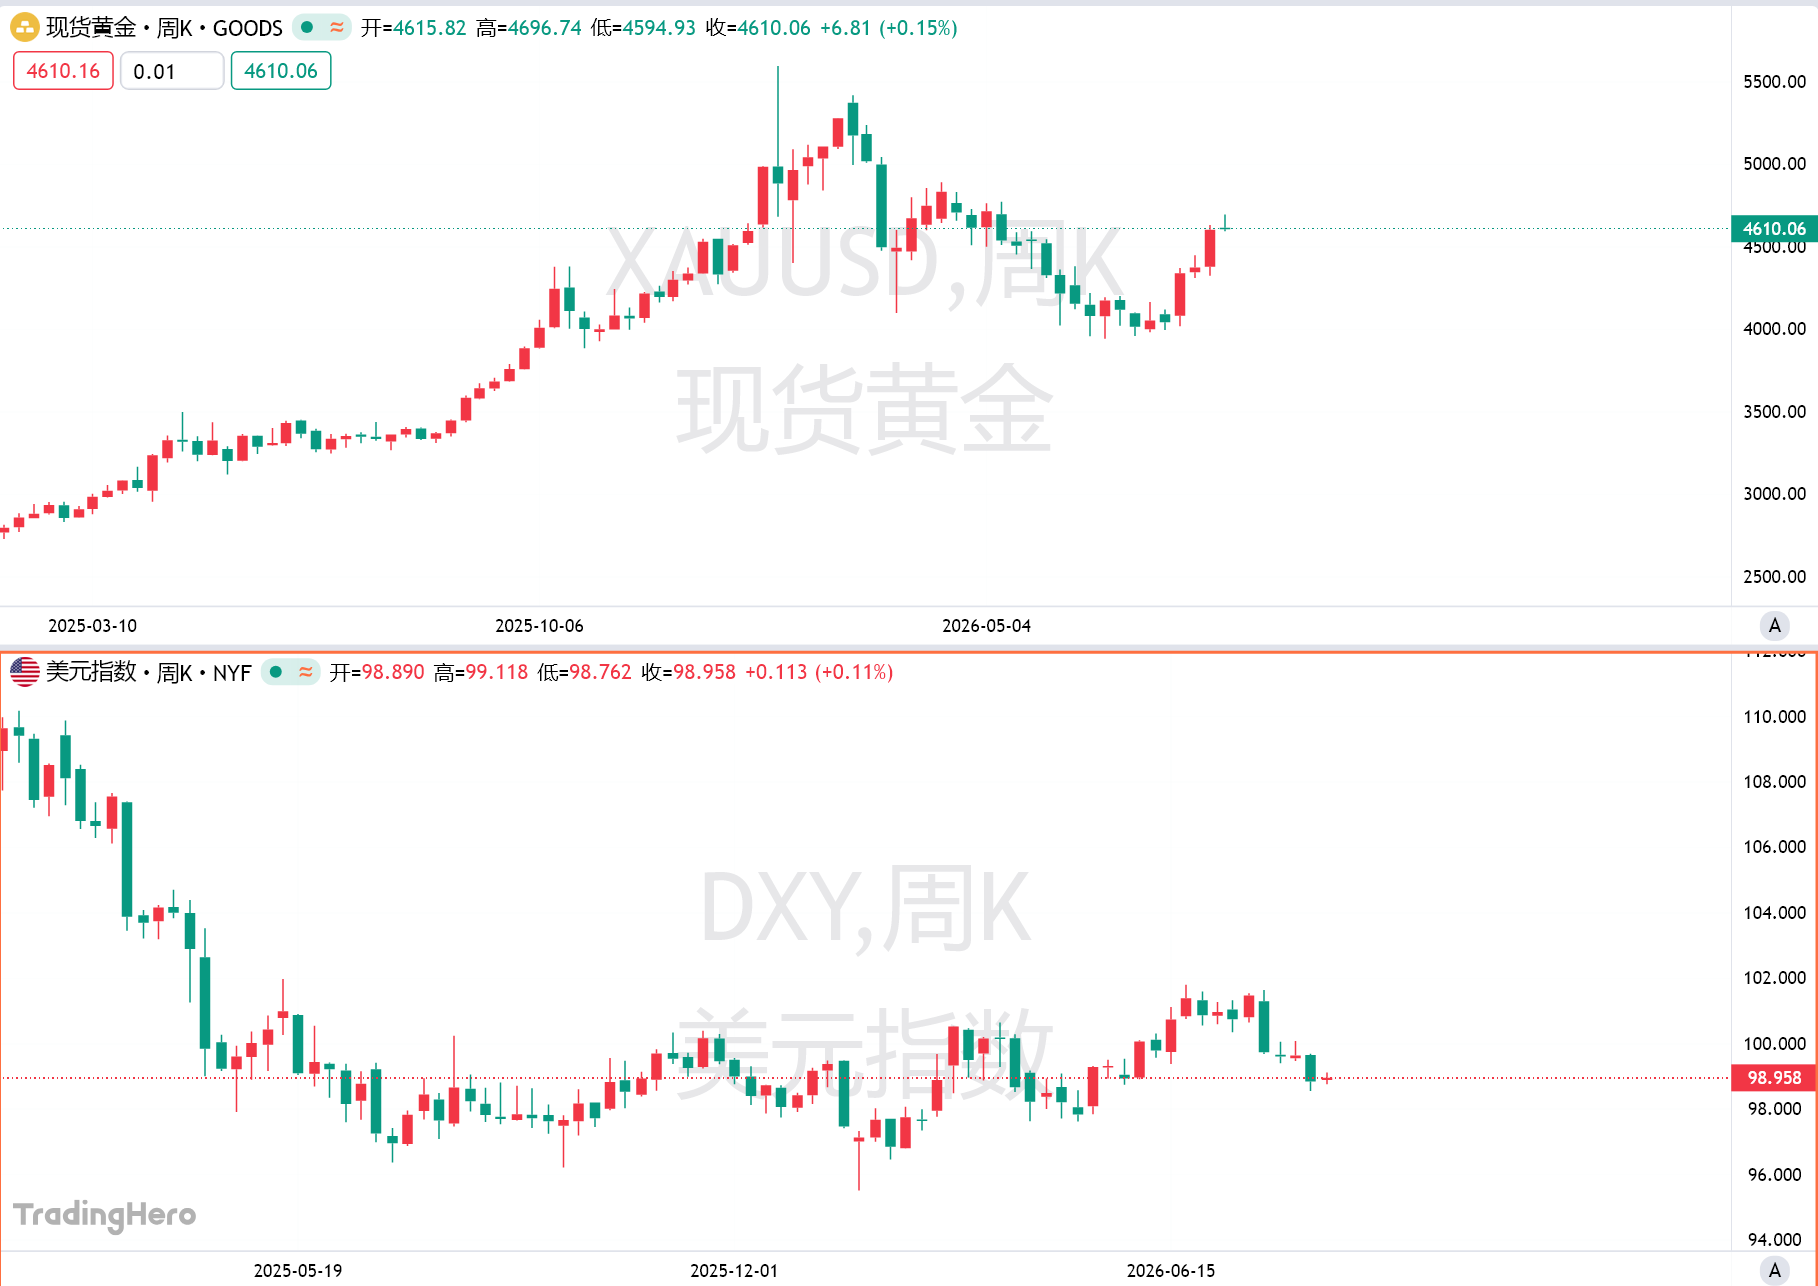
21Sharesのマクロ責任者Stephen Coltmanは、財政赤字や債務規模そのものが、買戻し規模以上に注目に値すると指摘しています。米財務省が現時点で発表している買戻し金額は、米国債市場全体から見ればまだ微々たるものですが、政策が発するシグナルは非常に強烈です。政府が長期米国債利回りに積極的に介入し始めた場合、市場は必然的に「何が財務省の介入を促しているのか」と問いかけるのです。
財務省が米国債利回りを抑制、市場はドル圧迫を見込む
米財務省は先週、長期米国債買戻しの上限を20億ドルから少なくとも40億ドルに引き上げると発表しました。月曜日には、二人の財務省上級職員が、財務省が一般勘定(TGA:約1兆ドル規模)を活用して買戻し資金を供給する可能性があると明かしました。
こうした一連の対応は、米国の財政状態が一層悪化するタイミングで行われています。7月の米国月間財政赤字は5年ぶりの高水準となり、米連邦政府の債務総額も初めて40兆ドルを突破しました。同時に、30年満期米国債の利回りは一時5.34%まで上昇し、約20年ぶりの高水準となり、6月末の4.82%から大幅に上昇しました。
しかし、買戻しは根本的な問題を解決していません。利回りは財務省の発表後、一時的に下落したものの、その後再び上昇しました。これは債券投資家が、財務省の施策が長期利回り上昇の基本的な要因を変えるほど十分でないと考えていることを意味します。
Citadel Securitiesの欧州・中東・アフリカ固定収益販売責任者Nohshad Shahは、これは実質的にある種の「金融抑圧」を伴うと捉えています。すなわち、財務省は米国債価格のさらなる下落を阻止できても、財政赤字・インフレ・債務供給による圧力を取り除くことはできず、単にその圧力を他の市場に転嫁するだけだということです。
長期金利が人為的に抑えられると、ドルの魅力が低下し、輸入価格や金融環境にも影響を及ぼし、最終的にはインフレを再び押し上げる可能性があります。Shahは、債券市場が発するシグナルは明解であり、財政政策、金融政策いずれもより一層引き締めが必要だと警告しています。
これは市場がFRBによる利上げへの賭けを再び始めたことも意味します。フェデラルファンド先物では、FRBの10月会合での利上げ確率が約56%に上昇し、1週間前から7ポイント強上昇しています。
金と新興市場通貨が主役へ?
ドイツ銀行のアナリストMichael Hsuehは月曜日、金価格は1トロイオンスあたり4800ドルの目標を突破する可能性さえあるとし、財務省の政策転換が金の強気ストーリーをさらに強化していると述べました。
著名投資家Ray Dalioも、金やbitcoinへのオーバーウェイト継続を勧め、米国政府の制御の効かない支出が最終的に債務危機に発展しかねないと警告しています。彼は、モデルポートフォリオにおける金の割合は15%に達してもよいと考えています。
しかし、市場は「価値下落取引」が確定的なトレンドになったとは必ずしも見なしていません。Social Discovery Venturesの投資責任者Alexander Lisは、FRBが財務省に協調する意思が確認できない限り、このロジックに全面的な賭けを行う段階ではないと指摘しています。
注目すべきは、米国債と新興市場通貨の伝統的な関係が変化しつつあることです。これまで米国債利回りの上昇は通常ドル高を意味し、新興市場資産を圧迫してきました。現在、この傾向が瓦解しています。米国長期債が圧迫される一方、新興市場通貨はむしろ好調です。
背景には、投資家が米国政府が最終的にインフレやより緩和的な政策―米国債買戻しを含む―によって債務負担を緩和するのではないかと強く懸念し始めていることがあります。もしドルの実質価値が持続的に低下すれば、金やコモディティが恩恵を受け、南アフリカ、コロンビア、チリといった資源国型新興市場にもより多くの資金が流入する可能性があります。
Monex Europeのマクロ調査責任者Nick Reesは、ドル価値下落への懸念がさらに高まれば、コモディティ通貨にとってより有利な環境が整うだろうと述べています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
NVIDIAの決算発表、Anthropicの1兆ドルIPOが続々登場!AI取引のさらなる試練は来週
黄仁勋の辞任による余波が続く中、来週のAI分野は「二重の大きな試練」を迎えることになる:Nvidiaの「ポスト黄仁勋時代」初の決算発表で、「業績が予想を下回った場合、市場からの厳しい制裁が強まる」とみられている。一方、Anthropicは1兆ドル規模の評価を持つ大型IPOを控えており、2つの大きなサスペンスが次々と浮上している。これらは、世界の資本市場におけるAIへの信仰が今後も続くかどうかを直接左右することになる。

ゴールドマン・サックスの世界株式市場見通し:来年AI資本支出がピークに達し、利益成長が“大幅減速”、クラウド大手が“ディフェンシブ資産”に
ゴールドマン・サックスの2027年グローバル株式戦略によると、AIへの資本支出ブームは頂点に近づいており、世界的な利益成長率は大幅に鈍化する見通しです。S&P500の利益成長率は36%から11%に低下する見込みで、減価償却による圧力も徐々に顕在化しています。しかし、クラウド大手の評価は予想PER19.7倍まで調整されており、必需消費財セクターより低く、「相対的に防御的な」資産と見なされています。ゴールドマン・サックスはS&P500の目標株価を8700ポイントと予測しており、米国と日本の比重を高め、欧州の比重を抑えることを推奨しています。
1350億ドル相当のNvidia株式を保有する黄仁勳氏は売却して現金化するのでしょうか?
黄仁勋氏が退任した後、彼が保有する約8.12億株、時価総額1350億ドルに及ぶNvidiaの持ち株が株価の「大きな圧力」となっている。売却が可能かどうかは法的および市場の二重の制約を受けており、未公開のネガティブ情報が開示された後にのみ適法に売却できる。また、この規模は市場全体の6営業日分の出来高に相当し、大規模なキャッシュ化には数ヶ月を要する見込みである。

伝統的なクリスマスラリー、今年の米国株式市場にもあるのでしょうか?
米国株式市場はテクニカル面およびポジション面での同時回復を受けて、ゴールドマン・サックス、モルガン・スタンレー、JPモルガンが相次いで年末の反発シグナルを発信しました。ポジションが大幅に解消され、バリュエーションが平均に回帰し、季節的なサポートも加わることでショートカバーの条件が揃いました。しかし、世界の製造業における輸入価格インフレの年率は約24%となり、パンデミック時のピークを上回っています。インフレコストは来年第1四半期に集中して期限を迎える見込みです。ゴールドマン・サックスは、年末の盛り上がりが実現すれば、今後の上昇余地を先食いすることになると警戒を示しています。

暗号資産価格
もっと見る


