
Marvell(MRVL.US)第2四半期決算展望:NVLink+Googleデュアルエコシステム、価格設定はまだ追いついていない
 2026/08/27 03:57
1. 投資ポイント 簡要
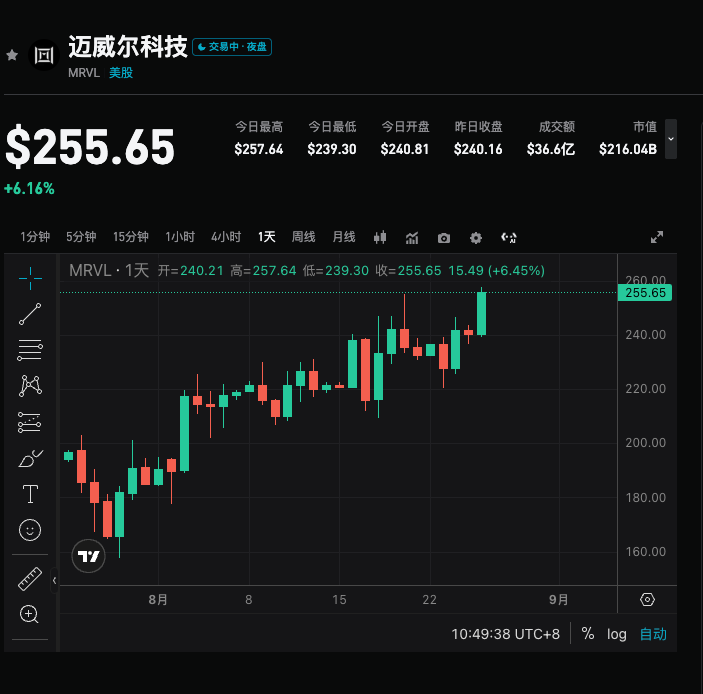
Marvellは2026年8月27日の米国市場終了後に今四半期の業績を発表します。バイサイドの予想では、今四半期の売上高は前四半期比で約15%増(前年同期比で+39.0% YoY)、次四半期のガイダンスは前四半期比で約12%増と、セルサイドコンセンサスをやや上回る水準であり、達成のハードルはそれほど高くありません。アンケート調査を受けた資金の約半数は、今四半期でネット新規チッププロジェクトの発表はないと見込んでいます。単一四半期のインプライドボラティリティは約8.8%で、Nvidiaよりも顕著に高い水準です。市場の関心がしばらく薄れていたものの、過去5ヶ月間でNVLink Fusion参入およびGoogle TPUのフルカスタム協定締結というファンダメンタルズの転換が生じており、今回注目されるのは、経営陣が協業を検証可能な収益計上タイムテーブルへと転換できるかどうかです。
2. 4つの大きな注目点
注目点1:市場がなぜ事前織り込みをためらうのか
カスタムチップ売上は大口顧客案件の進捗と強く連動し、枠組み契約発表の盛り上がりと四半期売上未達の前例から、投資資金は協業発表を割り引いて受け止める傾向があります。Broadcomと比較した際、Marvellは同等の複数顧客による拡大実績に乏しく、2028会計年度の予想PERは約35倍で業界平均十数倍に比べ高水準にあり、バリュエーションが先行消化と指摘されています。アクティブファンドの一部はこれまでETF組み入れによるパッシブ買いを主に享受し、リバウンド後は既に減らしているため、ポジションは軽く、期待値も低い状況です。
注目点2:Nvidiaエコシステムでのポジションがストーリーからオーダーに転換するか
今年3月末、NvidiaはNVLink Fusionを通じてMarvellをAIエコシステムに組み込み、同社がカスタムXPUおよびNVLink互換縦型拡張ネットワークを提供し、シリコンフォトニクスでも協業、Nvidiaは約20億ドルを投資しました。これによりMarvellは汎用GPUインターコネクトでも存在感を示します。カンファレンスコールでは、関連製品が既にガイダンスに含まれるのか、それともまだストーリー段階なのかを確認する必要があります。
注目点3:Google協定の「1200億ドル規模」を手持ちオーダーと誤解しないこと
8月19日に発表、7月29日に締結されたGoogle協定は、TPUエコシステム向けカスタムチップ(推論アクセラレータ、ストレージコントローラ、ネットワークカード、メモリインターフェース、ニアメモリコンピューティング)を網羅しています。MarvellはGoogleに約5897万株のワラントを発行し、行使価格は206.58ドル、総額は約122億ドル、すべて行使されればGoogleの持株比率は約7%になります。ワラントは累積調達額に応じて権利が発生し、5億ドルごとに1区分、全240区分、2033会計年度までに累計で1200億ドルの調達規模に相当します。これは上限値であり、受注金額ではありません。機関投資家の試算では協定に含まれる事業規模は約200億ドルで、バイサイドによる2027会計年度総売上高予想約120億ドルと比較して、十分なアップサイドが期待されるものの、具体的な収益計上スケジュールが必要です。
注目点4:定性的な情報が今四半期の成長率以上に方向性を決定
数値上のハードルは高くありませんが、実際に株価を決めるのは3つのポイントです。Googleからの売上がいつからカウントされるか(ワラントは2027会計年度第3四半期より帰属、開始時点は近い)、Microsoft Maiaなど既存プロジェクトの説明がより積極的になるか、シリコンフォトニクス/CXLといった周辺事業がガイダンスに定量的に組み込まれるか。もし枠組み発表の繰り返しにとどまり、実行タイムテーブルが示されない場合、高いボラティリティと35倍のバリュエーションが重なり、下方リスクも拡大します。
3. リスクとチャンスが共存
上昇を促す要因:
Google協業の収益計上スケジュールを明らかにし、次四半期または中期ガイダンスを上方修正。
Microsoft Maiaや既存大口顧客プロジェクトへの記載強化で特定ストーリー依存からの脱却を証明。
シリコンフォトニクス、CXLなどの周辺事業も定量的ガイダンスに入り、「ダブルエコシステム」プレミアムを強化。
下落リスク:
経営陣によるGoogle関連の言及が曖昧な場合、市場は協定を「オプション」と見なし、収入とは見なさない。
今四半期でネット新規プロジェクトがなく、カスタムチップの「発表ばかりで納品が遅い」印象が強まる。
8.8%のインプライドボラティリティ下で、期待値ギャップの取引が両方向に拡大し、バリュエーションがファンダメンタルズ改善よりも速く剥落する可能性。
4. トレード戦略提案
ロングロジック: 低い期待値と軽いポジションという背景のもと、収益計上タイムテーブルと既存プロジェクト基準が同時に現実化すれば、市場は「GPU陣営+ASIC陣営」というダブルサプライチェーンの地位を追い価格補正する可能性。
ショートリスク: 協業が依然枠組み段階にとどまる、あるいはワラント構造が受注よりも希薄化を優先すると解釈されれば、決算発表夜に株価は大きく下落する恐れ。
主要データ:
* 今四半期売上高が前四半期比で約15%(前年同期比+39.0%YoY)に近いかどうか
* 次四半期ガイダンスが前四半期比で約12%に達するか
* Google関連収益の開始時点、カウントタイミング、ガイダンスでの定量化
* Microsoft Maia及びネット新規チッププロジェクト
* シリコンフォトニクス / CXLがガイダンスに含まれるかどうか
トレード水準の参考(8月26日終値約245.11ドル、アフターで一時253–256まで上昇)
- レジスタンス: 251〜253、258〜262、270〜275ドル
- サポート: 236〜238、228〜230、220〜222、211〜216ドル
- 想定超: 251〜253をしっかり突破すれば258〜265を上値目標に、245〜248の押し目で買い下がり可能
- 想定未満: 236〜238を割れると228〜230まで下落も、さらに220または211〜216ゾーンを注視
運用アドバイス: ポジションが軽いもしくはノーポジの場合、オッズ構造は非対称と判断されるが、カンファレンスコール前のフルポジションは推奨されません。すでに大きくポジションを持っている場合、決算前にレバレッジを増やすのは避けましょう。
株式期間限定キャンペーン実施中:8月新規ユーザー特典:米国株の購入でNvidia株をプレゼント 今が取引のチャンス!
もし株式rtoken初心者で現物株の取引を始めたばかりなら、以下の投資教育動画で一通り理解できます!
「株式現物 vs 株式契約 vs 従来型米国株:メリット・デメリット、所有権とレバレッジ徹底比較」
「UEXで勝てる株式トークンやETFを選ぶには?2つの重要指標でリスク回避」
免責事項:本内容は参考情報であり、投資助言ではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
バンク・オブ・アメリカのハートネット氏:強いドルが世界の流動性に衝撃を与え、リスク資産の参入は当面困難、転換点は来年春に延期
バンク・オブ・アメリカのチーフ・ストラテジストであるHartnett氏は、リスク回避の立場を維持し、参入のタイミングを来年の春まで遅らせる考えを示しました。ドルインデックスは年初来の最高値を記録し、高騰する原油価格と粘り強いインフレが重なり、彼が掲げる三大参入条件はいずれも満たされませんでした。彼はドルのピーク時期を来年2月から3月に先送りし、世界的な利上げサイクルの最終局面も来年4月のFOMC会合まで延長すると見込んでいます。現時点では、リスク資産が「高すぎて強気にはなれず、防衛策があっても空売りも難しい」状況と述べました。
米国株新規上場銘柄解説|聚能科技(NENG.US):ショート動画広告ブームの「仲介業者」、ロングテールの流量ボーナスはいつまで享受できるか?
今回の資金調達規模の引き上げにより、聚能科技の評価額は約13%増加しました。

NVIDIA、顧客の担保規模を削減

今週市場の「意外」:米国債利回りとテクノロジー株債が同時に上昇
野村証券のストラテジストMatsuzawaは、米国株のテクノロジー株の上昇は主にテクニカルな修復によるものであり、市場はAI投資への信頼を再構築していないと考えています。米連邦準備制度の利上げ予想が急速に高まり、12月の利上げの暗示確率は111%に達しています。もしハト派の当局者が過度な引き締め予想を修正できなければ、テクノロジー企業の資金調達圧力が再び現れ、株式と債券の同時上昇は続かない可能性があります。

暗号資産価格
もっと見る


