Bitget App
スマートな取引を実現
暗号資産を購入市場取引先物StocksBitget Earn法人AIやその他
Hyperliquidの2,490億ドルの取引高リード—HYPEは自ら生み出した熱狂を乗り越えられるか?

Hyperliquidの2,490億ドルの取引高リード—HYPEは自ら生み出した熱狂を乗り越えられるか?

AMBCryptoAMBCrypto2026/08/29 05:38
原文を表示

Hyperliquid [HYPE]は止まることを知らない。しかし、市場はそれほど単純に安定しているわけではない。強固な外見の裏側では、不安定さが見え始めている。

その理由はこちら。

Hyperliquidは独自のリーグに

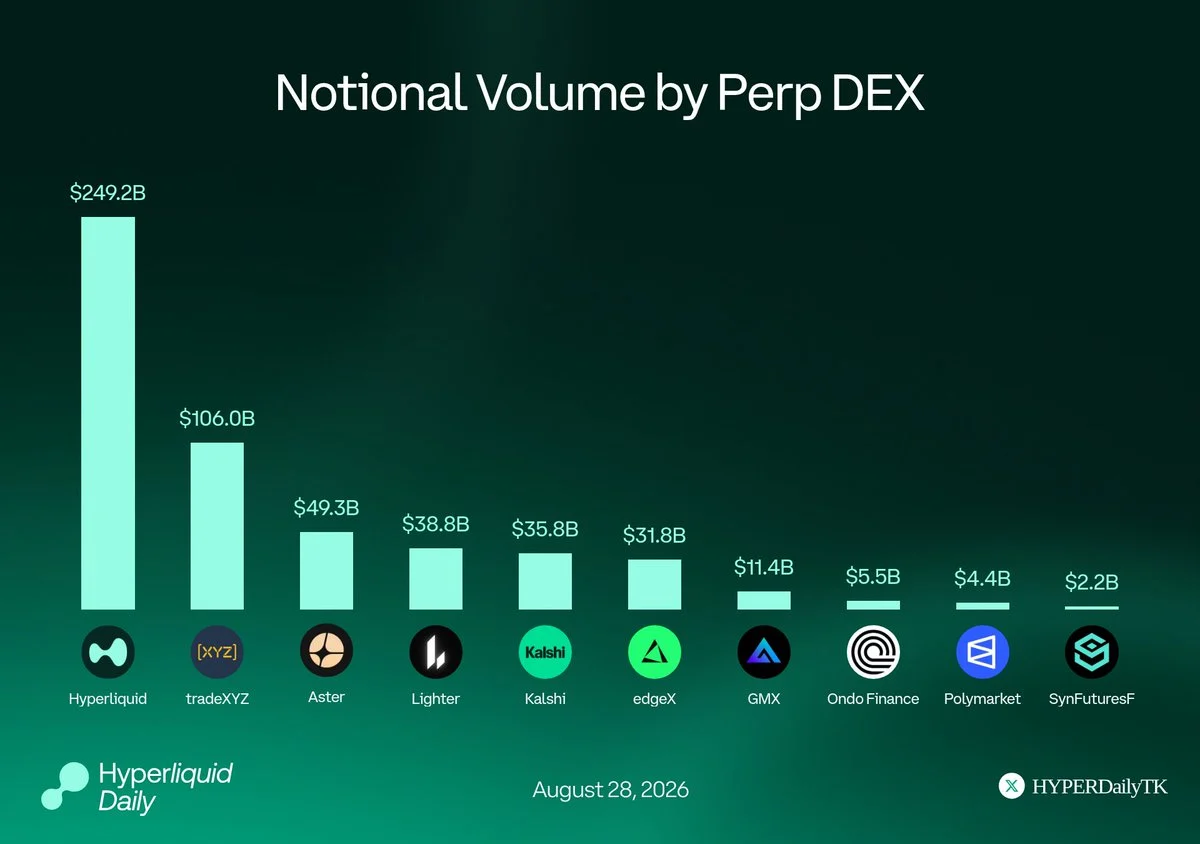
Hyperliquidの名目取引量は2,492億ドル。これは、最も近い競合であるTradeXYZの1,060億ドルの2倍以上となっている。

@media only screen and (min-width: 0px) and (min-height: 0px) { div[id^="bsa-zone_1774359638628-7_123456"] { min-height: 50px; transition: min-height 0.3s ease; } } @media only screen and (min-width: 640px) and (min-height: 0px) { div[id^="bsa-zone_1774359638628-7_123456"] { min-height: 90px; } }
AD

Asterは493億ドル、一方でLighter、Kalshi、edgeXはいずれも400億ドル未満となっている。

流動性はさらに流動性を呼び、そしてすぐに自己強化型となる。取引量が増えれば市場は深くなり、さらに多くのトレーダーが集まる。

Hyperliquid StrategiesはHYPEを大型バランスシートの賭けへ

信じているのはトレーダーだけではない。

Nasdaq上場のHyperliquid Strategiesは、HYPEのトレジャリーを2,930万トークンまで倍以上に増やした。これらは6月30日時点の会計年度末で19億ドルの価値があった。

これは単一のエコシステムに対するかなり大きなコミットメントだ。また、多くのトークンがステーキングされており、これらの資産はより多くの利回りのために活用されている。

トレーダーが片側に偏り過ぎ?

全てが順風満帆ではない。同じ方向に傾き過ぎているトレーダーが多過ぎる。

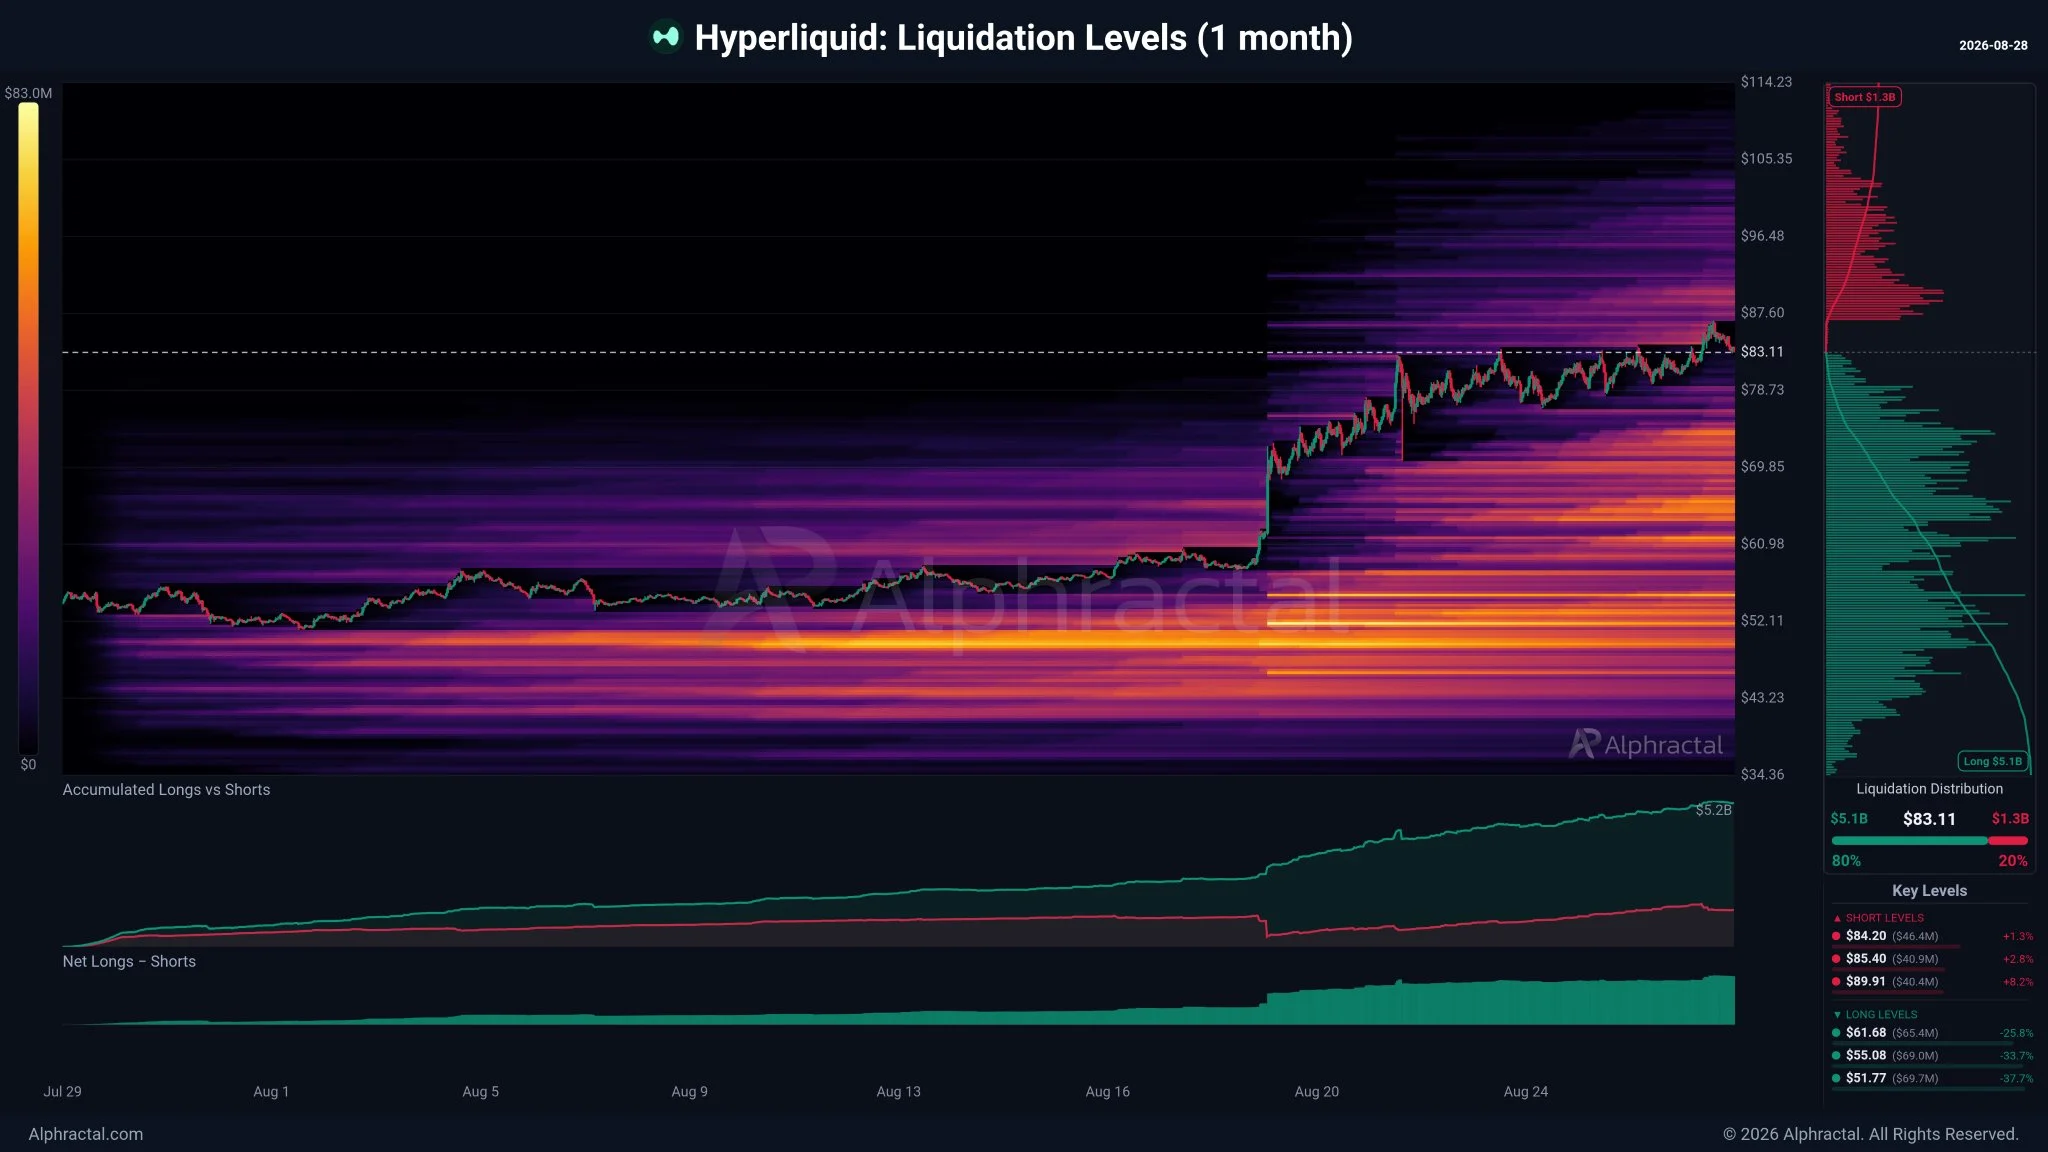
1ヶ月の清算ウィンドウでは、清算リスクの約80%がロング側、ショート側は20%となっている。

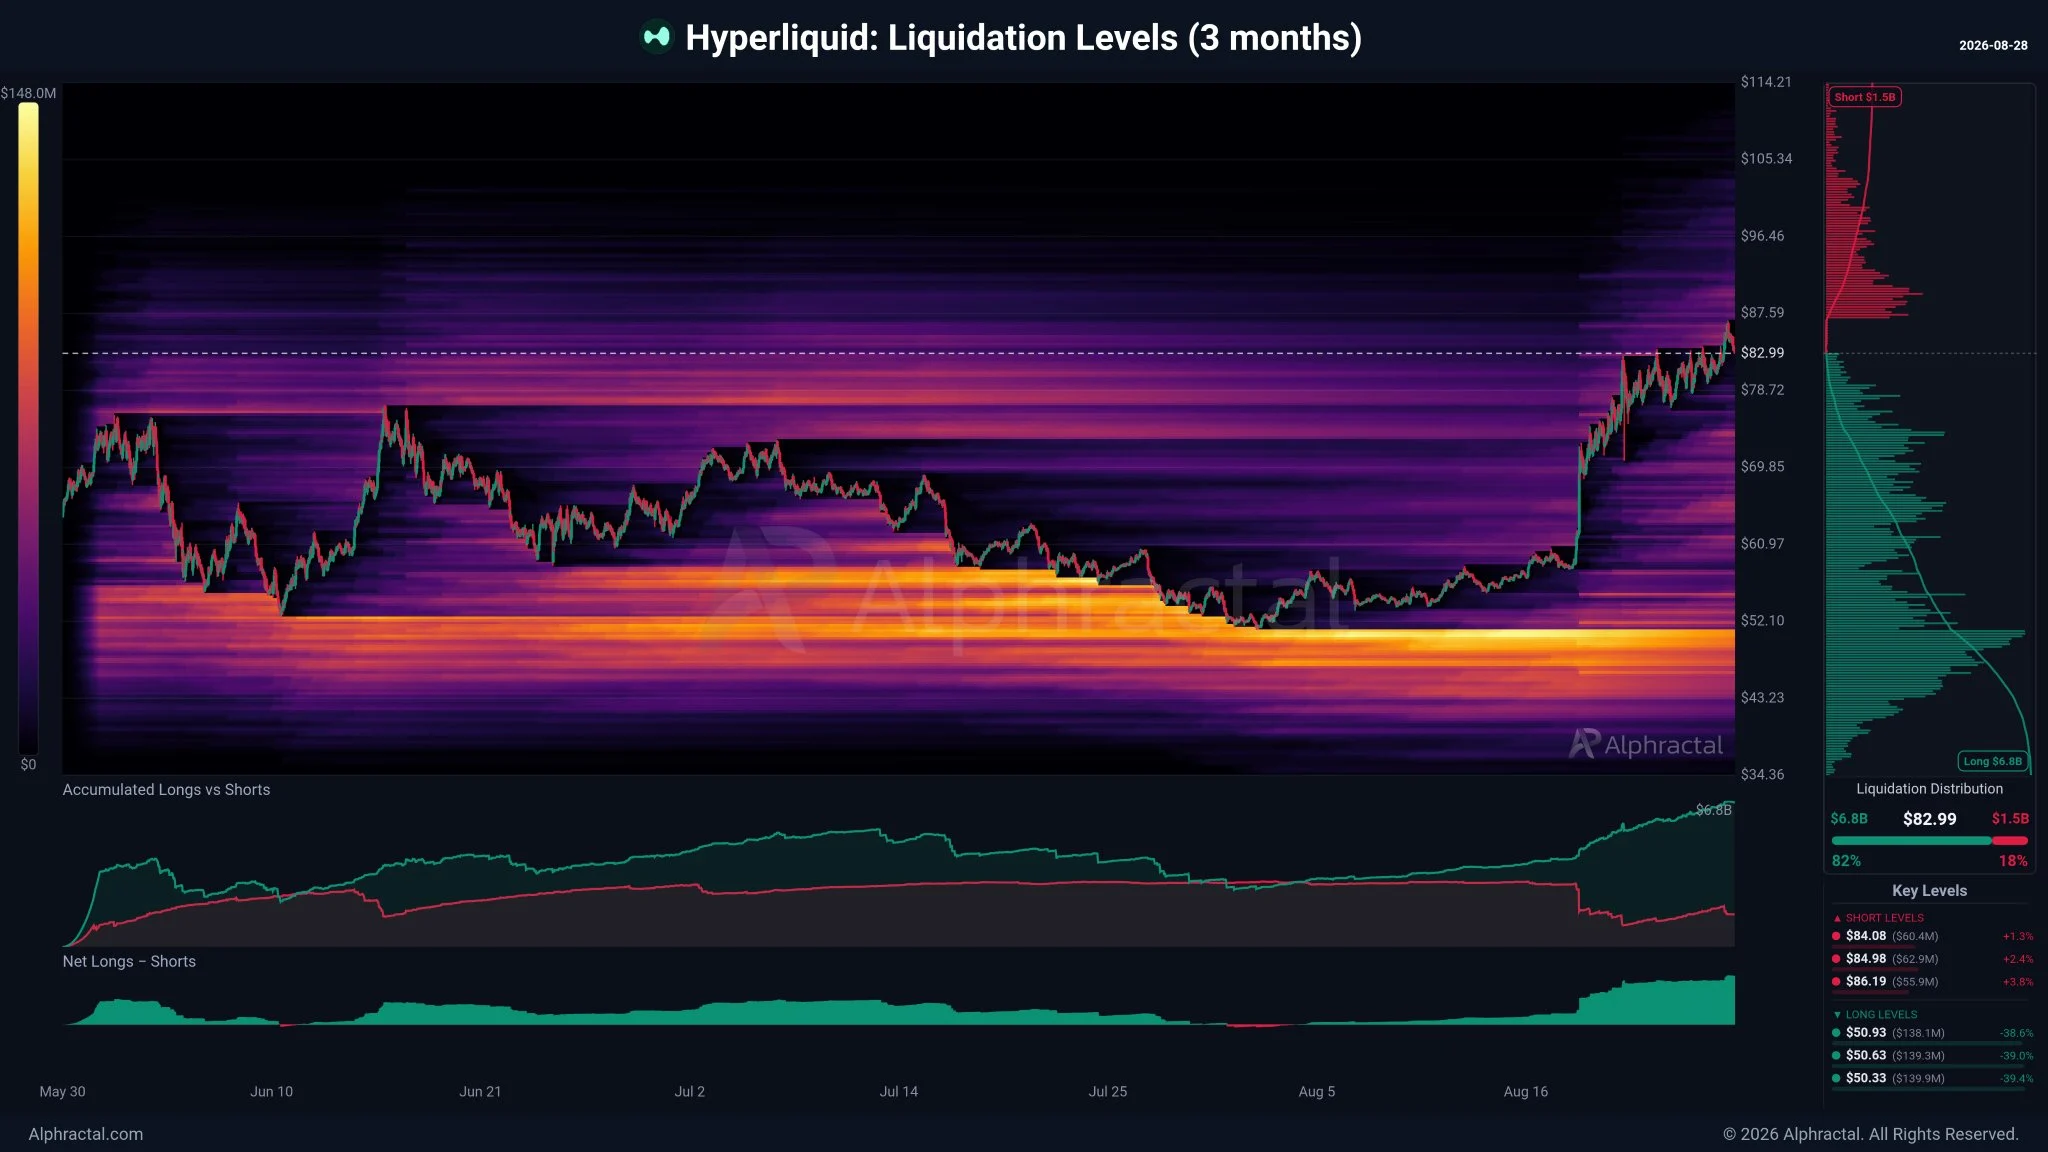
3ヶ月になるとさらに極端で、ロングが82%、ショートが18%となる。

価格下落の方がより現実的なシナリオに見える。

懸念されているのは、HYPEの成功が市場を強気のポジションへ引き寄せ過ぎたこと。短期的な市場構造は、後から買った投資家を痛めつける可能性がある。

ショックアウトに耐えられるか?

次の動きは、見た目ほど重要ではないかもしれない。

もしHYPEがこの水準を維持できれば、さらに上昇する力があるかもしれない。大量のロングポジションがクローズされれば、価格は流動性の薄い水準まで下落する可能性がある。

見逃せない分かれ道がある。

最終まとめ

  • HyperliquidがパーペチュアルDEX取引量でトップ。Hyperliquid StrategiesはHYPEの約19億ドルを保有。
  • 強気ポジションが巻き戻された場合、急速に状況が悪化する可能性。
News Image 0News Image 1News Image 2
0
0

免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。

PoolX: 資産をロックして新しいトークンをゲット
最大12%のAPR!エアドロップを継続的に獲得しましょう!
今すぐロック

こちらもいかがですか?

BUZZ-インドKotak Mahindra銀行は第2四半期の貸出増加によって株価が上昇;Goldman Sachsは「買い」評価を再確認

10月6日 - インドのKotak Mahindra Bank KTKM.NSの株価は3.3%上昇し、429.80ルピーとなりました。Kotak Mahindra Bankは、2027会計年度第2四半期の純貸出額が24.7%増加したと報告しました。Goldman Sachsは予想を上回る第2四半期の業績アップデートを受けて、「買い」評価を再確認し、目標株価を540ルピーに設定しました。預金の力強い成長と貸出のオーガニックな増加を鑑み、2026~2029会計年度の1株当たり利益の複利年間成長率(CAGR)予想を19%に上方修正しました。貸出のオーガニックな成長率が前四半期の15%から19%(前年同期比)に上昇したと指摘し、小口金融・中小企業向け貸出と商業銀行業務の支えによりこの勢いが続くと予想しています。37人のアナリストによる平均評価は「買い」で、目標株価の中央値は470ルピーです(LSEGのデータ)。同株は年初来で5.5%下落しています。

路透社•2026/10/06 04:46

シティグループ:日本国債の利回りはピークに近づいている可能性があり、財政の展望が徐々に明確になることで投資の魅力が高まるだろう

シティグループのストラテジストは、日本国債の利回りがピークに近づいている可能性があると考えており、日本の財政政策の見通しが徐々に明確になるにつれて、金融機関が日本国債への投資を増加させると予想しています。

智通财经•2026/10/06 03:57