
金と銀は日中に揃って2週間ぶりの安値に急落、多くの地域で債券利回りが急騰し最大の圧力となる

火曜日の欧州市場では、貴金属は先週から続く下落基調を維持しています。米国、欧州、日本など各地の債券市場で同時に売りが発生し、長期金利が急速に上昇しています。一方、米国とイランの対立が再び激化しており、エネルギー価格とインフレ期待を押し上げ、市場は主要中央銀行が金融引き締めを維持、あるいは更なる利上げを行うとの観測を強めています。
高金利による圧力がリスク回避需要を一時的に上回り、金は3日連続で弱含む展開となっています。執筆時点で、現物金は火曜日の日中で約1.8%下落し、1オンスあたり4,370ドル付近まで下落、8月19日以来の安値を記録しました。この2取引日で金価格は累計3.5%以上の下落となっています。現物銀は約3%下落し、1オンスあたり64.5ドル付近となっています。
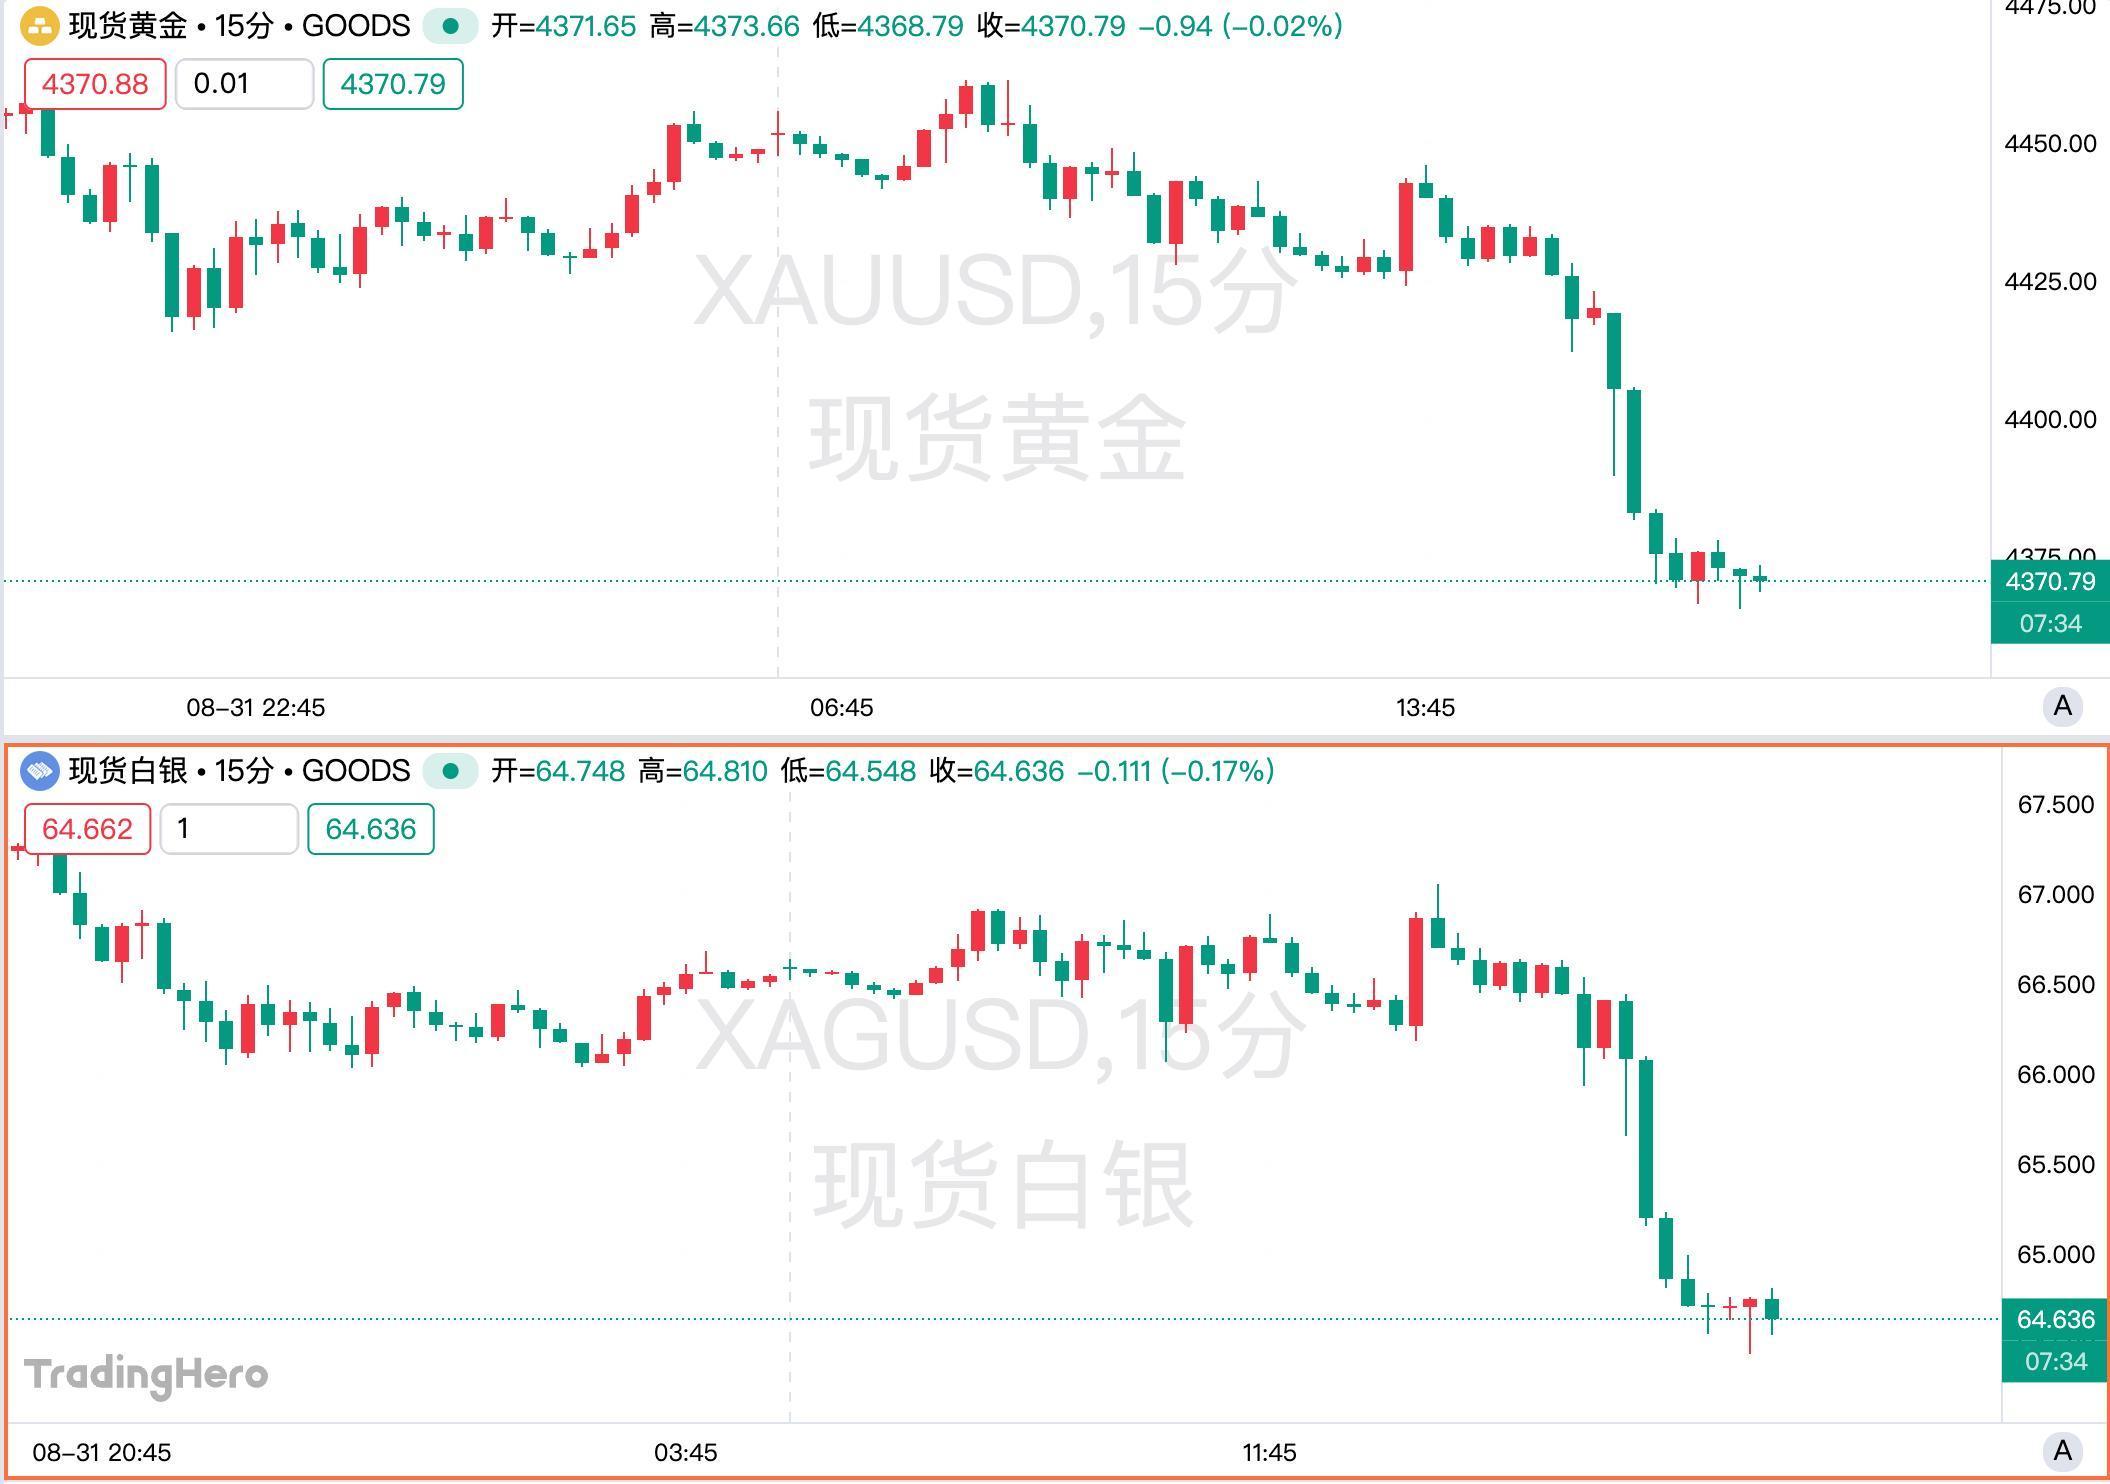
現在の金相場は、相互にせめぎ合う市場ロジックに直面しています。米国とイランは1か月ぶりに再び直接的な交戦に発展し、本来はリスク回避の買い需要が強まるはずですが、同時にこの対立がエネルギーコストを押し上げ、世界的なインフレ圧力を高めています。もしインフレが再加速すれば、FRBなど主要中央銀行による金融引き締めの可能性も高まります。より高い金利と債券利回りは、利息を生まない金には直接的な重しとなります。
米欧日で長期利回りがそろって上昇、日本10年債が3%突破
この圧力はまず債券市場に表れており、再び欧米各地で売りが広がっています。火曜日、米10年債の利回りは4.75%を上回り、2025年1月以来の高水準を記録しました。ユーロ圏の指標となる独10年債利回りは3.34%に達し、15年ぶりの水準まで上昇しました。30年債利回りは3.83%まで上昇し、2011年以来の最高値となりました。
日本の債券市場では、さらに大きな変動が見られます。日本の30年債利回りは4.18%を突破し、過去最高を更新しました。10年債利回りも場中で3%を突破し、1996年以来初のこととなります。1年前、日本の10年債利回りは現在の半分程度でした。
ほぼゼロ金利で長期資金調達を行ってきた日本にとって、10年債利回りが3%に上昇したことは重大な意味を持ちます。市場は日本政府の財政耐久力、日本銀行の将来的な利上げ余地、そして日本から海外債券市場への資金流れの変化を再評価し始めています。
世界的な利回り上昇の背景には、インフレ要因だけではありません。大手テック企業がAIインフラ構築のための大規模な資金調達を進めており、政府債券とグローバル資本を争奪しています。一方で、主要経済圏で財政赤字と政府債務が高止まりし、債券発行規模が拡大していることも、供給圧力を一層強めています。
金にとって、このような環境は特に不利です。金自体は利息を生まないため、政府債券がより高い無リスク利回りを提供すれば、金保有の機会コストが上昇します。
Saxo Bankのコモディティ戦略部門責任者Ole Hansen氏は、先週金曜日のFRB議長ウォシュのタカ派的な発言を受けて、世界的に債券利回りが継続的に上昇しており、金価格の下落圧力が増していると述べています。
先週、金価格は一時3か月ぶりの高値に達したものの、ウォシュがジャクソンホールでの世界中央銀行会議でさらに強いインフレ抑制姿勢を示したことを受けて、金は先週金曜日に1日で3%以上下落し、11週間ぶりの大幅な下げ幅となりました。ウォシュは、インフレ率が2%目標に回帰していると確信できない限り、FRBは「さらなる行動を取る必要があるだろう」と述べました。
その後、市場は金利見通しを素早く再評価しました。CME FedWatchによると、現在のFRB9月利上げの織り込み確率は約66%に上昇しています。ウォシュ発言前は約36%でしたが、発言後は60%以上に上昇しています。
米イラン対立で原油高、リスク回避ロジックよりインフレ懸念が優勢
市場が利上げ期待を高めるもう一つの要因は、本来であれば金価格の支援材料となる地政学的リスクから生じています。最近、米国とイランが1か月ぶりに直接攻撃を行い、米軍がホルムズ海峡近くの島を攻撃した後、イランもUAEとヨルダンを攻撃しました。8月31日にはトランプ米大統領がイランへのさらなる軍事行動を示唆しました。
今回の交戦で国際原油価格が再上昇しています。金にとって、これはより複雑な連鎖をもたらします。中東の対立激化による原油高、エネルギーコスト上昇はインフレ圧力を高め、それによって中央銀行は高金利維持や追加利上げを余儀なくされる可能性が高まります。
そのため、地政学リスクがリスク回避需要を強めつつも、結果的に債券利回りや金利見通しの上昇を通じて金の評価を押し下げています。現時点では、市場は明らかに後者をより意識しています。
今回の調整前、金価格は強い8月を終え、累計10%近く上昇し、1月以来最大の月間上昇率を記録しました。米財務省が8月中旬に思いがけず国債買取規模を拡大したことで、金相場は上昇に拍車がかかり、いわゆる「通貨価値下落トレード」(主権債務拡大・財政持続性・法定通貨の長期購買力低下への懸念)が再燃しました。
しかし、ウォシュのタカ派発言で取引流れが一時的に転換し、金相場は現在200日移動平均線を再び下回っています。TD SecuritiesアナリストのBart Melek氏らは、金価格は今後も緩やかに下落する可能性があるものの、1オンス4,000ドル割れのような大幅下落にはなりにくく、ドル安を巡る投資ロジックが引き続き下支えとなるだろうと指摘しています。
今後、金相場の動向は主に米国の雇用データが現在高まる利上げ期待を変えることができるかどうかに左右されます。投資家は9月2日のADP雇用報告と、9月4日の米雇用統計に注目しています。
雇用が依然強ければ、FRBの追加引き締め観測はさらに強まる可能性があります。一方、雇用が明らかに弱まれば、最近急上昇している米国債利回りや利上げ見通しは再び試されることになりそうです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
NVIDIAの決算発表、Anthropicの1兆ドルIPOが続々登場!AI取引のさらなる試練は来週
黄仁勋の辞任による余波が続く中、来週のAI分野は「二重の大きな試練」を迎えることになる:Nvidiaの「ポスト黄仁勋時代」初の決算発表で、「業績が予想を下回った場合、市場からの厳しい制裁が強まる」とみられている。一方、Anthropicは1兆ドル規模の評価を持つ大型IPOを控えており、2つの大きなサスペンスが次々と浮上している。これらは、世界の資本市場におけるAIへの信仰が今後も続くかどうかを直接左右することになる。

ゴールドマン・サックスの世界株式市場見通し:来年AI資本支出がピークに達し、利益成長が“大幅減速”、クラウド大手が“ディフェンシブ資産”に
ゴールドマン・サックスの2027年グローバル株式戦略によると、AIへの資本支出ブームは頂点に近づいており、世界的な利益成長率は大幅に鈍化する見通しです。S&P500の利益成長率は36%から11%に低下する見込みで、減価償却による圧力も徐々に顕在化しています。しかし、クラウド大手の評価は予想PER19.7倍まで調整されており、必需消費財セクターより低く、「相対的に防御的な」資産と見なされています。ゴールドマン・サックスはS&P500の目標株価を8700ポイントと予測しており、米国と日本の比重を高め、欧州の比重を抑えることを推奨しています。
1350億ドル相当のNvidia株式を保有する黄仁勳氏は売却して現金化するのでしょうか?
黄仁勋氏が退任した後、彼が保有する約8.12億株、時価総額1350億ドルに及ぶNvidiaの持ち株が株価の「大きな圧力」となっている。売却が可能かどうかは法的および市場の二重の制約を受けており、未公開のネガティブ情報が開示された後にのみ適法に売却できる。また、この規模は市場全体の6営業日分の出来高に相当し、大規模なキャッシュ化には数ヶ月を要する見込みである。

伝統的なクリスマスラリー、今年の米国株式市場にもあるのでしょうか?
米国株式市場はテクニカル面およびポジション面での同時回復を受けて、ゴールドマン・サックス、モルガン・スタンレー、JPモルガンが相次いで年末の反発シグナルを発信しました。ポジションが大幅に解消され、バリュエーションが平均に回帰し、季節的なサポートも加わることでショートカバーの条件が揃いました。しかし、世界の製造業における輸入価格インフレの年率は約24%となり、パンデミック時のピークを上回っています。インフレコストは来年第1四半期に集中して期限を迎える見込みです。ゴールドマン・サックスは、年末の盛り上がりが実現すれば、今後の上昇余地を先食いすることになると警戒を示しています。

暗号資産価格
もっと見る


