
FRBは昨年、世界の公式な金準備の価値が米国債を上回ったことを軽視しようとしているが、世界の中央銀行の戦略転換は既定路線となっている

ヒュイトンウェブ 9月7日—— 古い格言にこうある:もし何かの重要性をわざわざ説明する必要があるなら、それは既に極めて注目されている証拠である。米連邦準備制度理事会(FRB)が最近発表したリサーチノートは、2025年に世界の公式金準備の価値が、海外政府が保有する米国債残高を正式に超えるという歴史的な出来事を軽視しようとしている。FRBは技術的な説明を試みているものの、世界の中央銀行は現実に金を積極的に購入することで選択を明示した。これは単なる数字の逆転ではなく、グローバルな準備資産配分の論理が根本的に組み替えられる深い変化であり、金が周辺的な資産から中核的な戦略的地位へと脱皮しつつあることを示している。
「隠そうとすればするほど、重要性が際立つ」とよく言われる。FRBが最近、異例のリサーチノートを発表し、金が米国債を上回るという重大なマイルストーンを“背景化”しようと努力を見せたこと自体が、この出来事が現在の金融秩序に与える巨大なインパクトの証左である。
この歴史的な転換点は2025年に訪れ、Azuria Capital LLCの創業者タヴィ・コスタ(TaviCosta)が最初に洞察し、国際通貨基金(IMF)などの権威機関も速やかにその事実を認めた。
FRBの言い訳と現実が示す無言の証明
FRBがこのリサーチノートを発表したタイミングは非常に微妙だ。米財務省が長期国債の買い入れ規模を倍増するリポ計画を発表した直後である。公式には“イールドカーブ・コントロール”とは呼ばれていないが、この施策の裏の動機は明白だ。もし長期米国債市場で十分な民間・機関投資家の需要があれば、政府が直接流動性を注入する必要はないはずだ。この動きはむしろ、長期債への市場の信頼不足を間接的に示しており、金の人気が高まっている現実と鋭く対比される。
金準備が米国債を上回ったという事実について、FRBは2つの一見合理的な技術的説明を提示している。一つは、金の価値の増加は主に価格上昇によるものであり、中央銀行による爆発的な買い増しによるものではないという点。もう一つは、世界の金準備にはブレトンウッズ体制時代からの多額の歴史的保有分が含まれているという点である。これらのテクニカルな説明は、統計手法の細部では正しいものの、次の本質的事実を隠すことはできない:
中央銀行の行動が示す金の揺るぎない戦略的地位
数字の逆転が価格要因によるものだったとしても、中央銀行が実際に買い増しを継続していることは無視できない事実だ。彼らは金の戦略的地位に明確な支持を与えている。世界金協会が発表した『2026年中央銀行金準備調査』によれば、この4年間で世界の中央銀行は年間平均約1,000トンの金を購入しており、これは過去10年間の平均の2倍にあたる。このことは、中央銀行の金購入が短期的な投機ではなく、長期的な戦略遂行であることを物語っている。
さらに注目すべきは市場予想である。調査によると、回答した中央銀行の過去最高45%が今後12か月で金準備を増やすと見ており、89%もの回答者が世界の中央銀行保有金の規模は今後も増加すると考えている。さらに5年後には84%が金の準備資産構成比率が更に拡大すると見込んでおり、一方で74%がドルの比率は低下するとみている。これらのデータは、ブレトンウッズ時代の単なるノスタルジアではなく、世界の主要金融機関が将来のリスクに備えた前向きな戦略配置であり、金への確固たる信頼を明確に示している。
通貨競争を超えて:グローバル金融資産新秩序の再構築
当然、冷静に認識すべきは、金準備の価値が上回ったからといって、ドルの準備通貨としての覇権が即座に失われるわけでも、米国債が世界で最も厚みと流動性を持つ金融資産という地位を急に失うわけでもないということだ。米国債市場の基盤は短期的に堅固ではあるが、それが論点の本質ではない。
変革の本質は、“金がドルに取って代わる”という単純な取引的置換ではなく、グローバル中央銀行の資産配分マインドセットが根本から変わり始めている点にある。中央銀行は金をドル準備に並び立つ、あるいは一部領域では伝統的なドル資産の戦略的代替として位置付け始めている。FRBが技術的分析でこのマイルストーンの心理的インパクトを和らげようとしても、この潮流の根底にある深い論理は否定できない:
まとめ
以上より、FRBが技術的な論拠で金が米国債を超えたマイルストーンを説明しようとしても、その説得力は乏しい。ドルの準備通貨地位は短期的には揺るがないが、世界の中央銀行が金を着実に追加購入し続けるトレンドは、準備資産の対ドル一極依存から多様な戦略へと移るターニングポイントであることを示す。金の戦略的通貨資産としての役割は既に確立されており、ドル準備と並び立つ、さらには周縁的な代替となる動きは逆転不可能な潮流となっている。価値と信認をめぐるこの主導権争いは、やがて世界金融の未来地図を再構築していくことになるだろう。
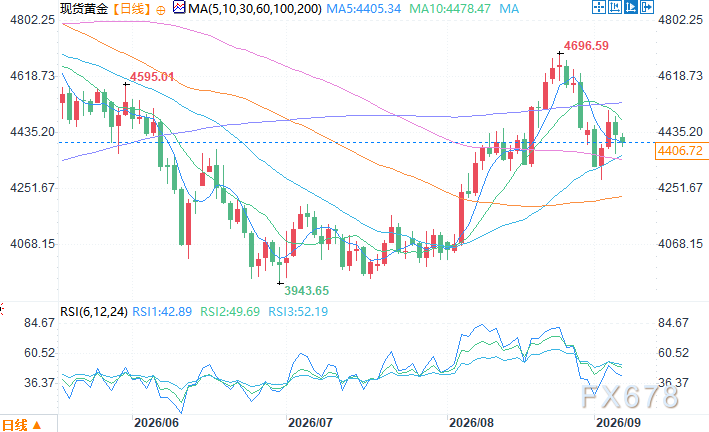
スポット金日足チャート 出典:イーフィトン
日本時間9月7日10:27 スポット金 4407.72ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックスの世界株式市場見通し:来年AI資本支出がピークに達し、利益成長が“大幅減速”、クラウド大手が“ディフェンシブ資産”に
ゴールドマン・サックスの2027年グローバル株式戦略によると、AIへの資本支出ブームは頂点に近づいており、世界的な利益成長率は大幅に鈍化する見通しです。S&P500の利益成長率は36%から11%に低下する見込みで、減価償却による圧力も徐々に顕在化しています。しかし、クラウド大手の評価は予想PER19.7倍まで調整されており、必需消費財セクターより低く、「相対的に防御的な」資産と見なされています。ゴールドマン・サックスはS&P500の目標株価を8700ポイントと予測しており、米国と日本の比重を高め、欧州の比重を抑えることを推奨しています。
1350億ドル相当のNvidia株式を保有する黄仁勳氏は売却して現金化するのでしょうか?
黄仁勋氏が退任した後、彼が保有する約8.12億株、時価総額1350億ドルに及ぶNvidiaの持ち株が株価の「大きな圧力」となっている。売却が可能かどうかは法的および市場の二重の制約を受けており、未公開のネガティブ情報が開示された後にのみ適法に売却できる。また、この規模は市場全体の6営業日分の出来高に相当し、大規模なキャッシュ化には数ヶ月を要する見込みである。

伝統的なクリスマスラリー、今年の米国株式市場にもあるのでしょうか?
米国株式市場はテクニカル面およびポジション面での同時回復を受けて、ゴールドマン・サックス、モルガン・スタンレー、JPモルガンが相次いで年末の反発シグナルを発信しました。ポジションが大幅に解消され、バリュエーションが平均に回帰し、季節的なサポートも加わることでショートカバーの条件が揃いました。しかし、世界の製造業における輸入価格インフレの年率は約24%となり、パンデミック時のピークを上回っています。インフレコストは来年第1四半期に集中して期限を迎える見込みです。ゴールドマン・サックスは、年末の盛り上がりが実現すれば、今後の上昇余地を先食いすることになると警戒を示しています。

Anthropicの上場ロードショー、CEO「どんな市場状況でも気にしない」、そして「約束は少なく、実現は多くしたい」と述べる
AnthropicがIPOに向けて準備を進める中、CEOのAmodeiはロードショーで意図的に控えめな態度を取り、「約束よりも実現を重視する」姿勢を強調し、上場のタイミングや市場の変動に対して落ち着いた対応を見せた。AI関連銘柄の乱高下やNVIDIAを巡る動きについても、Amodeiは上場月や市場環境を特に気にしていないと述べ、コンピューティングパワーへの投資が「最も根本的なビジネス課題」だと率直に語った。
暗号資産価格
もっと見る


