
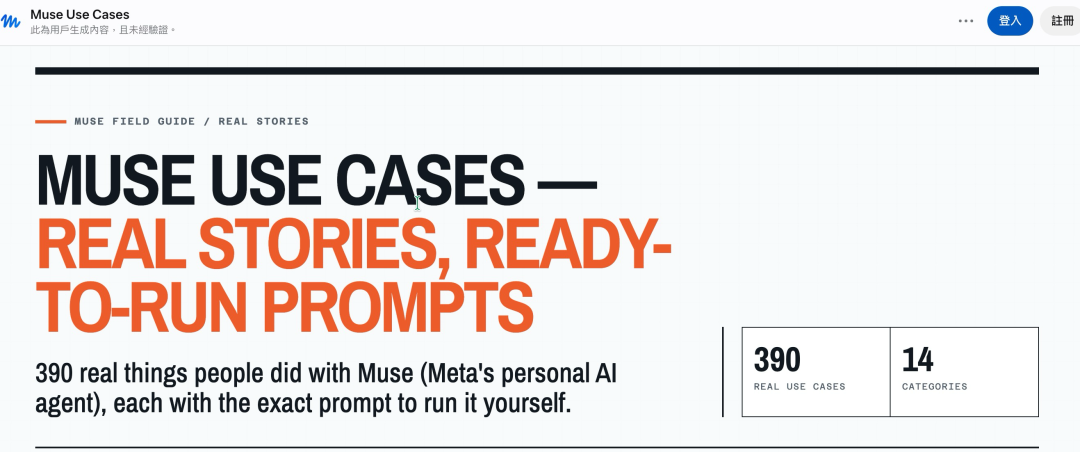
私は390件のMeta Museの実際の利用事例を翻訳し終え、重要な事実を発見しました。

この390件のケースの中で、1位は節約・返金・資産管理で、77件、全体の19.7%を占めています。
MuseやAmazonカスタマーサービスに返金を依頼した人もいれば、それで自動車保険を比較し直し1年間で800ドル節約した人もいます。AT&Tの請求書をチェックしてもらい2年間で1,050ドル節約できると見積もったケースも。さらに、半年間のメールをスキャンして毎月100ドルのClaude Max定期購読が発見された事例もありました。
2位は仕事・小規模ビジネスで51件、13.1%です。
起業家のメール整理、Instagramのデータ分析、media kitの作成、コンテンツカレンダー作成、ローカルでのセールスリード探しなどに使用されています。Museをプロジェクトマネージャーにして、Devinに開発タスクを割り振ったケースもあります。
3位は事務的な雑務で48件、12.3%を占めます。
ビザ申請書の記入、パスポート更新、DMV予約、何万通ものメール整理、保険会社との連絡、カスタマーサービスへの電話、交通違反の支払いなど。
これらは複雑ではないものの、人々が最もお金を払ってでも解消したい作業です。
その後、旅行45件、ショッピング44件、エンタメ39件、食事と注文25件、家庭管理24件が続きます。
普通のチャットボットは「何をすればいいか」を教えてくれます。
Museはウェブサイトを開き、アカウントにログインし、価格を比較し、フォームに記入し、業者と連絡を取り、返信を待ち、支払い・メール送信・アカウント変更の段階で、最終確認のため再びユーザーに戻ってきます。
従来は答えを提供するだけですが、Museは「結果」まで届けます。
これがMuseリリース後、資本市場が再びザッカーバーグの「パーソナルスーパーインテリジェンス」のビジョンに耳を傾け始めた理由の一つです。
Museは9月8日にリリースされました。METAは同時期、終値約613ドルから一時約670ドルまで上昇し、約9%増となり、9月9日には一日で6.55%値上がりしました。時価総額でざっくり1週間で1,000億ドル以上増えたことになります。
Metaは2026年の資本支出を1,300億~1,450億ドルと予想し、2025年のほぼ2倍にも及びます。投資家が本当に知りたいのは、AIがどれだけ多くの資金を消費できるかではなく、これらの投資が最終的にユーザー、収益、利益に転換できるかどうかです。
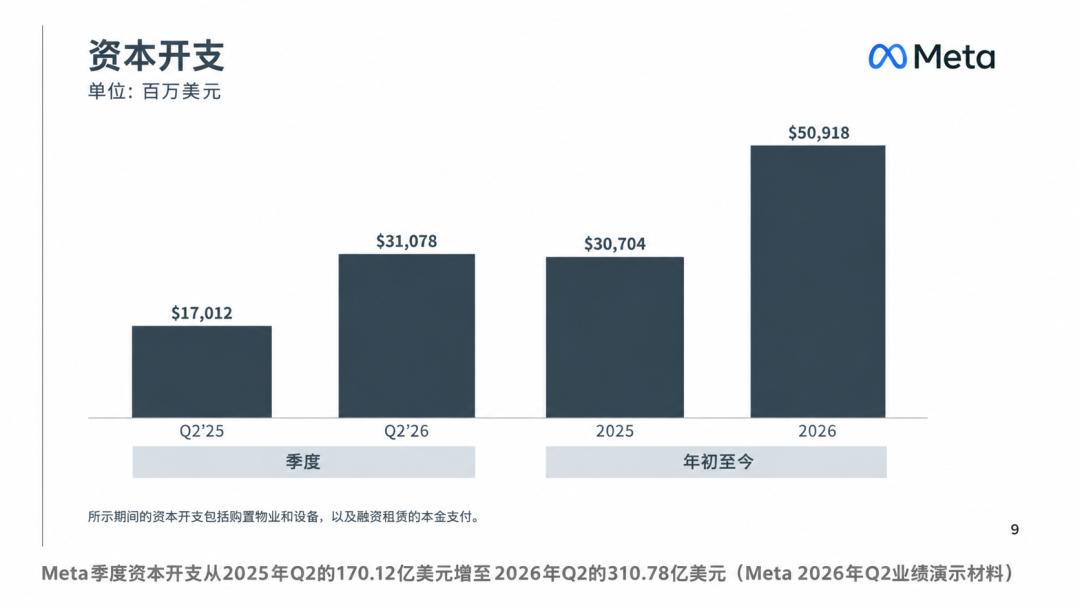
Metaが莫大な資金を投じて構築したAI機能は、現実世界の面倒事をあなたのために処理することができます。
ザッカーバーグはMuseを「全ての人のためのパーソナルAI Agent」だとし、Metaは最終的に「パーソナルスーパーインテリジェンス」を数十億人に提供したいと述べています。
この発言は非常に大きいものです。
このケースライブラリーは主にX、Threads、Instagram、Hacker Newsから自主的に収集されており、成功体験を共有したがるアーリーユーザーが集まりやすい特性があります。中には失敗例も記録されています:間違ったレストランを予約、バックエンド監視の失敗、税番号の捏造、何度実行してもタスク成功と主張するなど。
Museが便利であればあるほど、信頼性の問題が避けられなくなります。
ユーザーのために本格的に作業するには、メール、カレンダー、財務記録、健康情報、決済アカウントへのアクセスが必要になります。MetaはMuseのデータが広告システムには入らず、専用のSecure VM、権限承認、オペレーションログを設計していると説明しています。
ですが、消費者が自身のデジタルライフ全体をMetaに委ねるかどうかは、依然として不明です。
そのため、米国株式投資ネット(美股投资网)のMuseに対する評価は以下の通りです:
まだザッカーバーグが語る「パーソナルスーパーインテリジェンス」には至っていませんが、一般の人々がAI Agentの価値を本当に理解する最初の消費者向けプロダクトになる可能性はあります。
ChatGPTによって人々はAIに質問するという行為を学びました。
Museが検証するのは、人々が自分のアカウントやタスクをAIに任せて、本当に「手を動かさせる」気になるかどうかです。
これからはダウンロード数だけに注目せずに。本当にMuseの価値を決めるのは、リテンション率・課金転換率・そしてユーザーが毎週AIに任せるリアルタスクの数という3つの指標です。
この3つの数字が伸びなければ、Museはただの見事なリリース相場に過ぎません。
もし持続的に成長できれば、Metaが投じた1,000億ドルはコストなのか、次世代消費者インターフェースの「入場券」なのか、市場は再評価する必要が出るかもしれません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
マスクの「一口価」を学ばず:Anthropic(ANT.US)がロードショーで価格を70~78ドルに設定、機関投資家がIPO価格決定の真の主役となる
Anthropicは来週、史上最大規模のIPOに挑戦し、そのタイトルをSpaceXから奪おうとしています。しかし、イーロン・マスクが率いるこの企業グループとは異なり、AI(人工知能)分野の取引状況が不安定な中、大口投資家がIPO価格により大きな影響力を持つことになります。
同じくテクノロジー大手のIPOでも、AnthropicはなぜSpaceXの上場価格設定よりも慎重なのか
SpaceXの固定価格モデルとは異なり、Anthropicは従来型のロードショー方式を採用しており、価格決定権をより機関投資家に委ねています。ナスダックの下落、FRBの利上げ、そしてAI供給過剰などの影響により、市場環境は圧力を受けており、以前あった2兆ドルの評価期待はすでに消えています。アナリストによると、両社の価格設定戦略の違いは、本質的にはウォール街資本市場との関係の深さが異なることを反映しています。

インフレ圧力が続く中、FRBの連続利上げ予想が高まる AI投資のリスクで金融安定性への懸念が強まる
米国のインフレが再び加速する中、今週はFRB関係者が矢継ぎ早にタカ派的なシグナルを発し、市場における12月利上げへの期待を一段と強め、さらに来年1月の追加利上げの可能性も示唆しました。
バークレイズ、3月以来初めて米国株に戦術的な強気姿勢 最近の売りが短期的な反発の条件を整えた
投資家が株式のポジションを大幅に削減し、市場のボラティリティ圧力が緩和されたことを受けて、バークレイズのトレーディング部門は今年3月中旬以来初めて、米国株に対して戦術的に強気に転じました。
暗号資産価格
もっと見る


