
金価格が反発:ホルムズ外交の緩和で原油価格が下落、米国債利回りは依然高水準

匯通網 9月25日報道—— 金曜日(9月25日)米国早朝の取引時間帯、現物ゴールドは堅調に推移し、現物シルバーは大幅に上昇しています。アメリカとイランが再び停戦合意に達する期待が高まり、原油価格は下落しました。ただし、米国債利回りが高止まりし、FRBの利上げ観測も重なり、貴金属は今週も下落する可能性が高い状況です。現物ゴールドは一時1オンスあたり4290.60ドル付近で取引され、日中0.39%上昇しました。現物シルバーは64.446ドル付近で取引され、日中0.96%の上昇となっています。
金曜日(9月25日)米国早朝の取引時間帯、現物ゴールドは堅調に推移し、現物シルバーは大幅に上昇しています。アメリカとイランが再び停戦合意に達する期待が高まり、原油価格は下落しました。ただし、米国債利回りが高止まりし、FRBの利上げ観測も重なり、貴金属は今週も下落する可能性が高い状況です。現物ゴールドは一時1オンスあたり4290.60ドル付近で取引され、日中0.39%上昇しました。現物シルバーは64.446ドル付近で取引され、日中0.96%の上昇となっています。
今週、米国の経済活動データが良好で、新規失業保険申請件数が減少、住宅関連データも改善され、主要な市場の見解として9月のFRB利上げが今回の引き締めサイクルの終わりではないとの見方が広がっています。取引ポジションも金融政策のさらなる引き締めに傾いています。市場のプライシングによると、10月のFRBによる25ベーシスポイントの利上げ確率は約71%となっています。ドルインデックスは2ヶ月ぶりの高値に達した後反落し、現在100.94付近で推移。10年米国債利回りは5.1%付近で維持されています。
米国8月耐久財受注はほぼ横ばいとなり、7月のデータ修正後は0.9%増加となりました。市場予想では今回の数値は0.4%ダウンとの見込みでしたが、予想を上回る結果です。輸送機器を除いた耐久財受注は前月比0.3%増となり、7月は0.7%増でした。この予想を上回る経済指標は全体としてゴールドにはネガティブ要因です。米国東部時間午前10時には最終消費者信頼感とインフレ期待値が発表される予定で、市場は注視しています。商品需要の強さがFRBにさらなる引き締め余地を与えるかが注目されます。
ホルムズ海峡の情勢および米イラン対立は引き続き原油市場の主要リスクとされますが、最新のマーケット状況では外交的な調停がサプライ懸念をある程度和らげています。ニューヨークではアメリカとイランの交渉担当者が段階的な衝突解消案を模索しており、イランがホルムズ海峡を再開し、アメリカがイランへの経済封鎖を解除するといった内容が含まれています。その一方で、フーシ派によるサウジアラビアへの攻撃が続いており、地域の原油供給にはなおもリスクが残ります。
ブレント原油は1バレル98.22ドル付近で8.42%下落、西テキサス・インターミディエイト(WTI)は92.59ドル付近で2.14%下落となっています。原油価格の下落は、米国債利回りやドルのインフレ圧力をマージナルに抑制し、ゴールドには追い風となります。ただし、完全には解消されていない航行リスクのプレミアムが、引き続き貴金属の安全資産買いを支えています。
米国株式市場開場前、世界の株式市場のムードは強気傾向で、AI関連セクターの買いが、原油価格や米国債利回り、中東リスクへの懸念を相殺しました。
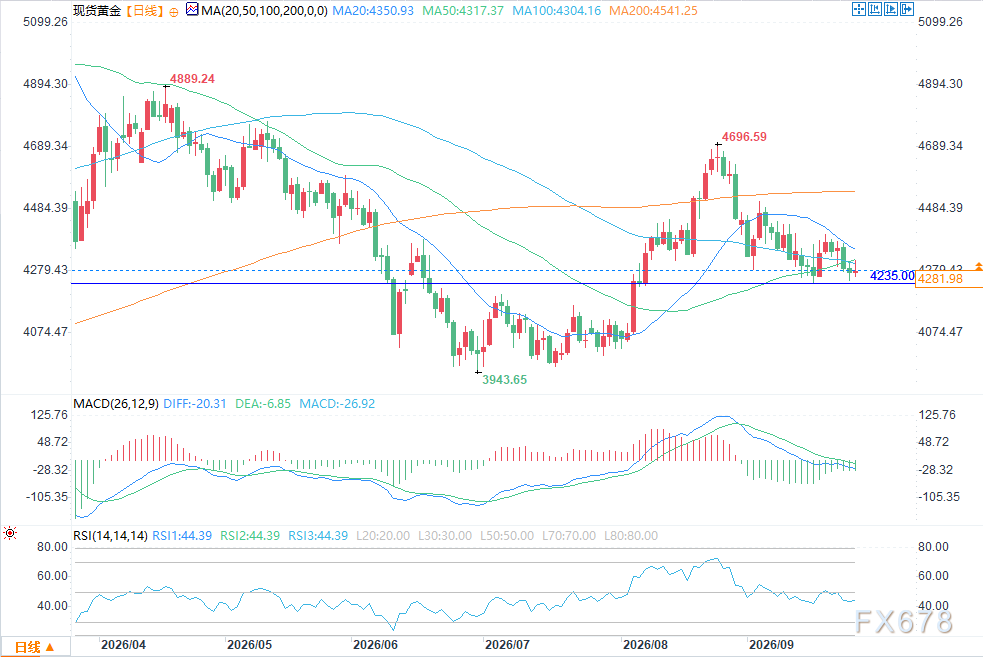
現物ゴールドの強気筋の次の上昇目標:ゴールド価格が4304.00~4345.00ドルのレジスタンスゾーンを確実に上抜けへ;ここを突破すればさらに4396.00ドル、続いて4400.00ドルを目指します。
弱気筋の短期下落目標:ゴールド価格が4245.00ドルを下回ること;より大きな下落目標は4216.00ドル、その後は4181.00~4216.00ドルです。
第1レジスタンスは4304.00ドル、第2レジスタンスは4345.00ドル。第1サポートは4245.00ドル、第2サポートは4216.00ドルです。
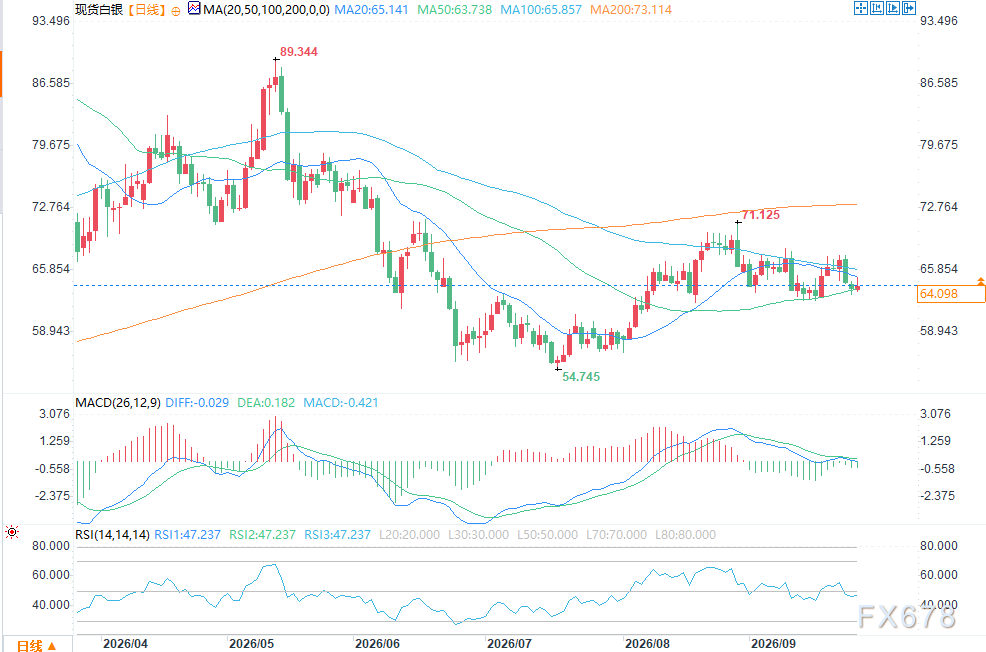
現物シルバーの強気筋の次の上昇目標:シルバー価格を64.920~65.830ドルレンジに到達させること。ここを突破後は67.231ドル、さらに68.000ドルを目指します。
弱気筋の短期下落目標:シルバー価格が62.750ドルを下回ること。より大きな下落目標は62.350ドル、その後は61.460ドルです。
第1レジスタンスは64.920ドル、第2レジスタンスは65.830ドル。第1サポートは62.750ドル、第2サポートは62.350ドルです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
「ICUからKTVへ」!両極端に揺れる「AIストーリー」が投資家を疲れさせる
わずか2週間で、ナスダック100は極端なジェットコースターの展開を見せました。最初は「AI脅威論」により6,000億ドルの時価総額が蒸発し、その後、Metaアシスタントの大ヒットで3兆ドルを回復しました。分析によれば、市場のセンチメントはパニックと強欲の間で激しく切り替わり、本質的なファンダメンタルズから離れています。この激しい変動により、Nvidiaのバリュエーションは過去10年で最低水準まで下落し、ブル・ベア間の対立が激化し、物語に翻弄された高ボラティリティが投資家の長期的な常態となっています。今週、Micronは決算を発表しますが、その結果にかかわらず、市場の激しいセンチメントの揺れは収まりそうにありません。
今週の展望:Micron(MU.US)の決算がAIインフラの質を検証、OpenAIとホワイトハウスのAI会談が共鳴、PCEと雇用統計が10月の利率を方向付け
今週に入り、市場の注目は政治や製品発表から決算やマクロ経済データへと移っています。
5%以上の10年米国債利回りはAI投資ブームを抑えることができなかった、本当の「AIライン」は利回り曲線の逆転か?
債券市場は徐々に経済への警告を発しており、米連邦準備制度(FRB)の一連の利上げ措置が市場の見方を変え始め、人々は米国経済が停滞する可能性についてますます懸念するようになっている。

ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
暗号資産価格
もっと見る


