
世界の債券利回りが2007年以来初めて約4%に迫り、米国債全体の金利水準はこの20年で最高値に達しています。

世界中の債券利回りが2007年以来初めて4%という重要な水準に迫っており、米国30年債利回りも2004年以来の最高水準に上昇、世界の債券市場ではクロスマーケットで同時進行の売りが進行しています。
月曜日、原油価格の上昇とともに、米国債利回りカーブの各年限が全体で7~8ベーシスポイント上昇し、Bloombergグローバル総合債券指数は2007年以来初めて4%に迫りました。
現在、米国の総合的な金利水準は過去20年で最高点に達しており、そのうち10年物実質金利はさらに上昇し、リーマン・ブラザーズ破綻以来の最高記録となっています。
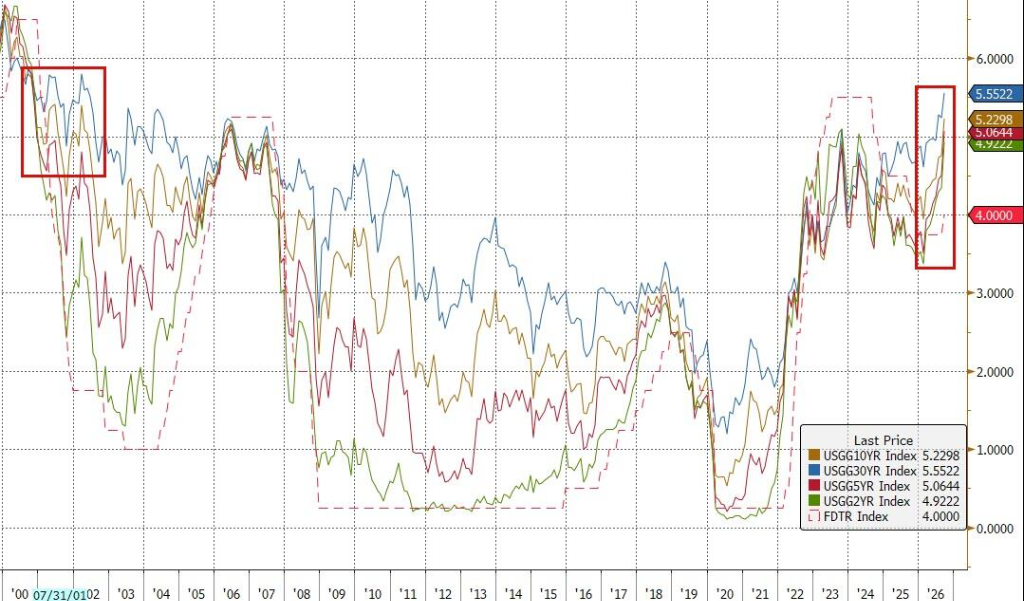
高止まりしているエネルギー価格が米連邦準備制度理事会(FRB)にさらなる利上げ圧力を強いています。2021年以降、米国のインフレ率は目標水準を上回ったままであり、現在のエネルギーコストによる輸入インフレが、インフレ抑制の状況をより困難なものにしています。
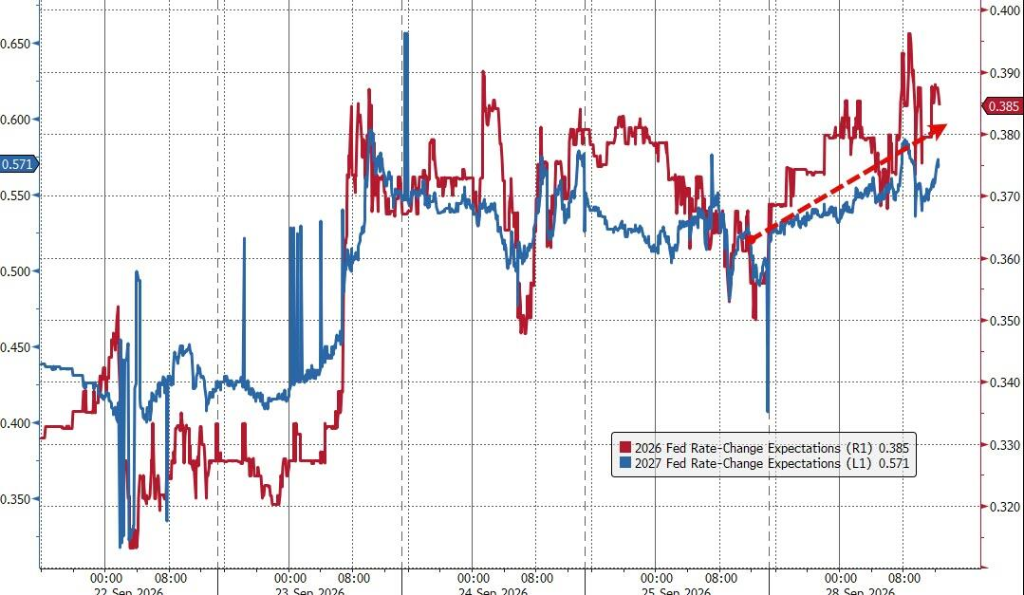
スワップ市場のデータによると、投資家はFRBが今後12か月以内に少なくとも3回、各25ベーシスポイントの利上げを行うと完全に織り込んでおり、更に4回目の利上げの可能性も存在しています。
地政学的要因がマクロの物語を支配、大宗商品価格の上昇が需要を損なう可能性
Bloombergによると、世界の債券利回りが2007年以来初めて4%の水準に迫っています。この水準が重要なのは、市場の注目そのものが価格変動を拡大させ、利回りのさらなる上昇を後押しするためです。
米国30年債利回りは2004年以来の最高水準まで上昇し、今回の売り局面で超長期債が最も大きなプレッシャーを受けていることを示しています。超長期債は金利見通しに対する感応度がより高いため、その利回りが先んじて長年の高値を突破し、市場が長期金利の見通しを再評価している状況が現れています。
金融政策や経済指標が一時的に原油市場の変動を隠していたものの、現在は地政学的な衝突が再び市場の主要な要因となっています。
BMO Capital Markets米国金利戦略責任者のIan Lyngenは、イランでの戦争が世界経済に与える潜在的な波及効果が、依然として現在のマクロの物語を動かす重要な推進力であると述べています。このような外部ショックへの懸念が債券市場に直接波及し、米国債利回りの大幅な上昇につながっています。
原油価格の継続的な上昇は、インフレリスクの高止まりを直接的に強めています。2021年以降目標レンジに戻らないインフレ指標を前に、高止まりするエネルギー価格は、FRBの金融政策の余地をさらに圧迫しています。
スワップ市場の価格付けが示すように、今後1年間の金利経路の見通しはよりアグレッシブになっており、市場はFRBがより長期間、より強力な引き締め政策を取ることを想定しています。
投資家が衝突に関するヘッドラインを注視して取引する一方で、一部の機関は市場がより深刻な経済的リスクを見落としている可能性があると警告しています。Wellington Managementのポートフォリオマネージャー、Brij Khurana氏は、現時点ではイランでの戦争に関するニュースヘッドラインに基づいて利回りの上下変動を取引しているとし、次のように警告しています。
彼らはより大きなマクロ図――これほど長期間にわたり大宗商品価格がこれほど高水準にとどまることで、実質所得がマイナス成長に転じ、最終的に需要破壊が生じる――を見落としている可能性があります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
「エージェントバンク・ラン」がやってくる?Aproloが警告:AIアシスタントが銀行の低コスト預金を引き上げ、金融システムにリスクをもたらす可能性
Apollo Global Managementのチーフエコノミスト、Torsten Slok氏は、消費者がMeta傘下のMuseなどの人工知能(AI)アシスタントに高度に依存し、より高い利回りの口座に現金を移す場合、金融システムにリスクをもたらす可能性があると述べました。
CNY:強気派と弱気派のジレンマをどのように打開するか?
25年ぶりの異例事態!10年米国債の利回りがS&P500の利益利回りを上回る
米国10年債券の利回りが5%を突破し、債券は株式に対する魅力が過去25年で最高水準に達しています。S&P500指数の株式益回り(逆PER)は現在、米国10年国債の利回りを下回っており、債券の利回りが株式市場を明らかに抑制しています。Shillerモデルによれば、今後10年間、S&P500は債券を年平均わずか1%しか上回らない可能性があります。この20年続いた「株優位・債券劣位」の投資パラダイムは正式に終焉を迎えました。
鉄鉱石の退潮、銅がバトンを受け継ぐ:オーストラリアの鉱山株が新たな成長ストーリーを見出す
アナリストによると、電力インフラと人工知能(AI)が銅の需要を大幅に押し上げており、投資家が鉱業部門に参入する新たな論理を提供しています。オーストラリアの鉱業株は上昇トレンドを継続する可能性が高いです。
暗号資産価格
もっと見る


