
ウォール街の機関が警告:米連邦準備制度は「原罪」を犯し、10年米国債利回りは8%に向かう可能性

世界の債券市場の嵐が激しくなる中、TS Lombardのチーフ米国エコノミスト、Steven Blitz氏は警告を発した。米連邦準備制度理事会(FRB)がインフレを完全に抑制する前に金融政策を過度に早く緩めるという歴史の過ちを繰り返す場合、この「原罪」により今後数年間で10年米国債利回りは最終的に8%に達するだろう。
10年米国債利回りは水曜日にはすでに5.30%まで上昇し、2002年以来の高水準を記録。ウォール街の多くの機関は次のターゲットとして6%を議論している。しかしBlitz氏は最新レポート「原罪の再演」で、こうした判断は「スケールが小さい」と指摘、5.75%は次の中間地点に過ぎず、8%こそ長期的な目標だとし、その時には株式市場に実質的な圧力を加え、何十年も続いてきた「落ちたら買う」という投資家心理を終焉させると述べている。
この見解の核心は:拡張的財政と緩和的金融政策の組み合わせが、インフレと金利の中枢を各経済サイクルごとに押し上げるということ、そして米国の政治風土がこの流れを短期的に逆転させることを困難にしているという点である。Blitz氏は「本当にインフレを抑制しようとする政治的意思が米国に登場するのは早くて2029年」と明言し、「だが私自身はそこに賭けるつもりはない」と述べている。
「原罪」:早すぎる緩和、歴史の再演
Blitz氏は金融政策の「原罪」を、景気後退がインフレを十分に消し去る前に、前倒しで金融緩和をしてしまうことだと定義し、「まるで同じリンゴにもう一度かじりつくようなものだ」と形容している。
今回「罪を犯した者」はパウエル前FRB議長だと彼は指摘する。昨年末、雇用市場は鈍化する一方で企業収益は回復し始めた中、パウエル氏は利下げを選択。この決定は2024年大統領選の直前2ヶ月に行われ、結果的にバイデン政権への政治的ギフトともなった。Blitz氏は、パウエル氏が政府と自身の地位を狙う数多くの人物、さらに一部の連邦公開市場委員会(FOMC)メンバーから「大きな圧力」を受けていたことも認めている。彼らはパウエル氏に「目をつぶって、もっと緩和しろ」と望んでいた。
今や、トランプ氏や財務長官のBessent氏、経済顧問のベセンテ氏らは、新任FRB議長ウォルシュ氏に対し、次の上昇局面で「目をつむりながら」金融緩和政策を実行することを望んでいる。ウォルシュ氏は9月のFOMC会合で25ベーシスポイントの利上げを実施し、フェデラルファンド金利を3.75%-4.00%レンジに引き上げ、全会一致で承認された。Blitz氏の反応は「なぜ50ベーシスポイント上げなかったのか?」だった。
「起こらなかった景気後退」:財政拡大による調整の中断
Blitz氏は2025年を「起こらなかったリセッション」と位置付ける。イールドカーブの逆転が約22ヶ月続いたが、医療産業を除いた民間雇用は減少し、実質経済成長も本来なら縮小するはずだったが、現実はそうならなかった。
その理由は二つ。一つは財政拡大の規模が過大だったこと、もう一つは企業収益が回復し始めたばかりの時期にFRBが利下げに踏み切ったことだ。関税政策も事態を後押しした。
Blitz氏はウォール街の2つの有名な規則を引用している。1つ目は「企業収益は雇用に先行し、雇用はインフレに先行する」。2つ目は「インフレが最も緩やかな年は多くの場合景気回復の初年度である」。 これは2026年が「良い年」であることを示し、関税や原油高の影響下で基調インフレは実際に低下した。しかし今後、株価が好調を維持するなら、高水準の企業収益がより積極的な採用につながり、2027年には基調インフレを押し上げることになる。
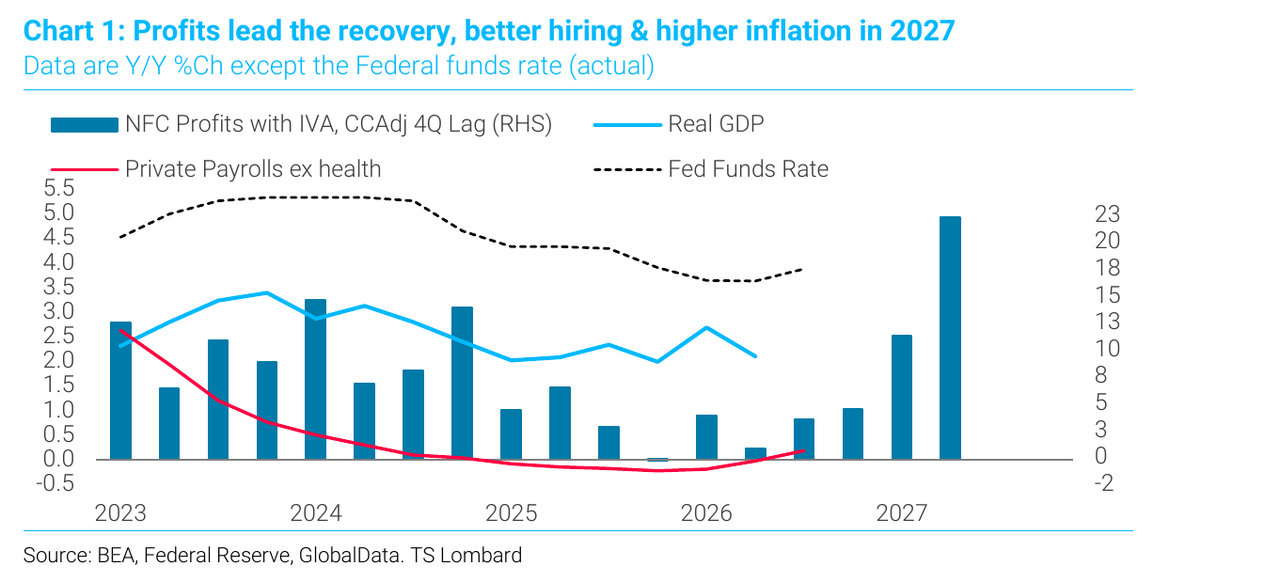
さらに、今週発表された8月のコアPCEデータは、表面的には「予想を下回った」が、それは実際には0.247%の数値が四捨五入で0.2%となり、さらに基準改定により全体の系列が人為的に抑えられたためだ。一方で、スーパーコアインフレは前月比0.4%上昇、「その他のサービス」項目は過去最大の伸びを示し、教育費も史上最高に上昇した。10年米国債利回りはPCEデータ発表後の上昇分をすぐに打ち消した。
スワップスプレッド:市場は財政リスクを織り込み中
Blitz氏の分析で最も独自性があるのはスワップスプレッドの解釈だ。金利上昇の根本的な推進力は「ソブリン債務供給の過剰」、先進市場の政府債務の主なロールオーバー需要と財政赤字の拡張速度が名目GDP成長率を上回り、各国中銀は追加需要者としての役割を下ろしていると指摘する。
最も直接的なシグナルはスワップスプレッドで、投資家は10年の期間において固定金利の国債を保有するよりも、変動の翌日担保付き調達金利(OIS)を受け取ることをより好んでいる。 このトレンドはアメリカでは2012年から存在したが、パンデミック以降、英仏独など世界に波及。イギリスとフランスのスワップスプレッドは大幅縮小し、ドイツも均衡化傾向にある。
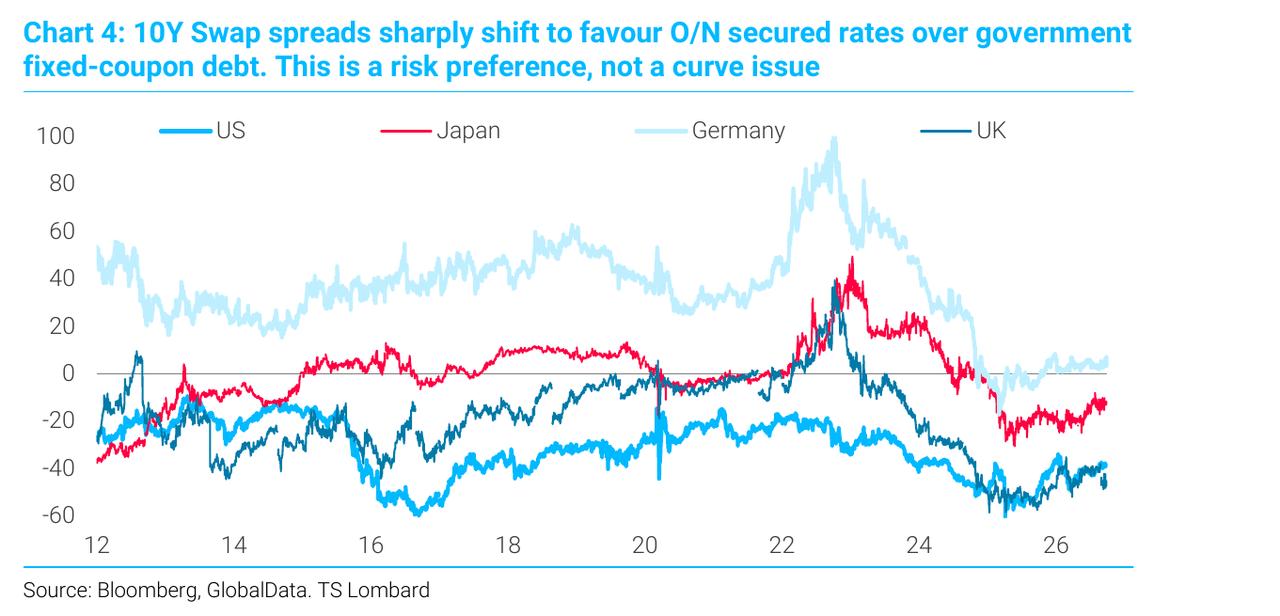
Blitz氏は「これはリスク許容度の問題であり、イールドカーブそのものの問題ではない」と強調。フランスとドイツは同じ中央銀行をシェア、イギリス中銀は通例ECBに追随するが、両国のスワップスプレッドは異なる動きを見せている。市場が価格付けしているのは、政策金利やインフレ動向ではなく、財政リスクである。
Blitz氏は米国10年スワップスプレッドのモデルを構築し、イールドカーブ形状や銀行バランスシート規制などの影響を除外しても、米国国債の市場人気は年々低下しているという結果を示した。
なぜ8%なのか:政策パッケージと政治論理
Blitz氏の中心的結論は、金融緩和と財政拡大の政策パッケージは、経済サイクルごとにインフレ率と金利のボトムを押し上げ続けるというもので、それを短期的成長の犠牲を覚悟してでも抑制する政治的意思が現れるまで続く。
この対立を彼は「ハミルトン対ジャクソンの対決」と要約。ハミルトンは中銀を通じた経済運用、ジャクソンは政府政策への依存を象徴する。そして「次期大統領を選ぶのはジャクソン的なポピュリズムだ」。この10年の米国政治を彼は「社会的課題には保守的だが、財政課題には自由である」と総括した。
金利上昇の性質も鍵である。Blitz氏は、これまで金利上昇は主に実質金利が牽引し、株式市場を圧迫しつつドル売りを回避してきたが、もし牽引役がインフレ期待プレミアムに移るなら、「株式市場は好調だがドルの空売りが始まり、誰もが長らく予期していたドル大弱気相場がついに本格化する」と指摘。
決定的な変数は米国の純貯蓄率がゼロまで落ち、かつ「改善の兆しがない」ことである。こうした背景の中、Blitz氏は「いずれ10年米国債利回りは8%に達するだろう」と予測している。
何が先に「崩壊」するのか
Blitz氏は特定資産の崩壊を予測してはいない。今後破綻するのは一つの思考パターン、すなわちインフレが2%まで戻るという「強い信念」、そして「株・債を買い持ちすれば必ず儲かる」という反射的論理だという。40年の金利低下を経験し、押し目買いに慣れた世代の投資家にとって、これは大きな認識の転換となる。
注目すべきは、Blitz氏が例外ではないこと。報道によると、ゴールドマン・サックスのデルタヘッジ業務責任者Rich Privorostsky氏も今週、「金利の動きはもはや無視できないほど厳しくなっている、一方で株式市場は驚くほどのレジリエンスを見せている」と語っている。
さらに米財務省も利回り動向に無力ではない。Rabobankは以前、財務省が8月に実施した国債買戻し計画を「ソフトなイールドカーブ・コントロール」と呼び、「高金利は財政見通しを悪化させ、タームプレミアムを押し上げ、さらに金利上昇に再帰する。買戻しオペはこのサイクルを止めるかもしれないが、根本的には打ち破れない」と警告している。
Blitz氏の見解は「リセッションを受け入れない政府は、利回りの上限を自ら選ぶことはできない」というものだ。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
マイクロンの決算が爆発的に好調だったが、株価は「無反応」。ウォール街は依然として楽観的で、最高目標株価は1,625ドルに。
マイクロンの業績およびガイダンスは共に力強いものの、今年に入って株価がすでに237%急騰しているため、時間外取引の反応は落ち着いています。ドイツ銀行、バンク・オブ・アメリカ、ゴールドマン・サックス、JPモルガンなどウォール街の大手が引き続き強気の見方を示しており、26件の戦略的顧客との長期契約により収益の見通しが確保されています。UBSは最大目標株価を1625ドルに設定し、同社のクロスサイクルでの利益能力と堅固な上昇余地を強く支持しています。
米国株式市場の展望|三大株価指数先物が揃って上昇、10年米国債利回りが2002年以来の最高値を記録、Micron(MU.US)は決算後に乱高下
10月1日(木曜日)、米国株式市場の取引開始前に、米国の主要三株価指数先物がそろって上昇しました。
TSMCは米国テキサス州に新しいキャンパスを計画しているとの報道:複数のウェハ工場、総投資額は数百億ドルに達する可能性
TSMCは、テキサス州でさらに多くのAIチップパークを建設するために数十億ドルを投資することを検討しています。
1四半期で時価総額が1兆ドル増加:Microsoft(MSFT.US)のAIストーリーはなぜ再び市場の注目を集めているのか?
第3四半期の締めくくりとともに、Microsoftは1998年以来最高の四半期株価パフォーマンスを記録しました。7月から9月にかけて、Microsoftの株価は37.5%上昇し、時価総額は1兆ドル増加しました。テック株が集中するNASDAQ100指数が同期間にわずか0.4%の上昇だった中で、Microsoftはその指数内で5番目に良いパフォーマンスを示した銘柄となりました。
暗号資産価格
もっと見る


