
米国債務の危機はなぜドルを崩せないのか?欧州債務危機が金価格への最大の重荷

ヒュイトンネット 10月6日発—— 最近上昇を続ける実質金利と、欧州債務危機によるドル指数の大幅上昇が金価格の反発を抑制する主因となっている
火曜日(10月6日)のアジア・ヨーロッパ時間帯、国際金価格は最近引き続き抑制されており、現時点で4139付近で取引されている。最近上昇を続ける実質金利および欧州債務危機によるドル指数の大幅な上昇が金価格反発の主な抑制要因となっている。本稿では、最近の金価格動向に影響を与える主なロジックをまとめる。
最近の世界的な原油価格の調整で全体的なインフレ期待が鈍化
同時に米国の非農業部門雇用者の賃金上昇率が低下し、労働市場の過熱状態が緩和し、インフレの持続的な上昇の土台がさらに弱まった。このインフレ圧力の後退は、市場のFRB金融政策に対する値付けを変化させた。
CMEのFRBウォッチによると、FRBが10月に金利を据え置く確率は77.3%、累計で25ベーシスポイント利上げの確率は22.7%のみである。12月を展望すると、金利を据え置く確率は13.4%、25ベーシスポイント利上げの確率は67.8%、50ベーシスポイント利上げの確率は18.8%となっている。
全体的に見て、インフレおよび雇用データの鈍化により、FRBの金融引き締め圧力は一時的に緩和され、金融政策の面で金に潜在的な強気支援をもたらしている。
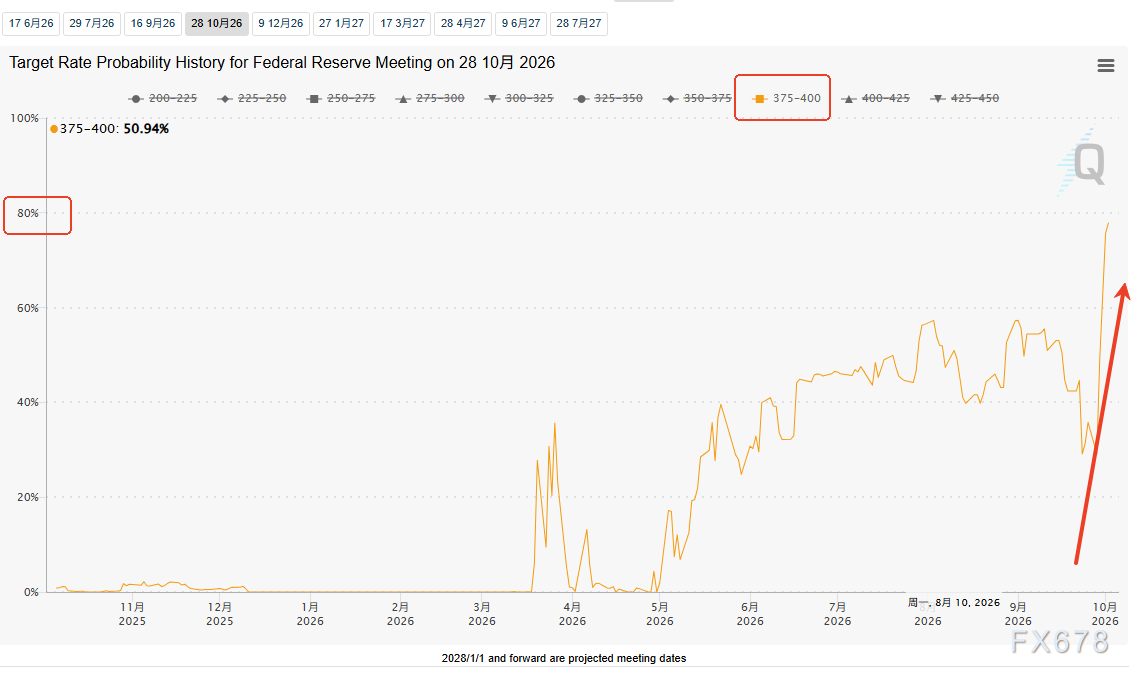
(FedWatch金利ツール、出所:CME シカゴ・マーカンタイル取引所)
プラス要因が完全に相殺:米国債利回り・実質金利の上昇が続く
利上げ期待鈍化が金にとってプラス材料となるものの、このプラス要因は米国債利回りおよび実質金利の持続的な上昇で完全にヘッジされ、現時点で金価格を抑制するコアな弱気要素となっている。
今回の米国債利回り上昇は市場のインフレ懸念によるものではなく、主な推進力は米経済の強靭さに起因している。
キャッスル証券の欧州・中東・アフリカ債券営業主管Nohshad Shahは顧客レポートで、9月の10年米国債利回り上昇はほぼすべて実質利回りの上昇によるものであり、インフレ期待は比較的安定していると指摘した。
実質利回りの上昇背景には、米国の財政の緩み、金融環境の緩和、AI分野への巨額投資がもたらす資本競争激化が重なり、市場は経済成長の持続性を再評価している。投資家はインフレ除去後のより高いリターンを要求しており、単純にインフレヘッジを求めるわけではない。
同時に、BMOアセットマネジメントは、米30年国債利回りが6%を突破することはほぼ避けられず、10月にも実現する可能性があると警告している。債券市場のボラティリティが利回り上昇の自己強化サイクルを形成しつつある。
金は無利息資産であり、実質金利の上昇は金保有の機会コストを継続的に押し上げ、金価格の反発余地を抑制することになる。
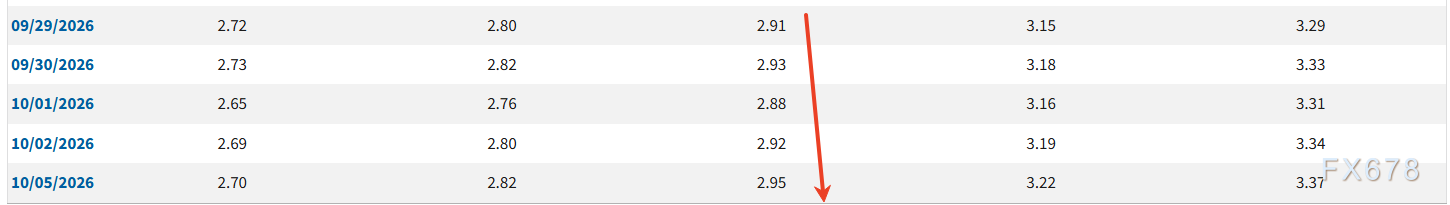
(10年TIPS利回り、出所:FRB)
コアの価格付けロジックの転換:米ドル指数が金価格を主導、米国債務リスクをヘッジ
金は米ドルを基軸通貨として価格付けられ、長期的に「ドル高・金安」という価格付けパターンが市場で機能している。これが最近金価格の反発を最も強く抑えている要因となっている。
現在、米国債利回りの持続的な上昇の背景には、米国の高金利環境下での政府債務の悪化リスクが潜む。通常の市場ロジックでは、米国の債務リスク上昇はドルの信用を弱体化させ、金には強力なリスク回避需要が発生し価格が支えられるはずである。
しかしこのプラス要素は欧州市場のリスク回避により完全に相殺された。
米国債務問題と比べ、欧州危機は今回より早く発生しリスクの顕在化もより激しいため、グローバルな資金の避難先となっている。
その中でも、巨額のフランス国債を保有している日本人投資家が売りの主力となっており、日本の海外保有資産の中で過大なフランス国債分は大規模な売却リスクに直面している。継続的な欧州債売却潮流はユーロレートを直接打撃し、ユーロは対ドルで17ヶ月ぶりの安値水準まで下落し、ドルに対する大幅下落となった。
グローバル主要経済圏のリスク比較の中で、欧州危機の影響力は米国債務リスクよりもはるかに大きく、世界のリスク回避資金が狂ったようにドル資産へ流入し、ドル指数が持続的な強気推移を続けている。
最終的に米国債務問題のマイナス要素は完全に隠蔽され、ドル高が金を抑制し、金が本来受けるはずだったリスク回避のプラス要因を完全に吸い上げてしまい、最近の金相場の重石となっている。
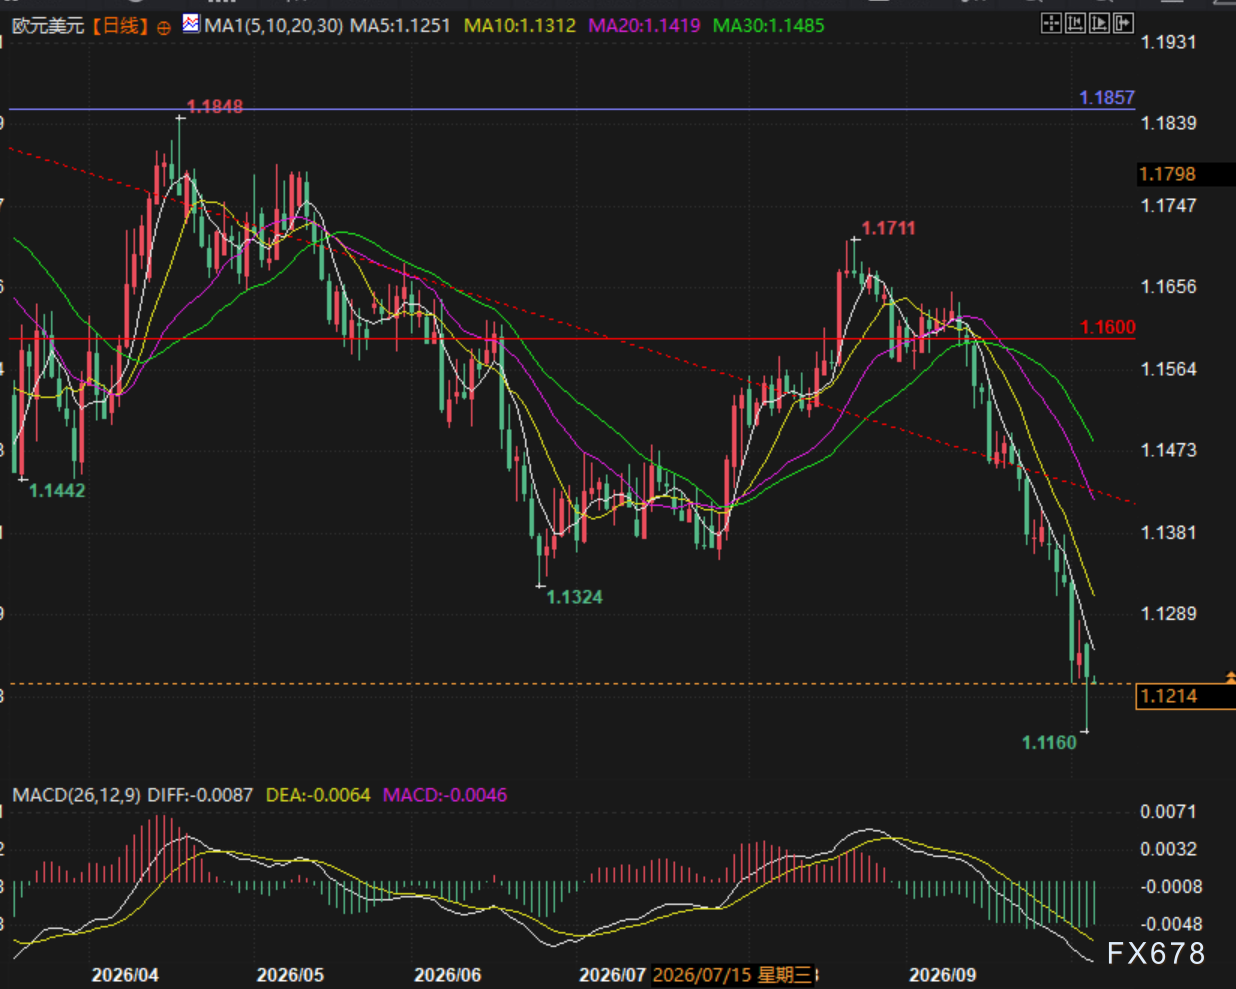
(ユーロ/ドル 日足チャート、出所:イーフイトン)
中央銀行の金購入は分化:エネルギー危機下で強弱の攻防が激化
マクロ的な強弱綱引きの中で、グローバル中央銀行の金購入行動は顕著に分化し、金価格の底堅さは支えるものの、一方向のトレンドを推進するには力が弱い。 一方で、世界的なエネルギー情勢の緊張や原油価格の高騰により、一部の外貨準備の少ない国々は原油調達のためにドルを確保すべく、短期的に金を売却して現金化する現象が発生し、金相場に短期的な売り圧力を与えている。
一方で、多くの主権国家は長期的な戦略的資産配分を堅持し、継続して大量に金の保有を増やしている。
ロシア財務省は外貨と金の購入を大幅に拡大すると発表。10月7日から11月6日までの金購入規模を9月の5倍に引き上げ、石油・ガスから得た追加収入で国民福祉基金を充実させるとし、公式な金購入活動が金価格の中長期的な底値を支える材料となっている。
個人資金は慎重姿勢:ETFの参入は鈍化、テクニカル的には明確な売り圧力
個人および短期投機資金を代表するゴールドETFは、現在取引姿勢が非常に慎重である。
現在の金の全体テクニカル形状はベアトレンドにあり、マーケットの追随買い意欲は低迷、ETF資金の流入ペースも極めて鈍く、短期の増加資金による金相場の反発がない。
個人資金が不在で、中央銀行の下支えだけが頼りとなる環境下では、金相場はトレンド発生が難しく、全体的にレンジ内押し下げの状況が続いている。
今後の見通しと注目すべき主軸
現在の金市場は複数のマクロ変数によって揺さぶられている構図であり、強気要因(インフレの沈静化、利上げ期待の後退、中央銀行の金購入)と弱気要因(実質金利の急騰、ドル高、個人資金の低迷)が相殺し合い、明確な方向感を欠いている。
今後の展開のコアは三つの重要変数に左右される。一つ目は米国のインフレ、労働市場データおよびテクノロジー企業第3四半期の業績で、米国経済の強弱と実質金利の転換点を決定する。
二つ目は湾岸地域のエネルギー情勢と米イラン地政学的リスクであり、これは原油価格やグローバルなインフレ期待に直接影響し、間接的にFRB政策の進路にも波及する。
三つ目は欧州債券市場の投資心理の転換点であり、フランス国債の売却潮がいつ安定するかが、ユーロの下落トレンドやドル指数の強弱を左右する。
現段階では、欧州債務リスクに主導される形でドル指数が金価格への影響力を顕著に高めており、ドル高サイクル下では金の反発余地は引き続き制限される構図となり、全体相場は実質金利とドルの2重圧力下に服従する状態が続く。
テクニカル観点: 現物金は依然として直近の日足陽線と直前の陰線の影響下で強弱綱引きが続き、同時に移動平均線は空売り配列であり、ここはレンジ相場で移動平均線の修正を待つ状況となる。
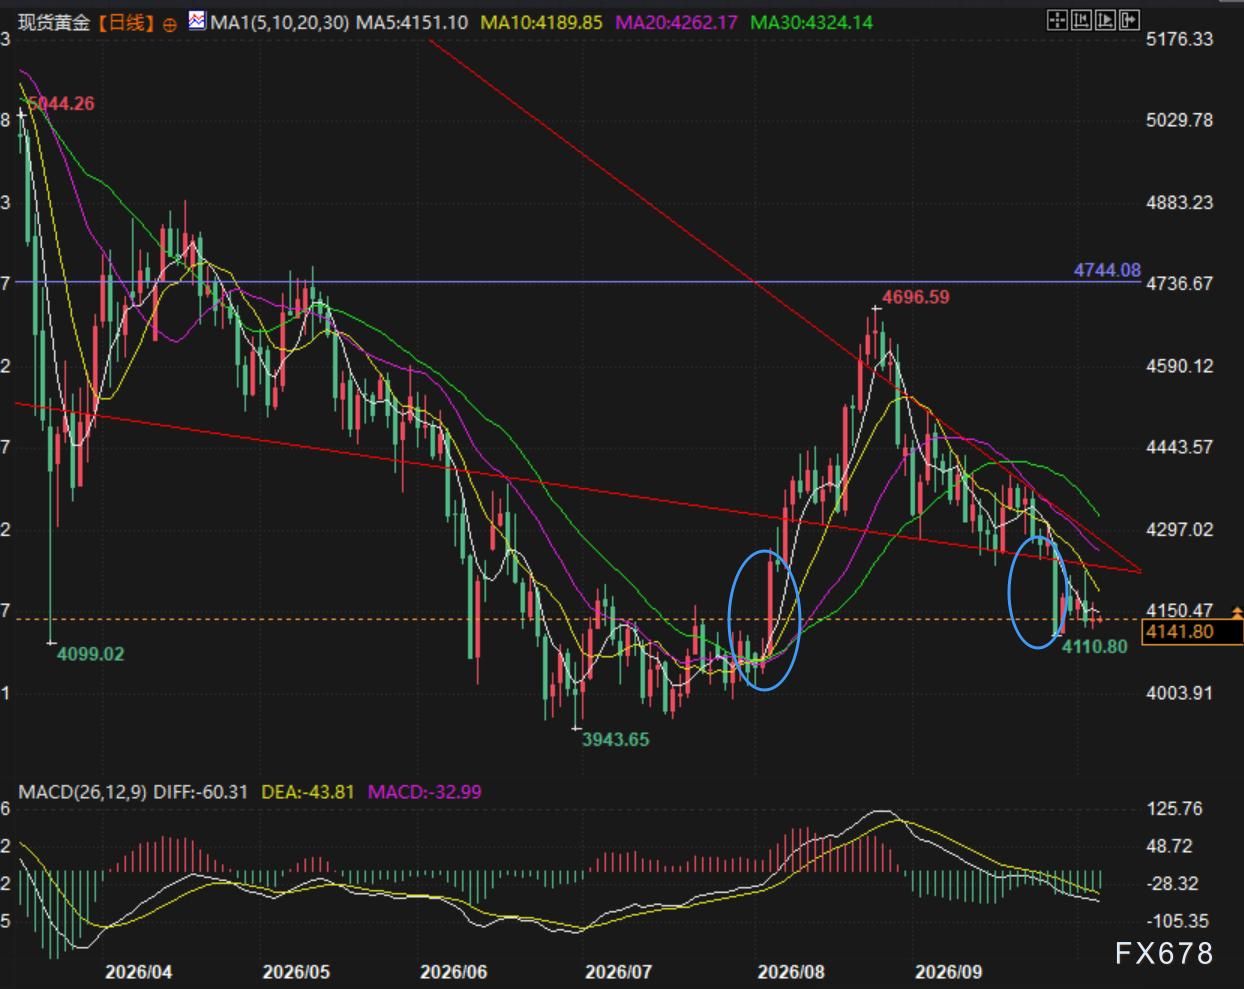
(現物金の日足チャート、出所:イーフイトン)
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
債務が通貨価値の下落取引を生み出し、金と米国債利回りの伝統的な関係が試練に直面
米国債利回りが20年ぶりの高水準に迫る!米国債務危機が「危険領域」に突入 ワシントンにはまだ何か対策があるか?
米国政府の借入コストが上昇しており、借入コストを抑える簡単な方法はほとんど残っていません。
台積電がIntelの市場を奪い、MuskのTerafabとの協力を協議、株価が史上最高値を記録
TSMCの米国株は2.8%上昇し、今年4月にTerafabプロジェクトに参加したIntelの株価は2.6%下落しました。マスク氏はSNSで、TSMCとTerafabプロジェクトについて初期段階の協議を行ったことを認めました。報道によると、業界関係者はTSMCとTerafabの提携の可能性が8割を超えると見積もっています。
記録的なAIチップ資金調達がディストリビューションを開始:420億のシニア債はBroadcomの信用を背景に、180億のサブ債はAnthropicのIPOまで待機
報道によると、Broadcomが保証する約420億ドルのシニア担保ローンは最初にシンジケート融資の配分が開始されており、バンク・オブ・アメリカ、シティ、モルガン・スタンレーが他の銀行に一部債務を譲渡し始めている。BroadcomのA-格付けによる信用力を活かし、今後はプライベート・プレースメントや投資適格債券市場への展開が可能となる。また、Broadcomの保証がない180億ドルのサブローンが後ほど登場する予定で、ブラックストーンはそのうち約90億ドルの引き受けを約束している。
暗号資産価格
もっと見る


