
【速報】OpenAIが全てのAI株を崩壊させた、一体何が起こったのか?

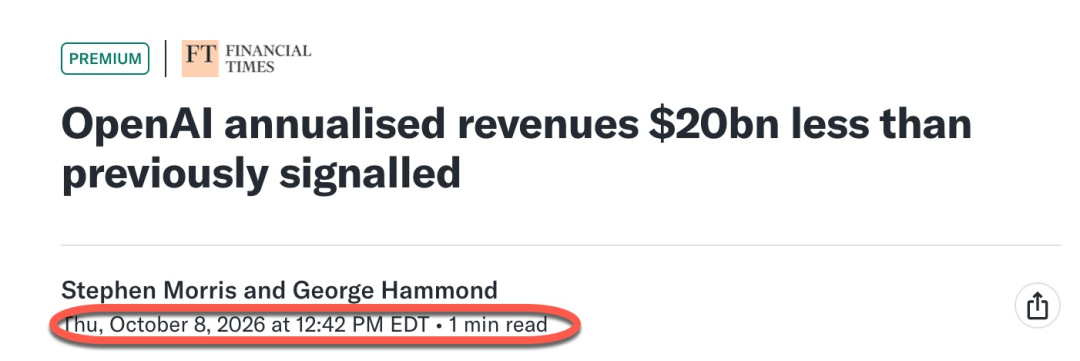
米国東部時間木曜日の正午12時42分、OpenAIの収益に関する報道がきっかけとなり、市場ではAI業界チェーン成長予測の再評価が巻き起こりました。
OpenAIの9月末までの年率換算収入はほぼ500億ドルに達し、従来広く流布されてきた約700億ドルを約30%下回っています。
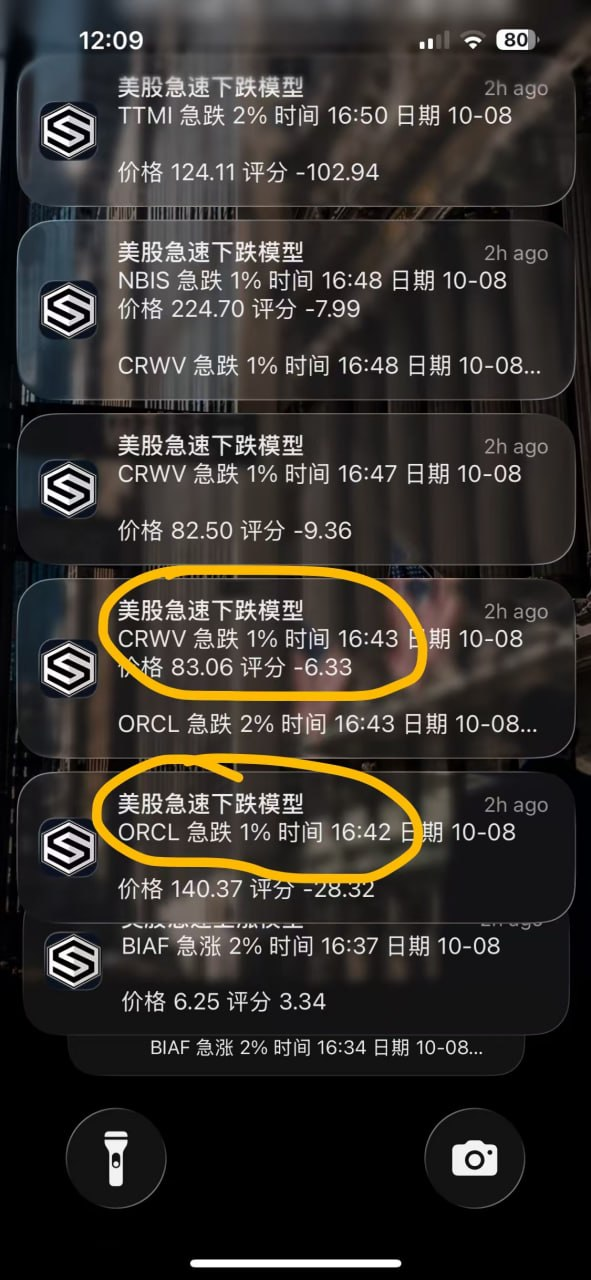
米国株ビッグデータAPPの「米国株急落モデル」が関連企業の異動を素早くキャッチし、緊急アラートを直接私の携帯にプッシュしてきたのです。
12:42(米国西部16:42)米国西部16:42、ORCLが1%の急落アラートを発動。当時の価格は140.37ドル;
12:43(米国西部16:43)、わずか1分後にCRWVが1%の急落でアラート。当時の価格は83.06ドル;同時にORCLがさらに2%の急落アラートを発動。
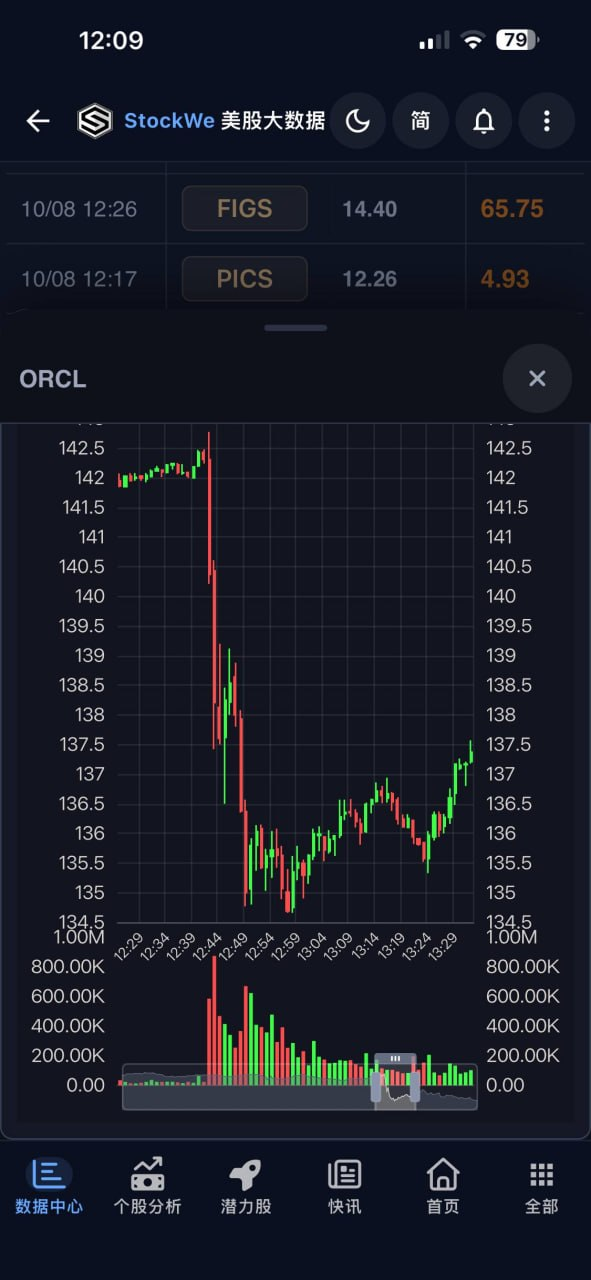
これらのアラートと時系列チャートを並べると、時間軸がより明確に見えます:
ORCLは12:42(UTC+8)前後から急落を始め、その後142ドル付近から135ドル付近まで下落し、5%近い下落をわずか5分で記録しました。
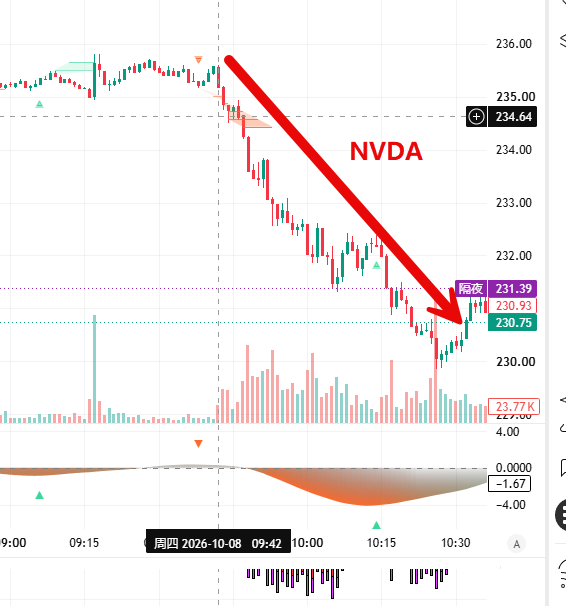
この千載一遇のチャンスは、我々VIP会員にNVIDIA NVDAやAMDなどAI関連株のショート機会を提供しました。
StockWe米国株ビッグデータAppの役割は、あなたの代わりに相場を継続監視することです。急落信号が出た際には、企業コード・変動幅・価格が直接あなたの携帯にプッシュされ、リアルタイムで動きを確認し、保有ポジションのチェックや次のアクションを判断できます。
収益認識:年率換算収益とはいったい何か?
アラートが届いた後、今回の下落で会社にどんな変化があったのかを明確にする必要があります。
200億ドルのギャップは大きく見えますが、OpenAIが200億ドルの受注を失ったと理解するのは正確ではありません。今回主に関連するのは収益統計範囲であり、以前の大きい数値を根拠に、市場全体がAI業界チェーンへの楽観的な予想を立てていたのです。
米国株投資ネットは、ここをこれからさらに掘り下げるべきポイントだと考えます。数字で説明はできますが、株価を支える判断が今も成立するのか、という点です。
まず「年率換算収入」とは何かを説明しましょう。議論を偏らせないためにも。
仮にある会社がある月に収入10億ドルを達成したとし、それを12倍すれば120億ドルの年率換算収入になります。これは現状の収益ペースを示しますが、過去1年間で120億ドルを実際に認識したわけでも、今後毎月このペースが続く保証でもありません。
急成長企業にとってはこの指標は役立ちます。年初が小さかった場合は通期収入が低く出る傾向があり、直近の業績を十分反映できないためです。しかし、この数字は速度を示しているので、年間収入は月を重ねて達成される必要があります。
OpenAIの今回の議論は、パートナーチャンネルの計上範囲の違いも加わっています。
公開報道によれば、Anthropicの年率換算収入統計にはAWSやGoogle Cloudなどパートナーチャンネルから生じた売上が含まれていますが、OpenAIが開示した数字には同じ範囲のチャンネル収入は含まれていません。従来の高い数字は、投資家が比較の便宜上計上基準を変更したものです。
これを3つのお金に分けて考えることもできます:
- 顧客がAIサービスに支払った金額;
- モデル会社とクラウドプラットフォームがそれぞれ認識する収益;
- 計算能力、チャンネルおよびその他コスト差引後、会社に残るお金。
同じ顧客の支払いが業界チェーン上の複数企業にかかわる場合、各社の数値を重複計上してAI需要の規模を示すことはできません。
したがって今回の収入差は直接的に受注減や会計上の不正を示すものではないのです。まずは2つの数値の統計範囲が同一かどうかを確認する必要があります。
バリュエーション調整:計上基準は説明できても、なぜ株価は下落するのか?
なぜなら、投資家は以前の大きい数字を用いて将来の業績を計算していたからです。
AI業界チェーン株を買う背景には、モデル会社の収入が増えるほど継続的にチップ購入や計算能力のレンタルを行い、サプライヤーの売上・利益も増加するという判断があります。
しかし現状、規模の再評価が必要になり、調達力も見直しが求められるのです。
単純計算すれば、会社のバリュエーションが変わらないまま収入が700億ドルから500億ドルになると、収益に対するバリュエーションの倍率は40%高くなります。
これは株価が単純にどれだけ下がるべきかを表すものではありませんが、同じ価格なら今後はより高い成長が必要ということを示唆します。
AI業界チェーンは特に敏感で、設備購入・能力拡張・資金調達が収入の実現に先行します。サプライヤーが今日投入する資金は、将来顧客が購入・支払う能力に依存します。
ただし、収益差だけを見て判断してはいけません。OpenAIは第3四半期の全体収益運用率77%増、企業向けビジネス運用率107%増も示しています。
したがって私の判断としては、今回のニュースはまず市場予測を揺るがすものであり、現時点でAI需要が反転したと証明するものではありません。
今後、顧客が調達を減少・プロジェクト延期・サプライヤーが収益や納入指標を下方修正した場合、初めて直接的な経営変化が表れます。株価が先に下落しても、それが既に発生したことを意味しませんが、今後は真剣に追跡する必要があります。
キャッシュフローの圧力:Oracleの会計帳簿に注目
ここで疑問が出るかもしれません。モデル会社の収益はなぜOracleにこれほどまで影響するのでしょうか?
その財務報告を見れば理解しやすいでしょう。
Oracle 2027会計年度第1四半期の開示を見ると:
- まだ収益として認識されていない契約義務は6640億ドル;
- 営業キャッシュフローは約231億ドル;
- 設備投資額は約285億ドル;
- 開示されたフリーキャッシュフローは約マイナス50億ドル。
営業キャッシュフローには約113.6億ドルの重要なファイナンス要素を持つ顧客前受金も含まれています。顧客の前払いはもちろん良いことで、Oracleが設備購入やデータセンター構築の先出し資金負担を軽減できます。ただし、入金後も会社は投資・サービス提供を継続する必要があり、前受金はすぐに利益とはなりません。
6640億ドルの契約義務も同様です。これは将来履行すべき業務であり、銀行口座の現金と同じではありません。最終的にどれだけ利益を生むかは、納期・コスト・顧客の契約履行能力に左右されます。
より長期間で見ると、資金需要は一層明確になります。Oracleの2026会計年度営業キャッシュフローは約320億ドル、フリーキャッシュフローは約マイナス237億ドル。同期間430億ドルの債務資金調達と50億ドルの株式資金も調達しています。
これは先に投資し、その後徐々に資金を回収するビジネスです。設備と建設は先払い、収益認識は後、投資回収はさらに遅れます。
顧客が約束通り払い、プロジェクトも順調に進めばこの投資は成長を後押しします。しかし顧客収入が想定以下、もしくは資金調達が困難になれば、サプライヤーも圧力を受ける可能性があります。
したがって、市場がOpenAIの収益に注目するのは、それに関連する長期調達が安定的に実現できるかを見極めるためでもあるのです。
商業化の質
さらにもう一歩追いかけると、モデル収益の増加は最終的にユーザーの支払いから来ます。しかし利用量増加と収益力強化は必ずしも一致しません。
モデル利用の単価が下がればユーザーを増やせますが、収益が増加するかどうかは利用量の伸び次第です。
もし1回あたり単価が半減し利用量が50%増えても、総収益は逆に25%減ることになります。利用量が2倍になってやっと同じ収益水準が保たれる計算です。
仮に収益が増えても、会社は計算リソース・トレーニング・研究開発・営業コストを払い続けねばなりません。もしコストがより速く下がれば収益性は改善しますが、競争による値下げが続けばユーザー増と同時にキャッシュギャップ拡大の恐れもあります。
したがってモデル企業の商業化を見る際は、以下の指標をまとめて注目します:
- 有料顧客が継続的に増えているか;
- 利用量増加が収益増加に結びついているか;
- サービス提供コストが下がっているか;
- 営業損失やキャッシュ消耗が改善しているか。
Anthropicの財務データもこう分けてみる必要があります。公開報道によると、2025年収入は約46億ドル、営業損失は約80.6億ドル。約420億ドルの純損失は大きな会計費用が影響しており、1年で420億ドルのキャッシュを消費したと解釈すべきではありません。
米国株投資ネットは、今後モデル会社が顧客の有料増が経営結果改善につながるか証明する必要があると考えます。もし収入が増えてもキャッシュギャップが広がれば、資金調達圧力は解決しません。
自分が保有する会社に戻って
最後に、自分の持ち株に戻りましょう。今回のニュースが、あなたの保有銘柄にどんな影響を与えますか?
半導体サプライヤー、クラウドプラットフォーム、データセンター運営会社、モデル会社は、それぞれ異なる利益源を持ち、AI関連というだけで同じ結論にはできません。
半導体や光通信サプライヤーの場合は、まず顧客の発注・納入体制・製品競争力を重視します。モデル会社の売上論争はバリュエーションに影響しますが、サプライヤーが即座に受注を失うことはありません。
データセンターや計算能力運営会社に対しては、顧客集中度・資金調達コスト・キャッシュ回収を重視します。拡大に継続的な借り入れが必要であり、主な顧客が調達資金に依存する場合は、契約金額のみで評価してはいけません。
成熟した主力事業と安定したキャッシュフローを持つ企業はAI投資に耐えられますが、同時に追加支出が収益、利益、効率改善をもたらすか証明する必要があります。
今後、私が重点的に追跡するのは以下の4点です:
- 大口契約が計画通りに収益化されているか;
- 顧客の支払いが安定し、売掛金が回収できているか;
- 設備投資増加後、フリーキャッシュフローが改善したか;
- 収益増加が粗利・営業結果改善を伴うか。
私は、注文を収益につなげ、さらに収益をキャッシュへ転換できる会社を研究したいです。継続的な資金調達に依存し、利益改善が遅れる会社にはより低い買い価格が必要であり、判断ミスへの余地も残します。
今回のOpenAI論争は、AI需要が頭打ちとは証明できません。しかし、この議論を通じて、収入数値が株価を押し上げても、長期リターンは最終的に会社が稼ぐ利益にかかっていることを見せました。
次の決算シーズンでは、これらの投資がどれだけキャッシュリターンを生んだかをより注視します。その答えは、大きな契約を更に結ぶより、保有株の価値判断の助けになります。
米国株ビッグデータ
「私のフォロー」機能が実装
注目する米国株ティッカーを入力するだけで、自分の株式モニタープールを作成できます。当社のクオンツAIシステムが継続して追跡します:
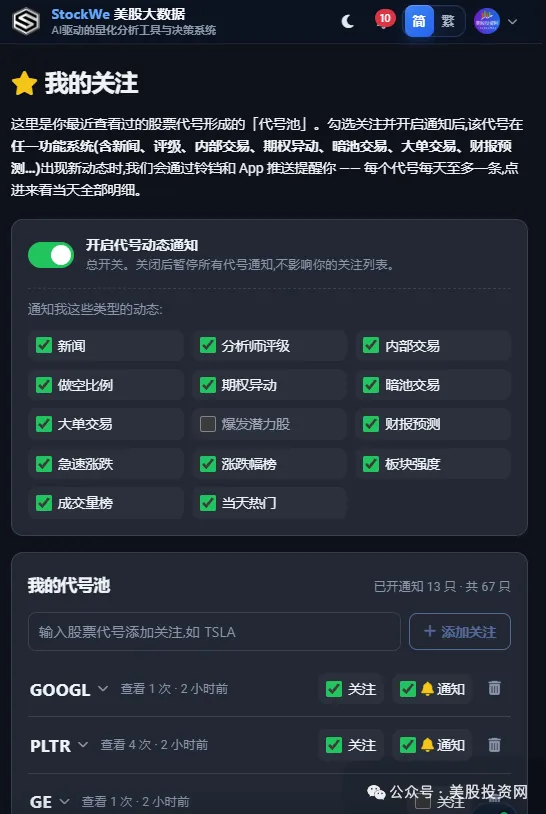
ニュース、アナリスト格付け、インサイダー取引、空売り比率、オプション異動、ダークプール取引、大口取引、決算予測、急騰・急落など重要動向。
例えばNVDAに注目すれば、今日何件ニュースが出たか、オプション異動やダークプール・大口取引が動いたか、すぐにチェックできます。
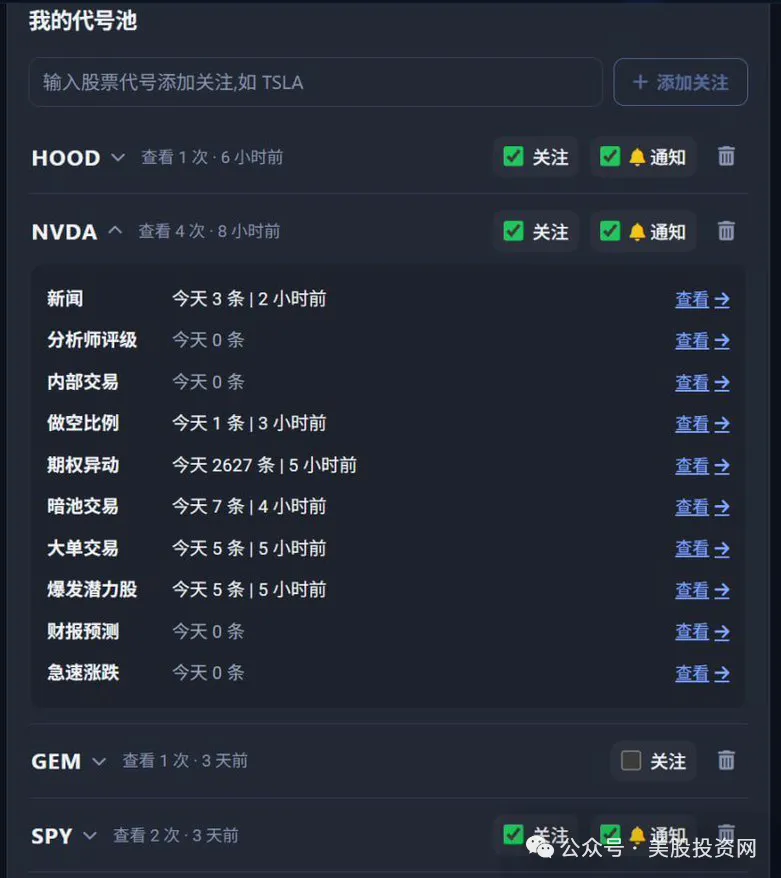
さらに重要なのは、APP通知をONにすると、注目株に新たな動きがあった際、自動でアラートを受け取れます。
以前は自分で情報を探す必要がありましたが、今は追跡したい銘柄をシステムに任せて、24時間365日監視してもらえます。
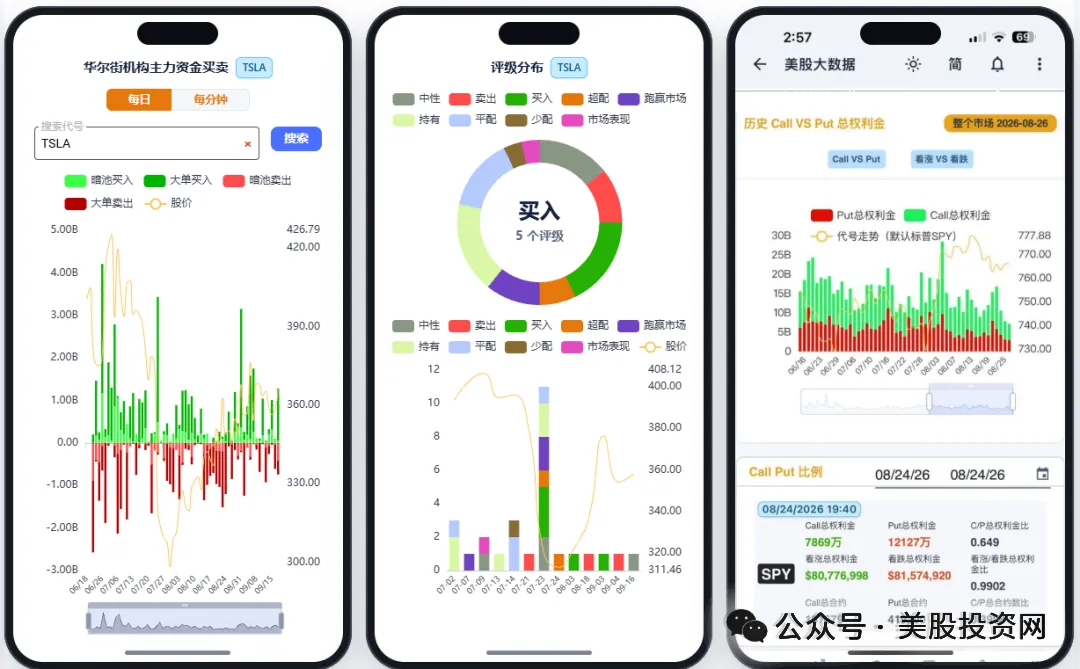
長期保有投資家には個別銘柄の警報システム;
短期取引やオプション投資家にはリアルタイム異動レーダーです。
コードを入力し、重要な変化を見逃さないようにしましょう。
原文リンクをクリックしてAPPダウンロードページに遷移します
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
借入額が過去最高を更新、破産が増加:米国農場の負債リスクは過小評価されているのか?
米国の農家が経営維持のために借り入れている資金規模は過去最高を記録したが、非伝統的なクレジットやサプライヤークレジットの増加により、連邦政府が現在農場の債務を測定し追跡する能力にギャップが生じている。
スターバックス(SBUX.US)、チポトレ(CMG.US)買収の噂についてコメントを拒否:現在は事業転換に全力集中、買収となれば高額となる可能性
スターバックス(SBUX.US)は木曜日、Chipotle Mexican Grill(CMG.US)の買収を試みたとの報道についてコメントを控えた。
暗号資産価格
もっと見る


