
米国株式市場が歴史的高値に近づいているが、機関投資家は懸念を抱いている!Goldman Sachsのパートナー:「市場と対立してはいけない」

米国株式市場が歴史的な高値に接近する中、市場内部の構造的な分化が極端な水準に達しており、機関投資家の懸念も高まっている。
Goldman SachsのパートナーであるWilsonは最新のレポートで強気スタンスを堅持し、投資家に「市場の高度な集中性に逆らわないように」と助言し、年末まで株式市場に上昇余地があると予想している。しかし、Goldman Sachs内部やMorgan Stanley、Bank of Americaなどの複数のストラテジストからは異論が出ており、マクロ環境の悪化やテクノロジーセクターのポジショニングがもはや追い風ではなく、市場リスクが蓄積していると指摘されている。
この強気・弱気の分岐点となっているのは、現在の米国株式の利益成長がごく少数の銘柄に大きく依存している点、市場の幅が継続的に悪化している点、そして債券市場のボラティリティやエネルギー価格の不確実性が、いつでも平穏を破る導火線となりうるという点である。
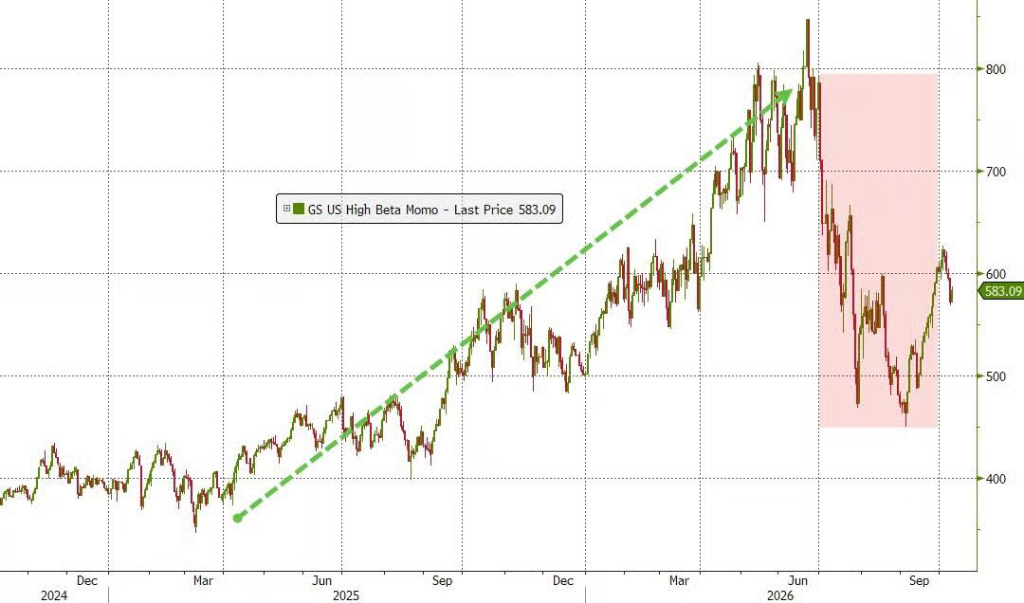
利益成長の極度な集中、2銘柄で3分の1を支える
現在の米国株式市場における利益構造の集中度は、今回のサイクルのピークに達している。
Goldman SachsのストラテジストBen Sniderによる「米国ウィークリースタートレポート:2026年第3四半期決算プレビュー」によれば、今四半期のS&P500指数の1株当たり利益(EPS)は27%の成長が見込まれており、本サイクルの最高水準となる。しかしその後3四半期は、徐々に減速すると予想されている。
更に注目すべきは、成長源の極致的な集中だ。今四半期のS&P500のEPS成長のうち、上位10社が68%を占め、前四半期の48%から大幅に上昇。その中でMicron TechnologyとNvidiaの2社だけで、この68%の半分、つまりそれぞれS&P500全体のEPS成長の19%と15%を占める。つまり、1社のメモリチップメーカーが指数利益成長への寄与度が、Meta、Alphabet、Amazonの3社の合計を上回ったことになる。
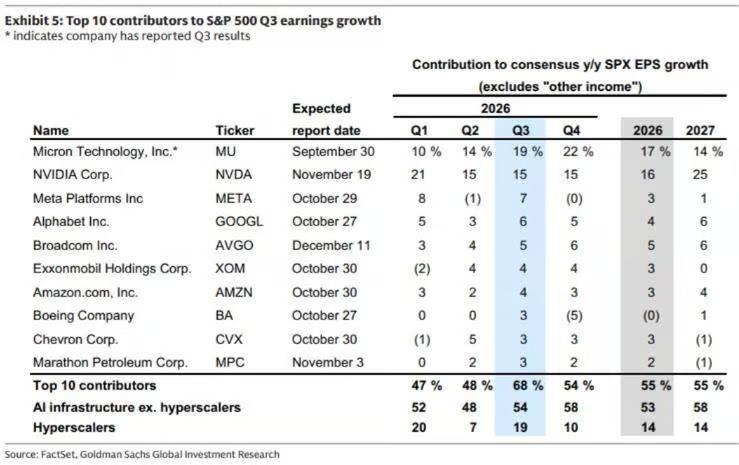
一方で、S&P500構成銘柄の中央値EPS成長は14%から9%に減速し、利益率も15.1%から14.7%に低下している。Sniderのデータによると、現在のトレンドのままなら2027年第2四半期には市場全体の利益成長が低い1桁台にまで落ち込むだろう――その時期の比較対象となるのは、テック大手が株式投資の再評価により約1500億ドルの「その他収益」を計上した四半期であり、S&P500 EPSの12%を占めていた。
市場の幅は悪化を続け、大多数の銘柄が大きく調整
インデックスが高値付近にあるにもかかわらず、市場内部の分化は非常に顕著である。
Nomura証券のストラテジストCharlie McElligottによれば、S&P500構成銘柄のうち85%が各々の高値から10%以上下落しており、59%が20%以上下落している。Goldman SachsのストラテジストTutejaの統計は更に直感的で、8月27日以降S&P500指数は累計1.3%上昇したが、AI関連銘柄を除くと同期間で5.2%の下落となった。
この分化はヨーロッパ市場でも見られるが、程度は比較的穏やかである。European Stoxx 600指数の上位10社の構成比率は約17%、S&P500の上位10社では40%近くに達し、ヨーロッパ市場の幅は長期の歴史的平均に近い。
機関内部にも意見の違い、多方面から下落リスク警戒
上記のような構造的課題を受けて、機関投資家の見解は一致しておらず、Goldman Sachs内部ですら明らかな意見の分裂がある。
Goldman SachsのストラテジストTutejaは「現時点ではテクノロジー/AIセクターのリスク・リターン比がすでに変化したと見ており、マクロ環境が明らかに厳しくなり、AIや大型テック株の保有がもはや追い風ではない」と述べた。彼が指摘する直近のリスクは、CPIデータが予想を上回りFedが再度利上げに踏み切ると、全セクターが短期的な下落圧力に直面することだ。
Morgan StanleyのストラテジストMike Wilsonは、以前S&P500が10%下落し7100ポイントに達する可能性を警告し、市場の幅の悪化は「いずれかの方法で必ず修正されなければならない」と述べ、カギとなる変数は債券市場のボラティリティであると指摘している。
Bank of AmericaのストラテジストMichael Hartnettは、10月7日までの1週間でマネーマーケットファンドへの純流入額が1664億ドルに達し、2020年4月以来の最大規模となったことを明かしたうえで、資金が株式市場に戻る前提は「利下げしない、ポジションを減らさない」の五文字で要約できると述べている。Fedが依然として利上げサイクルにある状況下、資金回帰のタイミングは後ろ倒しとなる可能性がある。
Nomura証券のMcElligottは、現在のオプション市場で唯一目立つパニックは「右尾」=大幅上昇への警戒であり、S&P500のコールオプション・スキューは99.6パーセンタイル水準だとする。一方で、金利の上昇が続きエネルギー価格も上昇する場合、市場はすぐに「成長パニック」モードに切り替わる恐れがあるとも警告している。
Goldman Sachsパートナーは強気を堅持、だが前提条件に不確実性
上記の疑念に対し、Goldman SachsのパートナーWilsonは強気姿勢を維持し、具体的な論理を示している。
Wilsonは、AIに対する資本支出投資活動が明らかな減速を見せない限り、金利が大幅に低下することは期待すべきでないとし、もしエネルギー価格が安定すれば債券市場の売り圧力が和らぎ、年末に株高の条件が整う可能性があると指摘。投資家に「市場の高度な集中を侮らず、むしろこの集中自体がさらに進む可能性すらある」と助言している。
Wilsonは、超大規模クラウド事業者(hyperscaler)の資本支出成長率が今四半期にピークを迎えるとの見方で、市場コンセンサスは116%、クラウドの受注残成長率はさらに高いとみている。市場のリーダーシップは「ショベルを売る」インフラ供給者から、AI投資のリターンを見せ始めた最大AI支出企業へと段階的に移行すると判断している。
しかし、この強気ロジック自体が2つの重要な前提を内包している。第一に、AI資本支出の拡大が続けば金利は高止まりし、これがまさにGoldman Sachsの楽観シナリオだという点、第二に、年末相場の上昇にはエネルギー価格の安定が必要だが、現状ブレント原油価格は103ドルに達しており、メキシコ湾の63%の操業がハリケーンで停止、さらにホルムズ海峡近くでイランがタンカーを攻撃する事件も続いている。
市場構造にはリスクが潜み、平穏の裏で危機がくすぶる
総じて、現時点の米国株式市場は脆弱な均衡状態にある。
2銘柄が3分の1の利益成長をもたらす中、成長は今四半期でピークを迎え、市場のマージナル買いは特定の構造資金に強く依存している——これは言い換えれば、いつ爆発してもおかしくないバネというよりも、信用・金利市場の動揺が株式市場にまだ十分に波及していない「平穏の夜明け前」となっている。
とはいえ、記事の締めくくりで述べたように:ベア派の「幽霊」たちは1年を通じて誤判定を続けてきた。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
今ではMicronはAppleよりも多く稼いでいる!Appleはチップを緊急に必要としており、Micronが価格決定権を握っている
マイクロン・テクノロジーの第4四半期純利益は377億ドルに達し、同時期のアップルの298億ドルを上回り、その四半期でより高い収益性を示した企業となりました。メモリ不足によりマイクロンは強力な価格決定権を持ち、CEOは「顧客の需要に応えられない」と率直に述べており、次四半期の売上高ガイダンスは615億ドルに達しています。アップルはメモリコストの継続的な圧力により、粗利率が49.3%から46.5%のガイダンスレンジまで低下しています。
世界経済の「嵐の中心」:先進国の「債務危機」
IMFは、先進経済国が世界の債務リスクの「嵐の目」になっていると警告しています。米国やフランスなどは低金利時代に多額の債務を積み重ね、現在は金利上昇が債務返済コストを押し上げており、財政再建は政治的な抵抗によって制約されています。美銀証券は、米国が税収の減少に直面していること、フランスには構造的な収入減少の課題があることを指摘しています。また、英国や日本も圧力を受けています。先進国の債務持続可能性が悪化すれば、金利や資本の流れを通じて世界の金融市場に衝撃を与える恐れがあります。
米国市場のストーリーが「劇的転換」:「AIデフレ説・米国債管理可能論」から「AIが債券市場を圧迫、ベーセントが長期金利をコントロールできない」へ
ドイツ銀行は、市場における米国経済の物語が「AIによるインフレ低下」から「AIによる債券発行が米国債利回りを押し上げる」に転換したと指摘していますが、悲観的な感情は行き過ぎている可能性があると述べています。同銀行は、市場が本当に過小評価しているリスクは、AIエコシステムでの安全事故、IPOの失敗、または収益予測の未達がドルに打撃を与え、債券市場を支えることだと考えています。さらに、フランスの財政問題がユーロに新たな圧力をかけているとも指摘しています。
サムスンの来年のストレージ生産量の80%はすでに長期契約でロックされています

暗号資産価格
もっと見る


