
Meta(META)第3四半期決算の展望:AIへの莫大な支出に伴う収益化とキャッシュフローの試練
 2026/10/20 03:39
1. 投資ポイントまとめ
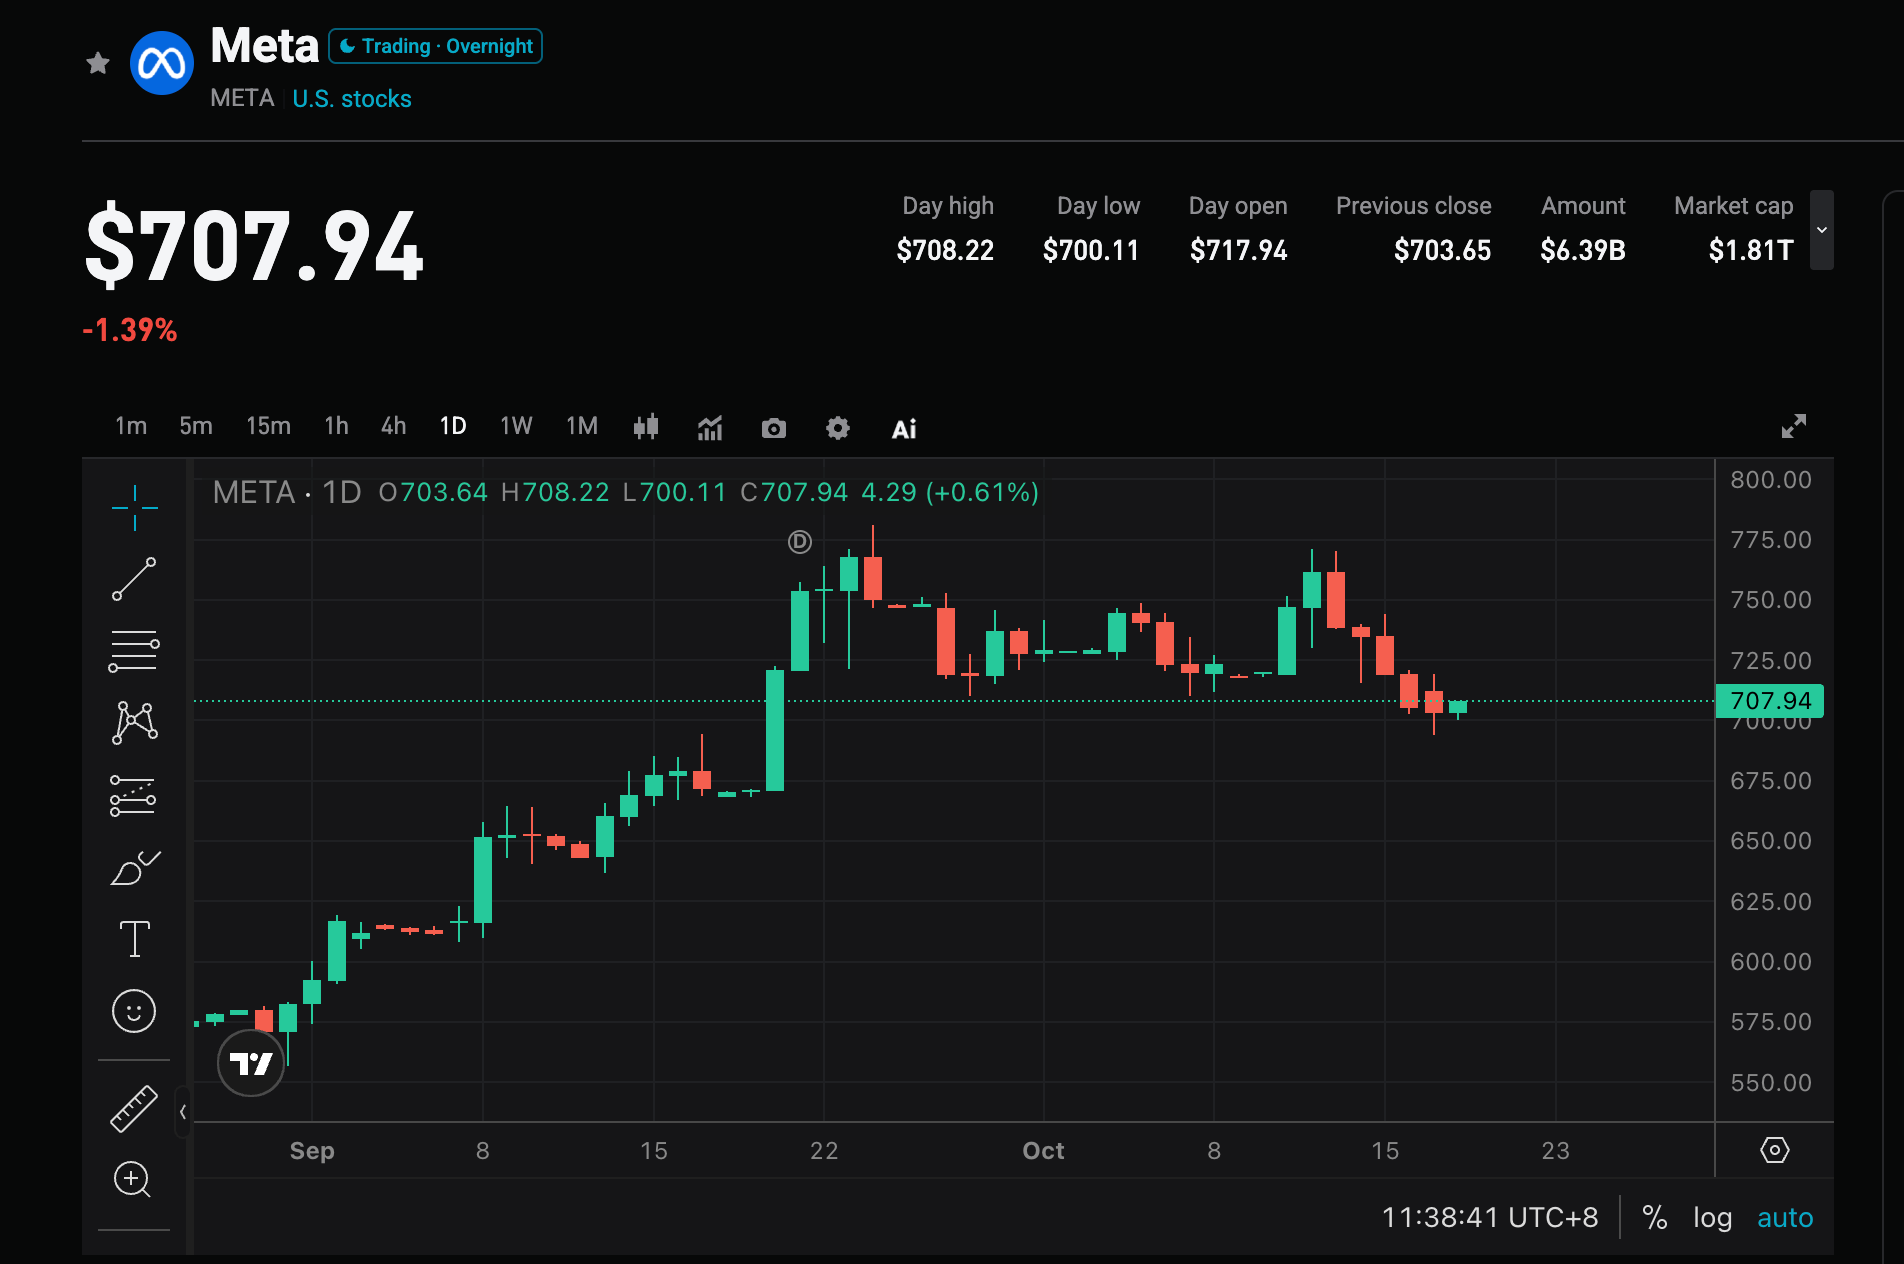
Meta Platforms(META.US)は2026年10月21日、米国市場の取引終了後に2026会計年度第3四半期の業績を発表します。会社が以前に示したガイダンスによると、売上高レンジは610億~640億ドル(前年比+19%~+25%程度)です。ウォール街のコンセンサス予想は売上高633億~639億ドル(前年比+23%~+25%)、調整後の1株当たり利益は5.9~6.85ドルとなっています。
今回の決算で最も注目されるのは、売上高が予想を達成できるかどうか(コンセンサスはガイダンスレンジ内)ではなく、多額のAI向け資本支出が持続的な成長に確実に繋がっているのか、及びフリーキャッシュフローが大幅なマイナスに転じるかどうかです。同時に市場はAIツールによる広告ビジネスの強靱さ、Muse AIの進展、そして通年の資本支出ガイダンスが維持されるかに注目しています。
2. 4つの注目ポイント
注目点1:売上高がガイダンスの上限付近で高成長を維持できるか
会社のガイダンス中央値は約22%の成長で、第2四半期の28%からはやや減速しています。コンセンサス予想では売上高は633億ドル以上が見込まれ、ガイダンス上限に達すれば広告需要の強靱性が証明されます。一方、下限付近でとどまれば、成長減速への懸念が高まる可能性があります。広告表示回数や1件当たり広告単価の変化が依然として主要なドライバーです。
注目点2:AI資本支出のリターンとフリーキャッシュフローへの圧力
第3四半期の資本支出は約410億ドルが予想され、フリーキャッシュフローは**-91億ドル**程度の赤字に転じる可能性があります。第2四半期は営業キャッシュフローのほぼ全てが資本支出に消化され、フリーキャッシュフローは7.8億ドル程度でした。市場は通年1300億~1450億ドルの資本支出ガイダンス維持、加えて経営陣が2027年の支出ペース及びリターンの見通しについてどのように説明するかに注目しています。キャッシュフローが圧迫されたままで収益化の明確な兆候がなければ、バリュエーションの抑制要因となり得ます。
注目点3:広告AIツールおよびMuseの事業化進捗
AIを活用した広告ターゲティングおよびレコメンド(Advantage+を含む)は、広告収入増加を引き続き支えています。Muse AIエージェントは最近リリースされ株価が上昇しましたが、その利用量、ユーザー評価、初期の収益化モデル(サブスクリプションやEコマースなど)への市場の注目が集まっています。AIツールがさらに広告収益率を高められれば、高水準の支出のファンダメンタルズ的裏付けとなります。
注目点4:Reality Labsおよび全体的な費用管理体制
Reality Labs は依然として投資段階にあり、収益貢献は限定的です。市場はその赤字幅がどの程度制御可能か、また全体の運営費および減価償却負担が利益率に与える影響に注目しています。費用増加が抑制され、主要な広告事業の利益率が安定していれば「資金消費」への懸念緩和に繋がります。
3. リスクと機会の共存
上昇要因:
- 売上高がガイダンス上限(640億ドル近辺)に迫る、または超える。広告AIツールの効果が顕著。
- 経営陣が通年の資本支出ガイダンスを維持または上方修正しつつ、AIによる収益化やリターンのタイムテーブルをより明確に示す。
- Muse等の新製品で初期KPIが好調で、AIの長期的価値に対する市場の信頼を強化。
下振れリスク:
- 売上高がガイダンス下限にとどまり、フリーキャッシュフローの赤字が大きく、改善シグナルがない。
- 資本支出ガイダンスがさらに引き上げられる、または2027年の支出に関する説明が曖昧でリターンへの疑念を招く。
- Reality Labsの赤字拡大に加え、規制や法的費用の圧力が加わり、全体収益率が低下。
4. 取引戦略の提案
強気ロジック: 売上高が予想以上であり、経営陣がAI投資のリターンについて前向きな見通しを示した場合、MetaがAI広告のリーダーであるとの市場の信認が強化され、バリュエーション修正を後押しする可能性があります。特に現在のAI関連銘柄のボラティリティが高い中では顕著です。
弱気リスク: キャッシュフローへの圧力が顕在化し、支出ガイダンスが高いままで収益化の進展がなければ利益確定売りを誘発する可能性があり、オプション市場では既に高いボラティリティが織り込まれています。
主要データ:
- 総売上高および前年比成長率(コンセンサス633億ドル以上)
- 調整後EPSおよび営業利益率
- 資本支出およびフリーキャッシュフロー
- 広告収入成長率およびAIツール関連指標
- 通年資本支出・費用ガイダンスの更新
投資戦略: 業績が予想を上回り支出見通しが管理可能な場合、調整後の押し目でのエントリーを検討。データが振るわないかキャッシュフロー指針が弱ければ、短期的な変動リスクに注意し、高値追いを避けることが重要です。ポジションと損切りは自身のリスク許容度に応じて柔軟に調整してください。
免責事項: 本内容はあくまで参考情報であり、投資助言ではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックスが1日で2,100億ドルの資金調達を連結!AIの「資金リレー」が自信を後押し、半導体強気相場のストーリーにさらなる後ろ盾
ゴールドマン・サックスは、2100億ドルの取引日においてAIブームによる資金調達熱によって牽引されています。ゴールドマン・サックスはMeta Platforms Inc.の950億ドルの株式発行を共同主幹事として担当し、SpaceXの400億ドル規模のチップ資金調達取引では唯一のストラクチャリング・エージェントを務め、Anthropic PBCの新規株式公開(IPO)のリード・アンダーライターにも指名されました。これらの取引はゴールドマン・サックスにとって思いがけない利益となり、同社はこれによって少なくとも数千万ドル、場合によっては数億ドルの収益を得る可能性があります。
ヘレウス:金価格が両方向に引っ張られている、フレスニーロの2026年銀生産量が減少
インテルはイスラエルのユニコーン企業Classiqの買収を発表、CEOのチェン・リウは「フルスタック量子コンピューティング事業を構築する」と述べた
インテルはイスラエルの量子コンピューティングスタートアップClassiqの買収を発表し、取引は2027年前半に完了する見込みです。今回の買収により、Classiqの量子アルゴリズムソフトウェアプラットフォームとインテルのシリコン量子ビットハードウェア技術が統合され、ハードウェアとソフトウェアの両方をカバーするフルスタック量子コンピューティング事業が実現されます。これにより、インテルは量子ソフトウェア分野での弱点を補うことができます。
AppleはiPhone Duo折りたたみディスプレイのひび割れ問題について、少数のデバイスに影響があることを認め、ユーザーに交換を申請するよう勧めています。
アップルは声明の中で、「少数のiPhone Duoモデルで内側ディスプレイに問題が発生していることを認識している」と述べ、該当ユーザーはAppleCareに問い合わせて交換を申請するよう勧めています。また、アップルは「大多数のDuoモデルはこの問題の影響を受けていない」と強調し、不具合がある場合は通常短期間で症状が現れるとしています。分解レビュープラットフォームiFixitは、この問題はヒンジ内部の部品損傷がディスプレイの破損を引き起こしているのであり、ディスプレイパネル自体の欠陥ではないと指摘しています。
暗号資産価格
もっと見る


