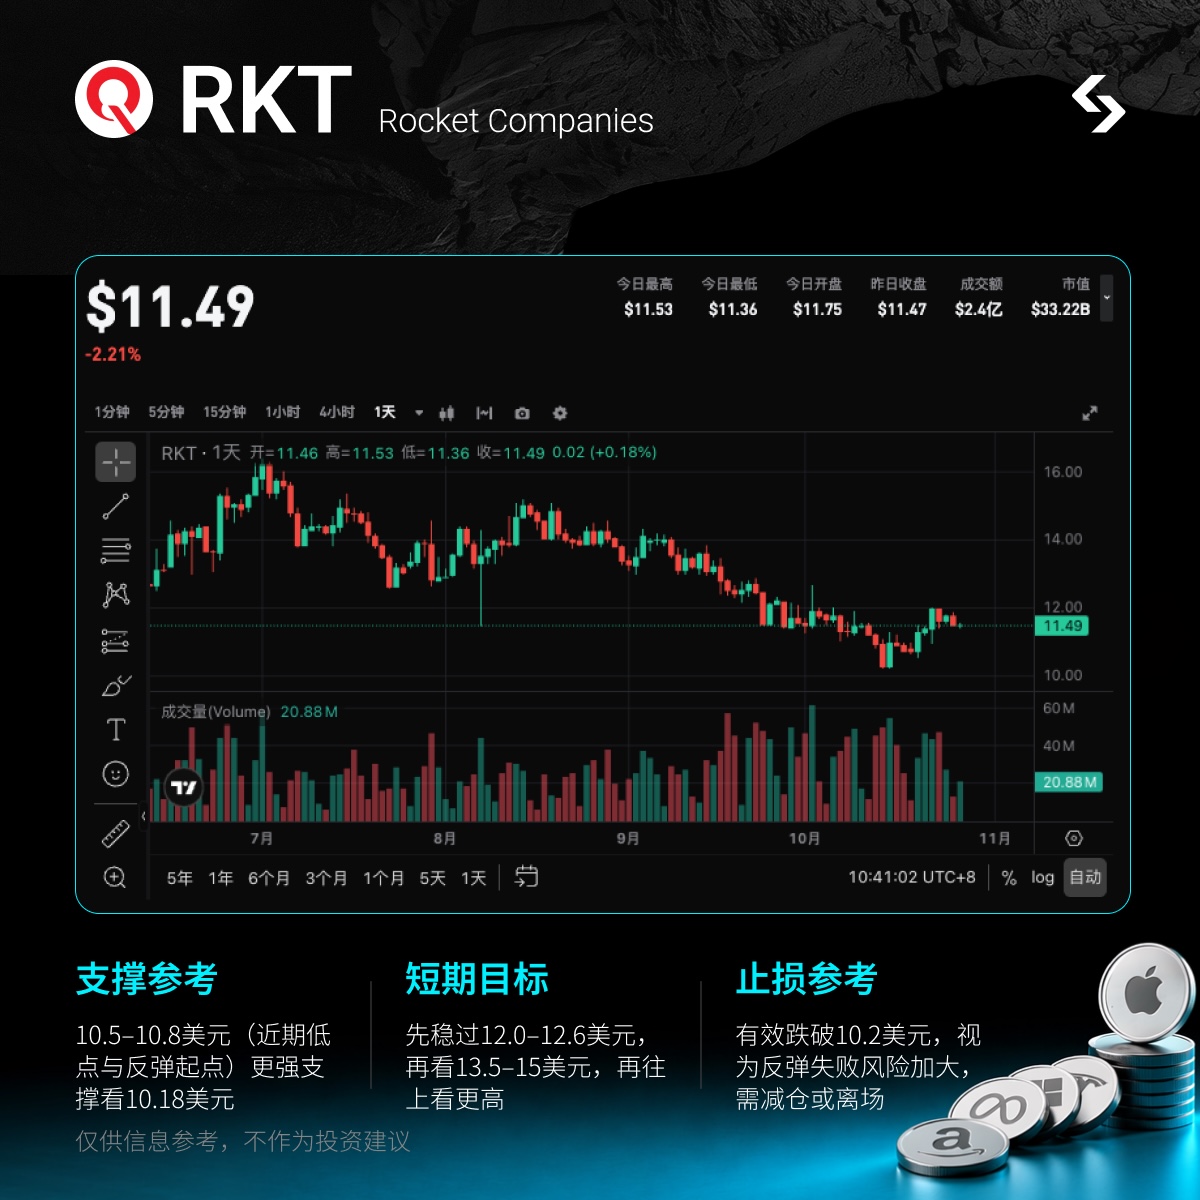
1、なぜ今rRKTに注目するのか?市場はどのようなストーリーを語っているのか?
Rocket Companies(NYSE:
RKT、Bitget rRKT)は米国最大級の住宅ローン発行機関の一つで、純住宅ローン会社から、「物件検索(Redfin)+発行(Rocket Mortgage)+サービス(Mr. Cooper)」が一体になった不動産所有権プラットフォームへと進化し、AIを深く組み込んで効率を向上させています。 現在の株価は約11.49ドル(10/26終値)、時価総額は約325億ドルで、50Bクラスに該当します。10/14に52週安値約10.18をつけてから反発し、直近7日間は約+7%、しかし52週高値24.36からは約-53%で、直近1ヶ月全体としてはマイナスです。 現在の市場のストーリーは「純粋な金利感応型住宅ローン株」から、プラットフォーム化+AIによるコスト低下と効率改善+市場シェア拡大が既に検証済みというものにシフトしています。高金利環境でもシェア獲得が可能であり、金利が下降したり需要が回復すれば伸びしろは大きいです。
高いベータ値(約2.25)+住宅ローン/不動産テーマで、イベントドリブンのスイングトレードに適しています。 ここで補足します:空売りは約1.435億株、流通株の約12%〜15%、カバーは約3〜4日で、純粋な機関投資家主導よりも厚めですが、GMEのような極端なショートスクイーズには該当しません。テーマ性と業績のカタリストによるものとし、単純なショートカバー狙いの急騰を期待しないことです。既に安値から反発していますが、依然として相対的には低位にあります。
2、ファンダメンタルズ概要
デトロイト本拠のフィンテック企業で、コア事業は不動産所有権の全周期プラットフォーム:Rocket Mortgage(発行)、Redfin(検索・仲介)、Mr. Cooper(サービス)、Rocket Moneyなど。 2026年第2四半期:調整後収益は約27.6億ドル(前年比大幅増)、GAAP純利益は約2.29億ドル。購入市場シェアは約6.2%、リファイナンシング市場シェアは約14.3%と、いずれも記録的水準。AIツールはローンオフィサーの生産性とコンバージョン率を向上させ、サービス部門でも音声AIで100万件規模のコールを処理しています。現金とサービスの組み合わせが一定のバッファーを提供し、会社はRedfinとMr. Cooperの統合を完了、シナジーとコスト削減(年間数億ドル規模を目標)は今後も続きます。
主要データ:時価総額約325億ドル、現在値約11.49ドル、52週安値10.18-高値24.36で安値から約+13%、高値から約-53%。空売りは約1.435億株、流通株の約12%〜15%でカバーは3〜4日間程度。機関投資家の保有比率は約34%〜50%(基準による)、創業者Daniel Gilbertらが大きなコントロールを維持。弾力性は金利感応度、プラットフォームシェア拡大、AI効率から派生し、空売りが追加燃料となる場合もあるがそれが本質のドライバーではありません。
3、直近のカタリスト
-
10/29 終業後 Q3決算発表(コンセンサスEPS約0.14、収益約25.7億ドル)、高金利環境でのローン発行量、サービス収入、マージンやガイダンスを検証。
-
10月中下旬にアナリストの目標株価が調整されたものの、Buy/Overweightの判断を維持(平均目標約15.8〜16.5ドル、上昇余地約37%超)。
-
中期的には:金利の行方(5%–6%の範囲に低下した場合はリファイナンスおよび購入量にブースト)、AIによる持続的なコスト削減、プラットフォームのクロスセールスと市場シェア拡大。
4、ギャップ分析(期待と現実)
一般的な市場認識:高金利が発行量を抑制、株価は年初高値から大幅に下落。コンセンサス目標株価には上昇余地があるものの、マクロ不透明性と住宅ローンサイクルが依然として懸念され、バリュエーションは金利動向に極めて敏感。 実際の状況は異なる可能性有り:同社はすでにサービス事業の組み合わせ、Redfinのトラフィック、AI効率で純粋なリファイナンス依存を減らしており、Q2でシェア拡大を実証済み。Q3で収益の粘着性やより強気なガイダンスが示されれば、あるいはマクロ金利の緩和観測があれば、安値からの再評価の余地があります。これは中期的な期待ギャップであり、短期的には決算発表イベントによる変動が主因であり、単なるショートカバー期待ではありません。
5、重要なトレードポイント
論理は明快:プラットフォーム化+AI効率+シェア拡大+金利柔軟性の潜在力、三重のドライバー。中資規模、高いボラティリティ(ベータ高)で、イベントドリブンのスイングトレード向き、無思考の高値追いは不適。 サポート参考:10.5〜10.8近辺(直近安値・反転起点)、強いサポートは10.18(52週安値)付近。50日移動平均線は約12.6付近が直近のレジスタンス。 短期目標:まず12.0〜12.6を安定突破、次に13.5〜15(直近反発余地)、決算が予想を上回れば15.8〜18(売り手目標値の中央値)も視野。 中期的には金利低下+プラットフォームのシナジーが続いてセクター需給が維持されればより高い水準が議論可能、ただし現時点で数値としては記載不可。 損切り基準:10.2を明確に割れたら新安値警戒、それ以下の10付近も割れたらこの反発局面は見直しが必要です。
注意:低値からは既に反発しているため、ポジションは弾力性枠で管理し、メインポジションで過度に積み増さず、他の高ボラ住宅ローン/金融銘柄や既出銘柄と組み合わせて重複保有しないようにしましょう。
B itget限定のメリット
RKTは24時間365日取引可能。Bitget rToken rRKTを使えば、いつでもポジション構築ができ(米国株の取引時間を待つ必要なし、アフターマーケットやオーバーナイトの値動きも即カバー)、価格が透明で自動追跡、手動モニタリング不要です。
リスク注意
最大のリスクは金利が依然として高止まり、もしくはイベントが期待を下回ること。現値は高値から離れているものの、コンセンサス目標値の安全マージンは限定的。Q3決算でローン発行量や利益率が期待を下回ったり、ガイダンスが弱ければ、またはマクロ金利予想が悪化すれば、リトレースも速くなります。住宅ローン事業は金利に非常に敏感で、単一のサイクル特性は依然残っていますし、統合およびAI実装の進捗にも不確実性がある。空売り残も一定量あるが、機関投資家や創業者によるコントロールが主で、センチメント後は出来高減のリスクもあります。
高ボラ銘柄なので、ポジションサイズや損切りの徹底が肝要です。データや数値は参考まで、投資助言ではなく、トレードはご自身のリスク管理でお願いします。

 2026/10/27 06:20