
原油:一本の縄にたくさんのバッタがつながっている

Morning FX
年末の金融市場を展望すると、多くの資産が一本の糸で繋がれており、もう片方の端には原油価格が結びついていることが分かります。
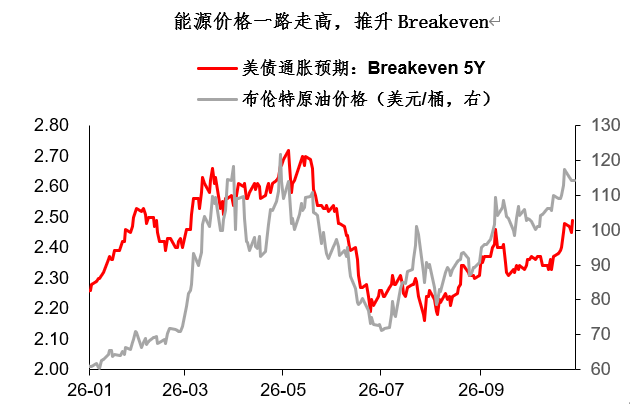
例えば米国債。最近、米国債利回りは高水準から下落しており、構造的には主に実質金利の低下が要因ですが、インフレ期待(breakeven)は上昇し続けています。その根本的な理由のひとつは高止まりするエネルギー価格であり、これが相場の上昇余地を制約しています。
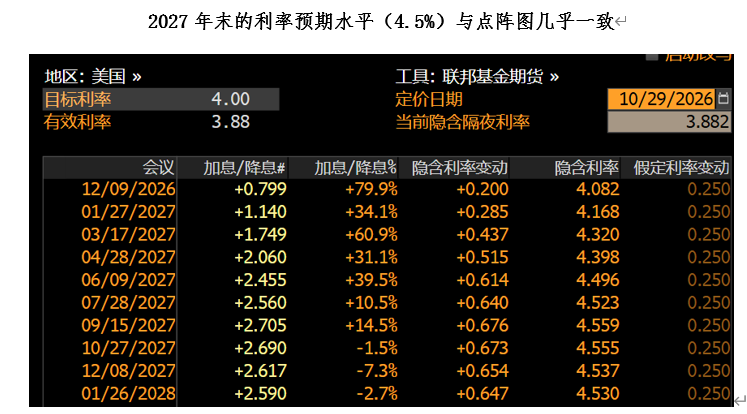
現在、市場のFRB金融政策予想(2027年末4.55%)はドットチャートとほぼ一致しています。これは米国債市場の今回の予想調整トレードが一旦終了したことを意味します。次の方向性はどちらか?原油価格の動きが非常に重要です。
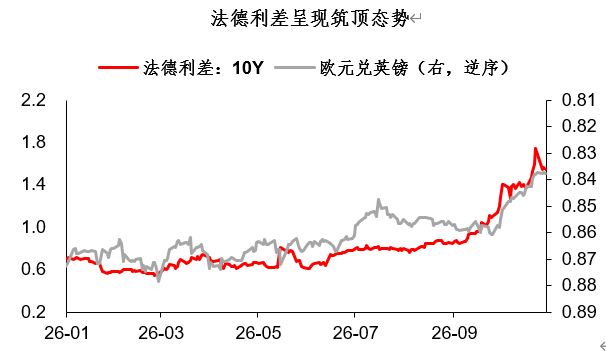
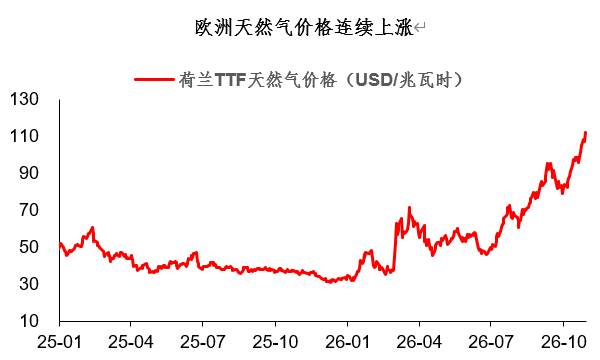
次にユーロを見てみると、ユーロも同じ糸にぶら下がっています。最近ではフランス財政問題がやや緩和し、フランス国債利回りやフランス・ドイツスプレッドも高値で推移しています。しかし、ユーロ相場は依然として低迷が続き、ユーロ・ポンドの収束に賭けたポジションが次々にロスカットされました……その主因もエネルギー価格です。現在、ヨーロッパの天然ガス価格は年初比で2倍以上上昇し、価格水準は2022年の歴史的高値に次いでいます。この冬、ヨーロッパはどう乗り切るのでしょうか?
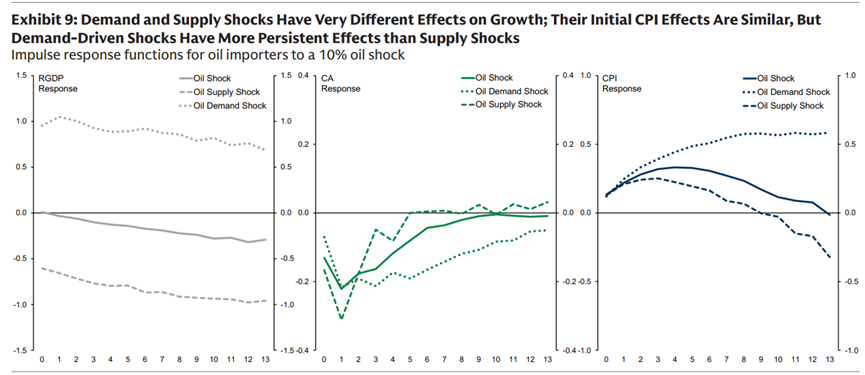
商品市場では、粘着質な原油価格が需要を圧迫・抑制するのは間違いありません。Goldman Sachsのリサーチによると、原油価格の中心値が10%上昇すると、石油輸入国のGDPは平均して1~2年以内に0.2~0.3%減少します。供給側主導の原油ショック(今回の米イラン対立のようなケース)なら、GDPの低下幅は0.5~0.6%に拡大します。
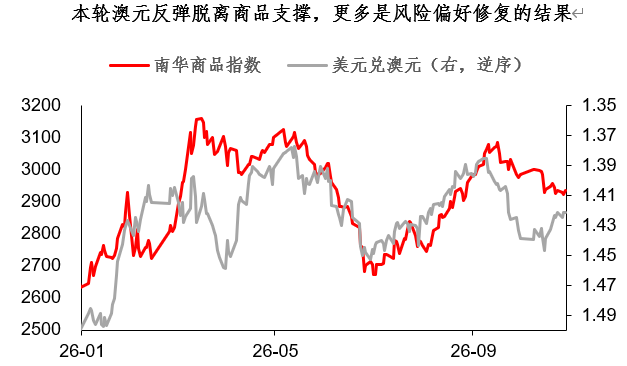
そのため、最近の銅や銀などのコモディティは軟調に推移し、金までもが影響を受けています。これは来年に向けたテーマ――「世界経済はどれだけ長く高い原油価格+高金利に耐えられるのか?」です。短期的には、今期の豪ドル反発は商品市況の強さとは乖離しています。商品市場の長期的な強気トレンドに疑いはありませんが、タイミングには注意が必要です。
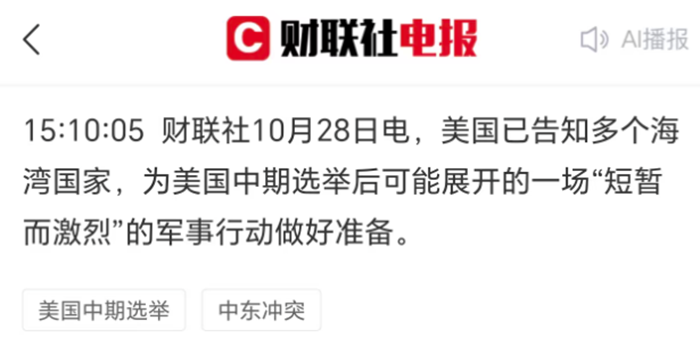
以上の分析から、年末の金利・為替・商品市場の多くの細分化された資産が、すべて原油価格の糸につながれていることが分かります。その他の不確定要素(Fedの会合や中間選挙など)が次々と消化される中で、原油価格が市場を引きつける最大の材料となります。中間選挙後、米イラン間で再度対立が激化するのではという思惑が高まっていますが、トランプ前大統領が話題を引く可能性も否定できません……
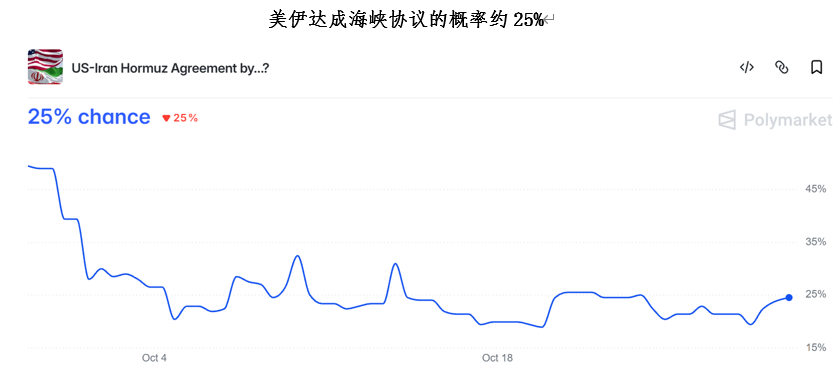
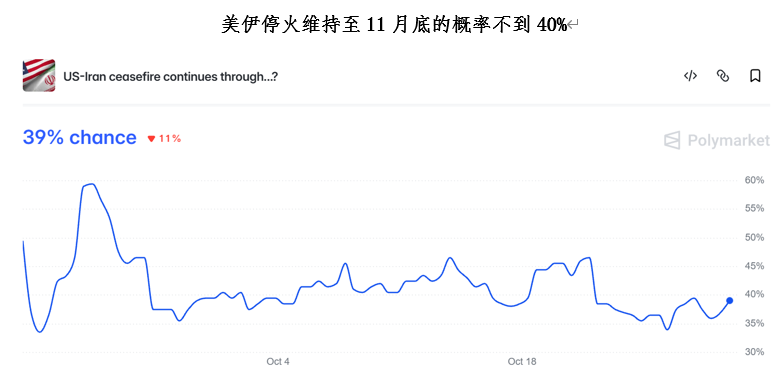
Polymarketによると、市場は11月末までに米イランが海峡合意に達する確率を25%と見ており、およそ60%の確率で米イラン間に再び軍事衝突が起きると予想しています。つまり、市場はある程度の衝突を中間選挙後の確度の高いイベントと見なしています。「衝突期待」が意識される中、エネルギーに脆弱な通貨(ユーロ、タイバーツ、円など)はしばらく有効な反発を組み立てるのが難しく、アジア通貨(CNYなど)は数少ない安全な避難先となっています。
本日のまとめ:
1、年末の金融市場を展望すると、多くの資産が一本の糸で繋がれており、もう片方の端には原油価格がある;
2、米国債市場では利上げ期待の調整トレードは一旦終了し、今後は原油価格の動向が重要;為替市場ではフランス財政問題が緩和しつつあるものの、エネルギー問題は依然ユーロの重荷;商品市場では粘着質な原油価格が明らかに工業製品需要を圧迫する。来年への課題は、世界経済がどれだけ長く高原油+高金利を耐えられるか?
3、短期的には、市場はある程度の米イラン衝突を中間選挙後の大きなリスクイベントと見ている。「衝突期待」が高まる中、エネルギーに対して脆弱な通貨は反転が難しく、アジア通貨が数少ない避難先となる。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Hyperliquidは先月、アウトソーシング収入が3800万ドルに達しました。
欧州ストックス50指数は6,100ポイントまで下落し、24時間で1.7%の下落となりました。
BUZZ-Bambusa Therapeuticsは、米国IPOの規模を1.69億ドルに拡大した後、上場初日に株価が下落した
SECは人工知能企業の情報開示を審査
暗号資産価格
もっと見る


