
マイウェルはなぜ千億ドルでLumentumを買収するのか?その背後の理由!

1150億ドルの買収が、両社の株価同時急落という結果につながった。MarvellはなぜLumentumを買収するのか?
この背景には極めてシンプルな判断がある。AIチップがどれだけ重要でも、肝心なレーザー素子がなければ、製品の納品自体ができなくなるリスクがある。Marvellはこの供給ボトルネックを自社で掌握したいと考えたが、株主は懸念する——上流からの供給制約を回避するために、果たして高すぎる代償を払っていないか?
1150億ドル――Marvellが購入しようとしているのは、2029年まで予約が埋まっているキーデバイスの生産キャパシティだ。
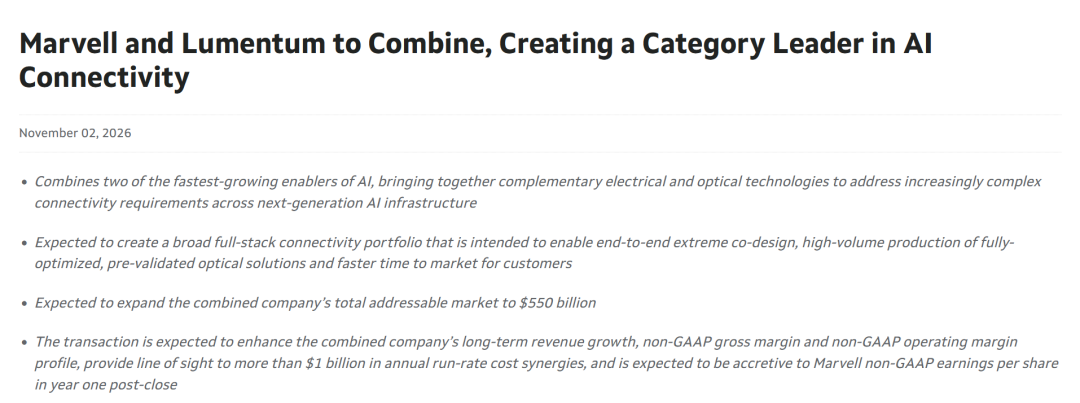
11月2日、Marvell(MRVL)は、全株式取引によりLumentum(LITE)を買収する契約を発表した。取引の企業価値総額(負債含む)は約1150億ドルに上る。これは現金での支払いではなく、またすぐに取引が完了するわけではない。2028年前半のクロージングを予定しており、なお株主及び規制当局の承認が必要だ。
しかし、市場はこの大型取引に拍手を送らなかった。発表直後、MarvellおよびLumentumの株価は大幅に下落した。投資家は光通信の重要性を認めつつも、買収価格には納得していないようだ。
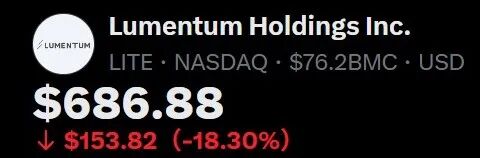
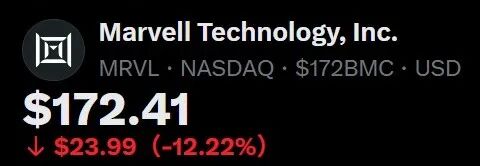
ここで分解すべき2つのポイントがある。なぜMarvellはどうしても買収しなければならなかったのか、そして株主はこの対価を支払う価値があるのか。
1.AIのボトルネックは計算から伝送へシフト
AIクラスターが大規模になるほど、チップ間のデータ交換圧力も増大し、光接続が多様な用途に拡大している。Lumentumが持つレーザー素子およびその製造技術は、この分野でカギを握る。
米国株投資ネットによれば、Marvellが狙うのは、計算用チップ以外の新たな顧客予算だ。インターコネクトチップと光デバイスをセットで提供し、同じAIシステム内でより多くのビジネスを確保しようとしている。
2.なぜ調達ではなく、買収なのか?
もしレーザー素子がいつでも購入できるなら、調達契約で十分だ。
問題は、供給にそこまで余裕がない点だ。
LumentumのCEOは以前、一部光学コンポーネントの生産能力はすでに2029年初頭まで埋まり、顧客は2030年分の注文をロックし始めていると述べた。
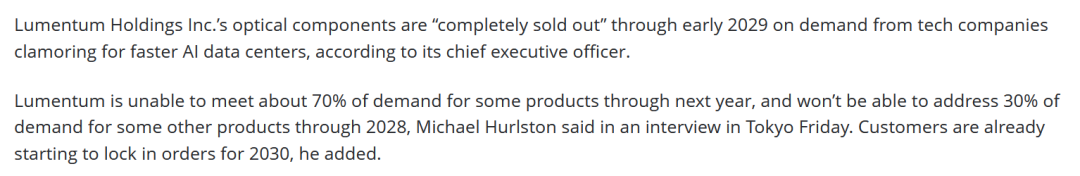
これはつまり、Marvellが設計注文を獲得したとしても、上流デバイスの協力なしでは予定通り納品できないということだ。
しかし、買収には単なる「安定供給」にとどまらない意義がある。
Marvellはインターコネクトチップやネットワークスイッチ、カスタムチップを得意とし、Lumentumはレーザー素子、光トランシーバ、インジウムリンなどの独自製造技術を持つ。両社を一体化する狙いは、電気チップと光部品を設計段階から最適化し、顧客によるサプライヤ混在・検証の手間を減らすことだ。
つまり、部品ごとに個別調達&調整が必要だったものから、供給業者が最適化済みの一式連携ソリューションを提供するようになる。
それが実現すれば、顧客が買うのは単なるチップ1個ではなく、短期間での製品化や安定した納品、システム全体の効率性まで含むようになる。こうした要素が持続的な競争優位を生む可能性がある。
3.MarvellはBroadcomとの競争方法を変えたい
この取引により、Marvellはより包括的なAI接続サプライヤーへの進化と、Broadcomとの競争強化のチャンスを得た。
顧客が次世代データセンターを設計する際には、個々のデバイス仕様だけでなくトータルソリューションとの整合性がますます重視されるだろう。
製品カバレッジが広がれば広がるほど、顧客システム設計段階で早期に参画する機会が生まれ、より多くのプロセスの注文を獲得できるようになる。反対に、商品が一部だけだと、いかに優れていても他の供給段階で制約される可能性がある。
したがって、この買収を単なる「レーザー会社買い増し」としてだけ理解するのは不十分だ。Marvellは次世代AIインフラの主導権獲得を目指している。
4.なぜ両社の株価が同時下落したのか?
注目すべきは、全株式交換という取引構造だ。
契約によれば、Lumentum1株につきMarvell株4.5株が割り当てられる。取引完了後、Lumentum株主は統合会社の約33%、Marvell株主は約67%を保有する見込みだ。
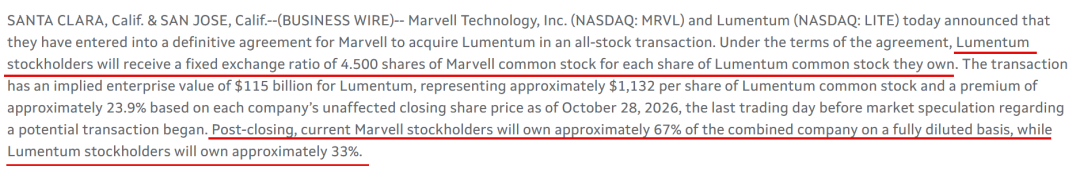
つまり、Lumentum株主が得るのはあらかじめ決まった現金額ではない。Marvell株が下落すれば、Lumentum1株が交換される4.5株分の評価額も下がってしまう。発表後に買収側・被買収側が同時下落するのはこのためだ。
Marvell株主側は、統合会社の最大で3分の1の株式を放出する見返りに、期待する1株あたり利益やキャッシュフローが十分得られるのかという課題がある。
会社は、統合で年間10億ドル以上のコストシナジーが創出でき、クロージング初年度から非GAAPベースでの一株利益増加を見込んでいると説明している。
さらに、取引が完了するのは2028年前半が見込まれており、この期間中にAI向け資本投資や光部品の供給状況、技術動向なども大きく変わる可能性がある。
今日、希少な生産力に支払ったプレミアムは、今後数年の事業収益で回収すべきだ。
私の判断:方向性は理にかなっているが、価格の正当性は証明が必要
米国株投資ネットはこの取引により、AI投資が光接続分野にも拡大し、キーデバイスと製造力がシステム納品全体にますます影響を与えているという産業トレンドが強化されたと指摘する。
だが、買収規模の大きさだけでMarvellの先行きをポジティブに見ることはなく、またLumentumの評価額が想定より低いことは必ずしも確定利益ではない。固定株式交換比率のもとでは、買収側の株価が取引価値を左右する。
今後注目するのは以下の3点である:
Lumentumの増産が、逼迫した供給を実際の納品・現金収入に転換できるか。
両社が拡大した市場予想だけでなく、共同製品や顧客導入の実例を提示できるか。
統合による利益増が株式希薄化・統合コスト・製造投資をカバーできるか。
私は光接続ニーズへの期待を持ち続けるが、この買収に関しては価格規律を重視したい。明確な利益成長路線が確認できない限り、「AIに光が必要」というだけで株を追いかけることはない。
Marvellが巨額で買おうとしているのは、次世代AI接続競争の主導権だ。株主にとって最終的に検証されるべきなのは唯一つ:この主導権により、自分が保有する一株がより多く稼げるかどうかだ。
米国株投資ネットVIPに加入
ウォール街の一次情報を手にし、独自のクオンツリサーチツールを独占
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
インテルの株価が1ヶ月で45%急落、PCは依然として会社の収益の約半分を占めており、委託生産顧客の信頼が揺らいでいる
インテルのPC市場は依然として低迷しており、メモリなどの部品コストの高騰が主な原因で、PC事業は依然として全体売上の約半分を占めています。データセンターの生産能力不足を緩和するため、インテルはオレゴン州の一部工場の生産を18AプロセスからIntel 3プロセスに切り替え、委託生産の信頼性が再び問われています。専門家によれば、インテルが自社の需要を満たした上で追加の生産能力がない場合、信頼できるサプライヤーとは言えないとのことです。
Anthropicの第3四半期収益成長が鈍化、IPO前に約9,000億のコンピューティングパワーに対する約束による資金調達リスクが浮上
Anthropicの収益成長が鈍化し、IPO前の資金調達リスクが高まっている。
野村:AIデータセンターは非常に収益性が高く、テクノロジー株の下落は市場による「誤った評価」だ
野村は、市場がテック巨人の負の自由キャッシュフローを「AIは稼げない」と誤解しているが、実際には利益とキャッシュフローの概念を根本的に混同していると指摘しています。AWSの利益率は38.7%、Google Cloudは前年同期比で103%急増ーークラウド事業が急成長する中、負のFCFはJカーブ効果による時間差に過ぎません。野村は、もし株価がこの理由で下落すれば、それこそ長期投資家の絶好の参入機会だと明言しています。

暗号資産価格
もっと見る


