Preview sa CPI ng Estados Unidos para sa Setyembre: Maaaring Itaas ng Enerhiya ang Headline Inflation, Habang ang Core Data ang Maaaring Magpasiya Kung Magpapahinga ang Fed sa Oktubre
Naghahanda ang mga merkado para sa paglabas ng Consumer Price Index (CPI) ng Estados Unidos para sa Setyembre, isa sa mga pinakabantayang ulat pang-ekonomiya bago ang pulong ng patakaran ng Federal Reserve sa Oktubre.
Ipinapahiwatig ng consensus expectations na maaaring bumilis ang headline CPI dahil sa mas mataas na presyo ng enerhiya. Gayunpaman, ang core CPI—na hindi kasama ang pagkain at enerhiya at itinuturing na mas magandang panukat ng pangunahing inflation—ay maaaring magpatuloy na humupa. Ang pagkakaiba-ibang ito sa pagitan ng mas matibay na headline inflation at mas malambot na core inflation ay malamang na magiging sentro ng mga inaasahan kung magtataas pa ulit ng rate ang Federal Reserve sa Oktubre.
Maaaring Bumilis ang Headline CPI Habang ang Enerhiya ang Nagtutulak sa Pagtaas
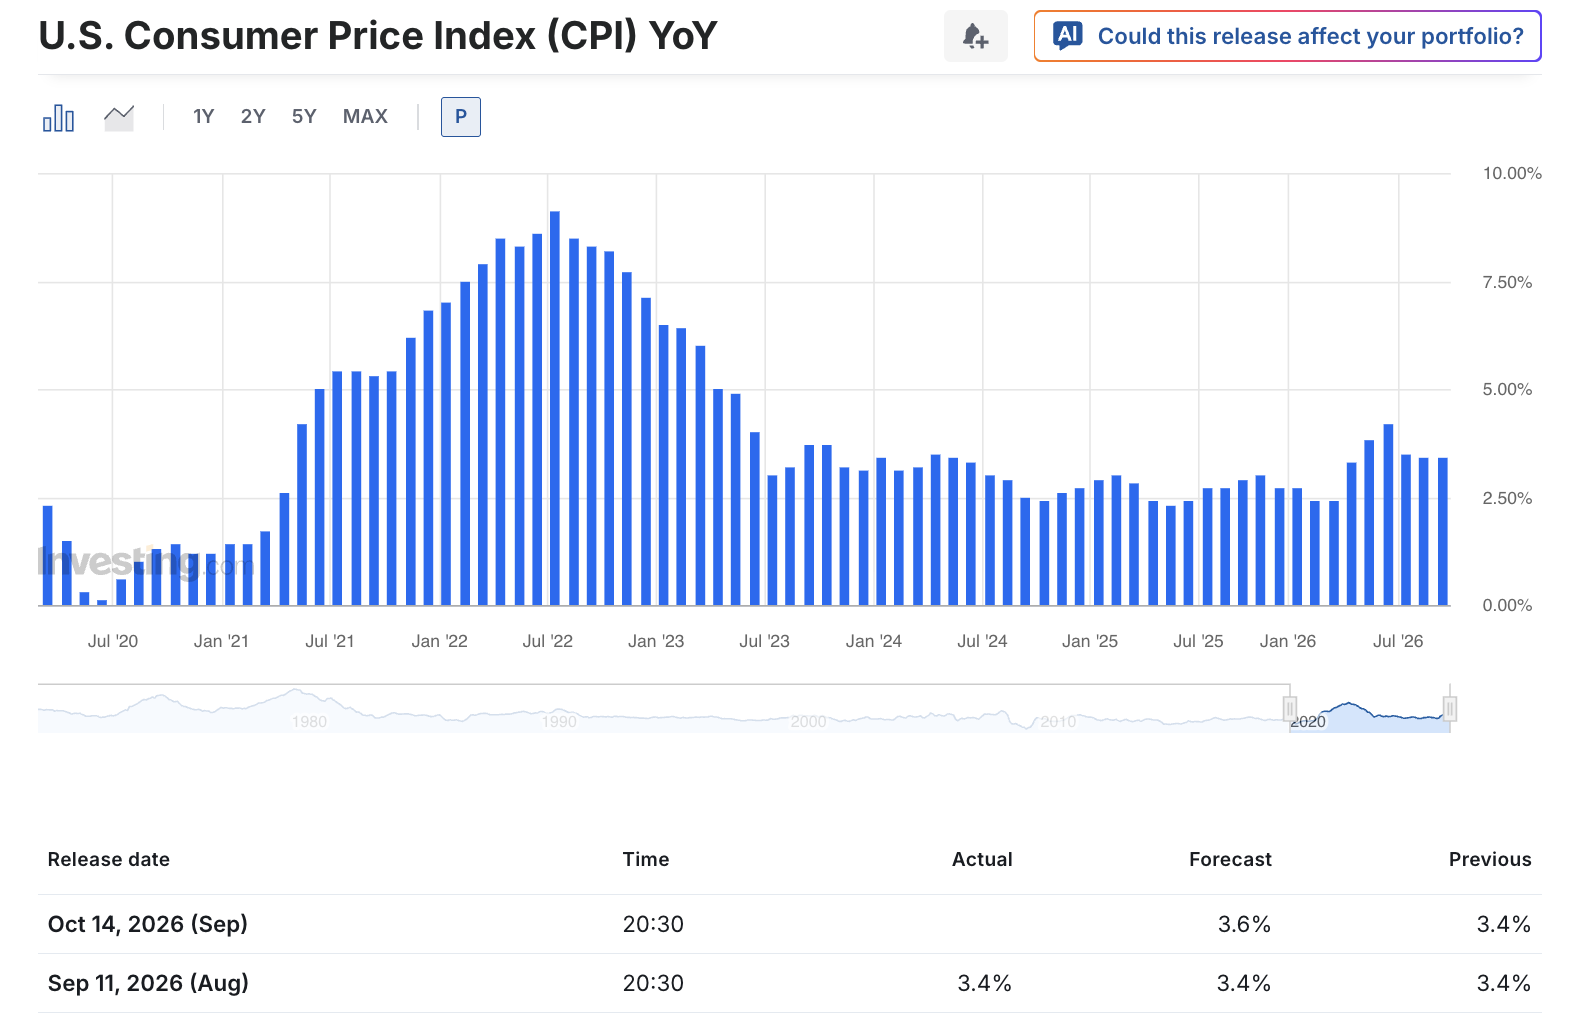
Ayon sa mga pagtatantya ng Wall Street, inaasahang tataas ang headline CPI ng humigit-kumulang 0.58% hanggang 0.60% sa isang buwan (month-on-month) sa Setyembre, mula 0.4% noong Agosto. Sa batayang taunan (year-on-year), inaasahang bibilis ang inflation mula 3.4% patungong humigit-kumulang 3.6% hanggang 3.7%.
Ang inaasahang pagtaas sa headline inflation ay higit na kaugnay sa mas mataas na presyo ng enerhiya. Ang pagtaas ng langis, gasolina, at gastos sa transportasyon ay madalas na mabilis na naidadagdag sa presyo ng consumer at nakapagtataas ng panandaliang pagbasa ng inflation. Dahil dito, kahit na malapit sa 3.7% ang taunang headline CPI, kailangang suriin ng mga merkado kung ang pagtaas ay pansamantalang epekto lamang mula sa enerhiya o katibayan ng bumabalik na mas malawakang presyur sa inflation.
Ang mga piniling forecast ng Wall Street para sa headline CPI month-on-month ay kinabibilangan ng:
-
Morgan Stanley: 0.62%
-
Citi at HSBC: 0.60%
-
Deutsche Bank: 0.57%
Kung ang huling numero ay malapit sa o mas mataas sa 0.6%, maaaring tumaas ang US dollar at ang Treasury yields sa panandaliang takbo, posibleng magdudulot ng mas maraming pagbabago-bago (volatility) sa US equities, ginto, at mga crypto asset.
Ang Core CPI ang Pangunahing Tinitingnan ng Fed
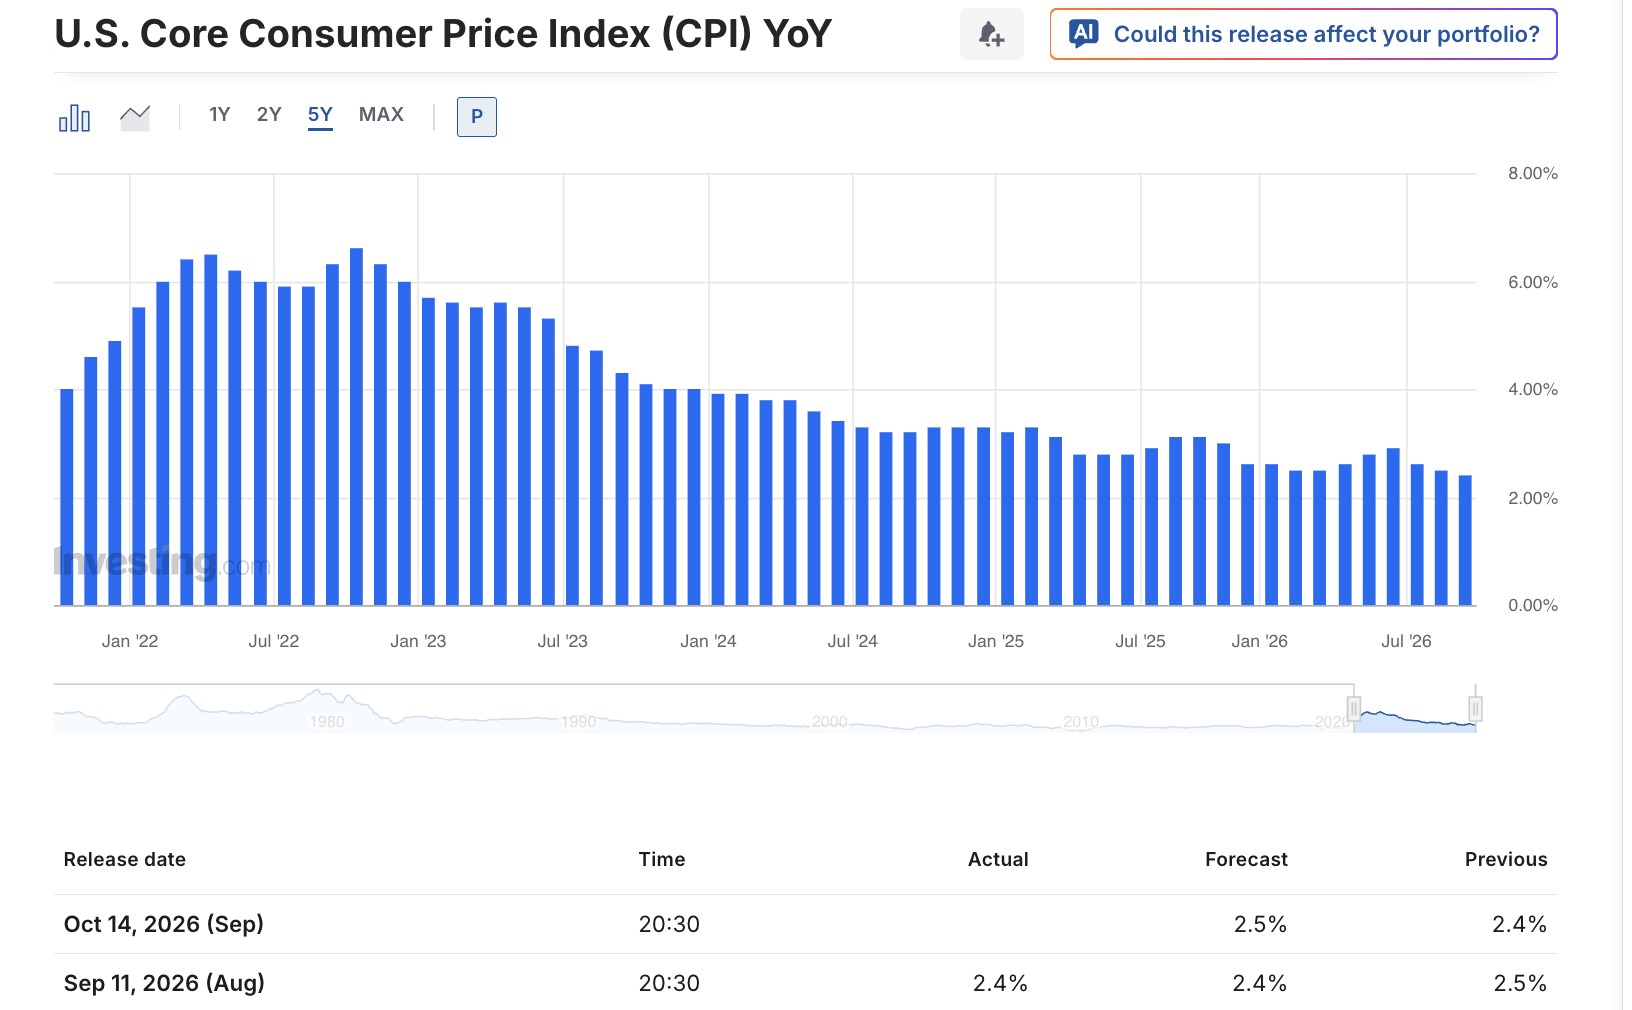
Kumpara sa headline CPI, na maaaring malaki ang maapektuhan ng presyo ng pagkain at enerhiya, mas mariing binabantayan ng Federal Reserve ang core CPI. Nagbibigay ang core inflation ng mas malinaw na larawan ng mas matagalang presyur sa presyo, kasama ang gastos sa serbisyo, pabahay, paglago ng sahod, at demand ng consumer.
Inaasahan ng mga merkado na huhupa ang core CPI mula humigit-kumulang 0.29% month-on-month noong Agosto patungong humigit-kumulang 0.21% sa Setyembre. May mga institusyon na nag-forecast ng pagbasa na mababa pa gaya ng 0.16% hanggang 0.18%, habang ang iba naman ay nakikita ang numero na mas malapit sa 0.24%. May panganib din na maaaring maitala ang core CPI sa 0.3%.
Ang resulta ay maaaring maging malaking linya ng pagkakahati sa pagpepresyo ng merkado:
-
Core CPI na humigit-kumulang 0.2% o mas mababa: Ipapahiwatig nito ang patuloy na paghupa ng pangunahing inflation at susuporta sa posibilidad na magpahinga ang Fed sa Oktubre.
-
Core CPI na 0.3% o mas mataas: Ipapahiwatig nito na nananatiling matigas (sticky) ang pangunahing inflation at maaaring magtaas ng probability ng merkado para sa isang rate hike sa Oktubre.
-
Mataas ang headline CPI pero mababa ang core CPI: Maaaring tingnan ng mga merkado ang pagbangon ng inflation bilang pansamantalang kaganapan na dulot ng enerhiya.
-
Tumaas nang sabay ang headline at core CPI: Maaaring buhayin nito muli ang mga alalahanin tungkol sa mas malawakang pagbilis ng inflation at itulak ang mga inaasahan sa monetary policy patungo sa mas hawkish na direksyon.
Macquarie: Ang Mas Mabilis na Paglago ng CPI ay Maaaring Hindi Pumukaw ng Rate Hike ng Fed sa Oktubre
Naniniwala si Thierry Wizman, Global FX and Rates Strategist sa Macquarie Group, na kahit na ipakita ng CPI ng Setyembre ang mas mabilis na headline inflation, maaaring hindi ito sapat upang baguhin ang desisyon ng Fed sa kanilang pulong sa Oktubre.
Ang pangunahing argumento ay ipinahiwatig kamakailan ng ilang opisyal ng Fed ang kanilang kagustuhan na isaayos ang patakaran sa paghalinhinang mga pulong, sa kabila ng pagtaas ng rate sa sunod-sunod na pulong. Sa ilalim ng ganitong balangkas, kahit na ang isang mas malakas kaysa inaasahang ulat ng CPI ay maaaring hindi agad maghikayat sa Fed na kumilos sa Oktubre.
Nagtatalaga pa rin ng medyo mababang probabilidad ang mga merkado para sa interest rate—humigit-kumulang 17% hanggang 19%—para sa isang rate hike sa Oktubre. Ipinapahiwatig nito na inaasahan ng karamihan sa mga trader na mananatiling walang pagbabago ang rate ng Fed at susuriin ulit ang pangangailangan para sa karagdagang paghihigpit sa pulong ng Disyembre.
Pagpapahinga sa Oktubre, Rate Hike sa Disyembre: Ang Base Case ng Merkado
Itinaas na ng Fed ang federal funds rate patungo sa isang medyo mataas na saklaw, at nananatiling nakatuon ang kanilang patakaran sa pagpigil sa inflation. Ipinapahiwatig ng mga kamakailang komento ng mga gumagawa ng patakaran, minutes ng pulong, at pagpepresyo ng merkado na posible pa rin ang isa pang pagtaas ng rate bago matapos ang taon. Ang pangunahing tanong ay kung mangyayari ito sa Oktubre o Disyembre.
Ang kasalukuyang base case ng merkado ay tila:
1. Pagpapahinga sa Oktubre: Binibigyan ng mas maraming oras ang Fed upang suriin ang data sa inflation, trabaho, at pagkonsumo.
2. Posibleng rate hike sa Disyembre: Kung hindi sapat na humupa ang core inflation, maaari pa ring higpitan ng mga gumagawa ng patakaran ang kanilang patakaran bago matapos ang taon.
3. Mas Mataas na Rate sa Mas Matagal na Panahon: Kahit magpahinga ang Fed, hindi ito nangangahulugan na magsisimula na agad ang pagbabawas ng rate. Maaaring manatili sa pangmatagalang panahon ang mahigpit na patakaran.
Dapat din bantayan ng mga trader ang Producer Price Index (PPI), na ilalabas pagkatapos ng CPI. Maaaring maimpluwensyahan ng CPI at PPI ang Personal Consumption Expenditures (PCE) Price Index, ang pinipiling panukat ng inflation ng Fed. Kung ang dalawang ulat ay tumuturo sa bumabalik na presyur sa presyo, maaaring lumakas ang mga inaasahan para sa karagdagang paghihigpit sa patakaran.
Paano Maaaring Umakto ang mga Merkado Pagkatapos Ilabas ang CPI?
Para sa mga CFD trader, madalas na nagdudulot ang mga paglabas ng CPI ng mabilisang pagbabago sa liquidity at matinding pagbabago-bago sa merkado. Ang US dollar, US equity indices, ginto, at mga crypto asset ay kabilang sa mga instrumento na pinaka-malamang maapektuhan.
Senaryo 1: Nalampasan ang Inaasahan ng Dalawang Headline at Core CPI
Kung lumampas sa forecast ang headline CPI at tumaas ng 0.3% o higit pa ang core CPI month-on-month, maaaring bigyang-kahulugan ng mga merkado ang ulat bilang katibayan na nananatiling matatag ang inflation.
Maaaring kabilang sa mga potensyal na reaksyon ng merkado:
-
Mas malakas na US Dollar Index
-
Mas mataas na US Treasury yields
-
Panandaliang presyur sa ginto
-
Tumaas na volatility sa US equity indices, posibleng mas malaki ang presyur sa growth stocks
-
Presyur ng pagbenta (selling pressure) sa Bitcoin at iba pang mataas na-risk na crypto asset
-
Mas mataas na implied odds ng isang rate hike ng Fed sa Oktubre
Senaryo 2: Mataas ang Headline CPI, Pero Natugunan o Hindi Naabot ng Core CPI ang mga Inaasahan
Kung tumaas ang headline inflation dahil sa presyo ng enerhiya pero bumagal ang core CPI patungong humigit-kumulang 0.2% o mas mababa, maaaring tingnan ng mga merkado ang pagtaas bilang pansamantalang epekto ng enerhiya kaysa malawakang pagbangon ng inflation.
Maaaring kabilang sa mga potensyal na reaksyon ng merkado:
-
Limitadong potensyal na pagtaas para sa US dollar
-
Mas mababa o mas mabago-bagong Treasury yields
-
Pinahusay na risk sentiment para sa US equities at crypto asset
-
Suporta sa presyo ng ginto
-
Tumaas na kumpiyansa na mananatiling walang pagbabago ang Fed sa Oktubre
Senaryo 3: Hindi Naabot ng Dalawang Headline at Core CPI ang mga Inaasahan
Kung sa pangkalahatan ay bumagal ang data ng inflation, mapapalakas nito ang pananaw na humuhupa ang presyur sa presyo at mababawasan ang mga alalahanin tungkol sa karagdagang pagtaas ng rate.
Sa senaryong ito, maaaring makakita ng mas positibong reaksyon ang mga asset na sensitibo sa rate, technology stocks, ginto, at cryptocurrency. Gayunpaman, dapat manatiling alerto ang mga trader kung naisama na ng mga merkado sa pagpepresyo ang mas dovish na outlook at kung ang susunod na komento ng Fed ay magdadala ng ibang mensahe.
Konklusyon: Ang Core CPI ang Pangunahing Variable para sa Desisyon ng Fed sa Oktubre
Inaasahang ipapakita ng CPI ng Setyembre ang pagkakaiba-iba sa pagitan ng mas matibay na headline inflation at mas malambot na core inflation. Maaaring itulak ng mas mataas na presyo ng enerhiya ang taunang headline CPI patungong 3.6% hanggang 3.7%, pero ang pagtataas ng rate ng Fed sa Oktubre ay malamang na depende kung ipapakita ng core inflation ang mga senyales ng muling pagbilis.
Kung mananatili ang core CPI malapit sa 0.2%, dapat manatiling medyo mataas ang probabilidad na magpahinga ang Fed sa Oktubre at ipagpaliban ang anumang karagdagang aksyon hanggang Disyembre. Sa kabilang banda, kung biglang tumaas ang core CPI sa 0.3% o higit pa, maaaring mabilis na i-reprice ng mga merkado ang panganib ng isang rate hike sa Oktubre.
Para sa mga trader, ang CPI ay higit pa sa isang solong economic data point—ito ay isang mahalagang katalista ng volatility sa US dollar, US stock indices, ginto, crude oil, at mga crypto asset. Bago ang paglabas nito, mahalagang bantayan ang consensus expectations, mahahalagang antas na teknikal (technical levels), at exposure sa leverage upang maiwasan ang labis na panganib sa panahon ng tumaas na volatility.
Upang mahuli ang mga pagkakataon mula sa paglabas ng CPI, mga desisyon ng Fed, at iba pang malalaking kaganapang makroekonomiko, tuklasin ang Bitget CFD upang magkaroon ng access sa iba't ibang instrumento ng merkado at real-time market movements. Isama ang bawat trade sa disiplinadong stop-loss levels, maingat na position sizing, at malinaw na trading plan upang mas epektibong mapamahalaan ang volatility pagkatapos ng paglabas ng data.
Ang lahat ng edukasyong pang-trading na ibinigay ng Bitget ay para sa layuning pang-edukasyon lamang at hindi dapat ituring na payo sa pananalapi. Ang mga strategy at halimbawang ibinahagi ay para sa reperensya lamang at maaaring hindi sumasalamin sa aktwal na kalagayan ng merkado. Ang CFD trading ay may malaking panganib, kabilang ang posibleng pagkawala ng kapital. Ang nakaraang performance ay hindi ginagarantiya ang mga susunod na resulta. Mangyaring magsagawa ng masusing pananaliksik at tiyakin na nauunawaan mo ang mga panganib na kasangkot. Ang Bitget ay walang pananagutan sa anumang desisyon sa trading na gawin ng mga gumagamit.


- Maaaring Bumilis ang Headline CPI Habang ang Enerhiya ang Nagtutulak sa Pagtaas
- Ang Core CPI ang Pangunahing Tinitingnan ng Fed
- Macquarie: Ang Mas Mabilis na Paglago ng CPI ay Maaaring Hindi Pumukaw ng Rate Hike ng Fed sa Oktubre
- Pagpapahinga sa Oktubre, Rate Hike sa Disyembre: Ang Base Case ng Merkado
- Paano Maaaring Umakto ang mga Merkado Pagkatapos Ilabas ang CPI?
- Konklusyon: Ang Core CPI ang Pangunahing Variable para sa Desisyon ng Fed sa Oktubre
 Ano ang CFD Demo Account? Isang Kumpletong Gabay para sa Baguhan2026-10-13 | 20m