Lingguhang recap ng TradFi, Oktubre 26 - Oktubre 30
Pinanatiling mataas ng Fed ang mga rate habang lumalalim ang pagkakahati sa loob nito: Nakakuha ng suporta ang dolyar at mga yield habang nahaharap sa mas matinding volatility ang mga AI asset at oil market
I. Lingguhang buod ng market
Ngayong linggo, nakatuon ang atensyon ng market sa pulong ng FOMC ng Federal Reserve noong Oktubre at sa volatility ng presyo ng langis na bunsod ng muling pagpepresyo sa mga geopolitical risk sa Middle East.
Gaya ng malawakang inaasahan, pinanatili ng Fed ang target range nito para sa federal funds rate sa 3.75% hanggang 4.00%. Gayunpaman, hindi lumipat patungo sa easing ang mensahe ng patakaran. Dalawang tutol na boto ang pumabor sa 25-basis-point na pagtaas ng rate, na nagpapahiwatig na tumitindi sa loob ng Fed ang mga alalahanin tungkol sa inflation risk. Binigyang-diin din ng central bank na kailangan nitong mangalap ng higit pang economic data bago tukuyin ang naaangkop na direksyon ng patakaran. Dahil nananatiling matatag ang labor market at matibay ang economic growth, napigilan ang mga inaasahan para sa mabilis na pagbabawas ng rate.
Ipinahiwatig din ni Fed Chair Kevin Warsh na maaaring maging mas madalang ang mga pulong ng FOMC para sa pagdedesisyon sa rate sa hinaharap, habang lalo pang binawasan ng Fed ang pagbibigay-diin sa paggamit ng tahasang forward guidance. Nangangahulugan ito na maaaring higit na umasa ang mga market sa CPI, core PCE, nonfarm payrolls, retail sales, GDP, wage growth, at mga pahayag ng mga opisyal ng Fed upang muling i-price ang pananaw sa interest rate. Dahil dito, maaaring magdulot ng mas malaking volatility sa presyo ng mga asset ang bawat paglabas ng data.
Sa mga commodity, nakaranas ng kapansin-pansing pullback ang presyo ng langis ngayong linggo. Nagsagawa ang Iran ng mga pag-uusap tungkol sa regional security kasama ang mga opisyal mula sa Saudi Arabia, Turkey, at Pakistan, habang patuloy na nag-iwan ang United States ng puwang para sa negosasyon sa patakaran nito sa Iran. Dahil sa mga pangyayaring ito, pansamantalang ibinaba ng mga market ang posibilidad ng agarang paglala ng sigalot sa Middle East. Sandaling bumaba ang Brent crude sa mas mababa sa 110 USD kada bariles, habang umatras ang WTI crude patungo sa 100 USD kada bariles.
Gayunpaman, hindi nangangahulugan ang mas mababang presyo ng langis na nawala na ang mga geopolitical risk. Patuloy na pinananatili ng dumaraming pag-atake sa mga sasakyang pandagat malapit sa Strait of Hormuz, matinding pagtaas ng crude freight rates, tumataas na gastos sa marine insurance, at mababang global oil inventories ang UKOUSD at USOUSD sa isang kapaligirang may mataas na volatility. Kasalukuyang binabalanse ng market ang mga inaasahan sa diplomatic de-escalation at ang nananatiling panganib ng pagkaantala sa supply.
Kabilang sa pangunahing tututukan ng market ngayong linggo ang:
- Kung patuloy na itutulak pataas ng mga hawkish signal ng Fed pagkatapos ng pulong ang U.S. dollar at mga short- hanggang medium-term Treasury yield;
- Kung ipinahihiwatig ng dalawang tutol na boto na maaaring mas maraming opisyal ng Fed ang pumabor sa mga pagtaas ng rate o tumutol sa maagang pagbabawas ng rate;
- Kung sinusuportahan ng CPI, core PCE, employment, at consumer data ang naratibo ng “higher for longer” na interest rate;
- Kung tataas pa ang US02Y at US10Y at lilikha ng valuation pressure sa NAS100;
- Kung mananatiling malakas ang DXY sa suporta ng yield differentials at safe-haven demand;
- Kung makaaasa ang NAS100 sa AI capital expenditure at corporate earnings upang makayanan ang pressure mula sa mataas na rate;
- Kung magpapakita ang US500 at US30 ng sector rotation sa technology, financials, industrials, at energy;
- Kung mape-pressure ang XAUUSD dahil sa mas malakas na dolyar at tumataas na real yields, o susuportahan ng geopolitical risk;
- Kung mananatiling mataas ang UKOUSD o makakakita ng higit pang pag-unwind ng risk premium dahil sa diplomatic de-escalation;
- Kung makakaranas ng mga bagong pagkaantala sa supply o shipping ang Strait of Hormuz, Red Sea, o mga energy facility sa Middle East.
Sa kabuuan, lumipat ang market mula sa tanong noong nakaraang linggo na “Magpa-pause ba ang Fed?” patungo sa “Gaano katagal pananatilihing mataas ng Fed ang mga rate pagkatapos mag-pause?” Hindi nangako ang Fed ng mga pagbabawas ng rate at ayaw pa rin nitong magbigay ng malinaw na direksyon ng patakaran, kaya mas naging sensitibo ang mga market sa paparating na economic data.
II. Mga pangunahing tema ng market ngayong linggo
1. Pinanatili ng Fed ang mga rate ngunit nanatiling hawkish
Pinanatili ng Fed ang target range para sa federal funds rate sa 3.75% hanggang 4.00%, alinsunod sa mga inaasahan ng market. Gayunpaman, hindi nangangahulugan ang pag-pause sa mga pagtaas ng rate na naging dovish na ang Fed.
Sa pahayag nito, patuloy na binigyang-diin ng Fed na nananatiling mataas ang inflation at kailangan ng mga policymaker ng higit pang data bago tukuyin ang magiging direksyon ng monetary policy. Ipinahihiwatig nito na hindi pa handa ang Fed na gumawa ng mga partikular na pangako tungkol sa timing ng mga pagbabawas ng rate, terminal rate, o magiging direksyon ng patakaran.
Mula sa pananaw ng market, maaaring bigyang-kahulugan ang desisyon bilang “hindi nagbago ang mga rate, ngunit nananatili ang paninindigan laban sa inflation.” Kung muling bumilis ang inflation, wage, o consumer-spending data, maaaring lalo pang bawasan ng mga market ang mga inaasahan sa pagbabawas ng rate at posibleng muling suriin ang posibilidad ng mga pagtaas ng rate sa hinaharap.
Kabilang sa mga posibleng epekto sa mga pangunahing asset ang:
| Asset |
Posibleng epekto sa ilalim ng hawkish na interpretasyon sa Fed |
| DXY |
Maaaring suportahan ng yield differentials at safe-haven demand ang paglakas ng dolyar |
| US02Y |
Sensitibo sa mga inaasahan sa policy rate at maaaring manatiling volatile sa matataas na antas |
| US10Y |
Naiimpluwensyahan ng inflation, fiscal supply, at mga inaasahan sa economic growth |
| XAUUSD |
Maaaring ma-pressure ang Gold kung tataas ang dolyar at real yields |
| NAS100 |
Mas sensitibo sa mga paggalaw ng yield ang mga technology stock na may mataas na valuation |
| US500 |
Maaaring magbigay ng suporta ang corporate earnings at economic resilience, ngunit nananatiling limitado ang mga valuation |
| US30 |
Maaaring magpakita ng mas mataas na relatibong resilience ang financials, industrials, at mga value-oriented na sector |
Mga pangunahing instrumentong dapat bantayan: DXY, US02Y, US05Y, US10Y, XAUUSD, NAS100, US500, US30
2. Lumitaw ang dalawang tutol na boto: Lalong lumalakas ang mga hawkish na boses sa loob ng Fed
Isa sa mga signal na pinakamasusing binantayan mula sa pulong na ito ng FOMC ay ang dalawang opisyal na tumutol sa pagpapanatiling hindi nagbabago ang mga rate at sa halip ay pumabor sa 25-basis-point na pagtaas ng rate.
Sinuportahan nina Fed Governor Lisa Cook at Cleveland Fed President Beth Hammack ang pagtaas ng rate, na nagpapahiwatig na hindi lahat ng opisyal ng Fed ay naniniwalang sapat na mahigpit ang kasalukuyang mga interest rate. Higit pa ito sa hindi pagkakasundo sa boto sa iisang pulong; maaaring ipinapakita nito ang tumitinding pag-aalala ng ilang policymaker tungkol sa matigas na inflation, sobrang pag-init ng ekonomiya, at labis na maluwag na financial conditions.
Hindi lamang dapat tutukan ng mga market kung magtataas ng rate ang Fed, kundi pati ang:
- Kung mas maraming opisyal ang hayagang magpapahayag ng suporta para sa mga karagdagang pagtaas;
- Kung tututol ang mga opisyal sa masyadong maagang pagbabawas ng mga rate;
- Kung mananatiling mas mataas sa inaasahan ang core inflation;
- Kung mananatiling matatag ang labor market;
- Kung patuloy na susuportahan ng AI capital expenditure, consumption, at business investment ang growth;
- Kung lilikha ng wealth effects at magpapalakas ng demand ang tumataas na financial markets;
- Kung muling itutulak pataas ng presyo ng langis at mga gastos sa transportasyon ang mga inaasahan sa inflation.
Kung patuloy na lalawak ang mga hawkish na pananaw sa mga susunod na pulong, maaaring higit na i-price ng mga market ang isang “higher for longer” na kapaligiran. Susuportahan nito ang U.S. dollar at short-dated Treasury yields, habang posibleng magdulot ng pressure sa gold, mga technology stock na may mataas na valuation, at iba pang asset na sensitibo sa rate.
3. Mas kaunting pulong ng Fed para sa pagdedesisyon sa rate: Mas nagiging mahalaga ang economic data at mga pahayag ng mga opisyal
Inaasahang ia-adjust ng Fed ang istruktura ng mga susunod na pulong ng FOMC. Simula sa 2027, maaaring mas tumutok ang ilang pulong sa monetary-policy framework, mga target sa inflation, balance sheet, at long-term strategy, sa halip na palaging magsagawa ng mga boto sa rate o maglabas ng mga pahayag sa patakaran.
Pagsapit ng 2028, inaasahang magsasagawa ang Fed ng:
- 2 pulong para sa talakayan sa monetary-policy strategy;
- 6 na regular na pulong para sa pagdedesisyon sa patakaran.
Nangangahulugan ito na maaaring magkaroon ng mas kaunting direktang mate-trade na “rate-decision event” sa hinaharap. Gayunpaman, hindi ito nangangahulugang mas mababang market volatility. Sa halip, habang binabawasan ng Fed ang forward guidance at iniiwasang paunang mangako sa direksyon ng rate, maaaring maging mas mahalaga ang data sa inflation, employment, consumption, at growth.
Kabilang sa mga posibleng katangian ng market ang:
- Mas mabilis na repricing sa rate Futures kasunod ng CPI, core PCE, at wage data;
- Mas malaking epekto sa market mula sa nonfarm payrolls, unemployment data, at initial jobless claims;
- Mas malaking impluwensya ng retail sales, GDP, at business-investment data sa mga risk asset;
- Mas malalaking short-term na paggalaw ng market dahil sa mga pahayag ng indibidwal na opisyal ng Fed;
- Mas matitinding reaksiyon sa iisang paglabas ng economic data;
- Mas malaking pangangailangan ng mga trader na pamahalaan ang event risk, liquidity risk, at pagpapatupad ng stop-loss.
Mga pangunahing instrumentong dapat bantayan: DXY, US02Y, US10Y, NAS100, US500, XAUUSD
4. Nananatiling prayoridad ang price stability, habang hindi nagbibigay-katwiran ang labor market para sa mabilis na pagbabawas
Sinabi ng Fed na kasalukuyang mas nakatuon ang mga talakayan sa patakaran sa “price stability,” na nagpapahiwatig na nananatiling pangunahing prayoridad ang pagkontrol sa inflation habang nananatiling matatag ang labor market.
Nananatiling medyo positibo ang pagtatasa ng Fed sa employment environment, kabilang ang:
- Mas mababa ang unemployment rate kaysa noong nakaraang taon;
- Nananatili sa medyo mababang antas ang initial jobless claims;
- Nananatiling matatag ang kabuuang labor market;
- Hindi nagpakita ang economic activity ng malinaw na mga signal ng recession;
- Itinaas ang mga estimate sa GDP growth;
- Maaaring manatiling medyo malakas ang economic growth sa ikatlong quarter.
Nagbibigay ng short-term na suporta ang malakas na economic growth at mga kondisyon ng labor market sa US500, US30, at corporate earnings. Gayunpaman, mula sa pananaw ng monetary policy, nangangahulugan din ang mga ito na hindi gaanong kailangang magmadali ang Fed sa pagbabawas ng mga rate.
Maaaring subaybayan ng mga market ang sumusunod na data upang masuri kung nagbabago ang pressure sa patakaran ng Fed:
| Uri ng data |
Interpretasyon ng market sa malakas na data |
Interpretasyon ng market sa mahinang data |
| CPI / Core PCE |
Matigas na inflation; mas matataas na rate nang mas matagal |
Maaaring tumaas ang mga inaasahan sa pagbabawas ng rate |
| Nonfarm Payrolls |
Nananatiling malakas ang labor market; maaaring maghintay ang Fed |
Tumataas ang mga panganib ng paghina ng ekonomiya |
| Wage Growth |
Maaaring magpatuloy ang pressure sa service inflation |
Maaaring humupa ang pressure sa inflation |
| Retail Sales |
Sinusuportahan ng consumer resilience ang growth at inflation |
Maaaring pinipigilan ng matataas na rate ang demand |
| GDP |
Tumataas ang mga alalahanin sa sobrang pag-init ng ekonomiya |
Maaaring lumipat ang mga market sa naratibo ng bumabagal na growth |
| Initial Jobless Claims |
Nananatiling mahigpit ang labor market |
Lumilitaw ang mga palatandaan ng paghina ng labor market |
5. NAS100: Nananatiling malakas ang AI capital spending, ngunit titindi ang divergence sa ilalim ng matataas na rate
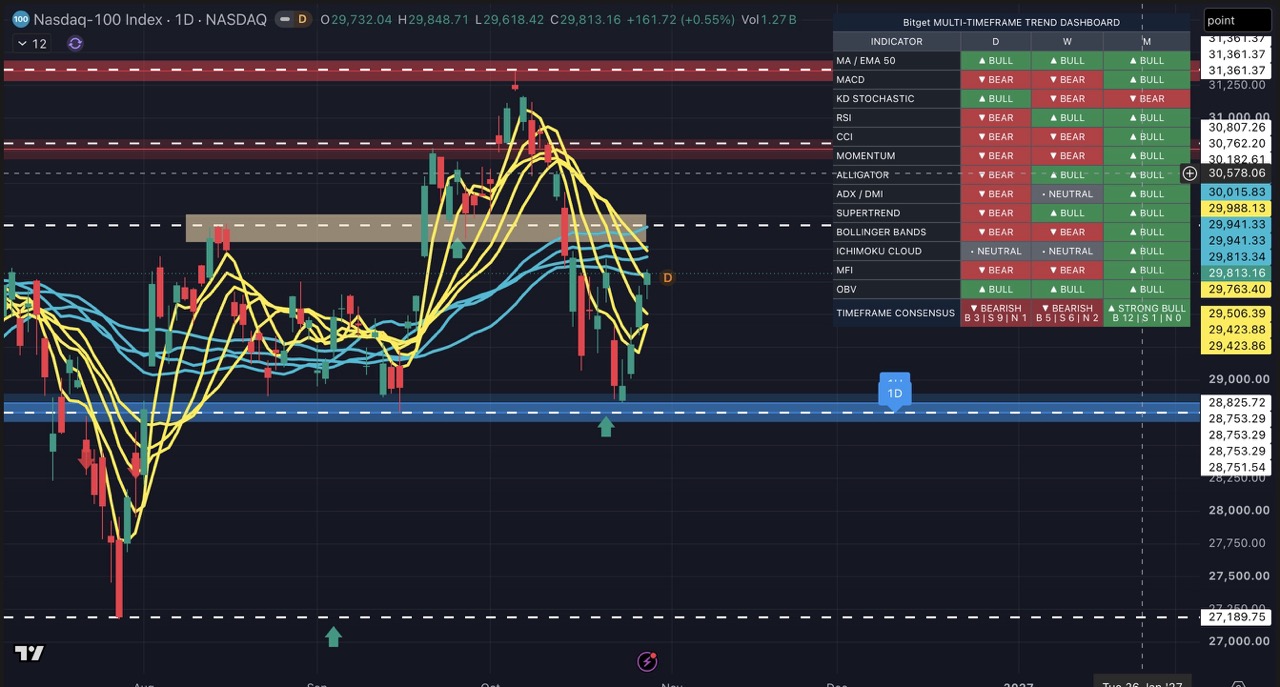
Nananatiling mahahalagang salik ng suporta para sa NAS100 ang AI, semiconductors, cloud computing, data centers, at corporate capital spending. Binanggit din ng Fed na nananatiling malakas ang mga trend sa U.S. capital expenditure at hindi na ganap na nakadepende ang economic growth sa iisang industriya.
Gayunpaman, nagsisimula nang magkaroon ng magkakaibang epekto ang matataas na interest rate sa iba't ibang AI infrastructure investment project. Nahaharap ang ilang kumpanya at proyekto sa mas malalawak na credit spread, mas mahigpit na financing conditions, at mas mataas na capital costs. Hindi na pantay-pantay na dumadaloy ang capital sa lahat ng stock na nauugnay sa AI; sa halip, mas binibigyang-pansin ng mga investor ang:
- Kung may matatag na cash flow ang mga kumpanya;
- Kung maisasalin ang capital expenditure sa revenue at profit;
- Kung patuloy na lalawak ang demand sa cloud at data center;
- Kung mananatiling malakas ang semiconductor supply chain;
- Kung labis na umaasa ang mga AI investment sa leveraged financing;
- Kung nabibigyang-katwiran ng corporate earnings ang matataas na valuation;
- Kung patuloy na tataas ang Treasury yields.
Para sa NAS100, nananatiling buo ang long-term na AI narrative, ngunit malamang na palalalain ng matataas na rate ang divergence sa pagitan ng mga kumpanya at valuation.
| Salik |
Posibleng epekto sa NAS100 |
| Patuloy na paglago ng AI capital expenditure |
Sinusuportahan ang semiconductors, cloud services, at data-center supply chains |
| Lumampas sa mga inaasahan ang corporate earnings |
Sinusuportahan ang matataas na valuation at risk appetite |
| Pagbaba ng US10Y |
Sinusuportahan ang pagbangon ng valuation sa mga growth stock |
| Pagtaas ng US02Y at US10Y |
Maaaring mag-pressure sa mga technology stock na may mataas na valuation |
| Mas malalawak na credit spread |
Maaaring pahinain ang mga AI theme na lubos na umaasa sa financing |
| Mas malakas na U.S. dollar |
Maaaring magdulot ng pressure sa conversion ng overseas revenue ng mga pangunahing technology company |
| Pinananatiling mataas ng Fed ang mga rate nang mas matagal |
Maaaring tumaas ang volatility ng technology stock |
Mga pangunahing instrumentong dapat bantayan: NAS100, US500, US10Y, DXY, XAUUSD
6. UKOUSD: Pine-pressure ng diplomatic de-escalation ang langis, ngunit nananatiling hindi nalulutas ang mga supply risk
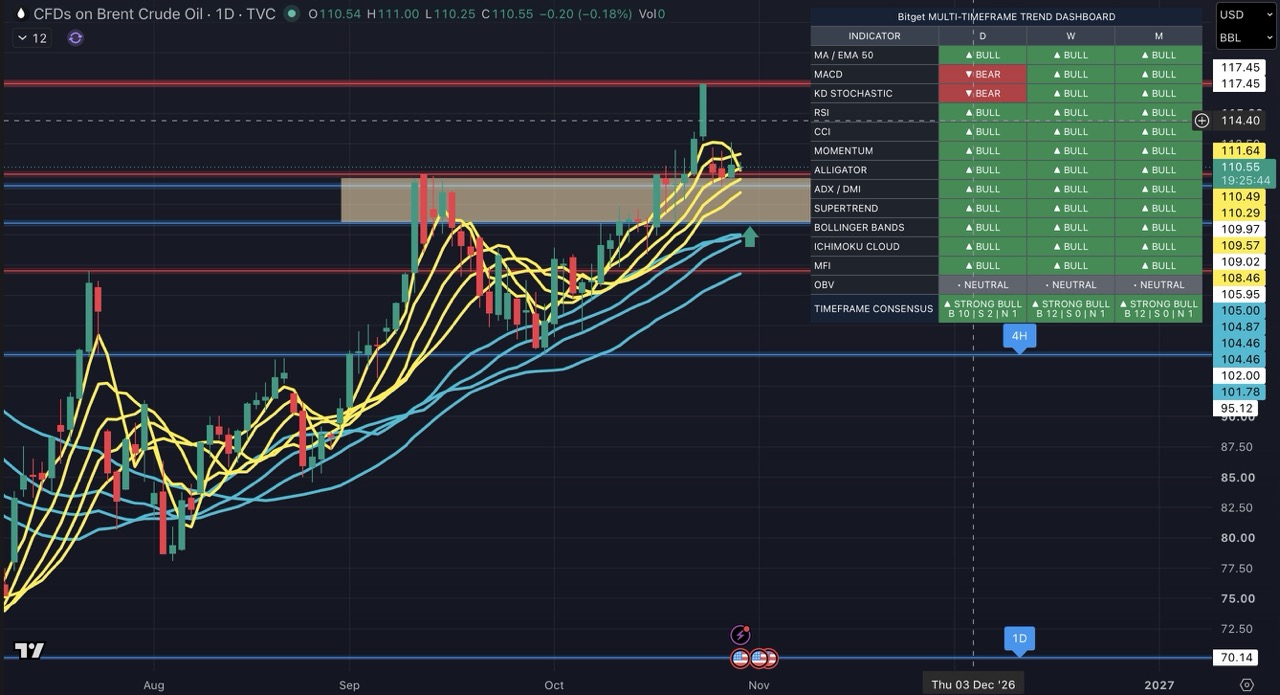
Bumaba ang presyo ng langis ngayong linggo pangunahin dahil muling sinuri ng market ang short-term na geopolitical risk premium na nauugnay sa sigalot sa Middle East.
Dahil sa mga high-level na pag-uusap sa pagitan ng Iran, Saudi Arabia, Turkey, at Pakistan, naniwala ang mga market na mayroon pa ring puwang para sa diplomatic de-escalation. Kasabay nito, hindi agad nagsagawa ng military action ang U.S., kaya nag-take-profit ang ilang safe-haven flow at speculative long position.
Sandaling bumaba ang Brent crude sa mas mababa sa USD 110 kada bariles, habang umatras ang WTI crude patungo sa USD 100 kada bariles, na nagpapahiwatig na binabawasan ng mga market ang posibilidad ng pinakamalulubhang senaryo ng pagkaantala sa supply.
Gayunpaman, hindi dapat tingnan ang oil market na simpleng nagiging bearish. Nananatili ang mga fundamental at geopolitical factor na sumusuporta sa presyo ng langis:
- Mas maraming pag-atake sa mga sasakyang pandagat sa paligid ng Strait of Hormuz;
- Patuloy na security risk sa mga shipping route sa Red Sea at Middle East;
- Mataas na crude freight at insurance costs;
- Posibleng pagbabago ng ruta ng ilang shipping route;
- Mababang global oil inventories;
- Mga geopolitical risk na maaaring muling lumala anumang oras;
- Patuloy na kawalan ng katiyakan sa sanctions, military, at diplomatic policy ng U.S. sa Iran;
- Posibilidad ng mga supply adjustment ng OPEC+.
Dahil dito, maaaring pumasok ang UKOUSD at USOUSD sa isang headline-driven na trading environment na may mataas na volatility.
| Mga bullish na salik para sa langis |
Mga bearish na salik para sa langis |
| Tumataas na shipping risk sa Strait of Hormuz |
Pag-usad ng mga pag-uusap sa pagitan ng Iran at mga bansa sa rehiyon |
| Mga pag-atake sa sasakyang pandagat o pinsala sa mga energy facility |
Inaantala ng U.S. ang higit pang military escalation |
| Tumataas na crude freight rates at insurance premium |
Pag-unwind ng mga geopolitical risk premium |
| Mababang global inventories |
Mga downgrade sa mga inaasahan sa global growth |
| Pinananatili ng OPEC+ ang disiplina sa supply |
Mas malaking supply mula sa mga pangunahing producer |
| Lumalalang sanctions o military action |
Pine-pressure ng malakas na U.S. dollar ang mga presyo ng commodity |
Mga pangunahing instrumentong dapat bantayan: UKOUSD, USOUSD, DXY, XAUUSD, US500
7. XAUUSD: Pressure mula sa dolyar at yield laban sa geopolitical safe-haven demand
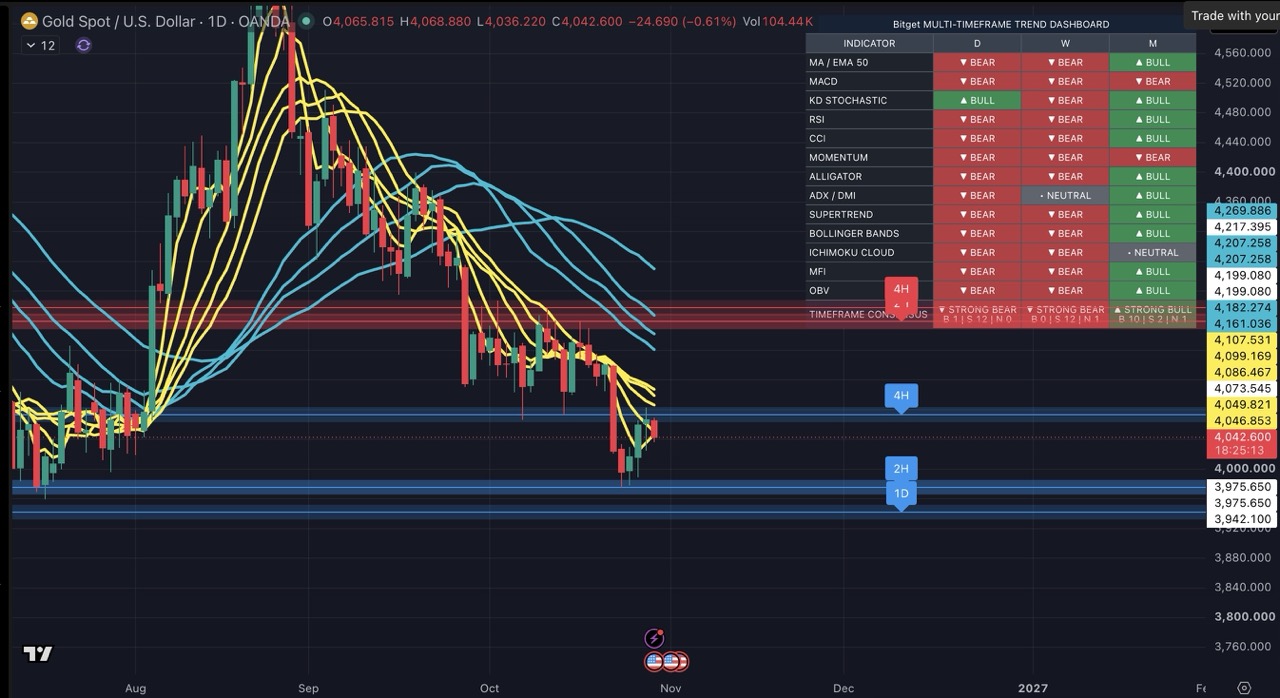
Nahaharap ang Gold sa tunggalian ng dalawang puwersa ngayong linggo.
Sa isang banda, sinusuportahan ng hawkish na paninindigan ng Fed, dalawang tutol na botong pabor sa mga pagtaas ng rate, at mga inaasahang mananatiling mataas ang mga rate nang mas matagal ang U.S. dollar at Treasury yields. Pinatataas nito ang opportunity cost ng paghawak ng mga asset na walang yield at lumilikha ng pressure sa XAUUSD.
Sa kabilang banda, bagama't nagpakita ang Middle East ng mga palatandaan ng diplomatic de-escalation, nananatiling mataas ang kawalan ng katiyakan sa shipping security, oil supply, military deployment, at sanctions policy. Maaaring limitahan ng safe-haven demand ang pagbaba ng presyo ng gold.
Pangunahing nakadepende ang short-term na direksyon ng Gold sa relatibong pagbabago sa dolyar, real yields, at geopolitical risk.
Mga bearish na salik para sa gold:
- Pinananatili ng Fed ang matataas na rate at binabawasan ang pagbibigay-diin sa mga inaasahan para sa mabilis na pagbabawas;
- Dumarami ang mga hawkish na boses sa loob ng Fed;
- Tumataas ang US02Y, US10Y, at real yields;
- Nananatiling malakas ang DXY;
- Patuloy na humuhupa ang mga geopolitical risk;
- Bumubuti ang risk appetite sa U.S. equity.
Mga sumusuportang salik para sa gold:
- Muling paglala ng sigalot sa Middle East o shipping risk;
- Mga pullback sa U.S. dollar at Treasury yields;
- Mas mahinang inflation data na muling nagpapataas sa mga inaasahan sa pagbabawas ng rate;
- Mga correction sa U.S. equity dahil sa mga panganib sa valuation o earnings;
- Mas mahinang economic data na nagpapataas ng safe-haven demand;
- Matinding pagtaas ng presyo ng langis na nagpapataas sa inflation at market volatility.
Mga pangunahing instrumentong dapat bantayan: XAUUSD, DXY, US10Y, US02Y, UKOUSD, NAS100
III. Pangunahing framework sa pag-trade ng mga CFD asset
| CFD asset |
Mga pangunahing driver ngayong linggo |
Bullish na senaryo |
Mga pangunahing panganib |
| XAUUSD |
DXY, real yields, patakaran ng Fed, mga geopolitical risk |
Bumababa ang mga yield, humihina ang dolyar, tumataas ang mga geopolitical risk |
Hawkish na Fed, mas malakas na dolyar, mas mataas na real yields |
| NAS100 |
AI capital spending, earnings, yields, credit spread |
Mas mataas na AI profitability, mas mababang yield, mas malakas na risk appetite |
Higher-for-longer na mga rate, valuation correction, mas mahigpit na financing conditions |
| US500 |
Economic growth, earnings, rates, sector rotation |
Economic resilience, matatag na earnings, stable na yield |
Mataas na inflation, tumataas na yield, mas mahinang corporate guidance |
| US30 |
Industrials, financials, energy, cyclical at policy trade |
Stable na long-end yield, patuloy na expansion, value rotation |
Economic slowdown, credit risk, fiscal uncertainty |
| UKOUSD |
Mga tensyon sa Middle East, shipping, supply, inventories, dolyar |
Pagkaantala sa supply, lumalalang seguridad ng mga sasakyang pandagat, mas mababang inventories |
Diplomatic de-escalation, pag-unwind ng risk premium, mas mataas na supply |
| DXY |
Yield differentials, hawkish na inaasahan sa Fed, safe-haven demand |
Higher-for-longer na mga rate, mas mataas na inflation, tumataas na pag-iwas sa risk |
Mas mahinang economic data, muling pagtaas ng mga inaasahan sa pagbabawas ng rate, bumubuting risk appetite |
| US02Y / US10Y |
Direksyon ng Fed, inflation, growth, fiscal supply |
Malakas na inflation at employment data, mas maraming hawkish na pahayag |
Pagbagal ng growth, humuhupang inflation, tumataas na mga inaasahan sa easing |
IV. Mga pangunahing tututukan ngayong linggo
Mga pahayag ng mga opisyal ng Fed at kung lalawak ang hawkish na pagkakahati
Babantayan ng mga market kung mas maraming opisyal ng Fed ang susuporta sa mga pagtaas ng rate o tahasang tututol sa masyadong maagang pagpepresyo ng mga market sa mga pagbabawas ng rate. Kung dadami ang mga hawkish na boses, maaaring makakuha ng higit pang suporta ang DXY, US02Y, at US10Y.
U.S. inflation, employment, at consumer data
Habang binabawasan ng Fed ang forward guidance, lalong nagiging mahalaga ang CPI, core PCE, nonfarm payrolls, unemployment, wage growth, retail sales, at initial jobless claims.
Kung sabay na tataas ang US02Y at US10Y
Kung sabay na tataas ang short- at long-dated Treasury yields, maaaring higit pang i-price ng mga market ang isang higher-for-longer na rate environment. Maaari nitong i-pressure ang NAS100 at XAUUSD habang sinusuportahan ang DXY.
AI capital spending at technology earnings
Patuloy na susuriin ng mga market kung maisasalin ang mga AI investment sa corporate revenue at profitability. Hindi lamang nakadepende sa mga AI narrative ang pananaw para sa mga technology stock, kundi pati sa capital efficiency, financing costs, at kalidad ng cash flow.
Mga diplomatic talk sa Middle East at patakaran ng U.S. sa Iran
Makaaapekto sa geopolitical risk premium ng langis kung makapagdudulot ng makabuluhang de-escalation ang diplomatic engagement sa pagitan ng Iran at mga bansa sa rehiyon. Maaaring maging pangunahing catalyst para sa short-term na volatility ng UKOUSD ang sanctions, military deployment, at paninindigan ng U.S. sa pakikipagnegosasyon sa Iran.
Mga shipping risk sa Strait of Hormuz at Red Sea
Kahit bumaba ang presyo ng langis sa short term, maaaring patuloy na makaapekto sa physical oil market at magdulot ng mga pagbabago sa Brent-WTI spread ang mga pag-atake sa mga sasakyang pandagat, mataas na freight costs, mas mataas na insurance premium, at mga pagbabago sa ruta.
V. Lingguhang konklusyon
Ang pangunahing mensahe para sa linggong ito ay: Bagama't nag-pause ang Fed sa mga pagtaas ng rate, hindi ito lumipat patungo sa easing.
Ang dalawang tutol na botong pabor sa mga pagtaas ng rate, patuloy na pagbabantay sa mga inflation risk, pagbawas sa forward guidance, at mga planong bawasan ang bilang ng mga pulong para sa pagdedesisyon sa rate ay pawang nagpapahiwatig na nais ng Fed na mapanatili ang mataas na antas ng flexibility sa patakaran at pigilan ang mga market na i-price nang masyadong maaga ang mga pagbabawas ng rate.
Dahil nananatiling matatag ang labor market, matibay ang economic growth, at patuloy na lumalawak ang AI capital spending, may puwang ang Fed na panatilihing mataas ang mga interest rate nang mas matagal. Maaari nitong suportahan ang U.S. dollar at short- hanggang medium-term Treasury yields, ngunit maaari ring pataasin ang volatility sa mga technology stock na may mataas na valuation, gold, at iba pang asset na sensitibo sa rate.
Samantala, bagama't bumaba ang presyo ng langis dahil sa mga diplomatic discussion sa Middle East at bahagyang pag-unwind ng mga risk premium, nananatiling hindi nalulutas ang mga panganib na nauugnay sa shipping sa Strait of Hormuz, mataas na freight costs, mababang inventories, at mga posibleng pagkaantala sa supply. Maaaring patuloy na maimpluwensyahan ng mga headline ang UKOUSD sa short term, na may matitinding two-way na paggalaw ng presyo.
Maaaring tutukan ng mga short-term trader ang sumusunod na ugnayan ng mga market:
- Tumataas ang hawkish na inaasahan sa Fed at gumagalaw pataas ang mga yield:
Sumusuporta sa DXY at US02Y, ngunit posibleng negatibo para sa XAUUSD at NAS100.
- Bumabagal ang inflation at humihina ang economic data:
Maaaring muling i-price ng mga market ang mga pagbabawas ng rate sa hinaharap, na makikinabang ang gold, growth stock, at ilang risk asset.
- Nananatiling malakas ang mga AI theme ngunit tumataas ang mga yield:
Maaaring mapanatili ng NAS100 ang structural support, bagama't maaaring lumawak ang divergence sa mga stock at industriya.
- Humuhupa ang mga tensyon sa Middle East:
Maaaring higit pang mag-unwind ang mga risk premium ng UKOUSD, na nagpapataas ng volatility sa mga asset na nauugnay sa energy.
- Lumalala ang mga panganib sa shipping o energy infrastructure:
Maaaring mabilis na bumangon ang langis, gold, at mga safe-haven asset, habang tumataas ang kabuuang market volatility.
💡 Tutukan ang data-dependent na approach ng Fed, mga paggalaw sa dolyar at Treasury yields, at ang epekto ng mga pangyayari sa Middle East sa mga risk premium ng langis.
Sa susunod na linggo, patuloy na susuriin ng mga market ang desisyon ng Fed, inflation at employment data, pananaw sa capital expenditure ng technology sector, at mga geopolitical development sa Middle East. Sa panahon ng paglabas ng mahahalagang data at mga hindi inaasahang pangyayari, maaaring makaranas ang mga market ng mas mababang liquidity, mas malalawak na spread, at gap risk.
Magagamit ng mga trader ang Bitget CFD upang subaybayan ang mga pangunahing instrumento kabilang ang US500, NAS100, US30, XAUUSD, UKOUSD, DXY, US02Y, at US10Y, na nagbibigay-daan sa flexible na pagpoposisyon sa mga oportunidad na dulot ng mga interest rate, U.S. dollar, AI, presyo ng langis, at geopolitics. Ang mga CFD ay mga high-risk leveraged product. Dapat gumamit ang mga trader ng mga stop-loss, pamahalaan ang laki ng mga position, at maingat na kontrolin ang event risk.
Ang lahat ng trading education na ibinibigay ng Bitget ay para lamang sa layuning pang-edukasyon at hindi dapat ituring na financial advice. Ang mga strategy at halimbawang ibinahagi ay para lamang sa sanggunian at maaaring hindi sumasalamin sa aktuwal na kondisyon ng market. May malaking panganib ang CFD trading, kabilang ang posibleng pagkawala ng capital. Hindi ginagarantiya ng nakaraang performance ang mga resulta sa hinaharap. Mangyaring magsagawa ng masusing pananaliksik at tiyaking nauunawaan ninyo ang mga kaakibat na panganib. Hindi responsable ang Bitget sa anumang trading decision na ginawa ng mga user.


- I. Lingguhang buod ng market
- II. Mga pangunahing tema ng market ngayong linggo
- III. Pangunahing framework sa pag-trade ng mga CFD asset
- IV. Mga pangunahing tututukan ngayong linggo
- V. Lingguhang konklusyon