
Ang buyback ay hindi makakaligtas sa DeFi

2025 ay hindi naging madali para sa mga DeFi na proyekto, ngunit may natutunan talaga sila mula sa Wall Street: gamitin ang buyback upang ipakita ang kumpiyansa.
Ayon sa ulat ng crypto market maker na Keyrock, ang 12 nangungunang DeFi na protocol ay gumastos ng humigit-kumulang $800 milyon sa buyback at dibidendo noong 2025, tumaas ng 400% kumpara sa simula ng 2024.
Sinulat ng analyst ng ulat na si Amir Hajian: "Tulad ng mga kumpanyang nakalista sa stock market na gumagamit ng buyback upang ipahayag ang pangmatagalang pangako, nais din ng mga DeFi team na patunayan na sila ay kumikita, may cash flow, at may kinabukasan."
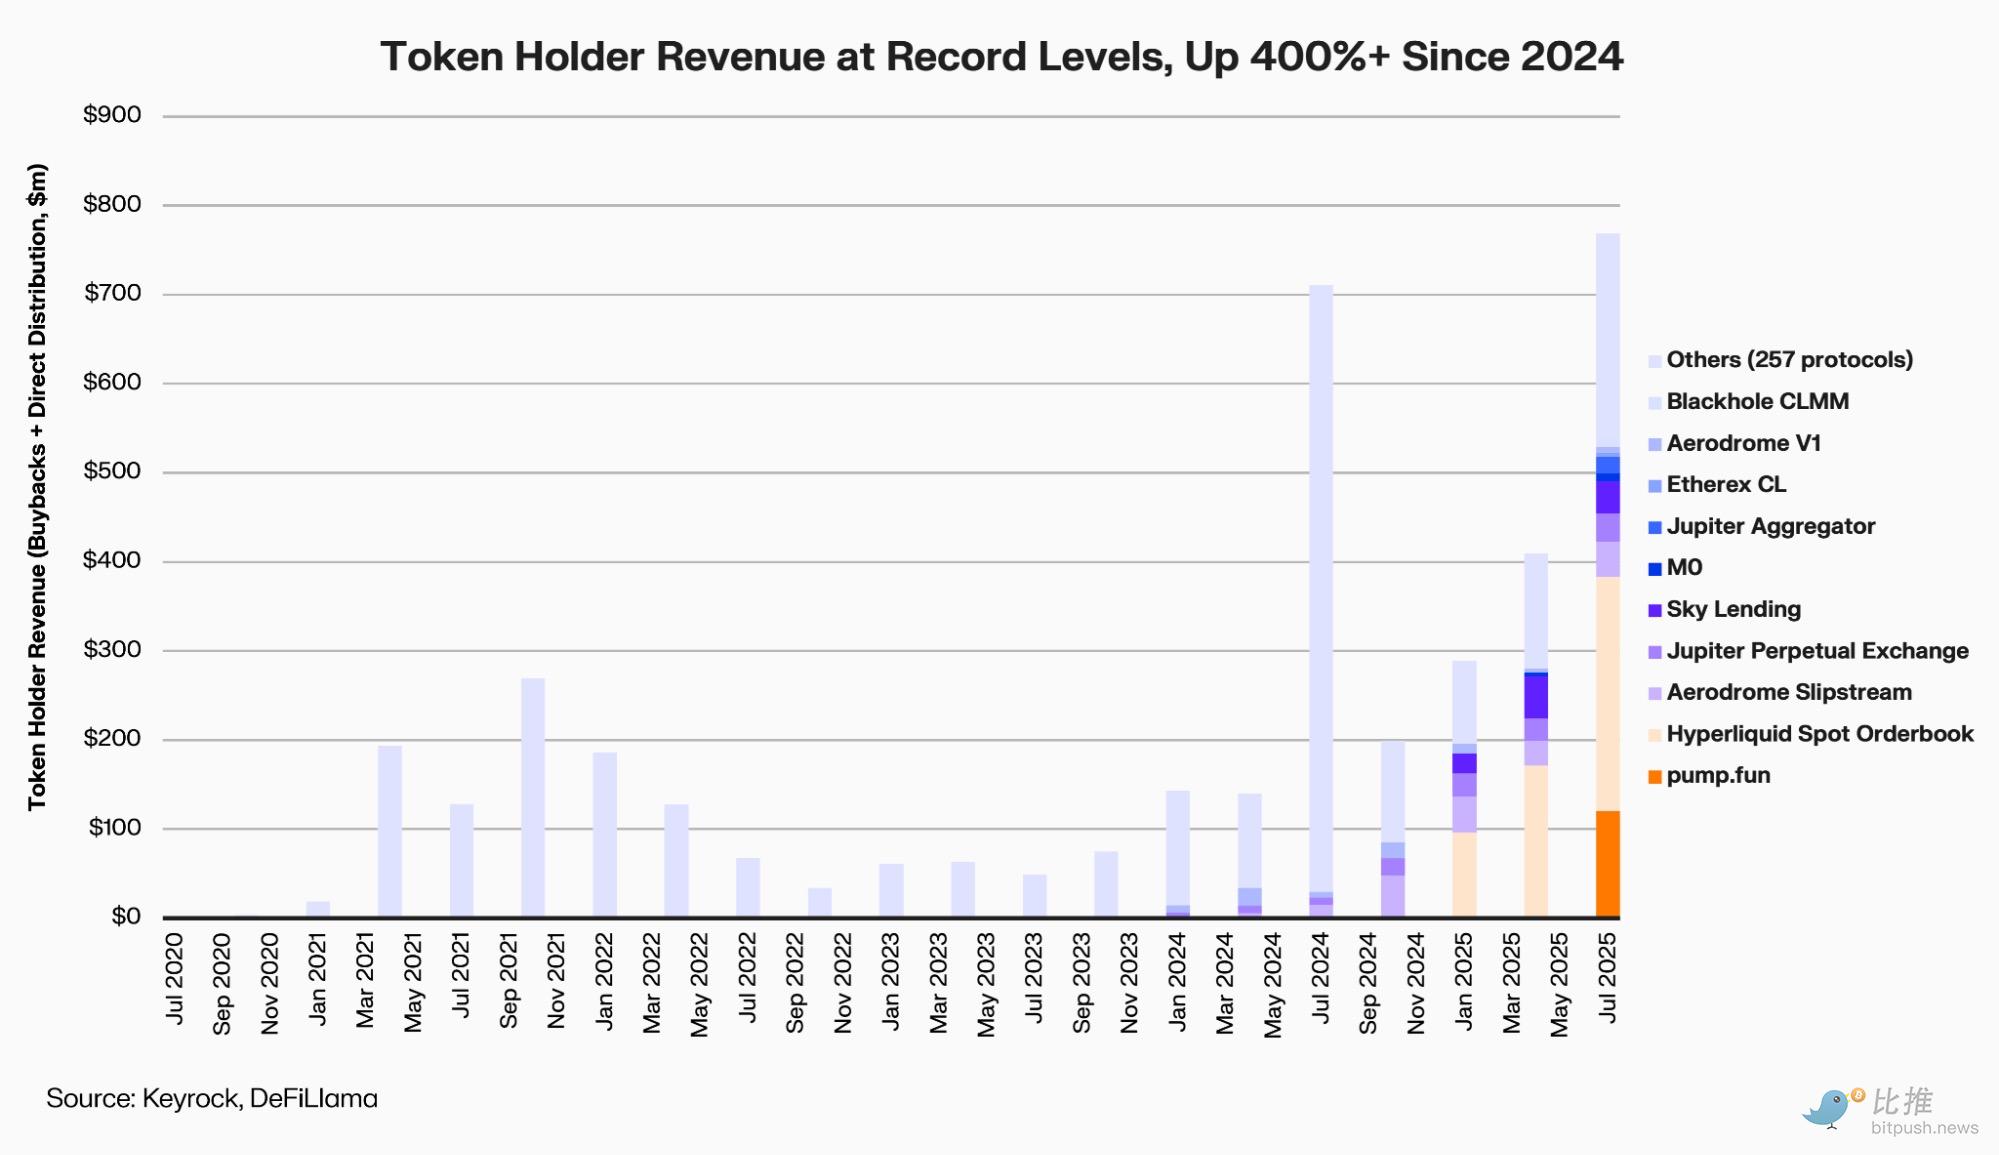
Ngunit sa isang merkado na kulang sa liquidity at mababa ang risk appetite, ang mga aksyong ito ng "pagbibigay pabalik sa mga may hawak ng token" ay tunay bang pagbabalik ng halaga, o basta-basta lang pagsusunog ng pera?
Sino-sino ang kasali sa buyback wave?
Ang kasalukuyang buyback wave ay nagsimula mula sa simula ng taon sa Aave at MakerDAO at nagpatuloy sa mga sumunod na PancakeSwap, Synthetix, Hyperliquid atEther.fi—halos saklaw ang lahat ng pangunahing track ng DeFi.
Aave (AAVE) ay isa sa mga unang nangungunang proyekto na nagsimula ng sistematikong buyback.
Mula Abril 2025, ang Aave DAO ay gumagamit ng kita ng protocol upang lingguhang bumili ng humigit-kumulang $1 milyon na AAVE, at noong Oktubre ay tinalakay ang paggawa ng mekanismo bilang "normal," na may taunang budget na hanggang $50 milyon.
Nang maaprubahan ang panukala, tumaas ang AAVE ng 13% sa maikling panahon, ngunit pagkatapos ng anim na buwang pilot, negatibo ang kita sa libro.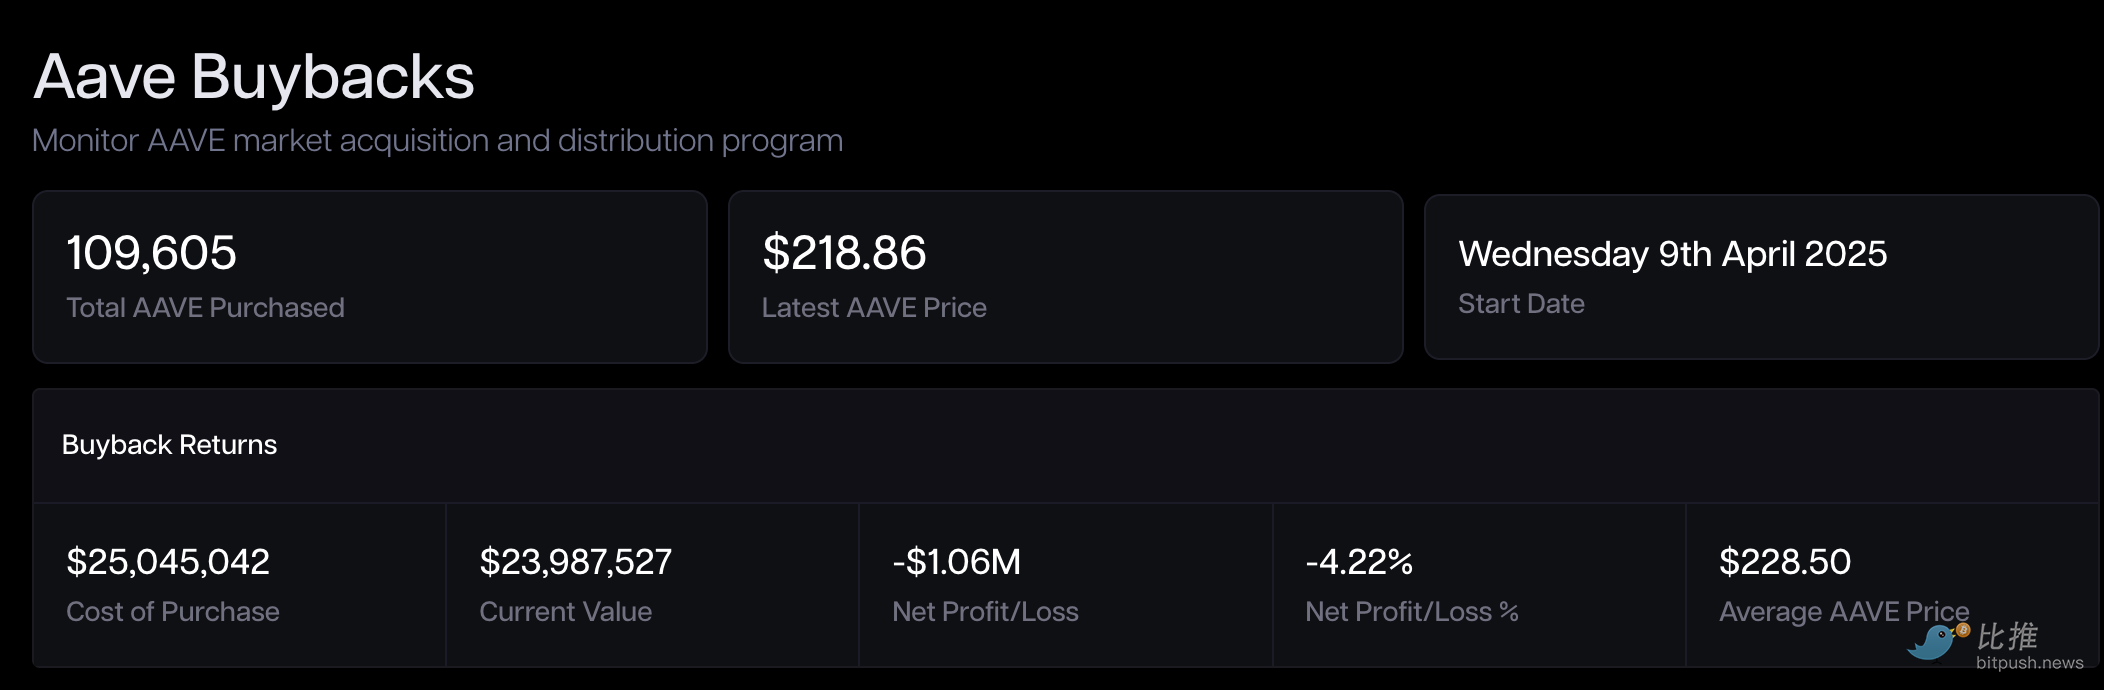
MakerDAO (MKR) ay naglunsad ng Smart Burn Engine noong 2023, na gumagamit ng DAI surplus upang regular na bilhin at sunugin ang MKR. Sa unang linggo ng mekanismo, tumaas ang MKR ng 28% at itinuring na halimbawa ng "cash flow na ibinabalik sa mga may hawak ng token."
Gayunpaman, pagdating ng isang taon, lumitaw ang isang "paradox ng kumpiyansa at undervaluation."
Kahit na malakas ang mga pangunahing batayan (patuloy na pinapataas ng MakerDAO ang DAI reserve yield sa pamamagitan ng real world assets o RWA), ang presyo ng MKR (hanggang sa katapusan ng Oktubre 2025, nasa paligid ng $1,800) ay isang-katlo pa rin ng all-time high noong 2021 bull market (mga $6,292).
Ang Ethereum liquid staking protocol na Ether.fi (ETHFI) ay kamakailan lamang nagmungkahi ng plano na walang duda ay isa sa mga pinaka-pinag-uusapang "malalaking hakbang" kamakailan. Pinahintulutan ng DAO ang hanggang $50 milyon upang bilhin ng paunti-unti ang ETHFI sa presyong mas mababa sa $3, gamit ang Snapshot para sa mabilis na pagboto, na may layuning "patatagin ang presyo ng token at ibalik ang kumpiyansa."
Ngunit nag-iingat din ang merkado: kung ang pondo ay pangunahing mula sa treasury reserves at hindi mula sa sustainable na kita, ang ganitong "defensive buyback" ay mahihirapan ding magpatuloy.
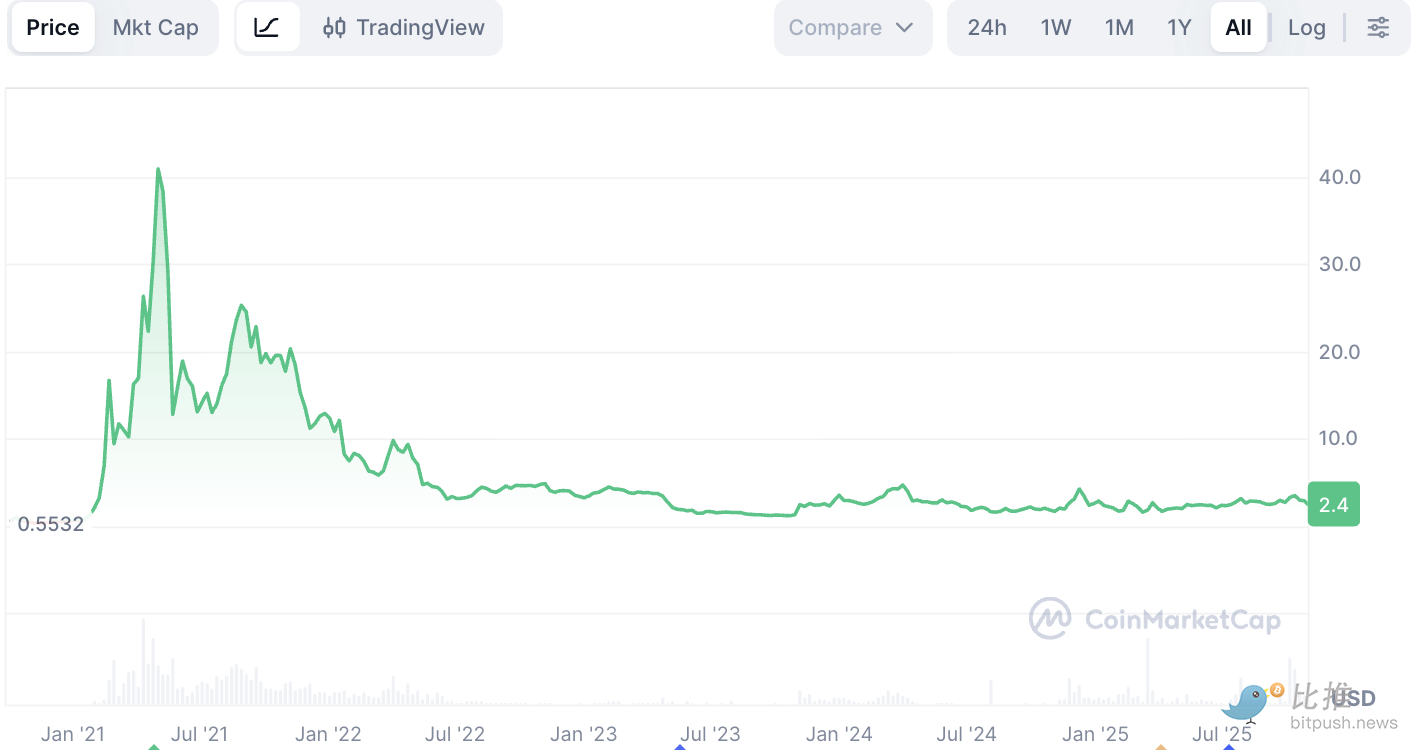
PancakeSwap (CAKE) ay pinili ang pinaka-programmatic na landas. Ang "Buyback & Burn" na mekanismo ay isinama na sa token model, at buwanang inilalathala ang net inflation data. Noong Abril 2025, nabawasan ng 0.61% ang net supply ng CAKE, na nagmarka ng tuloy-tuloy na deflation.
Ngunit ang presyo ay nananatili pa rin sa bahagyang higit sa $2, malayo sa all-time high na $44 noong 2021—ang pagbuti ng supply ay nagdala ng stability, hindi premium.
Synthetix (SNX) at GMX ay gumagamit din ng protocol fees upang bumili at sunugin ang token.
Isinama ng Synthetix ang buyback module sa update nito noong 2024, habang ang GMX ay awtomatikong inilalagay ang bahagi ng trading fees sa buyback pool.
Pareho silang nakaranas ng 30% hanggang 40% na rebound sa panahon ng buyback peak noong 2024, ngunit nang bumaba ang stablecoin peg at fees, parehong pansamantalang itinigil ang buyback at inilipat ang pondo sa risk reserves.
Ang tunay na "exceptional winner" ay ang perpetual contract platform na Hyperliquid (HYPE).
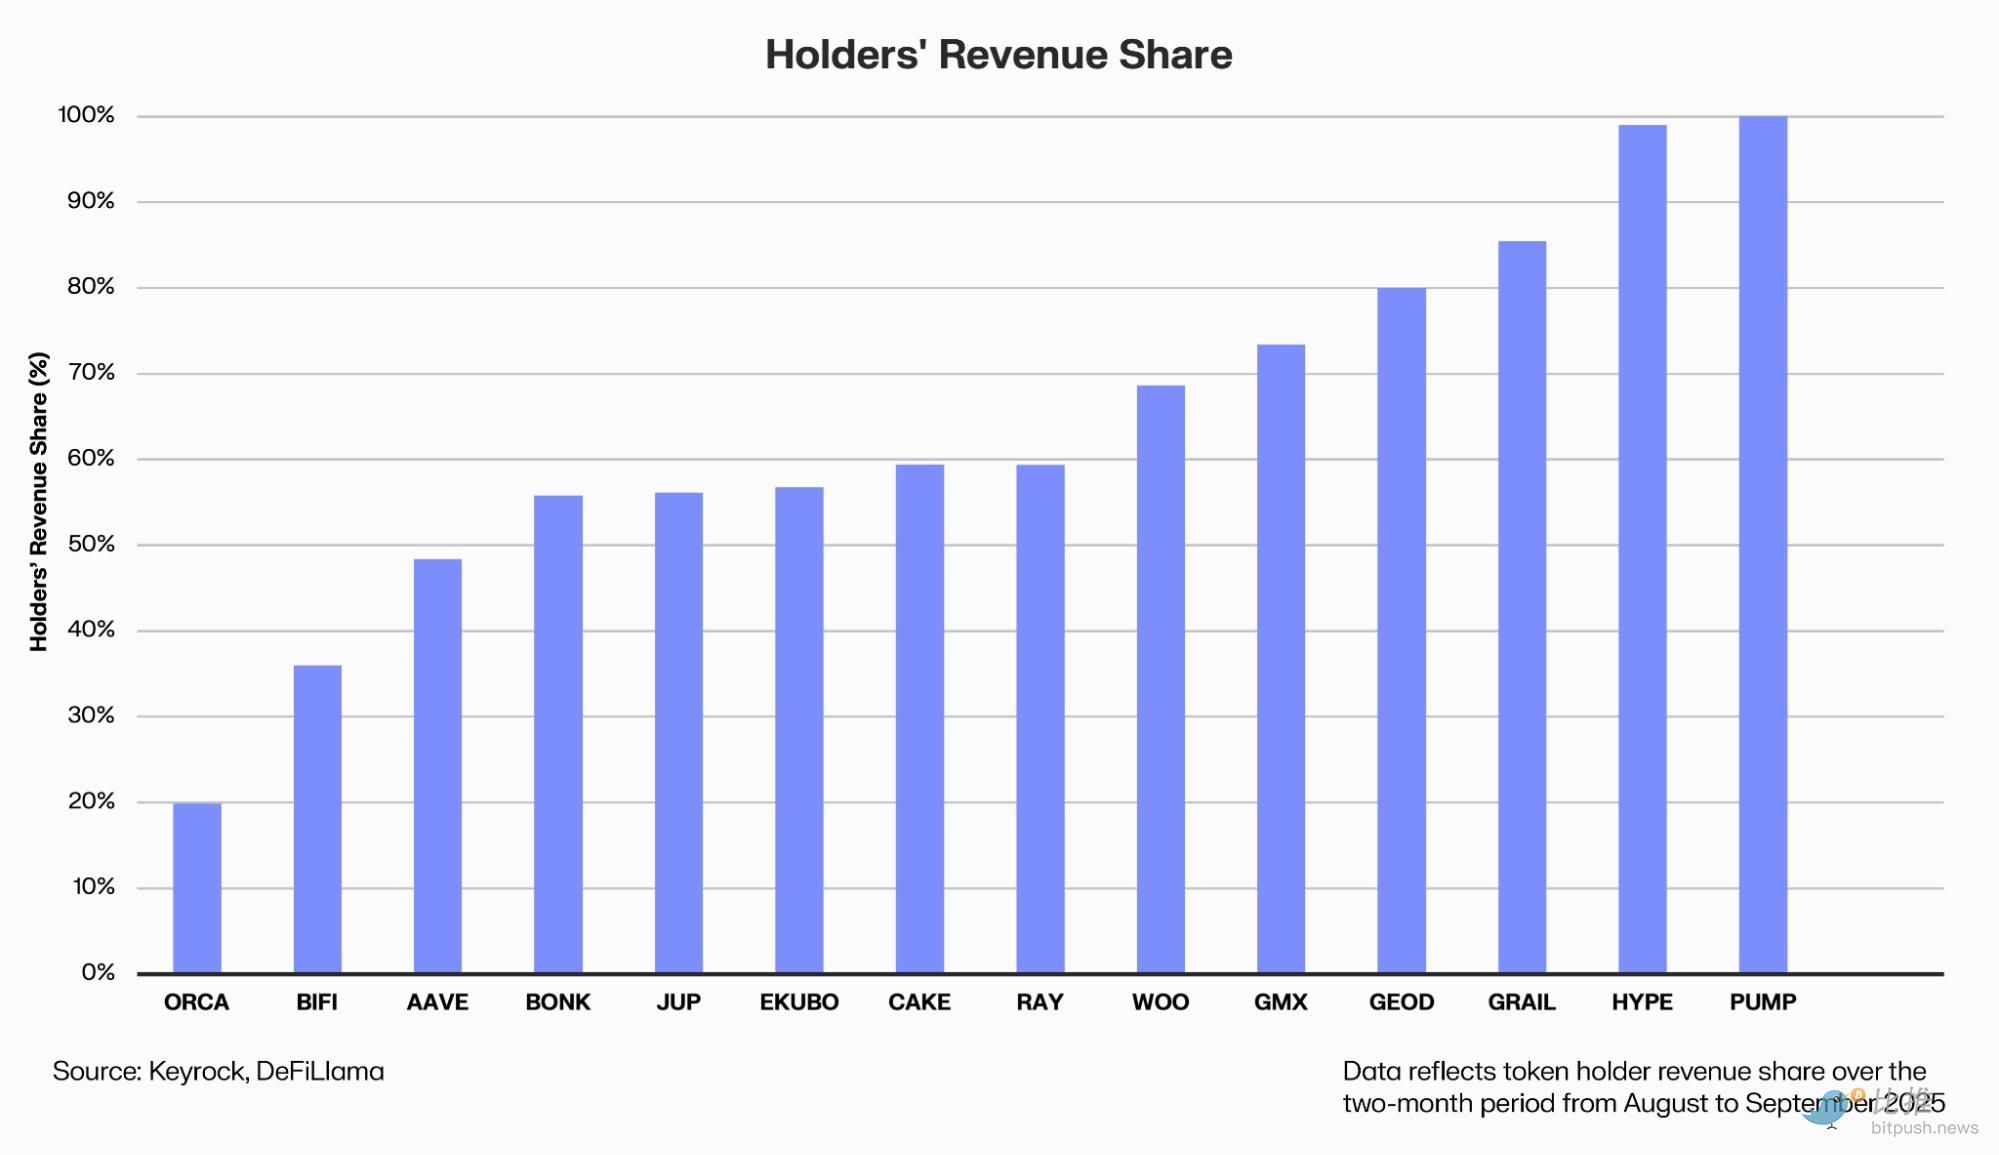
Ginawa nitong bahagi ng business narrative ang buyback: bahagi ng kita ng protocol ay awtomatikong pumapasok sa secondary market buy pool.
Ipinapakita ng Dune data na sa nakaraang taon, nag-invest ang Hyperliquid ng kabuuang $645 milyon, na 46% ng buong industriya, at ang HYPE token ay tumaas ng 500% mula nang ilunsad noong Nobyembre 2024.
Ngunit ang tagumpay ng HYPE ay hindi lang dahil sa buyback, kundi dahil din sa paglago ng kita at user—tatlong beses na tumaas ang daily trading volume sa loob ng isang taon.
Bakit madalas "hindi gumagana" ang buyback
Mula sa pananaw ng tradisyonal na pananalapi, ang buyback ay hinahangaan dahil sa tatlong pangunahing dahilan:
Una, nangangako itong pataasin ang value share. Ang protocol ay bumibili at sinusunog ang token gamit ang totoong pera, kaya nababawasan ang circulating supply at tumataas ang future earnings per token.
Pangalawa, nagpapadala ito ng governance confidence. Ang kakayahang magsimula ng buyback ay nagpapakita ng kakayahang kumita, financial flexibility, at governance efficiency ng protocol. Itinuturing itong mahalagang tanda ng paglipat ng DeFi mula sa "burning money for subsidies" patungo sa "operational dividends."
Pangatlo, lumilikha ito ng scarcity expectation. Kung isasama sa lock-up at emission reduction, makakalikha ang buyback ng deflationary effect sa supply side at mapapabuti ang tokenomics.
Gayunpaman, ang perpektong teorya ay hindi laging praktikal sa realidad.
Una, madalas na hindi tama ang timing. Karamihan sa mga DAO ay galanteng gumagastos sa bull market ngunit nagbabawas ng pondo sa bear market, na nagreresulta sa awkward na "buying high, watching low" na sitwasyon—taliwas sa layunin ng value investing.
Mayroon ding mga alalahanin sa pinagmumulan ng pondo. Maraming proyekto ang gumagamit ng treasury reserves sa halip na sustainable na kita, kaya kapag bumaba ang kita, nagiging mahirap panatilihin ang buyback—parang pagpapanggap na malaki ang katawan.
Mayroon ding opportunity cost. Bawat dolyar na ginamit sa buyback ay isang dolyar na hindi na-invest sa product iteration at ecosystem building. Nagbabala ang market maker na Keyrock noong Oktubre: "Ang sobrang buyback ay maaaring isa sa mga pinaka-inefficient na paraan ng capital allocation."
Kahit na maisagawa ang buyback, madali itong ma-dilute ng patuloy na unlocking at bagong token issuance. Kapag hindi nababawasan ang supply side pressure, ang limitadong buyback ay parang patak ng tubig sa dagat.
Itinuro ng Messari researcher na si Sunny Shi:
"Wala kaming nakitang ebidensya na patuloy na tumataas ang valuation ng market dahil sa buyback; ang presyo ay nananatiling nakadepende sa growth at narrative."
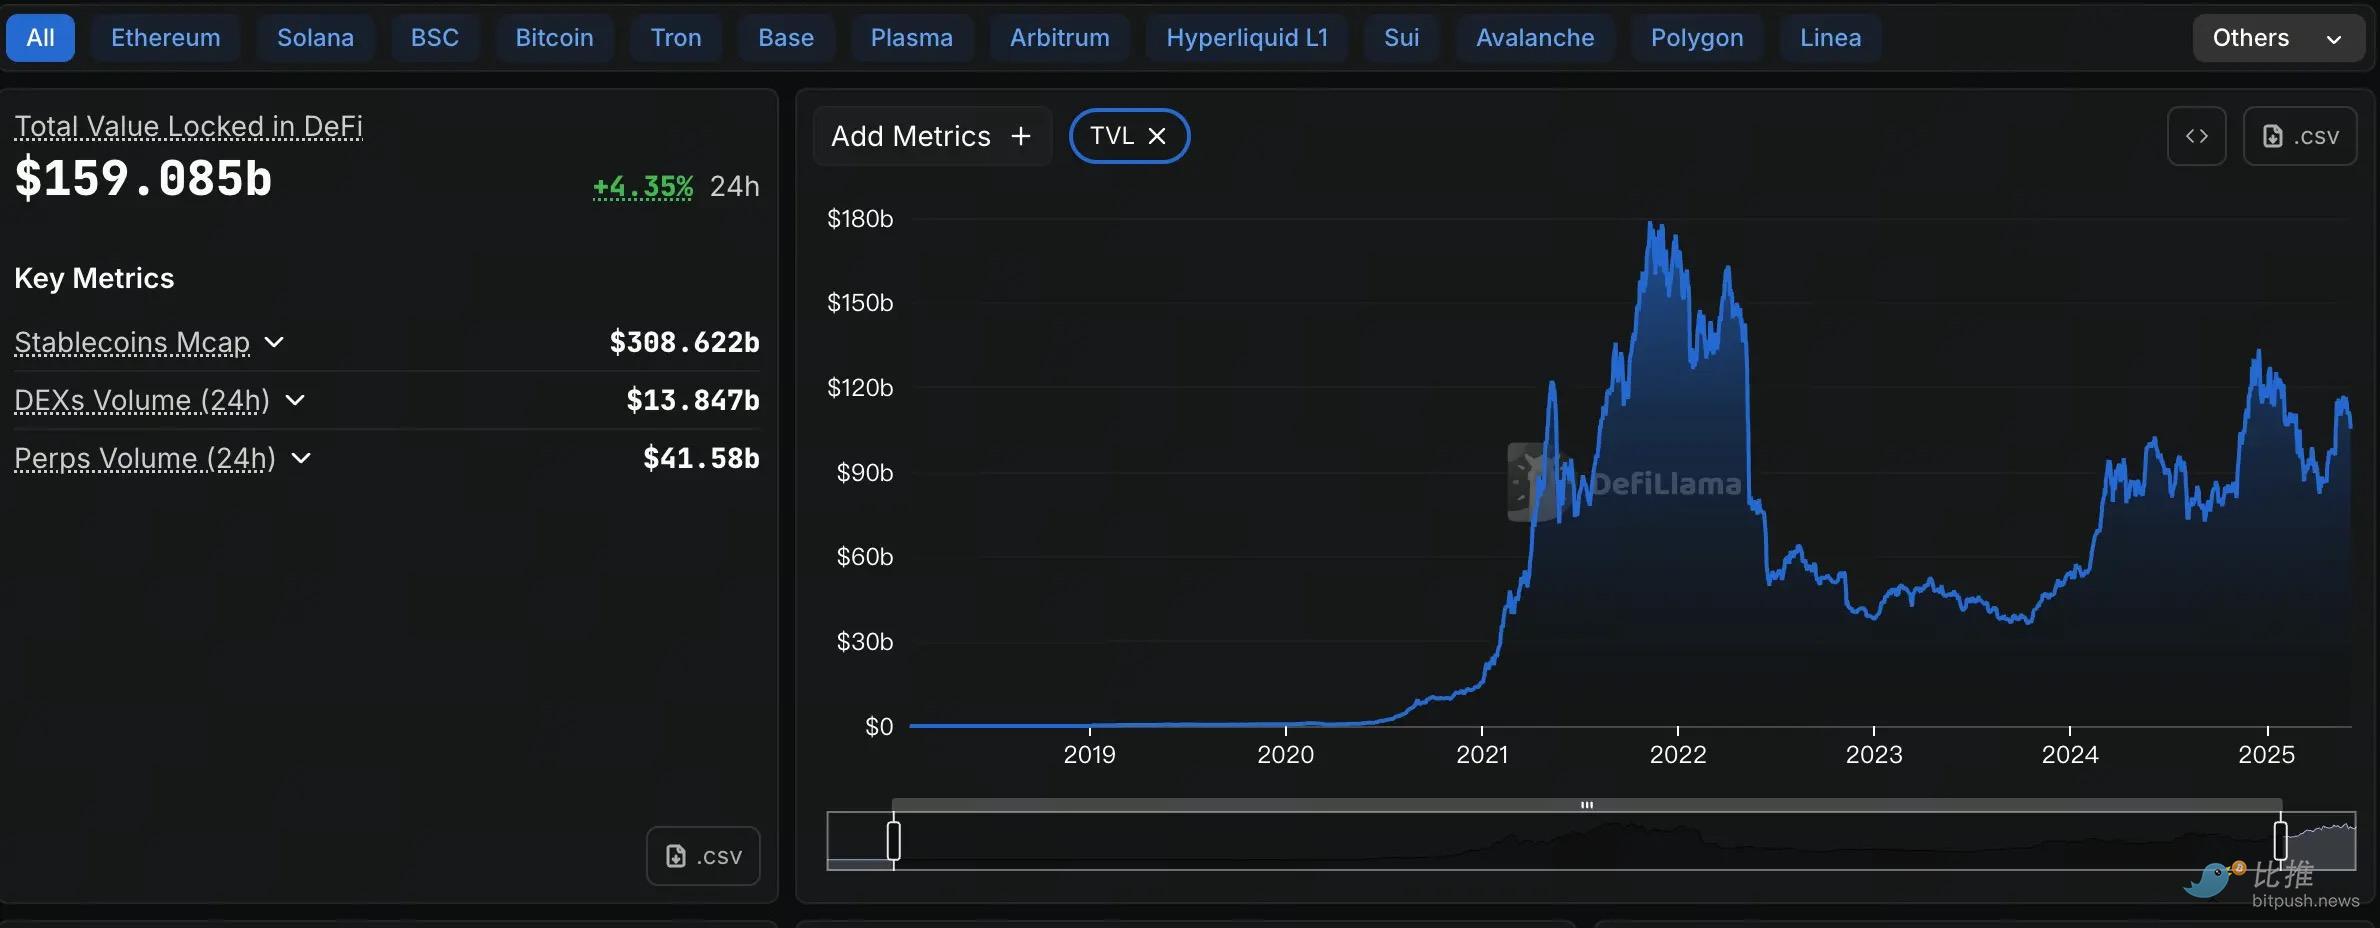
Dagdag pa rito, nagbago na ang macro liquidity structure ng buong DeFi market. Bagaman ang total value locked (TVL) ay malakas na bumalik sa pinakamataas sa nakalipas na tatlong taon (mga $160 bilyon), may kakulangan pa rin kumpara sa all-time high noong 2021 bull market (mga $180 bilyon). Mas mahalaga, kahit mataas ang protocol income at capital utilization, ang secondary market trading volume at pagpasok ng speculative hot money ay nangangailangan pa ng panahon upang ganap na bumalik sa "euphoric" na estado ng nakaraang cycle.
Sa isang environment na mahigpit ang pondo, kahit gaano pa kalaki ang buyback, mahirap nitong mapawi ang structural na problema ng kakulangan sa demand.
Maaaring mabili ang kumpiyansa sa maikling panahon, ngunit tanging ang tunay na capital inflow at growth cycle ang makakapagbigay muli ng "self-sustaining" na DeFi.
May-akda: OXStill
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Bakit hindi nagdulot ng pagbagsak ng halaga ng palitan ang krisis sa real estate?
AI intelligent agents ay nagpapasiklab ng ikalawang growth curve ng cloud computing! Malalaking institusyon sa Wall Street ay nagsusuri ng IaaS expansion trend at PaaS value reassessment—Sino ang tunay na kumikita ng totoong pera mula sa token craze?
Para sa mga posibleng IaaS/PaaS na mga nananalo sa larangan ng AI cloud computing sa harap ng mabilis na pag-angat ng mga bagong cloud provider tulad ng CoreWeave, binigyan ng Bernstein ng pinakamataas na rating na "outperform" sina Microsoft (MSFT.US), Oracle (ORCL.US) at MongoDB (MDB.US).
Ang Wall Street ay malapit nang hindi matulog! Pagbibilang ng oras sa "23/5" na modelo ng kalakalan ng US stock market, mapapalakas ba ng pandaigdigang kapital ang landas ng matagalang bull market?
Simula sa Disyembre 6, magdadagdag ang mga stock exchange sa Estados Unidos ng overnight na oras ng kalakalan mula alas-9 ng gabi hanggang alas-4 ng umaga sa oras ng New York, bukod pa sa regular na trading hours at umiiral na pre-market at after-market na trading session. Layunin ng pagpapalawak na ito na samantalahin ang tumataas na demand mula sa mga foreign investor at makipagkumpetensya sa mga cryptocurrency at prediction market, kung saan ang overnight trading volume ay tumaas ng 358% kumpara noong isang taon.
Nabigla ang datos ng non-farm payrolls, ngunit hindi bumagsak ang US Treasury bonds: Narito na ang tunay na ikinababahala ng Wall Street
Isang hindi inaasahang ulat sa trabaho ang nagbaba ng inaasahan para sa agarang pagtaas ng interes sa maikling panahon, ngunit hindi nito naapektuhan ang mga pangmatagalang kita—ang tunay na pagkabahala ng Wall Street ay lumipat na mula sa susunod na pagtaas ng interes patungo sa mas mahirap na tanong: Kung patuloy na mataas ang gastos sa paghiram, gaano pa katagal makakayanan ito ng ekonomiya?
Mga presyo ng crypto
Higit pa


