
Sinabi ng founder ng Curve na kailangang iwanan ng DeFi ang token emissions at magpokus sa totoong kita

Ayon kay Michael Egorov, tagapagtatag ng Curve Finance, hindi na maaaring umasa ang decentralized finance (DeFi) sa inflationary na mga insentibo ng token upang mapanatili ang paglago.
Sa isang panayam sa Cointelegraph, sinabi ni Egorov na kailangang lumikha ng tunay na kita ang mga protocol sa halip na umasa sa emission upang makaakit ng liquidity.
“Ang iyong yield ay dapat magmula sa mga kita, hindi mula sa mga token,” sabi ni Egorov sa Cointelegraph. “Kailangan mo ng totoong kita na dumadaloy.” Dagdag pa niya, kung ang isang token “ay wala namang ginagawa, marahil mas mabuti pang huwag ka nang gumawa ng token.”
Inihambing ni Egorov ang kasalukuyang kalagayan sa “DeFi summer” ng 2020, kung saan ang mga triple-digit at maging 1,000% annual percentage rates ay humikayat ng kapital sa mga bagong protocol. Ayon sa kanya, noong panahong iyon, ang mga speculative premium ang nagtulak sa presyo ng token at nagpatatag ng total value locked (TVL) para sa mga protocol.
“Sa ngayon, hindi na nababago ng mga balita ang presyo ng mga token,” aniya sa Cointelegraph, at idinagdag na “muling sinuri ng mga user ang mga panganib.”
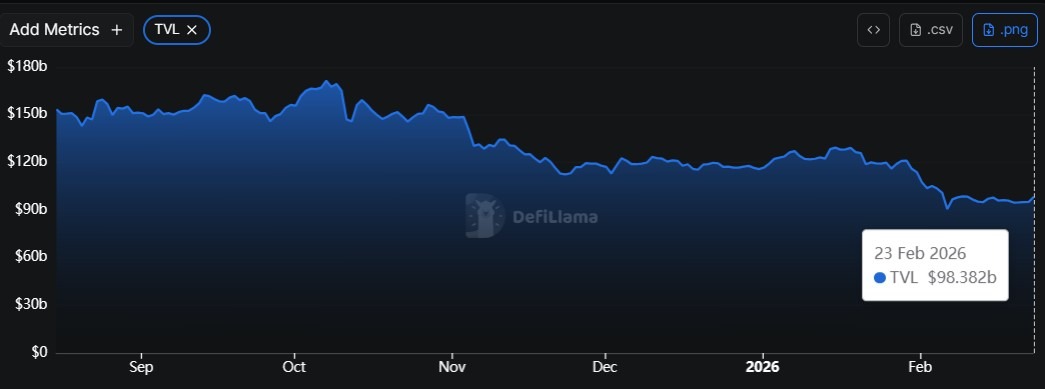 DeFi TVL sa nakalipas na anim na buwan. Pinagmulan: DefiLlama
Ang kanyang mga komento ay kasabay ng pagbaba ng TVL ng DeFi ng halos 38% sa nakalipas na anim na buwan, ayon sa DefiLlama. Ayon sa datos mula sa analytics platform, ipinapakita na bumaba ang TVL mula $158 bilyon noong Ago. 23, 2025, sa humigit-kumulang $98 bilyon noong Peb. 23.
Sinabi ng Curve founder na mas mainam ang integrasyon ng kita kaysa yield na nakabatay sa emission
Ayon kay Egorov, hindi maaaring mabuhay ang mga protocol nang walang tunay na kita, at iginiit na ang napapanatiling kita ay dapat nakaangkla sa aktwal na aktibidad ng ekonomiya.
Bagamat tumulong dati ang emission ng token sa mabilis na pag-akit ng liquidity sa mga proyekto, iginiit niya na ang napapanatiling kita ay dapat nakaangkla sa tunay na aktibidad ng ekonomiya.
“Noong 2020, hindi gaanong iniintindi ng mga tao ang panganib,” sabi ni Egorov. Mataas na gantimpala mula sa token ang maaaring bumawi sa pagkalugi kung sakaling mabigo ang proyekto.
“Ngayon, ganap na imposible na iyon. Kung magdedeposito ka ng anuman kahit saan, kailangan mong makasiguro na ligtas ang protocol sa teknikal na aspeto kahit ilang taon.”
Iniuugnay rin niya ang mga token sa desentralisasyon imbes na spekulasyon. Kung walang desentralisadong pamamahala, aniya, may panganib na ituring ang isang proyekto bilang regulated financial service.
“Kailangan ang mga token para sa desentralisasyon, hindi para sa mabilisang pagyaman,” aniya.
Ang mga naunang komento ay umalingawngaw ng katulad na mga pag-aalala. Sa isang opinyon para sa Cointelegraph, isinulat ni Polygon Labs CEO Marc Boiron na ang inflationary emission ay lumilikha lamang ng “panandaliang ilusyon ng tagumpay.”
Muling napag-uusapan din kamakailan sa social media ang mga talakayan tungkol sa DeFi at mga centralized yield products.
Noong Peb. 9, ipinahayag ni Ethereum co-founder Vitalik Buterin na ang tunay na halaga ng DeFi ay nasa muling pamamahagi ng panganib sa halip na simpleng paglikha ng kita mula sa fiat-backed assets.
Kaugnay: Hyperliquid naglunsad ng DeFi lobby sa ‘kritikal na panahon’ para sa US policy
Mula sa spekulasyon patungo sa tibay
Sabi rin ni Egorov na lumipat na ang pansin ng mga spekulador. “Naagaw ng mga meme coin ang lahat ng speculative premium,” aniya, na nagpapahiwatig na ang mga DeFi token ay mas nakabatay na ngayon sa pundamental kaysa sa hype.
Sinabi niya sa Cointelegraph na dahil dito, mas mahirap nang makaakit ng “mercenary capital” na mabilis lumipat-lipat ng protocol sa paghahanap ng pinakamataas na yield.
Ipinunto rin niya ang pagbabago sa estruktura ng merkado. Ang mga retail trader ay lumipat patungo sa mga perpetual futures market, habang ang mga institutional participant ay mas nagpapalago ng spot assets.
Ayon sa datos ng Defillama, umabot ang perpetual futures volume sa $1.37 trilyon noong Oktubre 2025.
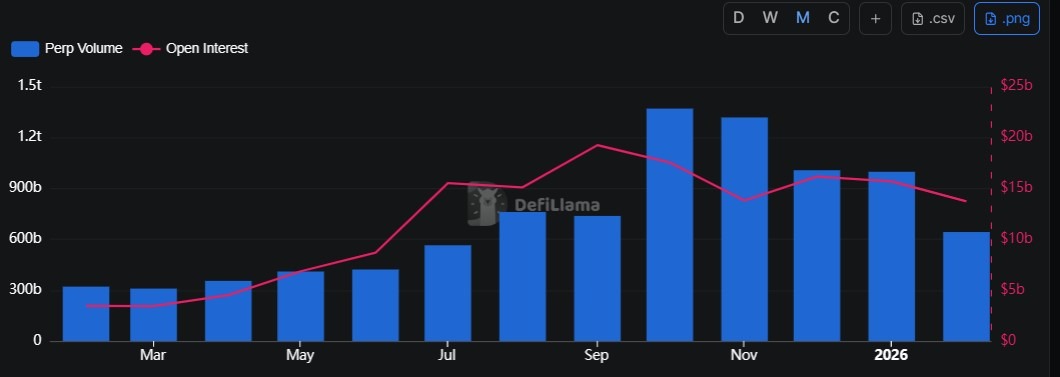 Buwanang trading volume ng perpetual futures. Pinagmulan: DefiLlama
Ayon kay Egorov, ang matitibay na onchain na negosyo ay kailangang makipagkompetensya sa paglikha ng kita at capital efficiency, at hindi na lamang sa headline annual percentage yields.
Magasin: 6 pinaka-kakaibang device na ginamit ng mga tao para mag-mine ng Bitcoin at crypto
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Delta Airlines (DAL.US) financial report exposes the aviation industry's "energy eats profits"! Q3 revenue hits record high but high oil prices lower profit outlook
Ang Delta Airlines ay nagkaroon ng 62% na pagtaas sa adjusted fuel expenses sa ikatlong quarter kumpara sa nakaraang taon, habang ang adjusted operating profit margin ay bumaba mula 11.1% patungo sa 9.4%. Dahil dito, ang resulta at hinaharap na outlook na ito ay nagpapakita ng kakayahang mag-operate ng airline giant sa panahon ng mataas na presyo ng langis, ngunit hindi pa naglalabas ng senyales ng muling pagpapalawak ng profit margin.
Optimistik ang Morgan Stanley sa SpaceX: Maliit ang pagtantiya sa potensyal ng “Tera’Merica”, binubuksan ng pagpapalawak ng enterprise AI at computing power ang espasyo para sa paglago
Naniniwala ang Morgan Stanley na ang growth logic ng SpaceX ay lumalawak mula sa aerospace at satellite communications patungo sa enterprise AI at computing power infrastructure. Bukod dito, ang muling pagtatayo ng advanced manufacturing sa Amerika ay maaaring magbukas ng mas malawak na pangmatagalang oportunidad. Ang commercialization ng enterprise AI at pagpapalawak ng computing power ay nagbibigay ng direkta at malakas na suporta sa paglago, habang ang “Tera’Merica” na sumisimbolo sa oportunidad sa manufacturing industry ay nagdadala ng karagdagang pangmatagalang growth potential para sa kumpanya.
Binaba ng Delta Airlines ang inaasahang kita dahil sa pagtaas ng gastos sa gasolina na mas mataas kaysa sa pagtaas ng presyo ng tiket
Dahil sa pagtaas ng gastusin sa gasolina ng $6 bilyon, binaba ng Delta Airlines ang taunang inaasahang kita. Malaking taas sa presyo ng tiket ang sumusubok sa kakayahan ng mga pasahero na magbayad. Inaasahan ng negosyo sa refinery na kikita ng $700 milyon, na makakatulong upang maipahupa ang epekto ng pagtaas ng presyo ng gasolina. Noong Oktubre 9, iniulat ng Reuters Chicago na binaba ng Delta Airlines ang panggitnang taunang kita nila ng halos isang-kapat dahil sa pagsirit ng presyo ng gasolina na nakansela ang positibong epekto ng malakas na demand sa paglalakbay at mataas na presyo ng tiket. Itinatampok nito ang hamon sa mga airline ng US: Kung patuloy na mataas ang presyo ng gasolina, handa pa bang tiisin ng mga pasahero ang mas mataas pang presyo ng tiket? Malaki na ang tinaas ng presyo ngayong taon, at ayon sa mga analyst, posibleng subukin pa ng karagdagang taas ang kagustuhan ng mga pasahero na gumastos. Inaasahan ng Delta, na nakabase sa Atlanta, na tataas ng humigit-kumulang $6 bilyon ang kanilang taunang gastos sa gasolina kumpara noong nakaraang taon. Sa ikatlong quarter, tumaas ng 62% ang gastos nila sa gasolina, umabot sa $4.1 bilyon—mahigit $500 milyon na mas mataas sa inaasahan noong Hulyo. Sinabi ni CFO Erik Snell na "puro problema ito sa gasolina" at tumaas ang presyo ng krudo at ng jet fuel mula pa ng tag-init. Ngayon, inaasahan ng Delta na ang taunang adjusted earnings per share ay $5.10 hanggang $5.60, mas mababa kaysa sa $6.50 hanggang $7.50 na inaasahan noong Hulyo. Ayon sa datos ng London Stock Exchange Group (LSEG), ang bagong median na $5.35 ay mas mababa sa average na $5.46 na inaasahan ng mga analyst. Inaasahan din ng kumpanya na sa 2026, aabot sa $4.5 bilyon ang adjusted pre-tax earnings nila. Sa ikatlong quarter, ang adjusted earnings per share ay $1.72, bahagyang mababa sa inaasahang $1.76, at ang operating profit margin ay bumaba mula 11.1% patungong 9.4%. Ang Delta ang unang major airline na naglabas ng Q3 report; ang mga karibal tulad ng United Airlines, American Airlines, at Southwest Airlines ay maglalabas ng kani-kanilang ulat sa mga susunod na linggo. Pagtaas ng Presyo ng Tiket Ayon sa US Bureau of Transportation Statistics, sa unang walong buwan ng 2026, $42.9 bilyon ang ginastos ng US airlines sa fuel para sa regular flights, halos $13.2 bilyon na mas mataas kahit na bahagyang bumaba ang konsumo ng gasolina. Malakas ang demand at mabagal ang pagdagdag ng flights kaya naipapasa sa mga pasahero ang mas mataas na gastos. Sa una hanggang Agosto ng taon, tumaas ng halos 25% ang average na presyo ng tiket kumpara noong nakaraang taon, batay sa consumer price index ng US Bureau of Labor Statistics. Dahil patuloy na mataas ang presyo ng gasolina, at mas bibilis pa ang pagdagdag ng flight capacity sa Q4, binabantayan ng mga analyst kung makakaya pa ng airlines tulad ng Delta na itaas pa ang presyo ng tiket nang hindi bumababa ang demand sa paglalakbay. Ayon sa Deutsche Bank, posibleng bumaba muna ang porsyento ng gastos sa fuel na nababawi nila sa kita ngayong Q4 at inaasahang sa simula pa ng 2027 fully mare-recover. Ayon sa Delta, malakas pa rin ang demand. Sabi ni Snell, nasa halos 60% na ang booking para sa Q4, kaya inaasahan nila ang 20% annual revenue growth. Inaasahan ding nasa pagitan ng $1.15 hanggang $1.65 ang adjusted Q4 earnings per share, halos tugma sa expectations. Kalamangan sa Refinery May kalamangan ang Delta sa ibang major US airlines dahil pagmamay-ari nito ang refinery na malapit sa Philadelphia—na inaasahang kikita ng $700 milyon ngayong taon. “May refinery kami at ito ang nagsisilbing hedge—bagama’t bahagyang hedge lang—laban sa taas ng gasolina, at wala ng ibang may gano’n," pahayag ni Snell. Binili ng Delta ang Monroe refinery noong 2012 na kini-convert ang krudo sa jet fuel at iba pang produkto. Bagamat ang airline division ay nagbabayad pa rin ng fuel ayon sa market price, naiiwan sa kumpanya ang kita mula sa refinery. Sa tuwing malaki ang diperensya ng presyo ng krudo at ng produktong gasolina, napababa nito ang pressure sa gastos kumpara sa airlines na umaasa lang sa labas na supplier. Ngunit, depende ito sa refinery margins—kung bumaba man ang margin, posible rin silang malugi. Gayunpaman, kakayanin lang ng refinery na bahagyang bawasan ang epekto ng mataas na presyo ng gasolina. Kahit na magdadala ito ng $0.40 kada galon na kita, inaasahan ng Delta na tataas pa rin sa $4.25 kada galon ang kanilang fuel cost sa Q4 mula sa $3.61 kada galon noong Q3. Ayon kay Snell, posibleng manatiling mataas ang presyo ng gasolina sa ilang panahon. “Balang araw bababa rin ang presyo ng gasolina, pero di pa natin alam kung kailan.”
Mga presyo ng crypto
Higit pa


