
Ang mga listed na kumpanya ay naapektuhan ng mga exchange losses sa kanilang performance? Ang kabuuang kita at pagkawala sa foreign exchange ang tunay na rekord ng kita

Reporter丨Shao Huaiyuan Editor丨Zhou Yanyan, Zhang Yan
Sa pagtatasa ng tagumpay ng pagkontrol sa panganib ng papalitang salapi, hindi dapat nakatuon lamang sa item na “kita at lugi sa palitan ng salapi”. Kailangang pagsamahin ang resulta ng palitan ng salapi at produkto ng derivatives upang makita ang tunay na ledger ng pamamahala sa panganib ng exchange rate ng negosyo.
Noong unang kalahati ng 2026, ipinakita ng kalahating-taong ulat ng maraming nakalistang kumpanya na dahil sa pagbabago ng exchange rate, tumaas ang lugi nila sa exchange. Para sa mga kumpanyang may malaking bahagi ng kita sa ibang bansa at may mataas na bukas na posisyon sa dayuhang pera, mas kitang-kita ang pansamantalang epekto ng pagbabago ng exchange rate.
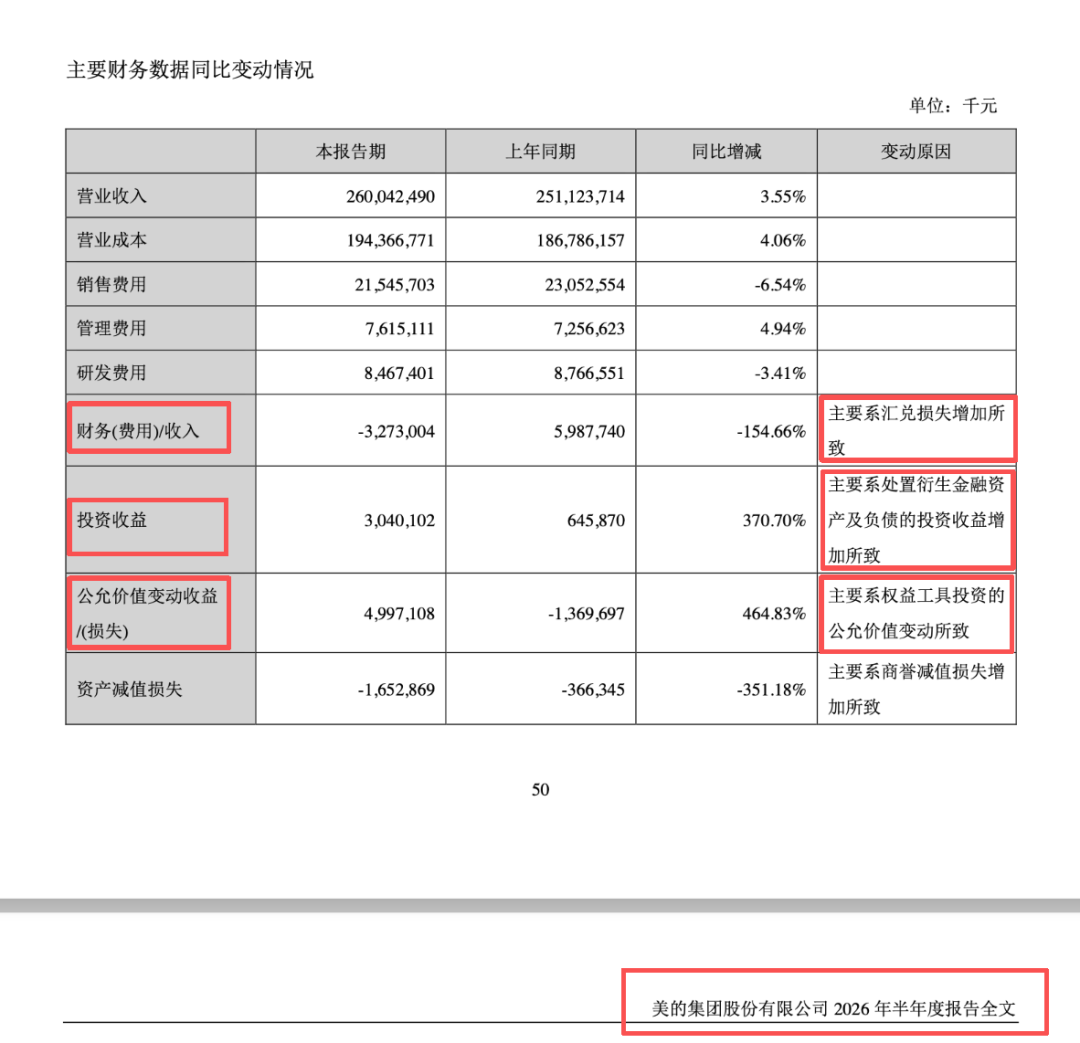
Bilang halimbawa, sa tatlong nangungunang international companies: nagtala ang CATL ng 2.81 bilyong yuan na exchange loss noong unang kalahati ng taon, kumpara sa exchange gain na 2.332 bilyong yuan sa kaparehong panahon noong nakaraan; nagkaroon ang Luxshare Precision ng 1.986 bilyong yuan exchange loss, kumpara sa 493 milyong yuan na exchange gain noong nakaraang taon; samantalang ang Midea Group, mula sa gain na 5.99 bilyong yuan noong nakaraang taon, naging 3.27 bilyong yuan ang gastos sa panahong ito, na itinala sa financial report bilang dulot ng tumaas na exchange loss.
Matapos ang paglabas ng kalahating-taong datos, lumitaw ang opinyong nagsasabing kulang ang risk management ng mga Chinese international companies sa exchange rate, hindi sapat ang hedging coverage at hindi natutugunan ang panganib ng pagbabago ng exchange rate. Ngunit ipinakita ng pinakabagong datos ng State Administration of Foreign Exchange na sa unang kalahati ng taon, umabot sa halos $1.4 trilyon ang halaga ng pamamahala ng kumpanya sa panganib ng exchange rate gamit ang forward, options at iba pang foreign exchange derivatives—tumaas ng 40% kumpara noong nakaraang taon; umabot rin sa 35.3% ang hedging ratio ng mga kumpanya, na tumaas ng 5.3 puntos mula sa buong taong 2025.
Bakit nagpapakita ng ganitong “tumaas ang hedging rate ngunit lumaki rin ang exchange loss”? Ayon sa ilang eksperto na nakapanayam, ito ay may kinalaman sa mga alituntunin ng subject confirmation sa accounting standards.Ang susi dito, ang hedging gain at exchange gain/loss ay nasa magkaibang accounting subjects; kaya’t kah’t tumaas ang hedging rate, hindi nito direktang binabawasan ang figure sa exchange gain/loss subject—hindi direktang nakikita ang epekto ng hedging sa iisang item, kaya’t hindi sapat at eksakto ang batay sa iisang subject lamang.
Ayon sa Dean ng Cross-border Financial Research Institute na si Wang Zhiyi,isang pangkaraniwang maling akala ito ng merkado.Ang hedging ay tumutukoy sa kabuuang panganib ng negosyo, habang ang financial report ay hinahati ang resulta ng iba’t ibang assets, liabilities at derivatives sa magkakahiwalay na subjects—hindi sila lubusang nagkakatugma. Hindi naipapakita ng iisang exchange gain/loss subject ang buo at tunay na epekto ng pamamahala sa panganib ng exchange rate, ni hindi rin nito naipapakita kung gaano talaga naapektuhan ang kita ng kumpanya ng pagbabago ng exchange rate.
Tinukoy rin ni Huang Yuting, Deputy General Manager ng Fund Operations Center ng Zheshang Bank, na kapag nagsagawa ng hedging operation ang kumpanya, hindi pwedeng pagsamahin ng direkta sa reporting ang spot gain/loss dahil sa exchange rate at ang gain/loss mula sa derivatives, na nai-report sa iba’t ibang financial subjects. Dahil dito, madaling makita ang malinaw na lugi sa merkado habang hindi napapansin ang nakatagong hedging gains—nagbubunga ito ng hindi lubos na pag-unawa.
Iisa lang na subject para sa exchange gain/loss ay hindi kumakatawan sa katotohanan
Ang mga exchange loss na ipinahayag ng tatlong nabanggit na nakalistang kumpanya ay hindi nangangahulugan agad ng failure ng pamamahala sa panganib ng exchange rate. Ang financial data ng Midea Group, Luxshare Precision at CATL ay nagpapakita ng iba’t ibang aspeto ng puntong ito.
Ang financial data ng Midea Group ay malinaw na nagpapakita ng pagkakaibang ito dahil sa paghahati ng subjects. Sa unang kalahati ng 2026, naging gastos na 3.27 bilyong yuan ang financial expense ng kumpanya mula sa gain na 5.99 bilyong yuan noong nakaraang taon, at itinala sa financial report na ito ay dahil sa pagtaas ng exchange loss. Subalit, sa parehong panahon, nagdulot din ng malaking kita ang derivatives hedging business ng kumpanya—ang investment income ay tumaas ng 370.7% YoY patungong 3.04 bilyong yuan, at ang gain from changes in fair value ay tumaas ng 464.83% YoY patungong 4.997 bilyong yuan, parehong may kontribusyon mula sa hedging gamit ang foreign exchange derivatives.
Direktang tinukoy naman ng Luxshare Precision sa kanilang financial report ang accounting issue na ito. Sinabi ng kumpanya na ang exchange gain/loss ay nire-report sa financial expense subject, samantalang ang gain/loss mula sa foreign exchange hedging ay inilalagay sa non-recurring profit/loss—hindi makikita ang kabuuan ng hedging effect sa isang subject lang. Sa datos, ang lugi ng kumpanya na 1.986 bilyong yuan mula sa exchange rate ay tinapatan ng 1.297 bilyong yuan na kita mula sa foreign exchange risk management, kung kaya epektibong na-offset ang karamihan sa negatibong epekto ng pagbabago ng exchange rate.
Ang pagkakataon ng CATL ay nagbibigay pa ng kumpletong kalkulasyon. Kahit nakapagtala ng 2.81 bilyong yuan na exchange loss sa accounting, matapos ang regular hedging operations, na na-offset ng derivatives contracts at real exchange gain/loss, ang tunay na comprehensive profit/loss na may kinalaman sa exchange rate ay tumaas lang ng 170 milyong yuan—ang malalaking accounting losses ay pawang papel lamang na dulot ng revaluation sa exchange rate sa katapusan ng accounting period.
Kahit magkakaiba ang sitwasyon ng tatlong kumpanya, tumutukoy silang lahat sa iisang konklusyon:sa kasalukuyang accounting standards, ang exchange gain/loss at derivatives hedging gain/loss ay hiwalay na subject, kaya’t iisa at parehong risk management action ang hinahati ang reporting—hindi magawang lubos na ipakita ng iisang subject item lang ang kabuuan ng risk control. Gamit lamang ang exchange gain/loss item sa financial report ay hindi objektibong masusuri ang kakayanan ng kumpanya sa pamamahala sa panganib ng exchange rate o ang tunay na epekto nito sa operasyon ng negosyo.
Sa pag-assess ng efektibidad ng risk control sa exchange rate, tingnan ang kabuuang foreign exchange profit/loss
Sinabi ni Huang Yuting na ang maling pag-unawa ng merkado sa risk control ng exchange rate ng mga kumpanya ay talagang dahil sa kakulangan ng pamilyaridad sa accounting logic ng hedging business. Sa panahon ng volatility ng exchange rate, kapag nagpapatupad ng currency hedging ang nakalistang kumpanya, sabay na lumalabas ang tatlong related gains/loss sa financial report—magkakasamang nagbibigay ito ng buong ledger sa risk control ng exchange rate.
Una, exchange gain/loss.Ang foreign currency cash funds, overseas receivables, at foreign currency denominated liabilities ng kumpanya ay kailangang i-revalue batay sa spot rate tuwing balance sheet date. Ang diperensiya ng exchange rate sa simula at katapusan ng period ay iisa lamang kinikilala bilang exchange gain/loss, na nagpapakita ng epekto ng exchange rate fluctuation sa foreign currency assets ng operasyon.
Pangalawa, gain/loss mula sa pagbabago ng fair value.Ang mga derivatives tools na in-enter ng kumpanya para sa hedging tulad ng forward currency contract o currency options, bago batid ang settlement, ay kailangang kilalanin ang unrealized gain/loss ayon sa galaw ng presyo sa market—ito ay itinuturing bilang "fair value change gain/loss" at hindi isinasama sa financial expense.
Pangatlo, investment income.Kapag ang derivatives contract ay na-settle na o na-close out, ang aktwal na realized gain/loss ay kinikilala bilang investment income, at nire-report ng magkaiba sa exchange gain/loss subject sa financial statements.
Ipinakita pa ni Huang Yuting sa isang praktikal na halimbawa ang accounting distortion: may kumpanyang may $100 milyon na 3-buwan na accounts receivable, spot rate sa panahon ng kontrata ay 6.80, naging 6.70 sa dulo ng panahon—nagresulta ito ng 10 milyong yuan exchange loss; kung kasabay ng kontrata ay naglagay ng 3-buwan forward contract sa 6.75, may unrealized gain na 5 milyong yuan sa dulo.
Sa ganitong sitwasyon, exchange gain/loss subject ay nagpapakita ng 10 milyong yuan na lugi, samantalang ang unrealized gain sa derivatives ay nasa gain/loss from change in fair value subject. Isang subject lugi, isang subject ay kita—ang netong epekto ay humigit-kumulang -5 milyong yuan. Kung exchange gain/loss lang ang tiningnan, aakalain mong “pangit” ang exchange rate management, pero hindi ganoon kalaki ang tunay na panganib.
Paliwanag pa niya, sa kasalukuyang accounting standards, ang exchange loss mula sa hedged foreign currency asset ay makikita sa financial expense subject, samantalang ang gain mula sa derivatives para sa risk offset ay hiwa-hiwalay na kinikilala sa gain/loss from change in fair value at investment income, kaya “mas lantad ang lugi, at nakatago ang kita” sa statement.
“Sa totoo lang, kapag pinagsama-sama mo ang tatlong account, doon mo lang makikita ang epekto ng hedging,” diin ni Huang Yuting. Ang accounting loss sa isang subject ay madaling magudyok sa investor na maliitin ang tunay na bisa ng hedging. Kung pagsama-samahin ang epekto ng exchange at derivatives, kita na kadalasan ay mas maliit ang tunay na epekto ng pagbabago ng exchange rate kaysa sa nakikita sa iisang account.
Ang hedging ay nakakatulong sa pagsasaayos ng kita at pagpapatatag ng operasyon
Ayon sa kinatawan ng State Administration of Foreign Exchange, sa praktika, maaaring gamitin ng mga kumpanya ang mga natural na paraan ng hedging gaya ng netting foreign exchange receipts and payments, pagbabago ng denominated currency, pag-ikot ng pagtaas sa cost at presyo, atbp. para pamahalaan na ang panganib mula sa exchange rate—o kaya'y sumali sa foreign exchange derivatives market para pamahalaan ang natitirang open position (foreign exchange hedging). Mahalaga sa matatag na operasyon ng kumpanya ang aktibong pagsali sa foreign exchange hedging.
Una, binabawasan ang kawalang-katiyakan ng operasyon.Sa foreign economic activity ng kumpanya, gamit ang derivatives, maaari nang i-lock ang future exchange income o gasto sa isang tiyak na exchange rate, at base dito, magplano ng costing, operation at cash flow. Hindi na sila masyadong apektado ng swings sa exchange rate. Sa katagalan, mas magiging maayos ang kita at makakapag-focus sa core na negosyo. Lalo na kapag aktibong sumasali sa hedging, napipigilan ang mga labis na lugi, limitado ang negative impact, at di na rin madali malagay sa matinding ligalig ang negosyo.
Pangalawa, pinananatili ang katatagan ng mga mahahalagang financial indicators.Ang foreign currency cash, receivables, payables, loans—dahil ibang rate ang ginamit sa simula at sa dulo ng period—ay palaging nagbibigay ng exchange gain/loss. Sa karamihan ng nakalistang kumpanya, ang exchange gain/loss ay kinikilala sa financial expense, ang kita sa hedging tools ay kinikilala naman sa fair value change gain/loss o investment income—parehong nakakaapekto sa operating profit.
Kung aktibong sumasali sa hedging ang kumpanya, pwedeng bahagyang ma-offset ng exchange gain/loss at hedging gain/loss ang isa’t isa, kaya mas maayos ang operating profit. Kung walang hedging, ang operating profit ay magpi-fluctuate kasabay ng paggalaw ng exchange rate, na di maganda sa valuation ng kumpanya. Kaya’t sa pagtasa ng bisa ng hedging, kinakailangang idagdag at timbangin pareho ang exchange gain/loss at hedging gain/loss, at iwasan ang pagpapasya base sa pagbabago lang ng isang financial expense subject.
Pangatlo, pinapalakas ang katatagan ng foreign exchange market environment.Sa macroscopic view, kung tuloy-tuloy ang risk-neutral principle ng mga kumpanya, at integrated sa business decision ang exchange rate risk, magiging mas kalmado sa panahon ng volatility at maiiwasan ang buy-high-sell-low na pag-trade ng foreign exchange. Nababawasan ang pro-cyclical swings sa merkado, napapalakas ang resilience ng foreign exchange market, at nagkakaroon ng mas stable na operating environment ang kumpanya.
Sa pananaw ng regulator, klaro na ang direksyon. Sinabi ni Li Bin, Deputy Director at Tagapagsalita ng State Administration of Foreign Exchange, sa “Unang Kalahati na Resulta ng Foreign Exchange Receipts and Payments sa 2026” press conference, na sa kasalukuyang komplikado at pabago-bagong panlabas na sitwasyon, tumitindi ang two-way movement ng exchange rate. Kailangang ipatupad ng mga kumpanya ang risk-neutral principle, at aktibong gumawa ng hakbang upang pamahalaan ang panganib ng exchange rate, at bawasan hangga’t maaari ang epekto ng volatility sa kanilang core business at pananalapi.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang hedge fund ay naging bullish sa yen sa unang pagkakataon sa loob ng 14 na buwan, senyales ba ito ng pagbabaliktad ng carry trade?
Ang mga hedge fund ay naging positibo sa yen sa unang pagkakataon mula Hulyo 2025 at nagsimulang tumaya sa paglaksa ng yen.
AI "bagong ulap" operator Nscale (NSCL.US) sumuong sa US stock IPO, plano mag-raise ng hanggang $3 bilyon Anthropic gumastos ng $45 bilyon para tiyakin ang computing power
Ang developer ng AI data center na Nscale ay nagsumite ng aplikasyon para sa initial public offering (IPO) sa US Securities and Exchange Commission, at nagplano na maglista sa New York Stock Exchange gamit ang stock code na “NSCL”.
Sa unang pagkakataon sa mahigit isang taon, naging bullish muli ang hedge fund sa yen; ang netong long positions ay umabot sa humigit-kumulang $1.6 bilyon at lumakas ang volatility sa merkado ng palitan pagkatapos ng mga pagtaas ng interest rate sa Japan at US.
Ang pinakabagong datos mula sa Commodity Futures Trading Commission ng Amerika ay nagpapakita na ang hedge fund ay naging bullish sa yen sa unang pagkakataon mula noong Hulyo 2025.
Mga presyo ng crypto
Higit pa


