
Micron Technology Q4 financial report preview: Super cycle meets high expectations and bearish pressure
 2026/09/24 06:41
🔥 Hotspot Radar ng US Stocks ay Online Na! 3 pangunahing linya ng US stocks + 6 piniling mga stock + 7 malalaking kaganapan sa kalendaryo, nasaan ang oportunidad sa US stocks ngayong linggo? I-click ang link para makita sa isang larawan 22 direksyong pangkalakalan→
- Pangkalahatang-ideya ng mga Punto ng Pamumuhunan
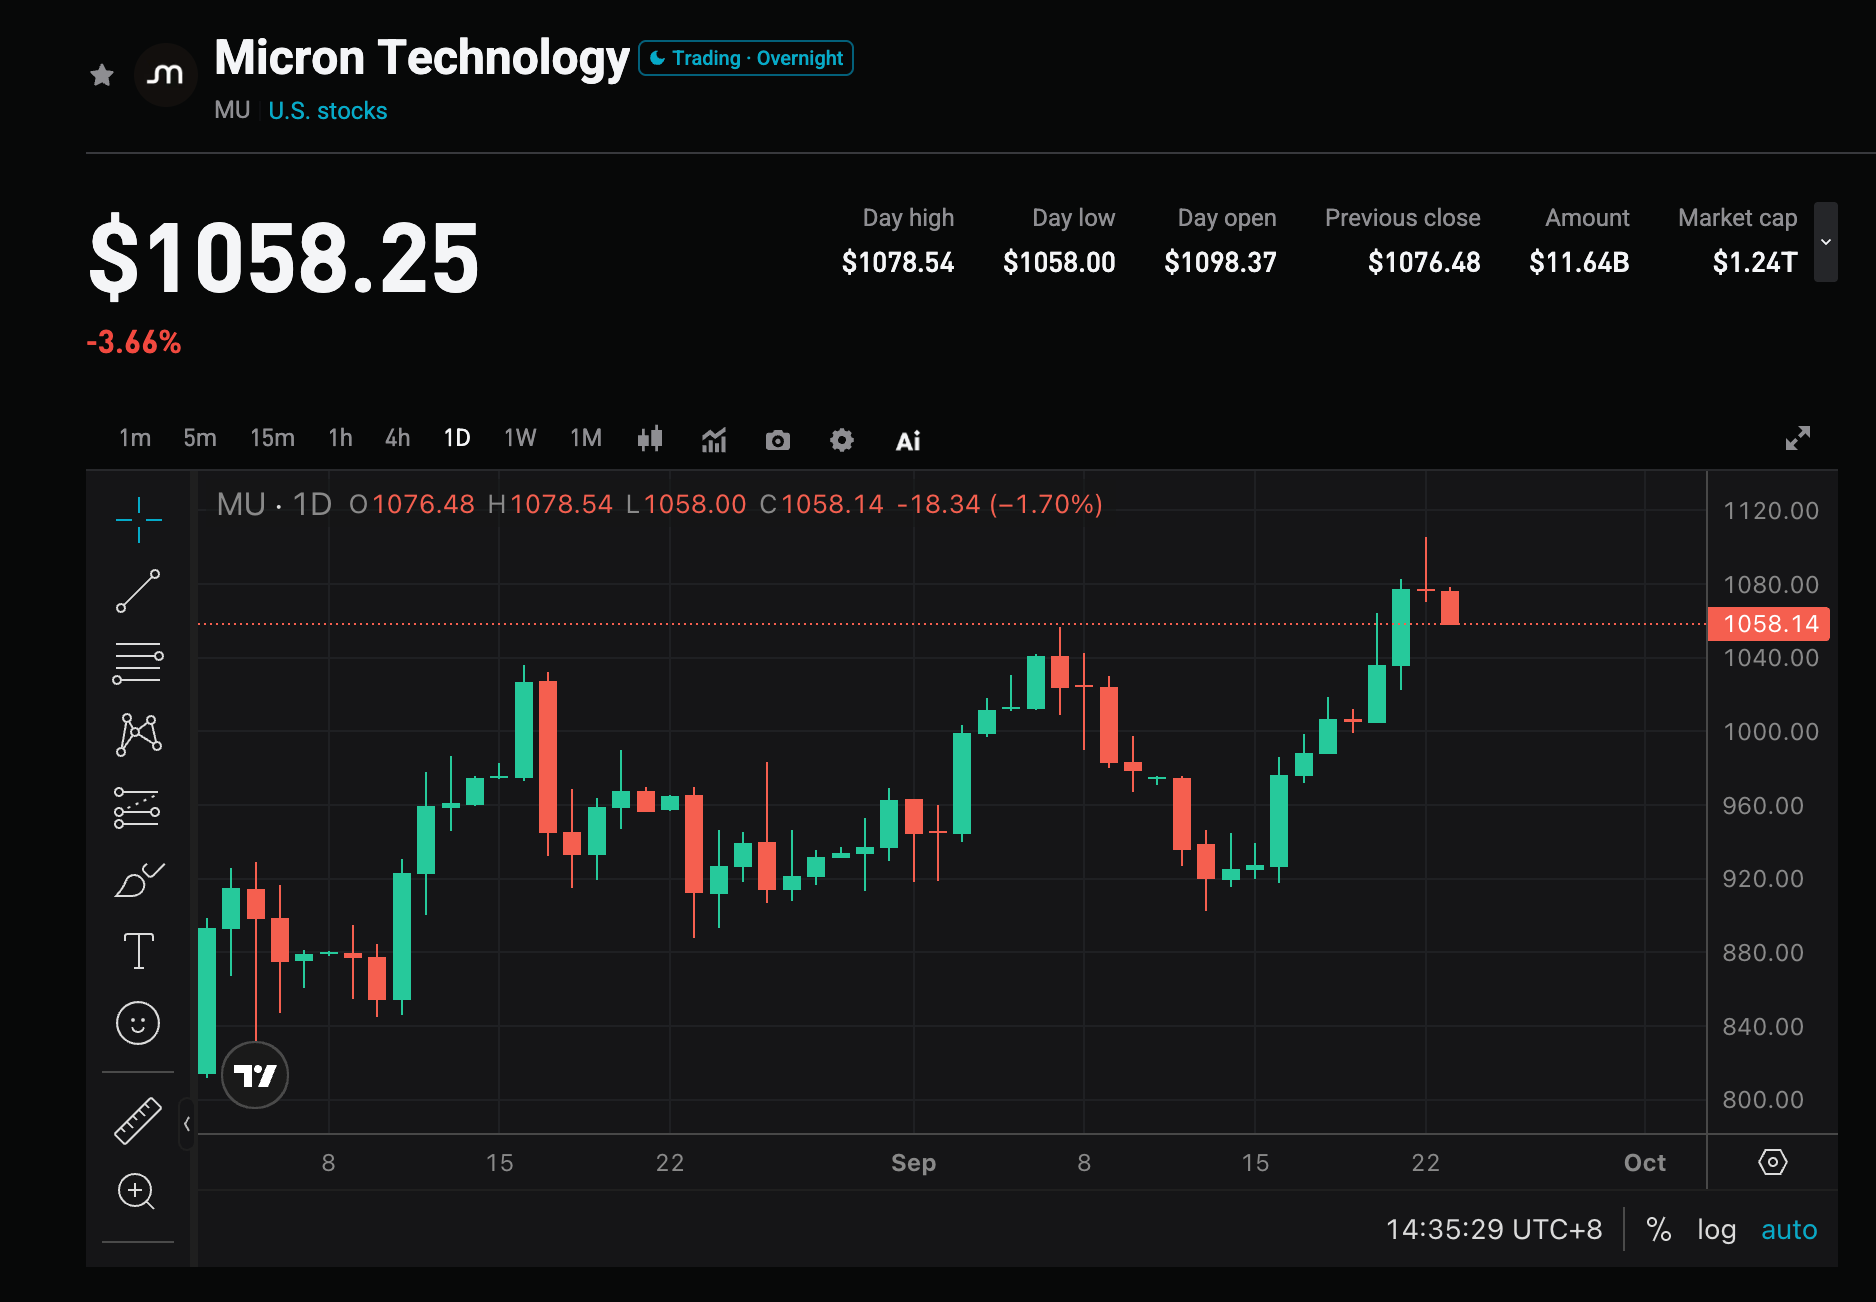
Micron Technology(MU.US)ay magpapalabas ng FY2026 Q4 earning report pagkatapos ng US market close noong Setyembre 30, 2026, at magtatakda ng earnings call sa 16:30 oras ng Silangan sa US. Dati nang nagbigay ang kompanya ng guidance na revenue ay $50 bilyon ± $1 bilyon, non-GAAP gross margin mga 86%, adjusted EPS mga $31 ± $1. Consensus estimates sa Wall Street ay revenue mga $50.8-51.1 bilyon (+349% YoY), adjusted EPS mga $31.43 (kumpara sa $3.03 isang taon ang nakalipas). Sa pagsasara noong Setyembre 23, ang presyo ay $1,071.88, bumaba ng 2.22% sa araw na iyon; year-to-date ang pagtaas ay mga 276%, ngunit 14.6% pa rin ang layo sa high noong Hunyo 25 na $1,255. Parehong may nagdagdag ng short positions bago earnings at may institution na pumasok; tunay na pagtaya ng merkado ay kung itataas pang muli ang gabay sa susunod na quarter, at hanggang saan pa aabot ang cycle na pagtaas ng memory sector.
- Apat na Pangunahing Pokus
Pokús 1: Matutupad ba ang $50 bilyong benchmark, at ang outlook para sa susunod na quarter ang tunay na driver ng presyo
Sa Q3, aabot na ang revenue sa $41.46 bilyon (+345.7% YoY), adjusted EPS $25.11, mas mataas sa consensus noon. Ang mid-value ng Q4 guidance ay record level, at mas mataas nang bahagya ang market expectations kaysa official company guidance. Ilang institusyon ang naniniwalang aabot pa ang Q4 revenue sa $50.8-52 bilyon, at umaasa ng FY2027 Q1 EPS target na $35-37. Kung magtagpo lang sa guidance midpoint at conservative ang outlook sa susunod na quarter, mas madaling mag-trigger ng profit-taking sa mataas na expectations.
Pokús 2: Gaano pa katagal susuportahan ng HBM full capacity at pagtaas ng presyo ng DRAM
Patuloy pa rin ang demand para sa HBM at high-capacity DRAM dahil sa AI training at inference. Dati nang inihayag ng kompanya na fully booked na para sa HBM capacity hanggang 2026, at may mga indikasyon sa orders visibility na umaabot na sa 2027; long-term supply agreements ay nagpapalakas din ng visibility sa kita. Sinabi na rin ng management sa Q3, ang Q4 gross margin outlook ay isinasaalang-alang na ang pagbagal ng price hike pace. Titiyakin ng Q3 DRAM contract price YoY status at HBM4 ramp-up ang puwang para sa earnings beat.
Pokús 3: Malapit na ba ang gross margin expansion sa kasalukuyang cycle
Umabot na ang Q3 non-GAAP gross margin sa humigit-kumulang 84.9%, Q4 guidance mga 86%. Ilang analysts sa Wall Street ang nagsasabing lampas 80% na ang gross margin expansion, kaya’t ang kasunod na flexibility ay pangunahing magmumula na sa product mix, price stickiness, at valuation repricing—hindi na sa muling pag-akyat ng gross margin. Kung mag-stall ang gross margin sa 86% at idiin ng management ang pagbagal ng price increases, malamang lilipat na sa cycle peak trading ang market narrative.
Pokús 4: Ang epekto ng short-seller narrative sa presyo
Noong Setyembre 23, ang kanilang stock ay bumagsak ng 2.22% sa $1,071.88, pangunahing sanhi ay pagdagdag ng mga kilalang short-sellers sa Micron, semiconductor ETF at ilang AI-related stocks, dahil hinuhulaan na pagsapit ng regular DRAM restocking ay magsisimula na ang down cycle. May ilan ring pahayag na sellers outnumber buyers sa DDR4. Hindi rin naman labis ang proportion ng short positions, mga 2.6% ng floating shares, o mga 29.71 milyon shares. Ang tunay na panganib ay kung ang earnings ay hindi makapagpabago ng pananaw na cycle peak na, maaaring lumala ang price swings dahil sa sentiment trading. Sa Setyembre 23, ang options market ay tinatayang may ±10.3% implied volatility para sa post-close earnings noong Setyembre 30.
- Magkasamang Umiiral ang Panganib at Oportunidad
Umakyat na katalista:
- Kung sabay-sabay na lampas sa guidance midpoint ang Q4 revenue, EPS, at gross margin, at mas maganda ang FY2027 Q1 outlook kaysa consensus.
- Patuloy na full-capacity ang HBM, tumataas ang long-term agreement coverage, at kinukumpirma ng management na magtatagal pa hanggang 2027-2028 ang tense supply-demand.
- Lampas sa inaasahan ang pahayag tungkol sa free cash flow at shareholder return, pinapalakas ang narrative ng sustainable high profitability na hindi lang paper gains.
Bumabagsak na panganib:
- Ang performance ay tumutugma lang sa guidance, at flat ang outlook sa susunod na quarter, magti-trigger ng buy the rumor, sell the fact.
- Dumarami ang senyales ng paghina ng regular DRAM/NAND prices, nag-aalala ang market na magsisimula nang may pressure ang iba pang produkto maliban sa HBM.
- Ang expansion ng Chinese manufacturers, pag-resolba ng production bottlenecks, o pag-init ng tsismis ng downstream order cuts, samahan pa ng digesting valuation matapos ang malaking rally ngayong taon.
- Mga Rekomendasyon sa Trading Strategy
- Bullish logic: Kung Q4 ay malayo sa taas ng $50 bilyong revenue / $31 EPS midpoint, at tinaas pa ang guidance sa susunod na quarter, pabor ang HBM at firm ang contract pricing narrative, maaaring pansamantalang mawala ang short-seller narrative kaya magre-reprice ng earnings para sa susunod na fiscal year.
- Bearish risk: Kapag sapat lang ang mga pangunahing numero, bumagal ang gross margin expansion, o naging sobrang maingat ang management sa supply-demand sa 2027, sabay na mataas ang expectations at nagsimulang lumakas ang negative narrative, ang short-term pullback ay maaaring umabot o lagpas pa sa options implied volatility.
Mahahalagang Datos:
- Total revenue at YoY/QoQ growth rate
- Non-GAAP gross margin at adjusted EPS
- HBM shipment, long-term agreement coverage at FY2027 Q1 guidance
- Libreng cash flow, capital expenditures, at shareholder returns metrics
Mga Tactical Notes (hanggang sa pagsasara ng Setyembre 23 sa $1,071.88):
- Bago maglabas ng earnings: Umakyat mula $902-925 consolidation banda simula ng Setyembre, Set. 22 close sa $1,096.16, sumikad pa sa $1,105.50 kinabukasan at bumalik sa $1,071.88. 20-day MA mga $979.69, 50-day MA mga $933.51, 200-day MA mga $652.70. Malapit na resistance sa $1,096-$1,106; mas mataas pa sa $1,132 / $1,154 / $1,213-1,255. Malapit na support $1,064 / $1,044-1,048, tapos $1,016 / $975-980. Risk-reward bago mag-event ay neutral lang, options IV mga ±10.3% ($961-1,182). I-manage ang position size sa event, panatilihin ang light position. Iwasan magdagdag ng leveraged longs sa ilalim ng $1,030.
- Bullish structure: Kung close ay muling tumuntong sa $1,096-1,106, at pullback ay tumigil sa $1,044-1,048. Sunod na target $1,132 / $1,154, medyo mas mataas $1,213 / $1,255 previous highs. Cut-loss mula $1,030, o depende sa risk tolerance ay puwede ring ibaba sa 20-day MA bandang $979.
- Bearish/hedge structure: Kapag hindi na recover ang $1,044-1,048 pagkatapos ng gap down, o kung hindi ma-break ang $1,096-1,106 pataas. Downside reference $1,016 / $975-980 / $933 (50-day MA) / $900.
Operating tips: Mataas na ang expectations, kaya't mas dapat tutukan ang slope ng guidance kaysa simpleng YoY surge sa earnings. Kung lampas sa inaasahan at bullish ang outlook, abangan ang pullback structure sa $1,044-1,096 band pagkatapos ng volatility; kung bland ang data o naging weak cycle narrative, huwag habulin sa taas, bantayan ang epekto ng IV drop sa options longs. I-match ang position size at stop loss sa sariling risk tolerance.
Disclaimer: Ang mga nilalaman sa itaas ay para sa reference lamang at hindi itinuturing na investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Tatlong opisyal ng Federal Reserve ang naglabas ng mahigpit na pahayag sa parehong araw, tumaas sa 69% ang posibilidad ng pagtaas ng interes sa Oktubre ayon sa inaasahan ng merkado
Noong Huwebes, ipinahayag ng Presidente ng Federal Reserve ng Philadelphia na maaaring kailangan pang higpitan ang mga polisiya; sinabi ng Presidente ng Federal Reserve ng New York na makatwiran ang muling pagtaas ng interest rate ngayong taon; at iniulat ng Presidente ng Federal Reserve ng Cleveland na malinaw na tumaas ang panganib na maalis sa kontrol ang inflation expectations. Nauna rito, noong Miyerkules, sinabi ni Gobernador ng Federal Reserve Michael Barr na maaaring kailangang muling ayusin ang mga polisiya; noong Martes, sinabi naman ng Presidente ng Federal Reserve ng Richmond na tumataas ang panganib ng persistenteng inflation. Dahil sa mga pahayag na ito ng mga opisyal at malakas na datos ng ekonomiya, tumaas ang inaasahan ng merkado para sa interest rate hike ngayong Oktubre mula 53% noong nakaraang weekend patungong 69%.
Lalong lumala ang pagbebenta ng US Treasury! Nanlamig ang auction ng 7-year na US Treasury, muling mas mababa sa itinakdang limitasyon ang buyback ng Treasury, at naitala ng municipal bonds ang pinakamataas na yield sa loob ng 15 taon
Noong Huwebes, ang ani ng 7-taong US Treasury bonds sa halagang $44 bilyon ay tumaas hanggang 5.085%, na siyang pinakamataas na naitala sa kasaysayan ng nasabing panahon; ang porsyento ng mga dayuhang mamumuhunan na nakakuha ng bonds ay bumaba sa pinakamababang antas sa halos dalawang taon. Ang pinalawak na repurchase operations ng US Treasury ay natapos lamang sa 68% ng itinakdang limitasyon, mas mababa kaysa sa 86% noong huli; hindi umabot sa inaasahan ang suporta sa liquidity. Ang presyon ay lumaganap hanggang sa municipal bond market ng US, kung saan ang 30-taon na bonds ay lumampas na sa 5% na ani, pinakamataas mula noong 2011, at ang saklaw ng pagbebenta ay umabot sa pinakamataas mula nang magsimula ang pandemya. Noong Huwebes, ang yield ng 10-taong US bonds ay lumampas din sa 5.2%, unang pagkakataon mula noong 2007.
Macron: Magbibigay ang France ng tulong militar sa Saudi Arabia upang protektahan ang mga pasilidad ng langis sa Red Sea Yanbu port
Sinabi ni Macron na magpapadala ang France ng tropa sa Yanbu at magbibigay ng radar system at defense system. Binigyang-diin niya na ang misyon ng operasyon ay upang protektahan ang mga pasilidad ng Yanbu at hindi para makialam sa hidwaan sa rehiyon. Noong nakaraang Biyernes, sinabi niya na matapos maharangan ang Strait of Hormuz, ang east-west oil pipeline ng Saudi ay naging mahalagang alternatibong ruta ng transportasyon, ngunit malaki ang ibinaba ng volume ng langis na dumadaan dito matapos atakihin ng mga armadong Houthis mula Yemen ang Yanbu.
Ang pagbagal ng AI model ay hindi kinakailangang masama: Tatlong istrukturang panig ng benepisyo sa tradisyonal na data center ay mas mahalaga kaysa sa pagtaas ng interest rate
Naniniwala ang HSBC na ang tradisyonal na lohika ng paglago ng mga data center ay lumilipat mula sa pag-ulit ng mga modelong nangunguna tungo sa komersyalisasyon ng AI. Ang pagtaas ng demand para sa inference at ang pagpapalawak ng capital expenditure ng mga cloud provider, kasama na ang paghihigpit ng kuryente at regulasyon, ay inaasahang magpapatuloy sa mahigpit na balanse ng suplay at demand hanggang 2028. Kahit na tumaas ang interest rates, tinatayang maaabot pa rin ng AFFO per share ang compound annual growth rate na 11%–12% mula 2025 hanggang 2028, na nagpapakita ng matatag na kakayahang kumita.
Mga presyo ng crypto
Higit pa


