
Mula sa beterano ng optical networking hanggang sa "multi-talented na tagapagtinda ng tubig," ano ang dahilan sa likod ng tagumpay ng Lumentum?

Nabanggit ni Dolphin sa pag-aanalisa ng industriya ng optical connection na, anuman ang pag-usbong ng posisyon ng optical module, ang mataas na halaga at may entry barriers na optical engine ay nananatiling matatag ang papel.
Sa pagkakataong ito, sisimulan ni Dolphin ang pagtalakay mula sa isang veteran ng industriya—Lumentum (LITE.O). Ang presyo ng kanilang stock ay tumaas nang halos 10 beses sa loob ng isang taon, ang market cap ay umabot sa mahigit 70 bilyong dolyar, at nakatawag pa ng pansin kay Nvidia na pumasok ng $2 bilyon nang direkta sa Marso 2026 bilang investment.
Kung pagbabaklasin ang isang optical connection chain: Sa data center, ang transmission ng datos ay kailangang dumaan sa conversion ng optical at electrical signal, kung saan ang electrical signal ay kailangang "isalin" patungong optical signal, dadaan sa optical fiber, at isasalin ulit pabalik sa electrical signal.
Ang bahagi na gumaganap ng pagsasaling ito ay tinatawag na optical module, at ang pinakamahalaga, pinakamahirap gawin, at pinakamahal na bahagi sa loob ng optical module ay ang laser chip na nagbibigay liwanag—maaaring ituring na "ilaw" ng buong optical chain. Ito ang pangunahing binebenta ng Lumentum, at kabilang sila sa iilang kompanya sa mundo na kayang gawin ang lahat mula sa indium phosphide wafer pa lang.
Ngunit ang simpleng pagbebenta lamang ng "light source chips" ay hindi sapat para ipaliwanag ang kasalukuyang revaluasyon. Ang tunay na pagbabago ay nagmumula sa AI supercycle na muling itinakda ang pricing logic ng optical devices:
Tradisyonal, ang optical devices ay isang tipikal na cyclical business: ang demand ay nakadepende sa capital expenditures ng cloud service providers at pagtatayo ng mga tradisyonal na data centers, ang supply at demand ay karaniwang balanse, kompetisyon ay matindi, kaya taon-taon bumababa ang presyo. Ngunit binago ngayon ng AI cluster construction wave ang estrukturang ito—Ang malawakang interconnectivity ng GPU ay nagdulot ng exponential na pagsabog ng demand para sa high-speed optical connection, ang pag-upgrade mula 800G patungong 1.6T ay lalo pang nagpadami ng paggamit ng high-end laser chip kada makina.
Sa kabilang banda, ang kakayahang mag-expand ng produksyon ng high-end, high-speed laser chips (200G pataas) ay may mataas na entry barrier, kakaunting global players ang may kapasidad mag-expand, at ang expansion ay umaasa lamang sa sariling wafer fab, kaya sa maikling panahon limitado ang supply, at mahaba ang cycle ng pagpapalaki ng kapasidad sa pangmatagalan.
Bilang resulta, habang sumasabog ang demand, nahirapan ang supply na sumabay, bumababa ang cyclical volatility at pumapasok ang industriya sa supply-constrained seller’s market—ang nangungunang kapasidad na mga kumpanya ay kasabay na nakikinabang sa premium na presyo ng produkto, fixed price long-term contracts, at tumataas na gross margin.
Ito rin ang dahilan kung bakit itinuturing ni Dolphin na pangunahing pananaliksik na target ang Lumentum sa AI optical interconnect track. Sa artikulong ito, binigyang-diin ng Dolphin ang pagsusuri sa bawat linya ng negosyo ng Lumentum, at tumutok sa dalawang tanong:
1. Sa loob ng isang 800G/1.6T optical module, bakit ang laser ay parehong key point sa value at sa yield rate?
2. Sa limang linya ng produkto ng Lumentum (EML, CW, telecom devices, optical modules, OCS), saang layer ng AI cluster nakapwesto ang bawat isa, at ano ang kumpetisyong kalagayan? (Dahil sa limitasyon ng espasyo, nakatutok ang artikulo sa unang dalawang linya ng produkto)
Detalyadong Analisis
I. Mula single optical device hanggang integrated photonics platform
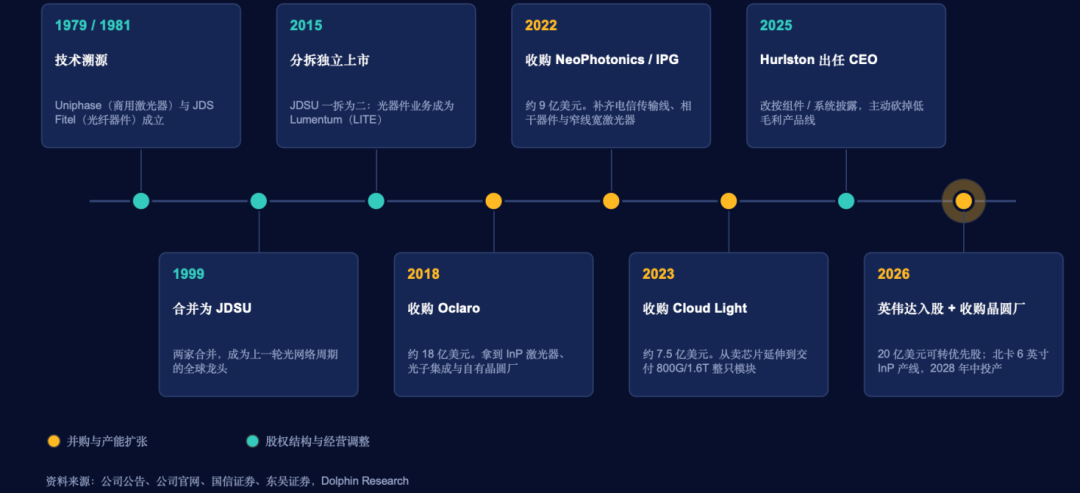
Ang “Yi Zhong Tian” ay kakatwang tawag ng mga Chinese stock investors sa tatlong pangunahing Chinese optical module suppliers (Eoptolink, InnoLight, Hengtong Optic-Electric). Ngunit sa optical communication industry, ang tunay na “old timer” ay ang Lumentum. Nagsimula bilang Uniphase noong 1979 (commercial laser) at JDS Fitel noong 1981 (fiber optic devices), nag-merge nang 1999 bilang JDSU, naging sikat na kumpanya noong Internet bubble era sa optical networking.
Noong 2015, nahati ang JDSU sa dalawa: ang optical device business para sa communications at data centers ay naging Lumentum bilang publicly listed entity; ang natirang network test instruments at specialty optics ay naging Viavi (VIAV).
Pagkatapos maging independent, lumago ang pangunahing linya ng negosyo ng Lumentum sa pamamagitan ng M&A:
a: Noong 2018, binili ang Oclaro sa halagang $1.8B, nakamit ang expertise at production lines sa indium phosphide laser at photonic integrated circuits, na siyang pundasyon ng AI high-speed optical chip narrative ng kumpanya;
b: Sunod-sunod na acquisitions noong 2022: NeoPhotonics, para kumpletuhin ang narrow-linewidth tunable lasers ITLA (core light source ng coherent modules), high-speed coherent photonic integrated circuits (PIC), coherent transceiver optical sub-assemblies (TROSA), pati na rin ang telecom transmission business ng IPG, nagbigay ng custom coherent DSP ASIC development at buo-buong coherent module system.
Dahil dito, nakumpleto ni Lumentum ang buong capabilities ng coherent transmission value chain at maari nang mag-offer ng full coherent solutions para sa data center interconnect (DCI), metro at long-haul networks.
c: Noong Nobyembre 2023, ginastos ang $750M upang bilhin ang Cloud Light, isang provider ng high-speed optical module products sa mga cloud giants, na nagmarka ng paglabas ng Lumentum mula sa being a pure chip/component vendor papuntang direct delivery ng buong optical module products.
Makikita na, sa serye ng acquisitions na ito, lumago ang Lumentum mula single optical device company patungong integrated photonics platform na sumasaklaw sa AI compute short-reach interconnect, long-distance coherent transmission, at buo-buong high-speed optical modules.
II. Pag-aanalisa ng Produkto at Negosyo
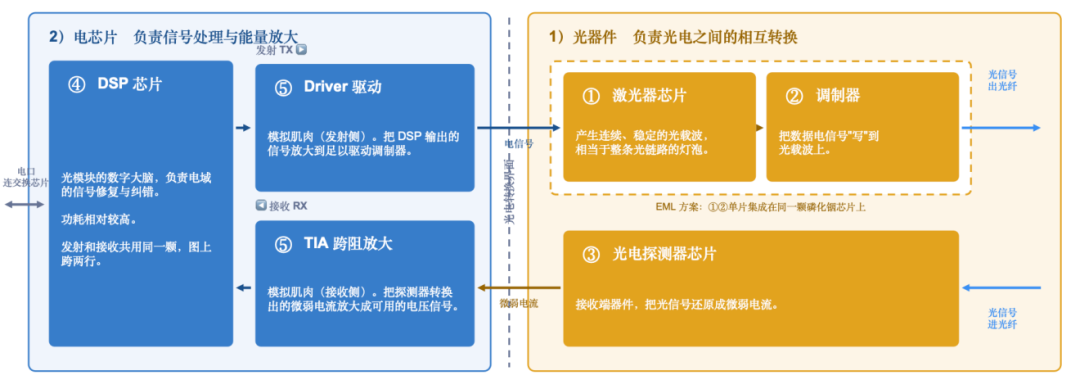
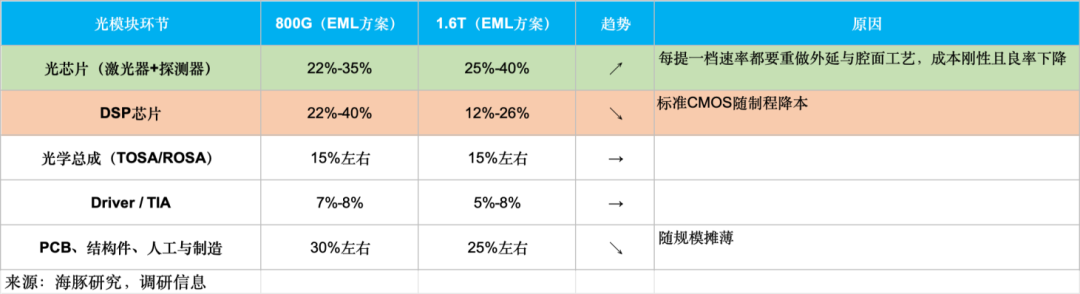
Para mas maintindihan ang product line ng Lumentum, kailangang unawain muna ang technology: Ang isang tradisyonal na pluggable high-speed optical module (800G / 1.6T), ang mga pangunahing hardware ay maaring hatiin sa 1) optical devices at 2) electrical chips ayon sa conversion chain ng optical at electrical signals.
1) Optical devices: Responsable sa conversion ng optical at electrical signals
① Laser chip—ang pinagkukunan ng tuloy-tuloy at stable na light carrier, parang ilaw sa buong optical chain.
② Modulator—naglalagay ng data electrical signal sa light carrier, lumilikha ng optical signal.
③ Photodetector chip—tumatanggap ng optical signal at binabalik ito bilang mahinang electrical current.
2) Electrical chips: Responsable sa signal processing at power amplification
④ DSP chip—parang “digital brain” ng optical module, nag-aayos at nagko-correct ng electric signals pero medyo mataas ang power consumption.
⑤ Driver at TIA—“muscle” ng module. Pinapalaki ng Driver ang DSP output para mag-drive ng modulator; ang TIA naman ay pinapalaki ang weak current na nanggagaling sa photodetector upang maging usable voltage signal.
Dito, mahalagang linawin na ang optical at electrical chips ay lubos na magkaiba sa manufacturing model at capacity flexibility:
Ang DSP at iba pang electrical chips ay CMOS chips na silicon-based, at karamihan sa mga kompanya ay fabless—design lang sa kanila, at si TSMC at iba pang foundry ang gumagawa. Kahit na may production allocation constraints sa advanced nodes, kapag may quota, flexible ang fab processes, kaya madaling i-adjust ang volume ng production, walang requirement na magtaguyod ng sariling fab.
Sa optical devices naman, iba ang logic: Dahil hindi kayang maglabas ng efficient light ng silicon, kinakailangan ng compound semiconductors gaya ng indium phosphide para sa ultra-high-speed lasers, pero wala pang mature at standardized na fab ecosystem (gaya ng TSMC) para dito.
Dahil dito, halos lahat ng major players ay vertical IDM—may sariling wafer fab, gumagawa ng sarili nilang epitaxial, wafer processing at coating.
Ang expansion ng kapasidad ay dumadaan sa construction, debugging, at yield improvement, karaniwang tumatagal ng 2-3 taon, kaya mas mahina ang capacity flexibility kumpara sa electrical chips. May ilang indium phosphide foundries para sa small clients at maliitang production, pero hindi kayang suportahan ang large-scale at stable shipment ng high-end high-speed optical chips.
Matapos maintindihan ang kaibahan ng optical at electrical chips, makikita sa positioning ng Lumentum: Ang pangunahing produkto ay optical devices, na lubos na nakaasa ang kapasidad sa sariling indium phosphide wafer line, kaya kahit mag-boom ang demand sa optical modules dahil sa AI, mahirap para sa Lumentum na agad magdoble ng volume ng shipments. Mahina talaga ang expansion flexibility.
Batay sa background na ito, tingnan natin ang products ng Lumentum.
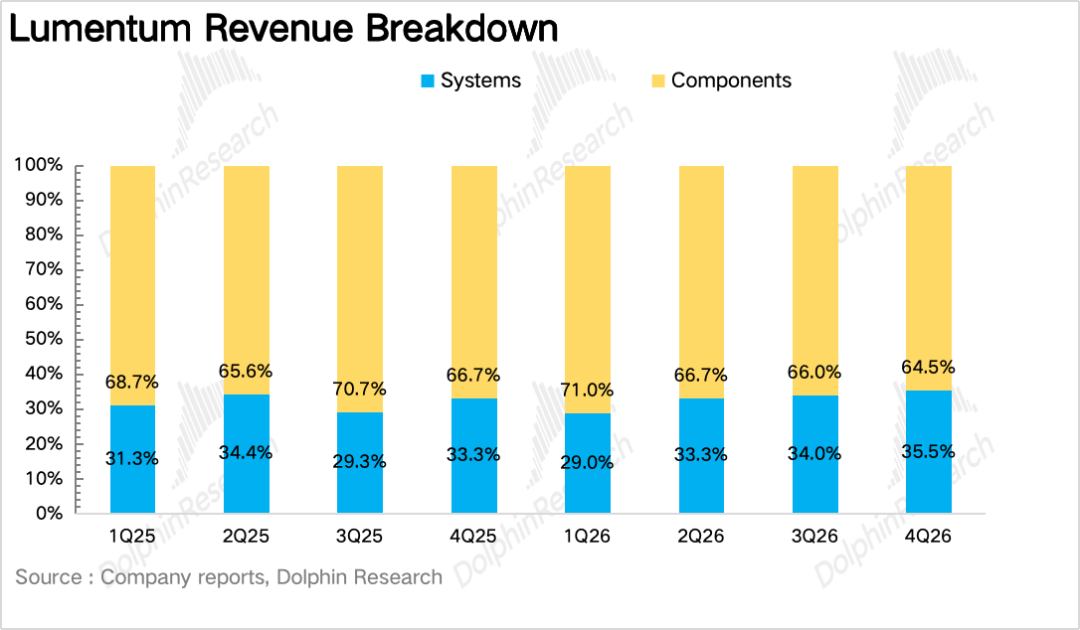
Ayon sa financial statements, may dalawang major segments ang Lumentum:
1) Components business: Kabilang dito ang EML high-speed laser chips, CW continuous wave laser chips, at iba’t ibang optical devices para sa telecom.
2) Systems business: Kabilang ang mga optical module na nakuha sa Cloud Light acquisition, OCS optical circuit switches. Bukod dito, may industrial lasers pero maliit lang ito sa revenue.
Mula sa chart sa ibaba, makikitang tuloy-tuloy na tumataas ang contribution ng systems business dahil sa lumalaking shipment ng optical modules.
Dahil parehong may AI-related at traditional non-AI business mula sa dalawang segment, hindi madaling i-breakdown ang logic ng bawat business.
Kaya hindi ginamit ni Dolphin ang financial statement categories, bagkus, pinaghiwa-hiwalay ayon sa limang pangunahing produkto ng Lumentum—EML, CW, telecom devices (lahat ay component business), pati optical modules at OCS optical switches (lahat ay system business). Sa bawat product line, tinutukan ang technology positioning, competition, at growth outlook.
Simulan natin sa pinaka-core ng Lumentum—high-speed laser chips. Ang mga mainstream na high-speed laser chips ay nahahati sa tatlong ganap na magkaibang technology routes, ayon sa integration ng light emission at modulation functions:
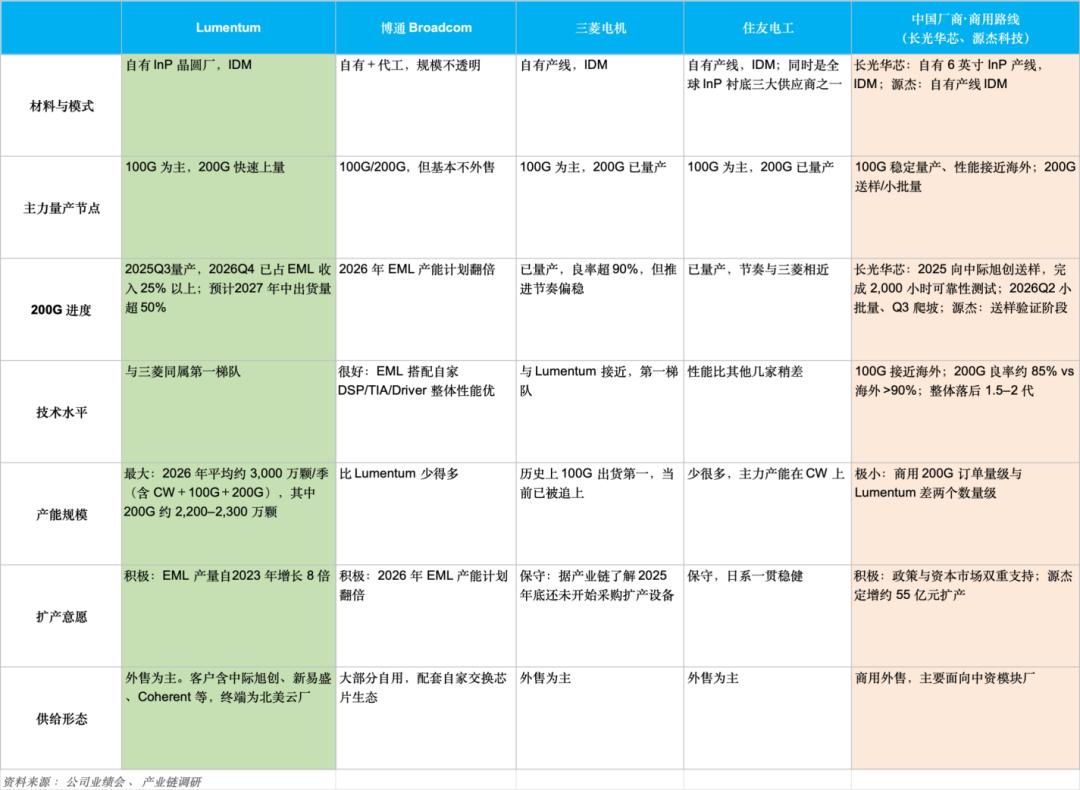
a. EML (Electro-absorption Modulated Laser)—(integrated-type, edge-emitting): Pinag-iisa ang light emission at modulation functions sa isang indium phosphide chip, kaya direktang makakabuo ng high-speed optical signal, at ito ang mainstream solution para sa high-speed pluggable optical modules.
b. CW (Continuous Wave Laser)—(discrete-type, edge-emitting): Nakafocus lamang sa high-power, stable, continuous light emission; ang modulation ay ginagawa ng external silicon photonics chip, core light source para sa silicon photonics packaging/CPO architecture.
c. VCSEL (Vertical Cavity Surface Emitting Laser)—(low-cost, vertical-emitting): Gumamit ng special structure para maglabas ng ilaw nang patayo, mura at kayang gawing array, pero maikli ang transmission, pang-consumer electronics 3D sensing at automotive LiDAR lang ang gamit.
Tandaan na ang EML at CW ay parehong edge-emitting lasers (EEL), kaya kinakailangan ng wafer cleaving, end-face coating, at iba pang advanced na proseso, mas mataas ang technical barrier kumpara sa VCSEL.
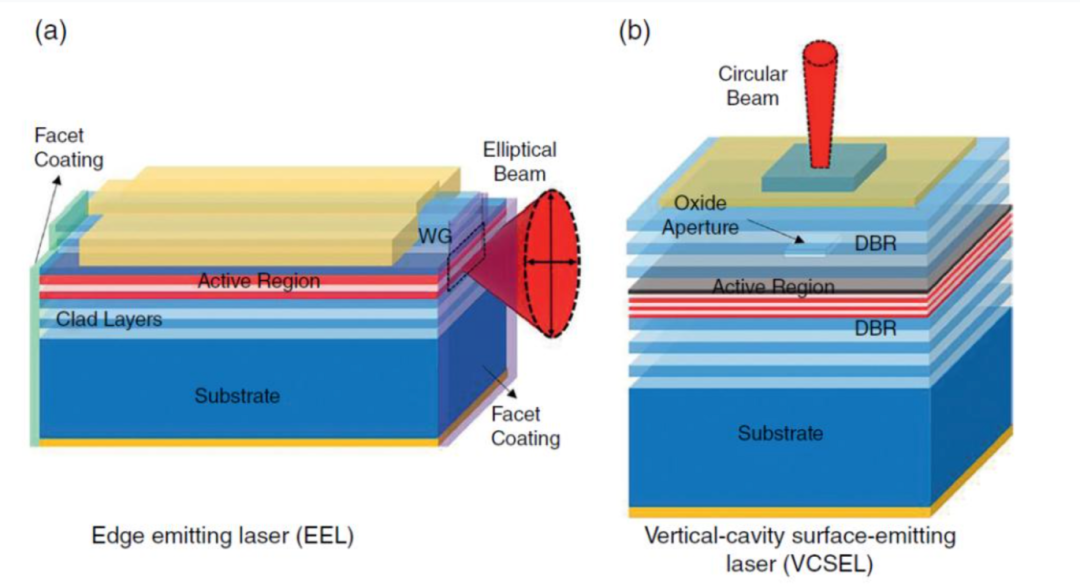
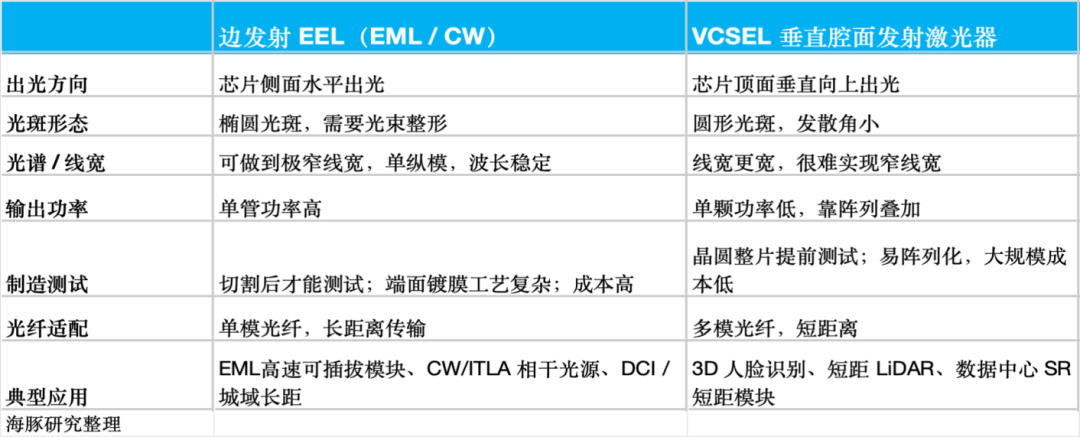
Ang tatlong ruta na ito ang nagtakda ng malaking pagkakaiba sa complexity, price, gross margin, at competition. Tingnan ang comparative table ni Dolphin sa ibaba.
(Dahil ang VCSEL ay pang-consumer at industrial use at less than 10% na lang ng revenue ng Lumentum at hindi AI communications ang pangunahing driver, hindi na ito didetalye. Focus ang EML at CW lasers.)
1. EML Laser Chips: Basic foundation ng Scale-out layer
Ang EML ang mainstream solution para sa 800G/1.6T pluggable optical modules. Ang isang 1.6T optical module karaniwang may 8 pirasong 200G EML chip.
Sa deployment, gamit ang EML para sa Scale-out interconnection ng AI cluster cabinets, mula sa GPU cabinet patungo Leaf switch, Leaf patungong Spine switch—cross-rack connections mula ilang metro hanggang 500 metro.
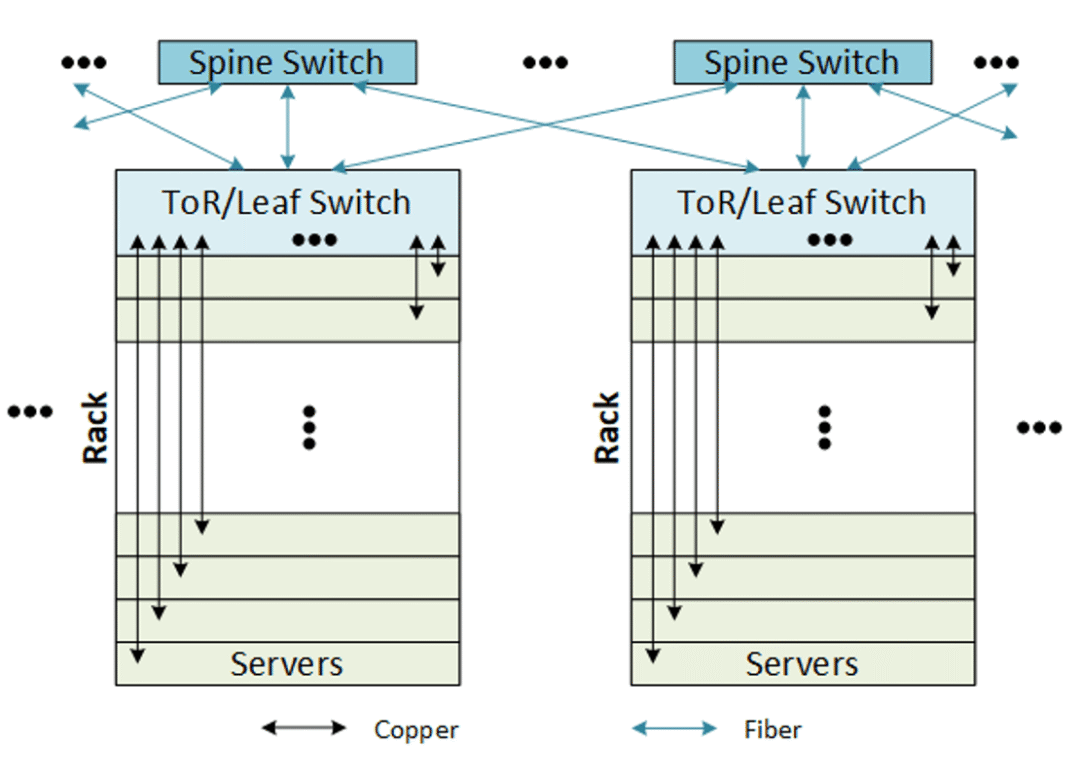
Ang mga downstream clients ay nangungunang optical module company gaya ng InnoLight, Eoptolink, Coherent, at binibenta rin sa mga cloud companies sa North America, kaya core business ng Lumentum sa optical chip.
Ayon sa research, dahil ang EML ay kailangan i-integrate ang DFB emission area at EAM modulation area sa isang indium phosphide substrate, sobrang complex ang double-epitaxy process, mataas ang barrier, mahirap kontrolin ang yield.
Sa mundo, kakaunti lamang ang kayang mag-supply ng 200G EML nang large scale at high yield—Lumentum, Mitsubishi Electric, Sumitomo Electric, Broadcom—na may 80% market share, at Lumentum ang nangunguna sa kapasidad.
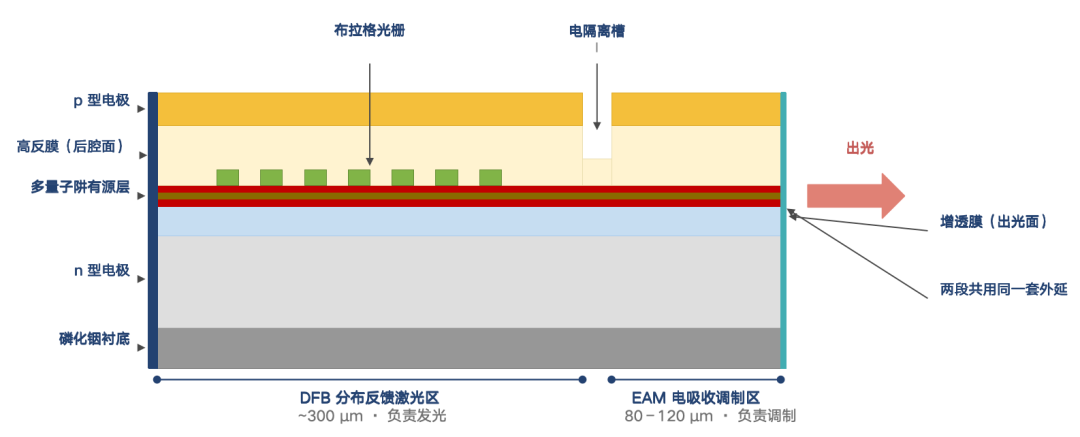
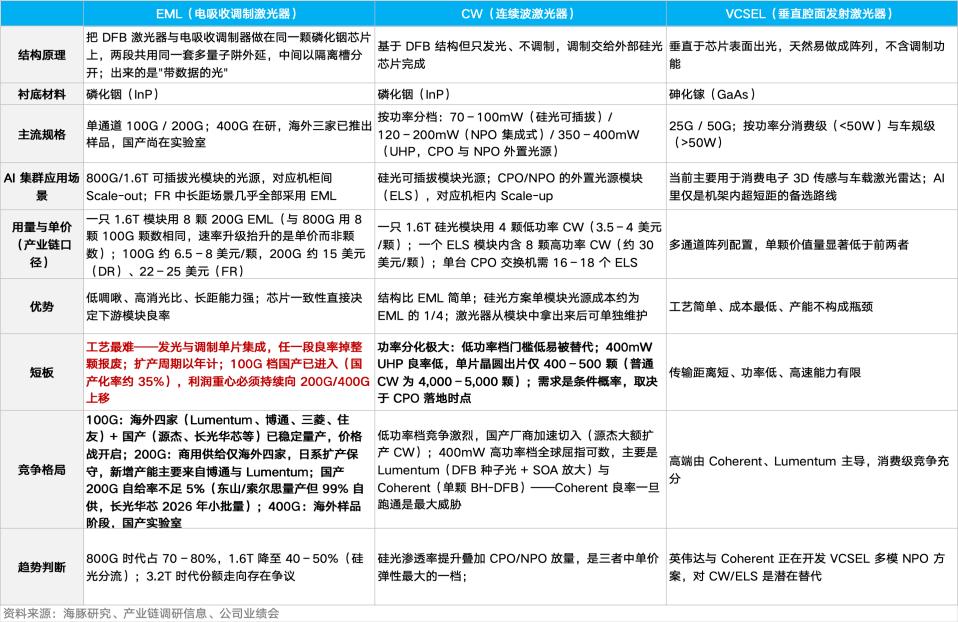
Nakabalangkas sa table ang mga main EML players: Sa 100G EML, pilit nang humahabol ang mga Chinese company gaya ng Accelink, HG Genuine, stable na ang production, may 35% localization, at nagsimula na ang price war; pero sa high-end 200G EML, mababa pa rin sa 5% ang lokal na supply rate, at nasa sample verification/small batch production pa lang.
Bukod dito, dahil ang dalawang Japanese companies ay napaso sa 5G bubble dahil sa overcapacity, naging konserbatibo sila sa expansion, at ang bagong 200G EML capacity ay mostly mula kay Lumentum at Broadcom.
Dahil dito, binibigyang proteksyon ni Lumentum ang focus sa high-value 200G EML, at ayon sa investor call, sa kalagitnaan ng 2027 ay lalampas na sa 50% ng shipments ang 200G EML.
Base sa research, ngayong nasa $640M ang EML chip revenue ng Lumentum (20% ng kabuuang kita), malakas ang trend ng dami at presyo.
Isa, massive ang expansion ng AI clusters, nagdudulot ng explosive demand sa 800G at 1.6T high-speed pluggable optical modules, nagpapataas ng EML chip shipment volume; dalawa, ang shipment focus ay mula 100G EML patungong 200G EML, halos dumoble ang per-chip price, at lalo pang pinatindi ang revenue elasticity.
Sa profitability, ang EML gross margin ay mahigit 60%, ito ang pinaka-malaki ang contribution sa profit at may pinakamalakas na bargaining power.
2. CW/UHP Lasers: Biggest incremental growth sa Scale-up layer
Iba ang approach ng CW kumpara sa EML na “integrated emission + modulation”: Focus lang ang CW sa emission (“light bulb”), nililikha ang isang high-power at steady na continuous wave, at ang signal modulation ay ginagawa sa labas, ng silicon photonics chip.
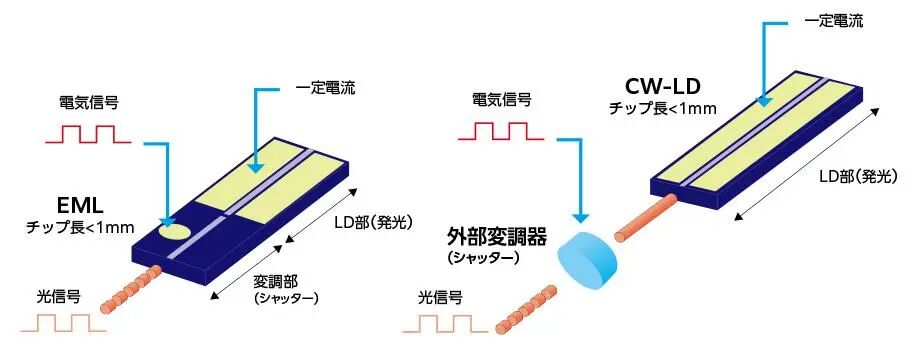
Sa pangkalahatan, kapag mas malayo ang source ng light carrier mula sa modulating silicon photonics chip, mas mataas ang optical loss ng chain, kaya mas mataas ang requirement sa output power ng CW laser. Dahil dito, mas mataas ang difficulty at value ng bawat chip. Ayon sa power level, ang CW lasers ay saklaw sa tatlong pangunahing application:
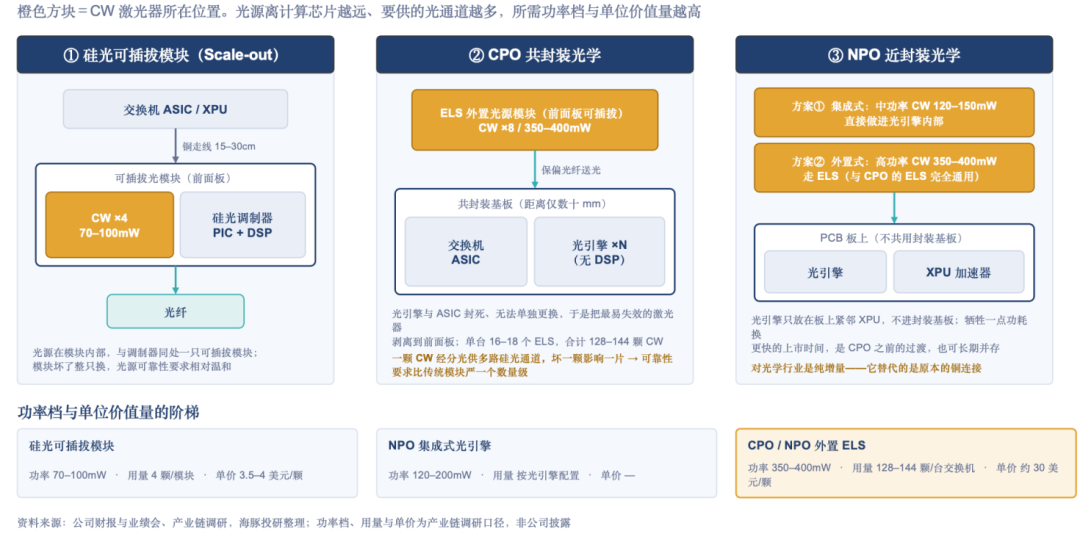
a. 70-100mW—para sa Scale-out silicon photonics pluggable modules
Sabi ng research outfit na Yole, ang silicon photonic penetration rate sa data center optical modules ay halos 30% ngayon, at inaasahang aabot ng mahigit 60% pagsapit ng 2030.
Para sa Lumentum, ito ay kapalitang teknolohikal sa loob ng existing market (pinapagana ng 800G silicon photonic ang shift mula 100G-EML, at 1.6T mula 200G-EML).
Problema lang dito, mas maliit talaga ang value. Sa 1.6T module, kinakailangan ng 8 x 200G EML (unit price $15-25), pero silicon photonic solution, 4 lang ang kinakailangang CW ($3.5-4 kada isa).
Sa madaling salita, bumababa ang kabuuang value ng light source per module kapag lumipat sa silicon photonics. Kaya deklarado ng kumpanya na maliit ang interes dito—tataas man ang shipments, mas mababa ang value at profit elasticity kaysa sa EML.
b. 120-200mW, para sa NPO (Near Package Optics) integrated light engine. (Scale up)
Bilang transition ng pluggable sa CPO, ang NPO ay paglalagay ng optical module sa loob ng PCB para mapataas ang bilis ng palitan ng signal mula switch papuntang optical module.
Kumpara sa 70-100mW na CW ng silicon photonic pluggable module, itong power bracket ay humihiling ng mas mataas na output, noise suppression, at high-temperature reliability—tumataas ang value at requirements per chip, incremental market talaga ito, hindi replacement sa EML.
c. 350-400mW (UHP—ultra-high-power CW), para sa CPO/NPO external light source modules (Scale up).
ELS (External Laser Source) ang mainstream external light source para sa CPO architecture, para sa scale-up interconnect ng GPU data sa loob ng rack.
Sa CPO, integrated sa isang substrate ang silicon photonics engine at switch chip. Dahil pinaka-madaling masira ang laser sa optical chain (at sobrang sensitibo sa init), kapag integrated, kapag nasira ang isang laser, buong engine ang papalitan.
Kaya nagkasundo ang industriya: gamitin ang ELS solution—gawang module na plug-in sa harapan ng rack, dala ng polarization-maintaining fiber ang ilaw papasok sa loob.
Sa value, sa rack-scale scale-up network, isang CPO switch ay nangangailangan ng 16-18 ELS module, bawat isa may 8 UHP CW chip, kabuuang 128-144 CW chip bawat switch.
Sa ngayon, ang bawat ELS module ay nagkakahalaga ng $500-600, kung saan $240 ay mapupunta sa 8 pirasong CW laser chip—ayon sa 40-50% ng kabuuan. Ibig sabihin, ang kita ng CW laser company per ELS module ay kasing halaga ng 15 pluggable silicon photonics optical modules.
Sa kabuuan, kumpara sa naunang dalawang CW, UHP ultra-high-power CW ang may pinakamataaas na technical barrier at incremental market mula sa AI expansion, wala itong cannibalization sa EML kaya ito ang pinaka-malaking mid-term growth potential ng Lumentum.
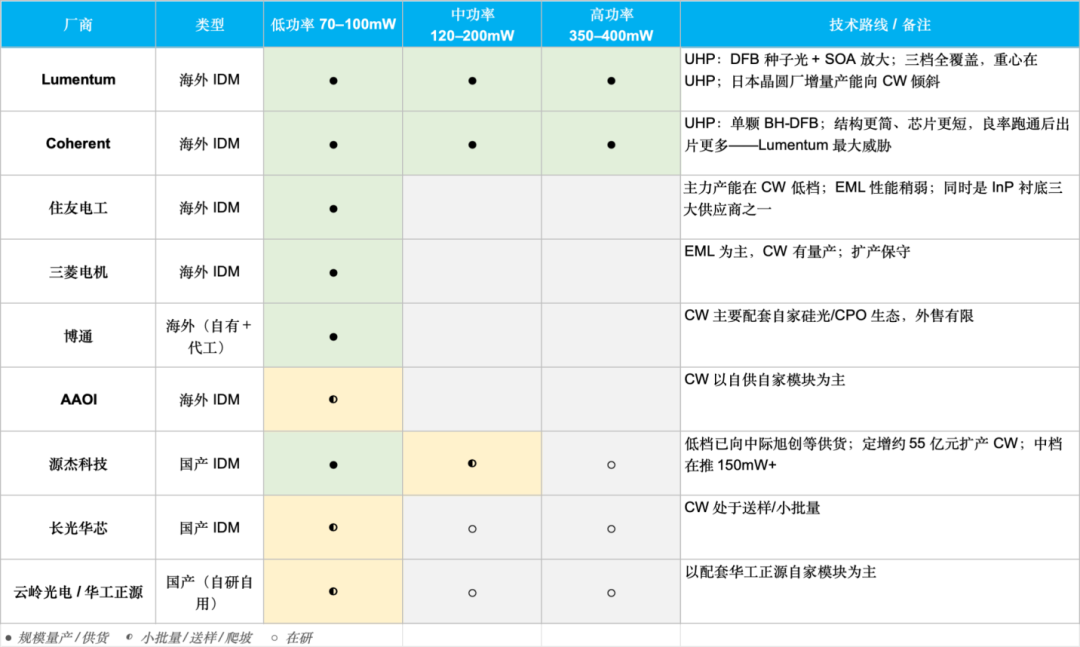
Sa competition, sa mababang-power CW, dahil mature na ang indium phosphide epitaxy at chip structure, hindi mahirap maabot ang performance, ang laban na lang ay sa murang halaga at yield—red ocean market na talaga.
Ngayon, nag-iexpand ang mga Chinese manufacturers (Accelink, HG Genuine, Yunling Photonics) at mga foreign low-cost IDMs (tulad ng AAOI), marami na rin ang nakapasa sa module vendor tests, at ang module company ay nagpapalawak ng sources para pababain ang presyo.
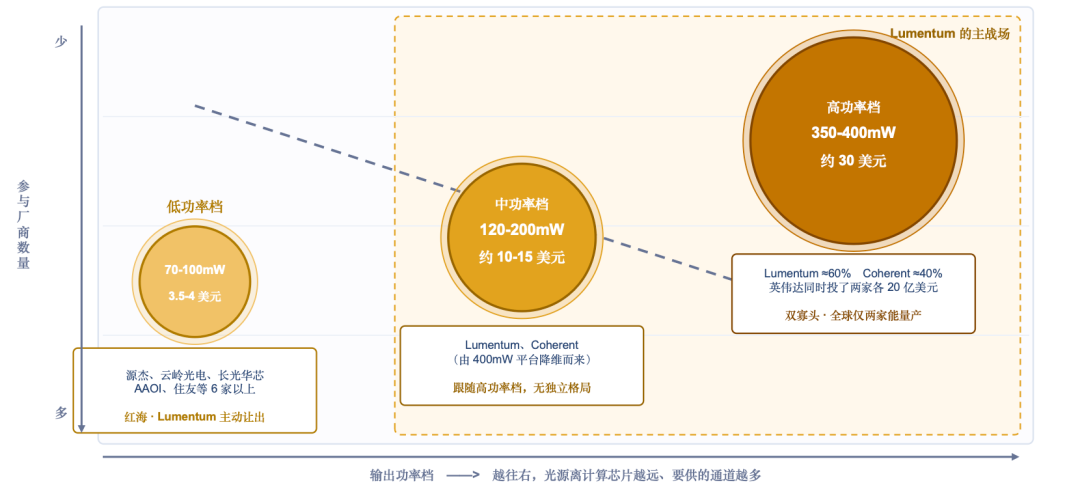
Pero sa high-power (350-400mW UHP), dalawa lang ang stable na nagpo-produce—Lumentum at Coherent, magkaiba ng tech approach:
Coherent: single-chip brute-force (BH-DFB approach): Parang isang giant engine sa isang chip, gamit ang buried heterostructure DFB laser para maglabas ng 400mW power.
Strength: compact, maliit ang chip area, maraming output per wafer; trade-off: dahil lahat ng stress ay sa isang chip, problema ang heat, linewidth, at long-term reliability, mabagal ang yield improvement.
Lumentum: two-stage separated approach (DFB seed light + SOA amplifier) Parang "small reliable engine plus turbo." Gumamit muna ng low-power, high-quality DFB laser as seed, tapos sa parehong chip sinundan ng SOA amplifier para abutin ang 400mW.
Sa ganitong approach, parehong mature ang light emission at amplification, kaya matibay ang reliability, at mabilis din ang mabilis na development ng lower-power chip variants.
Pero disadvantage, dahil humahaba ang physical chip, bumabagsak ang wafer yield mula 4,000-5,000 chips per wafer sa ordinaryong CW, sa 400-500 lang sa UHP—bawas ng halos 10 beses.
Sa pangkalahatan, ibang-iba ang tradeoff: Coherent ay umaasa sa yield improvement na sabay tataas ang chip count, samantalang si Lumentum ay nagpapalit ng wafer area para mas matatag ang reliability.
Kaya sa kasalukuyang tight supply, mas gusto ng cloud companies ang solutions na matatag at assure ang delivery, hindi ganoon kasensitibo sa price—kaya mas popular ang Lumentum approach ngayon (ayon sa research, 60% market share si Lumentum, 40% si Coherent sa external laser modules).
Ngunit, kapag bumilis ang yield improvement ni Coherent, maraming mashashare na cost advantage kontra sa Lumentum.
Sa mid-power bracket, dahil kayang mag-supply ng high-power companies, ito ang parang "by-product" volume.
Ngunit para sa Chinese o second-tier companies na humahabol pataas, stepping stone talaga ang 150-200mW, pero kung hindi tutuloy sa high-power, hindi sila makikinabang sa “by-product” cost advantage, at mahirap tapatan ang cost structure ng mga major player.
Ayon sa research, ngayon $50M pa lang ang annual revenue ng CW laser, 2% pa lamang ng total revenue, mostly mula sa initial demand ng silicon photonic modules at CPO samples.
Pero batay sa technical analysis at product segmentation, ang tunay na revenue explosion ng CW lasers ay mangyayari kapag mabilis na mag-scale up at mag-mature ang NPO/CPO architecture—doon magsisimula ang exponential growth ng demand. (Susundan sa susunod na parte ng analysis)
- WAKAS -
Hirap gawin ang artikulo, bigyan mo na ng “Ibahagi” para manatili akong energized~
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Macron: Magbibigay ang France ng tulong militar sa Saudi Arabia upang protektahan ang mga pasilidad ng langis sa Red Sea Yanbu port
Sinabi ni Macron na magpapadala ang France ng tropa sa Yanbu at magbibigay ng radar system at defense system. Binigyang-diin niya na ang misyon ng operasyon ay upang protektahan ang mga pasilidad ng Yanbu at hindi para makialam sa hidwaan sa rehiyon. Noong nakaraang Biyernes, sinabi niya na matapos maharangan ang Strait of Hormuz, ang east-west oil pipeline ng Saudi ay naging mahalagang alternatibong ruta ng transportasyon, ngunit malaki ang ibinaba ng volume ng langis na dumadaan dito matapos atakihin ng mga armadong Houthis mula Yemen ang Yanbu.
Ang pagbagal ng AI model ay hindi kinakailangang masama: Tatlong istrukturang panig ng benepisyo sa tradisyonal na data center ay mas mahalaga kaysa sa pagtaas ng interest rate
Naniniwala ang HSBC na ang tradisyonal na lohika ng paglago ng mga data center ay lumilipat mula sa pag-ulit ng mga modelong nangunguna tungo sa komersyalisasyon ng AI. Ang pagtaas ng demand para sa inference at ang pagpapalawak ng capital expenditure ng mga cloud provider, kasama na ang paghihigpit ng kuryente at regulasyon, ay inaasahang magpapatuloy sa mahigpit na balanse ng suplay at demand hanggang 2028. Kahit na tumaas ang interest rates, tinatayang maaabot pa rin ng AFFO per share ang compound annual growth rate na 11%–12% mula 2025 hanggang 2028, na nagpapakita ng matatag na kakayahang kumita.
Sa pagkakataong ito, babagsak ba ng US Treasury ang stock market ng US?
Nagbabala ang strategist ng Bloomberg na si Simon White na ang pagtaas ng US Treasury yield ay lumilipat mula sa dating "magandang" pag-akyat na hinihimok ng mga inaasahan sa interest rate, patungo sa magulong pag-akyat na dulot ng paglawak ng term premium. Ayon sa mga market analyst, ang pagtaas ng pangmatagalang interest rate ay sabay na nagtutulak pataas sa discount rate ng halaga ng US stock market at cost of financing ng mga negosyo, at nagpapalala ng pressure sa liquidation ng mga asset na may mataas na leverage. Kung ang interest rate na lampas 5% ay maging bagong normal, patuloy na mararanasan ng US stock market ang pressure ng pagbaba ng valuation.
Mga presyo ng crypto
Higit pa


