
Ang stock market ng US ay malapit na sa kasaysayang pinakamataas, subalit nag-aalala ang mga institusyon! Partner ng Goldman Sachs: Huwag labanan ang merkado

Habang ang US stock market ay papalapit sa kasaysayang mataas na lebel, ang istrukturang pagkakahati-hati sa loob ng merkado ay umaabot na sa sukdulang antas, kasabay ng tumitinding pagkabahala ng mga institusyong mamumuhunan.
Sa pinakabagong ulat, nananatili si Wilson mula sa Goldman Sachs sa kanyang bullish na pananaw, inirerekomenda sa mga mamumuhunan na huwag kontrahin ang mataas na konsentrasyon ng merkado, at inaasahan pa ring may espasyo pa para sa pagtaas ng stock market bago matapos ang taon. Gayunpaman, ilang strategist mula sa loob ng Goldman Sachs, pati na rin mula sa Morgan Stanley at Bank of America, ang tumutol, itinuturing na mas humihirap ang macro environment at ang posisyon ng technology sector ay hindi na pabor, kung saan unti-unting naiipon ang market risk.
Ang sentro ng diskusyong ito ay: Lubos na nakadepende ang kasalukuyang paglago ng kita ng US stock market sa iilang kumpanya lamang, patuloy na lumalala ang market breadth, at ang volatilidad ng bond market at kawalang-katiyakan ng presyo ng enerhiya ay maaaring maging mitsa ng kaguluhan anumang oras.
Labís ang Konsentrasyon ng Paglago ng Kita, Dalawang Stock ang Nagdadala ng Isang-Katlo
Ang antas ng konsentrasyon ng kita ng US stocks ay narating na ang peak ng cycle na ito.
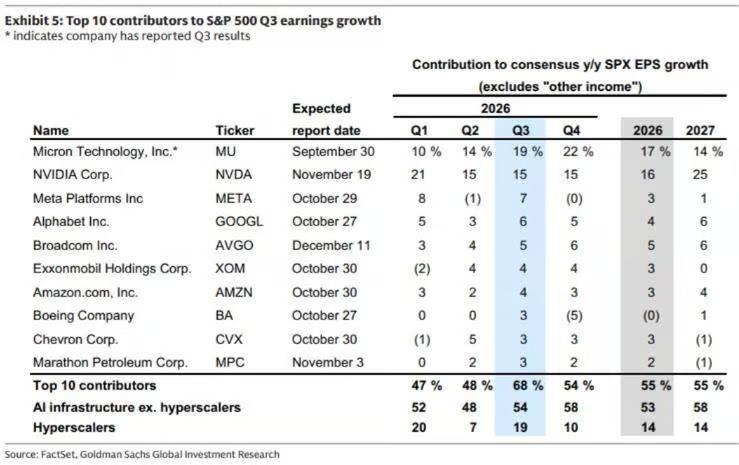
Ayon sa "US Weekly Kickstart Report: Preview ng Third Quarter 2026 Earnings Season" ni Ben Snider, strategist ng Goldman Sachs, ang inaasahang paglago ng bawat-share earnings (EPS) ng S&P 500 para sa quarter na ito ay 27%, pinakamataas sa cycle na ito, ngunit ito ay magpapabagal sa susunod na tatlong quarter.
Ang mas kapansin-pansin ay ang sobrang pagkakakonsentra ng pinagmumulan ng paglago: Sa EPS growth ng S&P 500 ngayong quarter, ang nangungunang sampung contributors ay magkakaloob ng 68%, pataas mula sa 48% noong nakaraang quarter; kabilang dito, ang Micron Technology at Nvidia lamang ay nagbibigay na ng kalahati ng 68% na ito, na tumutugma ng 19% at 15% ng kabuuang EPS growth ng S&P 500. Sa madaling sabi, ang kontribusyon ng isang memory chip manufacturer sa paglago ng kita ng index ay higit pa kaysa sa pinagsamang kontribusyon ng Meta, Alphabet, at Amazon.
Kasabay nito, ang EPS growth ng median stock sa S&P 500 ay bumagal mula 14% pababa sa 9%, habang ang profit margin ay bumaba mula 15.1% sa 14.7%. Ipinapakita ng datos ni Snider na sa kasalukuyang trend, pagsapit ng ikalawang quarter ng 2027, ang pangkalahatang paglago ng kita ng merkado ay bababa sa mababang single-digit—ang base comparison noon ay eksaktong isang quarter kung kailan ang tech giants ay nag-ulat ng tinatayang $150 bilyong "ibang kita" dahil sa revaluation ng equity investment, na katumbas ng 12% ng EPS ng S&P 500.
Patuloy na Lumalala ang Market Breadth, Karamihan ng Stock ay Malaki na ang Pagbaba
Kahit na malapit na ang index sa mataas na antas, ang internal na pagkakaiba ng merkado ay kitang-kita.
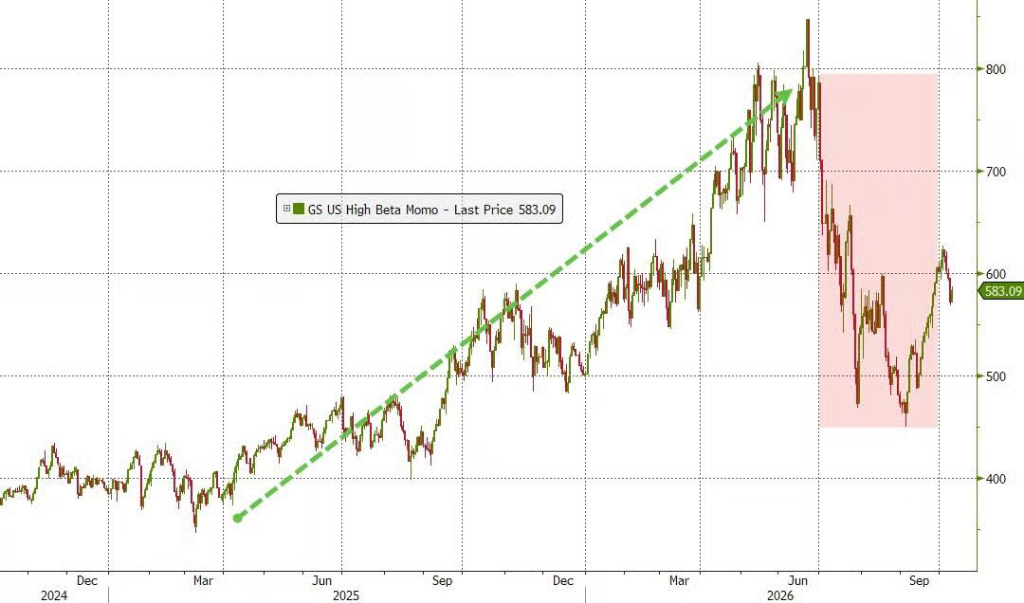
Ayon kay Charlie McElligott, strategist ng Nomura Securities, sa S&P 500 index, 85% ng stocks ay bumagsak nang higit sa 10% mula sa kani-kanilang tuktok, at 59% ay bumagsak nang mahigit 20%. Ang pag-aaral ni Tuteja mula sa Goldman Sachs ay mas malinaw: mula Agosto 27, ang S&P 500 ay tumaas lamang ng 1.3%, ngunit kung alisin ang mga AI-related na stocks, ang index ay bumaba ng 5.2% sa parehong panahon.
Ang ganitong pagkakabaon ay matatagpuan din sa European market, ngunit hindi kasing lala. Sa Euro Stoxx 600, ang sampung nangungunang constituent stocks ay may 17% na kapitalisasyon ng timbang; samantalang sa S&P 500, halos 40% ang weights ng top 10 component stocks, kaya't ang market breadth ng Europe ay mas malapit sa pangmatagalang average.
Nagkakaroon ng Pagkakaiba ng Opinyon sa Loob ng mga Institusyon, Marami ang Nagbabala ng Downside Risks
Sa harap ng mga nabanggit na istruktural na problema, hindi nagkakaisa ang pananaw ng mga institusyonal na mamumuhunan, maging sa loob ng Goldman Sachs ay may malinaw na pagkakaiba.
Ayon kay Goldman Sachs strategist na si Tuteja: "Sa kasalukuyang antas, naniniwala akong ang risk-reward ratio ng tech/AI sector ay nagbago na. Ang macro environment ay malinaw na mas mahirap na, at ang posisyon ng AI at large-cap tech stocks ay hindi na bias pabor." Binigyang-diin din niya na kung mas mataas pa sa inaasahan ang CPI data at mapipilitang muling magtaas ng rate ang Fed, lahat ng sektor ay haharap sa maikling panahong downtrend.
Si Mike Wilson ng Morgan Stanley ay mas maaga nang nagbabala na maaaring bumaba ang S&P 500 ng 10% hanggang 7100 points, at binigyang pansin na ang lumalalang market breadth ay "kailangang masolusyonan sa kahit na anong paraan," kung saan ang pangunahing variable ay ang volatility ng bond market.
Samantala, ibinunyag ni Michael Hartnett ng Bank of America na sa linggong nagtapos noong Oktubre 7, ang net inflow ng money market funds ay $166.4 bilyon, pinakamataas na lingguhang inflow mula noong Abril 2020, at inilahad niya ang limang salitang kondisyon para sa pagbabalik ng pera sa stock market: "No rate cut, no de-risking." Sa gitna ng patuloy na tightening phase ng Fed, maaaring mausog pa ang window na ito.
Itinuro ni McElligott ng Nomura na ang tanging nakikitang takot sa options market ngayon ay para sa right-tail risk (malaking pagtaas)—ang S&P 500 call skew ay nasa 99.6th percentile. Ngunit binalaan din niya na kung magpapatuloy ang pagtaas ng interest rate at sumabay ang pagtaas ng presyo ng enerhiya, mabilis na maaaring lumipat ang market sa "growth panic" mode.
Nananatiling Bullish ang Goldman Sachs Partner, Ngunit May Kondisyon
Sa gitna ng mga pagdududa, nananatili si Wilson ng Goldman Sachs sa kanyang bullish na posisyon, at naglatag ng tiyak na lohikal na balangkas.
Ayon kay Wilson, hangga't hindi bumabagal nang malaki ang AI capital expenditure, hindi dapat asahan ang malaking pagbaba ng interest rates; ngunit kung mag-stabilize ang presyo ng enerhiya, maaampat ang selling pressure sa bond market, kaya't magkakaroon ng oportunidad ang stocks na tumaas sa pagtatapos ng taon. Kanyang payo: "Huwag kontrahin ang mataas na konsentrasyon ng merkado, at maaari pa itong lumala lalo."
Tantiya ni Wilson na ang growth rate ng capital expenditures ng mga hyperscaler (malalaking cloud computing firms) ay aabot sa tuktok ngayong quarter, na may consensus expectation na 116%, at ang backlog growth rate ng cloud computing ay mas mataas pa. Sa palagay niya, ang leadership ng market ay lilipat mula sa mga supplier ng infrastructure ("nagbebenta ng pala") papunta sa pinakamalalaking AI spenders na magsisimula nang magpakita ng returns mula sa AI investments.
Subalit, ang bullish na pananaw na ito ay may kasamang dalawang mahalagang kondisyon: Una, ang patuloy na paglaki ng AI capital expenditures ay nangangahulugang mananatiling mataas ang interest rates—na siyang positibong scenario ng Goldman Sachs; ikalawa, ang year-end rally ay umaasa sa stable na presyo ng enerhiya, ngunit ngayon, nasa $103 ang presyo ng Brent crude oil, 63% ng kapasidad ng Gulf of Mexico ay tumigil dahil sa bagyo, at patuloy na umiinit ang atake ng Iran sa oil tankers malapit sa Strait of Hormuz.
May Nakatagong Panganib sa Istruktura ng Merkado, May Bantang Panganib sa Likod ng Katahimikan
Kung susumahin, kasalukuyang nasa marupok na balanse ang US stock market.
Dalawang stock ang nagbibigay ng isang-katlong kita, ang paglago ng kita ay nasa tuktok ngayong quarter, at ang marginal buying power ng market ay lubos na umaasa sa partikular na uri ng structural funds—sa halip na maging parang spring na handang kumawala, ito ay mas katulad ng katahimikan bago pumasok ang credit at rates transmission shock sa stock market.
Ngunit gaya ng sinasabi sa pagtatapos ng artikulo: Ang mga "ghost" na bearish, mali ang taya buong taon.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ngayon, mas malaki ang kinikita ng Micron kaysa sa Apple! Kailangan ng Apple ng mga chip, hawak ng Micron ang kapangyarihan sa pagpepresyo
Micron Technology ay nagtala ng netong kita na $37.7 bilyon sa ika-apat na quarter, mas mataas kaysa sa $29.8 bilyon ng Apple sa parehong panahon, kaya naging kumpanya na mas malaki ang kita sa quarter na iyon. Ang kakulangan sa memorya ay nagbigay sa Micron ng malakas na kapangyarihan sa pagpapresyo, at ang CEO nito ay diretsahang nagsabing "hindi maabot ang pangangailangan ng customer", kung saan ang susunod na quarter revenue guidance ay umabot sa $61.5 bilyon. Ang gross profit margin ng Apple ay patuloy na naapektuhan ng tumataas na gastos sa memorya, bumaba mula 49.3% patungo sa guidance range na 46.5%.
“Bagyo ng Pandaigdigang Ekonomiya”: Krisis sa Utang ng Mga Maunlad na Bansa
Nagbabala ang IMF na ang mga mauunlad na ekonomiya ay nagiging "sentro ng bagyo" sa pandaigdigang panganib ng utang. Ang Estados Unidos, Pransya, at iba pang mga bansa ay nag-ipon ng mataas na utang noong panahon ng mababang interes, ngunit ngayon ay tumataas ang gastos sa pagbabayad ng utang dahil sa pagtaas ng interest rates, habang nahaharap sa mga balakid sa pulitika ang pagsasaayos ng pananalapi. Ayon sa Bank of America Securities, nahaharap ang Estados Unidos sa pagbagsak ng kita mula sa buwis, ang Pransya naman ay may suliranin sa estruktural na pagbaba ng kita, at pati ang United Kingdom at Japan ay nasa ilalim din ng presyon. Ang lumalalang kakayahang panatilihin ng mga mauunlad na bansa ang kanilang utang ay maaaring magdala ng pag-igting sa interest rates at daloy ng kapital, na maaaring makaapekto sa pandaigdigang pamilihan ng pananalapi.
Ang “matinding pagbabaligtad” ng naratibo sa merkado ng U.S.: Mula sa “AI-deflation theory at kontroladong U.S. Treasury” tungo sa “AI na sumisikip sa bond market, Besenteng hindi makontrol ang long-term na interest rate”
Tinanong ng Deutsche Bank na ang salaysay sa merkado tungkol sa ekonomiya ng Estados Unidos ay nagbago mula sa "AI na nagpapababa ng inflasyon" patungo sa "AI na nagpapataas ng pagbebenta ng mga bond at American bond yield", ngunit posibleng sobra ang pesimistang damdamin. Ayon sa bangko, ang tunay na hindi pinapansin ng merkado na panganib ay ang posibleng insidente sa seguridad ng AI ecosystem, kabiguan ng IPO, o kita na hindi tumugma sa inaasahan, na maaaring magpahina sa dolyar at magbigay suporta sa bond market. Bukod pa rito, ang krisis sa pananalapi ng France ay nagdadagdag ng bagong presyur sa euro.

Mga presyo ng crypto
Higit pa


