
Strategist: Walang sapat na lakas para sa pag-akyat ng presyo ng ginto sa maikling panahon, ngunit nananatili ang pangmatagalang halaga nito

Balitang Pinansyal Oktubre 27—— Sa simula ng taon, ang spot gold price ay halos umabot sa $5,600 bawat onsa, ngunit sa ikalawang kalahati ng taon, naapektuhan ng sitwasyon sa Gitnang Silangan ang kumpiyansa ng merkado na naging sanhi ng pag-iingat ng mga mamumuhunan. Ayon kay Rob Haworth, Senior Investment Strategist ng Bank of America Wealth Management, ang nagpapatuloy na hidwaan ay nagtutulak sa mga central bank na unahin ang seguridad ng enerhiya, bumagal ang pagbili ng ginto, kasama ang patuloy na pagtaas ng interes ng Federal Reserve, matatag na dolyar, at mahina ang aktwal na demand ng dalawang pangunahing bansa sa Asya—lahat ng ito ay nagdudulot ng kakulangan ng short-term na lakas para tumaas ang presyo ng ginto. Tanging kapag humupa ang krisis, naging matatag ang merkado ng enerhiya, at muling nagsimula ang pagbili ng ginto ng mga central bank, saka malaki ang tsansang magpatuloy ang rebound ng presyo ng ginto.
Sa simula ng taon, ang tuloy-tuloy na pagbili ng mga central bank ng ginto ay nagdala ng spot gold price malapit sa $5,600 bawat onsa, na naging pangunahing investment theme ng merkado. Ngunit pagsapit ng ikalawang kalahati ng 2026, hindi pa rin napapawi ang tensyon sa Gitnang Silangan, dahilan upang mag-ingat ang merkado sa ginto. Inilahad ni Rob Haworth, Senior Investment Strategist ng Bank of America Wealth Management, ang maraming hadlang na kinakaharap ng ginto ngayon at ang mga kondisyon para sa pag-angat nito sa hinaharap.
Nalipat ang Pokus ng Central Bank, Nawalan ng Lakhas na Suporta ang Ginto
Ipinahayag ni Haworth na para muling mauwian sa ibabaw ng $5,000 bawat onsa ang ginto, kinakailangan munang matapos ang alitan ng Iran, bumalik sa normal ang pandaigdigang merkado ng enerhiya, at saka lamang ibabalik ng mga central bank ang kanilang pokus sa diversified reserves. Hindi nawawala ang pangmatagalang investment value ng ginto, ngunit sa kasalukuyan, inuuna ng mga central bank ang ekonomiyang matatag at seguridad sa enerhiya, kaya't hindi na nila aktibong dinadagdagan ang reserba ng ginto.
Sabi niya: “Hangga’t nagpapatuloy ang tunggalian, malamang na patuloy ding mapipigilan ang merkado ng ginto.” Ang dating nagpataas ng presyo ng ginto—na pagbili mula sa mga central bank—ay humina na, naapektuhan ang mga bansa ng mataas na presyo ng enerhiya at pagkain, kaya naililipat ang pondo sa pagpigil ng panganib sa supply ng enerhiya at napabagal ang diversified reserves. Noon pang katapusan ng Marso, kanyang nabanggit na ang pagdagdag ng mga central bank sa gold reserves ay hindi na prayoridad ng karamihan sa mga bansa.
Patuloy ang Tradisyunal na Negatibong Faktor, Nagbabago ang Logic ng Safe Haven
Sa kasalukuyan, pangunahing naiimpluwensyahan ang presyo ng ginto ng real interest rates at ng dolyar. Ang tumataas na yield ng US Treasury, matatag ang dolyar, at ang malakas na demand sa liquidity ay unti-unting nagpapahina sa tradisyunal na safe haven appeal ng ginto.
Ayon sa kanyang pagsusuri, ang unti-unting paghigpit ng Federal Reserve ay hindi pabor sa ginto, na isang non-interest asset. Matatag ang paninindigan ng Federal Reserve laban sa inflation pero hindi ito magpapatupad ng agresibong pagtaas ng rate; ipinapalagay ng mga institutional economist na magkakaroon pa ng dagdag na pagtaas ng interest rate ngayong Disyembre at maaaring magkaroon ulit sa Marso sa susunod na taon. Sapat na ang ganitong mild tightening para mapanatiling malakas ang dolyar, patuloy na pipigil sa pagtaas ng presyo ng ginto. Kahit bumaba pa ang Treasury yield mula sa mataas na lebel, hindi naman nadagdagan ang malakihang pagbili ng ginto—mas pinipili ng kapital ang stocks ng technology growth at energy sectors na nakikinabang sa supply disruptions.
Mahina ang Physical Demand, Mabagal ang Asia Consumer Market
Ang dalawang pangunahing bansa sa Asya ang pinakamalaking physical gold consumption market sa mundo, ngunit ayon kay Haworth, sa panandalian ay malabong muling lumakas ang demand ng physical gold sa dalawang bansa. Dahil napipilitan ang lokal na ekonomiya, mahina ang purchasing power ng mga mamamayan at hindi kayang palakihin ang gold consumption. Sa pagbagal ng central bank gold buying, kawalan ng malakas na physical demand, at patuloy na restriksyon ng patakaran ng Federal Reserve, malabong magkaroon ng katalista para sa malakihang pag-angat ng gold prices sa short-term.
Binigyang-diin niya ang isang hindi pangkaraniwang fenomena: Dapat sana ay beneficial ang geopolitics sa ginto, pero nitong round ng hidwaan ng geopolitical, nagtulak ito sa pagtaas ng energy prices at paglala ng inflation, kaya’t nauna pang ilaan ang pondo sa paglutas ng kagyat na panganib sa ekonomiya—hindi na lumitaw ang tradisyunal na wave ng safe haven buying. Aniya, “Sa ngayon, wala pang nabubuong bullish logic para sa ginto, at ito ay nagiging mas kapansin-pansin sa isang paligid na puno ng alitan at kawalang-katiyakan.”
Hindi Nawala ang Pangmatagalang Halaga, Naghihintay ng Ibayong Kumpirmasyon
Kahit na may pag-iingat sa short-term outlook, hindi iniisip ni Haworth na nawawala ang halaga ng ginto bilang strategic reserve asset. Hindi nababago ang pangmatagalang layunin ng mga bansa na umiwas sa dependency sa iisang currency at mag-diversify ng reserves; ang muling pagbili ng mga central bank ng ginto ay nananatiling isang pangunahing factor para sa pangmatagalang bullish trend, tulad ng patuloy na pagsusumikap ng major Asian countries na bawasan ang dependence sa dolyar at euro.
Gayunman, puno ng kawalang-katiyakan ang global trade pattern at economic outlook, kaya mahirap matantya kung kailan muling dadagdagan ng mga central bank ang kanilang gold holdings. Para makakita ng malakas na upward momentum sa presyo ng ginto, kailangang malinaw na maging maayos ang sitwasyon sa Gitnang Silangan, maging matatag ang global trade environment, at may malinaw na senyales ng pagbabalik ng central bank gold buying.
Pangwakas
Sa kasalukuyan, ang ginto ay nasa isang espesyal na sitwasyon na puno ng kontradiksyon—ang geopolitics ay hindi nagdudulot ng safe haven buying, bagkus, nadaragdagan pa ng mga problemang tulad ng inflation at mataas na interest rates. Nananatili ang pangmatagalang halaga ng ginto bilang reserve asset, ngunit para mabago ang short-term trend, kailangan munang humupa ang energy crisis at muling bumalik ang pondo mula sa central bank papunta sa gold reserves.
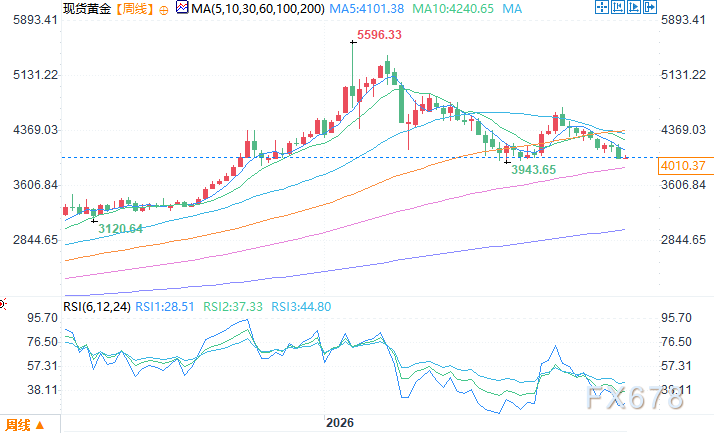
Weekly chart ng spot gold—source: Yihuitong
GMT+8 Oktubre 27, 10:56 Spot gold presyo: $4,009.32 bawat onsa
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang pag-akyat ng pamilihan ng stocks sa UK ay sumalubong sa "malaking pagsusulit ng budget"! Ang pagtaas ng buwis, ani ng government bonds, at presyur sa consumer ay nagdudulot ng tensyon sa merkado
Habang muling pinaniniwalaan ng mga global na investor ang merkado ng United Kingdom, ang Autumn Budget na ilalabas ngayong Miyerkules ay magiging isang malaking pagsubok para sa stock market ng bansa.

Matapos ang pag-alis ng $20 bilyong pondo mula sa TMT, inirerekomenda ng trading desk ng Goldman Sachs ang selective na pagbili sa AI: Tutukan ang apat na pangunahing direksyon
Ang trading desk ng Goldman Sachs ay naniniwala na ang kasalukuyang pagbagsak ng mga AI stocks ay dulot ng pagbaba ng leverage ng mga hedge fund at hindi dahil sa paghina ng demand. Ayon sa mga quantitative indicator, malaki na ang pagbawas sa crowded AI positions, kung saan bumaba ng 7.8% ang momentum basket habang ang Nasdaq ay bumagsak lang ng 0.8%, na nagdulot ng pinsala sa mga concentrated positions. Ang pagkakasunod-sunod ng bottom-fishing ay: kuryente → hyperscale cloud → inference/network security, na ang mga prayoridad ay ang mga assets na may tunay na cash flow. Ang verification window ay bago mag Nobyembre 6, at ang susi ay kung bababa ang capital expenditure guidance ng Microsoft, Google, at Amazon.

Inoobserbahan ng JPMorgan ang BioNTech (BNTX.US) na may "neutral" na rating: optimistiko sa potensyal ng pumitamig na pinagsama sa B7-H3 ADC, ngunit kailangang hintayin ang mga mahalagang datos hanggang pagkatapos ng 2028.
Pinanatili ng JPMorgan ang "neutral" na rating para sa BioNTech, na may target na presyo na $92.
Mga presyo ng crypto
Higit pa


