Tygodniowa prognoza rynkowa | Dane NFP ponownie rozbudzają oczekiwania na podwyżkę stóp, premia za ryzyko na rynku ropy gwałtownie spada, a na amerykańskich indeksach giełdowych trwa rotacja
W ubiegłym tygodniu rynkami wstrząsały trzy główne czynniki. Październikowy odczyt zatrudnienia w sektorze pozarolniczym w USA znacznie przekroczył oczekiwania, ponownie rozbudzając zakłady na podwyżkę stóp procentowych przez Rezerwę Federalną w grudniu, umacniając dolara i podnosząc rentowności obligacji skarbowych. Światowe ceny ropy spadły w ciągu tygodnia o około 13% ze względu na oczekiwania dotyczące deeskalacji napięć między USA a Iranem oraz obawy o nadpodaż, choć ataki na tankowce i ryzyko dla żeglugi w Cieśninie Ormuz ograniczyły skalę spadku. Amerykańskie akcje częściowo odrobiły straty dzięki silnemu odbiciu spółek z sektora półprzewodników po wcześniejszej intensywnej wyprzedaży, jednak Nasdaq i S&P 500 nadal odnotowały czwarty z rzędu tygodniowy spadek, a między indeksami widoczna była wyraźna rozbieżność. W przypadku traderów CFD w tym tygodniu liczy się nie tylko właściwa ocena kierunku rynku, lecz także zależności między dolarem, stopami procentowymi, ryzykiem geopolitycznym na rynku ropy i rotacją amerykańskich indeksów giełdowych, jak również ryzyko związane ze zmiennością i płynnością w czasie publikacji najważniejszych danych.
1. Dolar i stopy procentowe: mocne dane NFP zwiększają oczekiwania na grudniową podwyżkę stóp
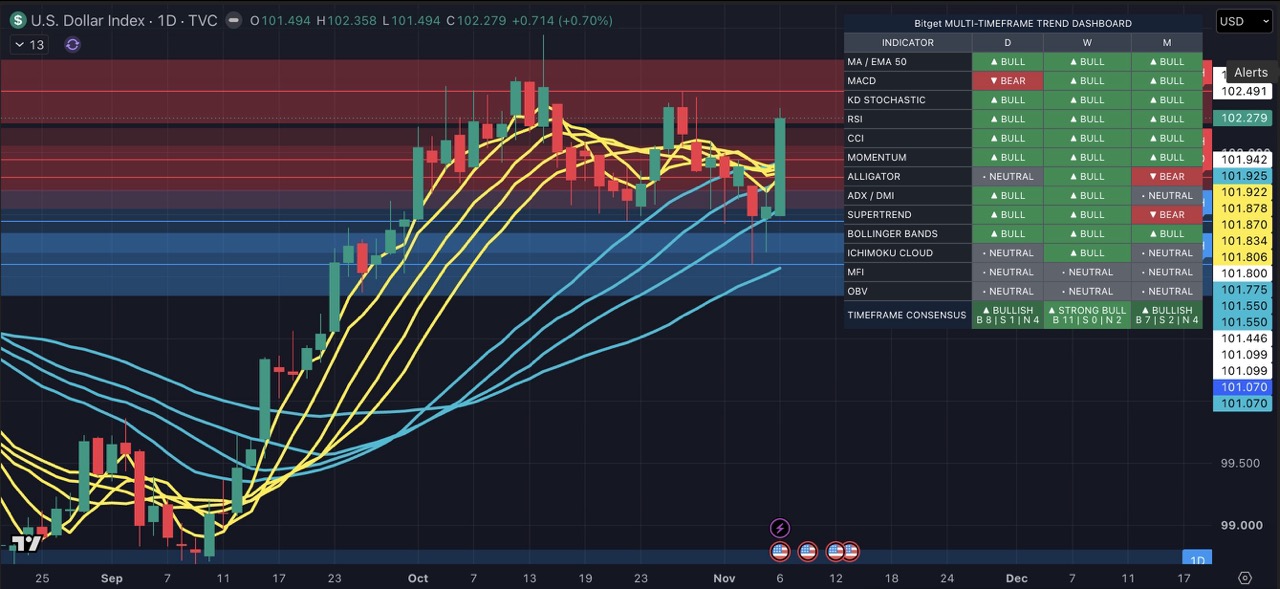
Zatrudnienie w sektorze pozarolniczym w USA wzrosło w październiku o 165 000, znacznie przekraczając prognozę ekonomistów wynoszącą 65 000. Szacunki oparte na różnych metodach badawczych mieściły się mniej więcej w przedziale od 59 000 do 65 000, więc rzeczywisty odczyt wyraźnie przewyższył oczekiwania. Wrześniowy wzrost zatrudnienia skorygowano w górę do 60 000, a stopa bezrobocia spadła do 4,1%. Mocne dane z rynku pracy pokazują, że gospodarka USA pozostaje odporna, i zapewniają Fedowi większą przestrzeń do utrzymania restrykcyjnej polityki.
Według narzędzia CME FedWatch po publikacji raportu prawdopodobieństwo podwyżki stóp o co najmniej 25 punktów bazowych na grudniowym posiedzeniu wzrosło ponownie do niemal 80%, choć wcześniej spadło do około 67%. Indeks ICE U.S. Dollar Index, który mierzy wartość dolara względem sześciu głównych walut, wzrósł w piątek o 0,77% do 102,26, odnotowując największy jednodniowy wzrost od 17 czerwca. W skali tygodnia zyskał 0,3% i zakończył tydzień na plusie.
Główne pary walutowe zareagowały podobnie. EUR/USD spadł o 0,67% do 1,11437, notując największy jednodniowy spadek od 1 października, a w skali tygodnia stracił 0,1%, co oznaczało trzeci z rzędu tygodniowy spadek. GBP/USD obniżył się o 0,71% do 1,3355, odnotowując największy jednodniowy spadek od 23 września, a w skali tygodnia stracił niemal 0,3%, kończąc serię trzech wzrostowych tygodni. USD/JPY wzrósł o 0,47% do 158,430, podczas gdy jen osłabił się w ciągu tygodnia o niemal 0,6%, co było jego największym tygodniowym spadkiem od tygodnia rozpoczynającego się 18 września.
Wzrosły również rentowności obligacji skarbowych. Rentowność obligacji 10-letnich zwiększyła się o 1,6 punktu bazowego do 4,85%, a obligacji 2-letnich o 4,1 punktu bazowego do 4,52%. Wypowiedzi przedstawicieli Fedu wspierały oczekiwania na podwyżkę stóp. Prezes Fedu w Nowym Jorku Williams powiedział, że wzrost gospodarczy pozostaje odporny, ale inflacja jest nadal zbyt wysoka. Prezes Fedu w St. Louis Musalem stwierdził, że inflacja pozostaje jedną z najpilniej obserwowanych kwestii. Prezes Fedu w San Francisco Daly powiedziała, że nawet po „bolesnej” wyprzedaży akcji technologicznych Fed może nadal potrzebować kolejnych podwyżek stóp.
Na co zwrócić uwagę w handlu CFD: w krótkim terminie CFD na indeks dolara są wspierane przez mocne dane NFP i zakłady na podwyżkę stóp, ale dolar może szybko oddać zyski, jeśli kolejne dane o zatrudnieniu lub inflacji okażą się słabsze. EUR, GBP i JPY są bardzo wrażliwe na oczekiwania dotyczące polityki USA, a podczas publikacji danych spready i zmienność mogą wzrosnąć. Traderzy powinni unikać jednostronnych zakładów i priorytetowo traktować ryzyko zdarzeń oraz kontrolę pozycji.
2. Ropa: premia za ryzyko geopolityczne spada, ścierając się z ryzykiem skrajnego scenariusza po stronie podaży
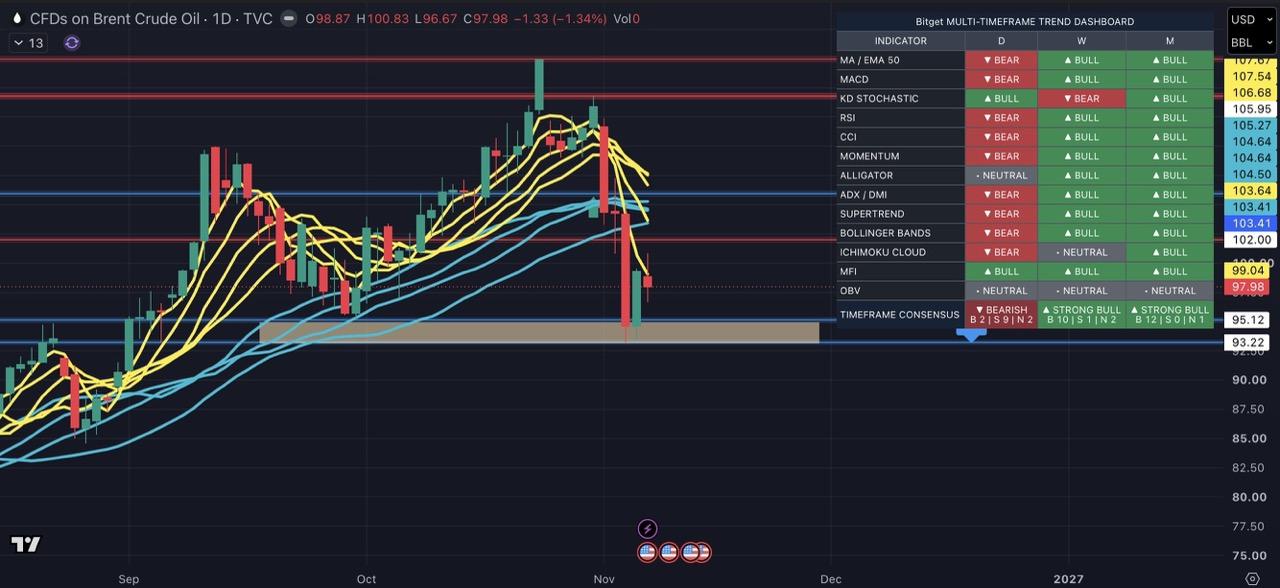
W ubiegłym tygodniu ceny ropy gwałtownie spadły. Cena ropy Brent obniżyła się ze 113,43 USD w poprzedni piątek do 98,32 USD, co oznacza tygodniowy spadek o 15,11 USD, czyli około 13,3%. Cena WTI spadła ze 104,12 USD do 90,83 USD, czyli o 13,29 USD lub około 12,8%. Oba benchmarki odnotowały jeden z największych tygodniowych spadków w tym roku.
Główną przyczyną korekty był wynik wyborów uzupełniających w USA, który zwiększył oczekiwania na deeskalację konfliktu między USA a Iranem. Po zdecydowanym zwycięstwie Demokratów rynki oczekują, że Biały Dom może znaleźć się pod większą presją polityczną, aby ograniczyć gospodarcze skutki konfliktu, a tym samym zwiększyć prawdopodobieństwo działań dyplomatycznych na rzecz złagodzenia napięć. Inwestorzy spodziewają się również, że eksport ropy z Bliskiego Wschodu może dalej się odbudowywać. Reuters zauważył, że w środę ceny ropy spadły o około 8% do najniższego poziomu od dwóch miesięcy, co odzwierciedlało szybkie ograniczenie oczekiwań na eskalację konfliktu na Bliskim Wschodzie i stopniowy spadek uwzględnionej wcześniej w cenach premii za ryzyko.
Fundamenty podaży i popytu również wykazały oznaki osłabienia. Premia dla bliskowschodnich benchmarków ropy na rynku spot powróciła do poziomów sprzed konfliktu, co wskazuje na złagodzenie napiętej sytuacji podażowej w regionie. Wysokie ceny energii zaczęły ograniczać popyt konsumentów, a na rynku stopniowo pojawiają się oznaki, że podaż może przewyższyć popyt. Analitycy Rystad Energy zauważyli, że rynek ropy stopniowo zmierza w kierunku nadpodaży, choć nadal występują różnice jakościowe, a rafinerie muszą dostosowywać się do gatunków ropy, które mogą przetwarzać ich instalacje. Ograniczenia żeglugi w rejonie Cieśniny Ormuz zmusiły także operatorów do korzystania z dłuższych tras i przeładunków ze statku na statek.
Ryzyko dla podaży jednak nie zniknęło. Grecka firma zarządzająca statkami poinformowała, że 5 listopada w Zatoce Perskiej eksplodował tankowiec przewożący produkty naftowe, w wyniku czego zginął jeden członek załogi. Uważa się, że zdarzenie było skutkiem ataku rakietowego. Dane UKMTO wskazują, że częstotliwość niedawnych ataków na tankowce pozostaje bliska historycznym rekordom. Iran poinformował w czwartek, że w Cieśninie Ormuz zaatakowano trzy inne tankowce, co nasiliło obawy dotyczące bezpieczeństwa żeglugi. Analityk Kpler zauważył, że ropa nie musi ponownie kosztować 117 USD za baryłkę, aby koszty energii były wysokie, a nawet przy cenie 93 USD pierwotne problemy nie zniknęły.
Na co zwrócić uwagę w handlu CFD: kluczową zmienną dla CFD na ropę w krótkim terminie jest starcie między „spadkiem premii za ryzyko geopolityczne” a „ryzykiem skrajnego scenariusza zakłóceń podaży”. Jeśli rozmowy dyplomatyczne między USA a Iranem przyniosą istotne postępy, premia za ryzyko w cenach ropy może dalej spadać. Jeśli jednak ataki na tankowce będą kontynuowane lub nawet wywołają działania odwetowe, ryzyko dla podaży może ponownie podnieść ceny ropy. UKOUSD jest w dużym stopniu zależny od nagłówków wiadomości i cechuje się wysoką zmiennością. Traderzy powinni zwracać szczególną uwagę na kontrolę pozycji, ustawienia stop-loss i ryzyko luk cenowych po publikacji wiadomości.
3. Amerykańskie indeksy giełdowe: akcje spółek z sektora półprzewodników mocno odbiły, ale ważniejsza jest rozbieżność między indeksami
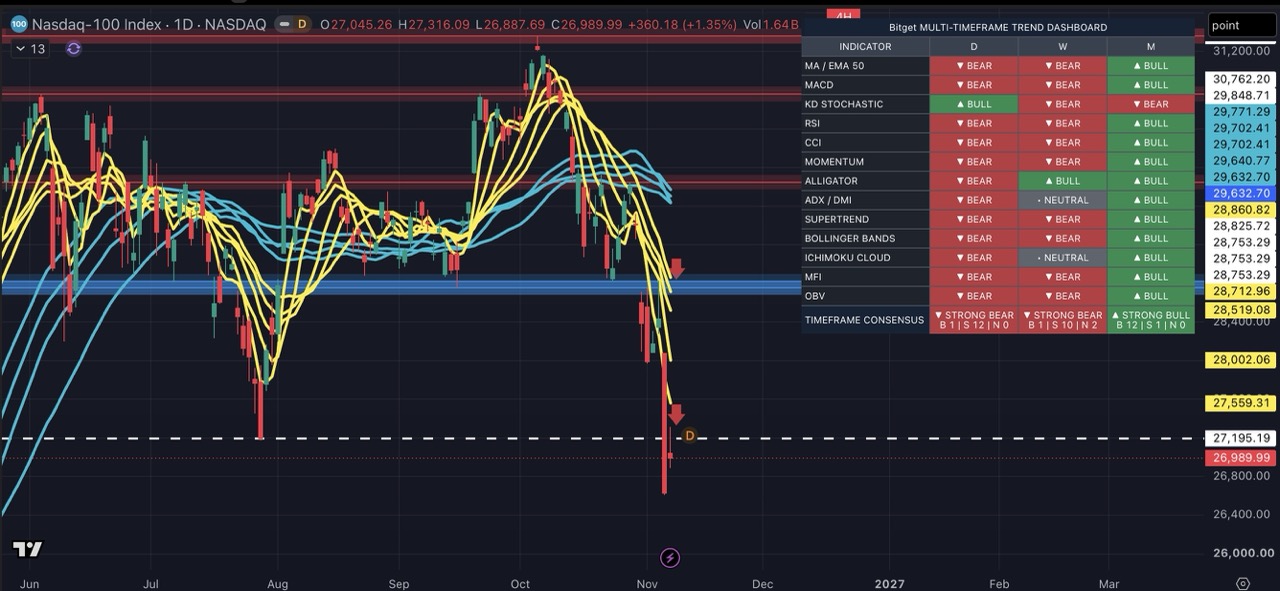
Amerykańskie akcje odbiły w piątek, ale wyglądało to bardziej na częściowe odrobienie strat po głębokiej wyprzedaży niż na pełny powrót apetytu na ryzyko. Po gwałtownej wyprzedaży akcji spółek z sektora półprzewodników podczas poprzedniej sesji na rynek powrócili kupujący wykorzystujący spadki cen.
Wszystkie trzy główne indeksy nadal zakończyły tydzień spadkiem. Nasdaq stracił 3,4%, a S&P 500 spadł o 2,7% – oba indeksy odnotowały czwarty z rzędu tygodniowy spadek. Dow wykazał względną odporność, tracąc w skali tygodnia 0,9%. Pokazuje to, że piątkowe odbicie sektora półprzewodników nie odwróciło jeszcze ogólnie słabego trendu w całym tygodniu.
Doniesienia dotyczące poszczególnych spółek przyciągały uwagę: Intel zyskał ponad 7,7%, Lam Research wzrósł o ponad 8%, IonQ podskoczył o ponad 23% po publikacji dobrych wyników, a Moderna i Tesla również się umocniły. Jednak w przypadku traderów CFD sygnały na poziomie indeksów lepiej nadają się do oceny przepływów kapitału i apetytu na ryzyko. Silne odbicie Philadelphia Semiconductor Index odzwierciedla krótkoterminową poprawę nastrojów w sektorze półprzewodników, ale czwarty z rzędu tygodniowy spadek Nasdaq i S&P 500 przypomina inwestorom, że szerszy rynek nie uwolnił się jeszcze w pełni od presji.
Po stronie makroekonomicznej mocne dane NFP zwiększyły oczekiwania na grudniową podwyżkę stóp, podczas gdy rentowności obligacji skarbowych i dolar wzrosły jednocześnie. Rentowność obligacji 10-letnich wzrosła do około 4,86%, co zwykle wywiera presję na wysoko wyceniane spółki wzrostowe. Po stronie politycznej, po wyborach uzupełniających w USA, rynki obawiają się, że budowa centrów danych może podlegać większym ograniczeniom. Zmienność akcji spółek związanych z AI i półprzewodnikami wynika nie tylko z wyników finansowych lub zamówień, lecz także z oczekiwań regulacyjnych. Nowo wybrany gubernator Teksasu powiedział, że przed rozpoczęciem budowy centrów danych należy ustanowić przepisy chroniące mieszkańców, a związana z tym niepewność może nadal wpływać na akcje spółek powiązanych z AI.
Na co zwrócić uwagę w handlu CFD: zamiast koncentrować się wyłącznie na śróddziennych ruchach pojedynczych akcji, takich jak AMD, Nvidia lub ADR TSMC, traderzy powinni spojrzeć na rynek z perspektywy indeksów. Philadelphia Semiconductor Index odzwierciedla ogólną kondycję sektora półprzewodników. Nasdaq jest barometrem dla spółek technologicznych i wzrostowych oraz jest wrażliwy na oczekiwania dotyczące stóp i wiadomości regulacyjne związane z AI. S&P 500 może służyć do oceny szerokości rynku. Dow pozwala porównywać apetyt na ryzyko względem akcji technologicznych. Gdy rynek przechodzi od ruchów pojedynczych akcji do rotacji indeksów, CFD na amerykańskie indeksy giełdowe pozwalają traderom bardziej bezpośrednio wyrażać poglądy na temat kierunku szerokiego rynku, siły sektora lub względnych wyników indeksów, bez podejmowania ryzyka związanego z wynikami pojedynczej spółki lub lukami cenowymi po publikacji wiadomości.
Lista kontrolna planu handlu CFD na ten tydzień
1. CFD na indeks dolara: Obserwuj, czy oczekiwania na podwyżkę stóp się utrzymają oraz czy nadchodzące dane o zatrudnieniu i inflacji, a także wypowiedzi przedstawicieli Fedu osłabią wzrost dolara.
2. CFD na główne pary walutowe: EUR, GBP i JPY są wrażliwe na oczekiwania dotyczące polityki USA. Podczas publikacji danych zmienność i spready mogą wzrosnąć, dlatego rozsądne jest ograniczenie dźwigni i kontrolowanie wielkości pozycji.
3. CFD na ropę (UKOUSD): Uważnie śledź rozmowy między USA a Iranem, ataki na tankowce i ryzyko dla żeglugi w Cieśninie Ormuz. Unikaj dużych jednostronnych pozycji podczas ruchów wywoływanych przez nagłówki wiadomości.
4. CFD na amerykańskie indeksy giełdowe: Obserwuj względną siłę Philadelphia Semiconductor Index, Nasdaq, S&P 500 i Dow. Jeśli indeks rośnie, ale większość jego spółek składowych spada, odbicie nie ma szerokiego zasięgu.
5. Ryzyko związane ze zmiennością i płynnością: Podczas publikacji najważniejszych danych rośnie ryzyko poślizgu i rozszerzenia spreadów, a wraz z nim ryzyko pozycji wykorzystujących dźwignię. Ustaw z wyprzedzeniem zlecenia stop-loss, otwieraj pozycje etapami i zachowaj elastyczność kapitałową.
Podsumowanie: oczekiwania nadal nie dają pewności – skoncentruj się na zależnościach i kontroli ryzyka
Mocne dane NFP skłoniły rynki do ponownej wyceny oczekiwań dotyczących grudniowej podwyżki stóp przez Fed. Indeks dolara zakończył tydzień wzrostem, EUR i GBP znalazły się pod presją, a rentowności obligacji skarbowych wzrosły. Na rynku ropy trwa intensywne starcie między oczekiwaniami na deeskalację napięć między USA a Iranem a ryzykiem zakłóceń podaży. Akcje amerykańskich spółek z sektora półprzewodników mocno odbiły, ale wewnętrzna rotacja indeksów i słabe wyniki tygodniowe przypominają traderom, aby nie skupiali się wyłącznie na pojedynczych akcjach. W przypadku traderów CFD w tym tygodniu liczy się nie tylko kierunek rynku, lecz także zależności między dolarem, rentownościami, ryzykiem geopolitycznym na rynku ropy i amerykańskimi indeksami giełdowymi, a także ryzyko związane ze zmiennością i płynnością w czasie publikacji najważniejszych wiadomości.
Chcesz handlować indeksem dolara, głównymi parami walutowymi, ropą UKOUSD i CFD na amerykańskie indeksy giełdowe? Przejdź teraz do Bitget CFD, aby wykorzystać możliwości wynikające ze zmienności produktów tradycyjnych rynków finansowych. Przed złożeniem zleceń ustaw poziomy stop-loss i wielkości pozycji, uważnie śledź oczekiwania dotyczące polityki Fedu, rozmowy między USA a Iranem i ryzyko dla żeglugi w Cieśninie Ormuz oraz planuj transakcje na ten tydzień z szerszej perspektywy obejmującej różne klasy aktywów.
Wszystkie materiały edukacyjne dotyczące handlu udostępniane przez Bitget służą wyłącznie celom edukacyjnym i nie należy ich traktować jako porady finansowej. Przedstawione strategie i przykłady mają wyłącznie charakter orientacyjny i mogą nie odzwierciedlać rzeczywistych warunków rynkowych. Handel CFD wiąże się ze znacznym ryzykiem, w tym z możliwością utraty kapitału. Wyniki osiągnięte w przeszłości nie gwarantują przyszłych rezultatów. Należy przeprowadzić dokładną analizę i upewnić się, że związane z tym ryzyko jest zrozumiałe. Bitget nie ponosi odpowiedzialności za decyzje handlowe podejmowane przez użytkowników.


- 1. Dolar i stopy procentowe: mocne dane NFP zwiększają oczekiwania na grudniową podwyżkę stóp
- 2. Ropa: premia za ryzyko geopolityczne spada, ścierając się z ryzykiem skrajnego scenariusza po stronie podaży
- 3. Amerykańskie indeksy giełdowe: akcje spółek z sektora półprzewodników mocno odbiły, ale ważniejsza jest rozbieżność między indeksami
- Lista kontrolna planu handlu CFD na ten tydzień
- Podsumowanie: oczekiwania nadal nie dają pewności – skoncentruj się na zależnościach i kontroli ryzyka