Ponowna wycena docelowej stopy Fed: co wzrost krótkoterminowych rentowności może oznaczać dla złota
Po powrocie Rezerwy Federalnej do podwyżek stóp rynki ponownie stają przed kluczowym pytaniem: czy rynek stóp procentowych nadal nie doszacowuje docelowego poziomu obecnego cyklu zacieśniania polityki pieniężnej?
Zespół strategów Bank of America ds. stóp procentowych ostrzegł niedawno, że stopa funduszy federalnych może wzrosnąć powyżej 5%, zalecając jednocześnie inwestorom obserwowanie potencjału dalszego wzrostu rentowności dwuletnich obligacji skarbowych USA. Równocześnie PIMCO zauważyło, że inflacja bazowa PCE spada jedynie stopniowo. W połączeniu z coraz wyraźniejszym antyinflacyjnym nastawieniem Fed sugeruje to, że stopy procentowe mogą nie osiągnąć szczytu tak szybko, jak wcześniej oczekiwały rynki.
Dla traderów to coś więcej niż ponowna wycena na rynku obligacji. Może to stać się ważnym punktem zwrotnym dla dolara amerykańskiego, realnych rentowności i struktury zmienności XAUUSD.
Rynki mogą nie doszacowywać nie kolejnej podwyżki, lecz utrzymania „wyższych stóp przez dłuższy czas”
Rynki w dużej mierze uwzględniły już możliwość kolejnych podwyżek stóp. Rzeczywista różnica zdań dotyczy jednak tego, czy Fed podniesie stopy jeszcze tylko raz lub dwa razy, czy też zwiększy je powyżej 5% i utrzyma na podwyższonym poziomie przez dłuższy czas.
Stanowisko Bank of America zasługuje na uwagę, ponieważ nie opiera się wyłącznie na danych o inflacji. Koncentruje się natomiast na zmianach funkcji reakcji polityki Fed. Jeżeli decydenci nie uważają, że obecne stopy procentowe są wystarczająco „restrykcyjne”, rynkowa wycena stopy docelowej może pozostać zbyt niska.
Zgodnie z modelami takimi jak reguła Taylora uzasadniony poziom stopy procentowej mógłby wynosić około 5,3%, jeśli inflacja utrzymuje się powyżej celu, a popyt pozostaje odporny. Oznacza to, że jeżeli rynki nadal opierają swoje transakcje na założeniu, że cykl podwyżek zakończy się przy poziomie od 4,5% do 4,75%, krótkoterminowe stopy mogą ponownie znaleźć się pod presją wzrostową.
Innymi słowy, wzrost rentowności krótkoterminowych obligacji skarbowych nie sprowadza się jedynie do „jeszcze jednej podwyżki stóp”. Odzwierciedla rosnącą akceptację rynku dla możliwości, że Fed nie będzie spieszyć się z łagodzeniem polityki i może być skłonny utrzymywać wyższe stopy, aby zaostrzyć warunki finansowe.
Spłaszczająca się krzywa rentowności sygnalizuje ponowną wycenę oczekiwań dotyczących zacieśniania polityki
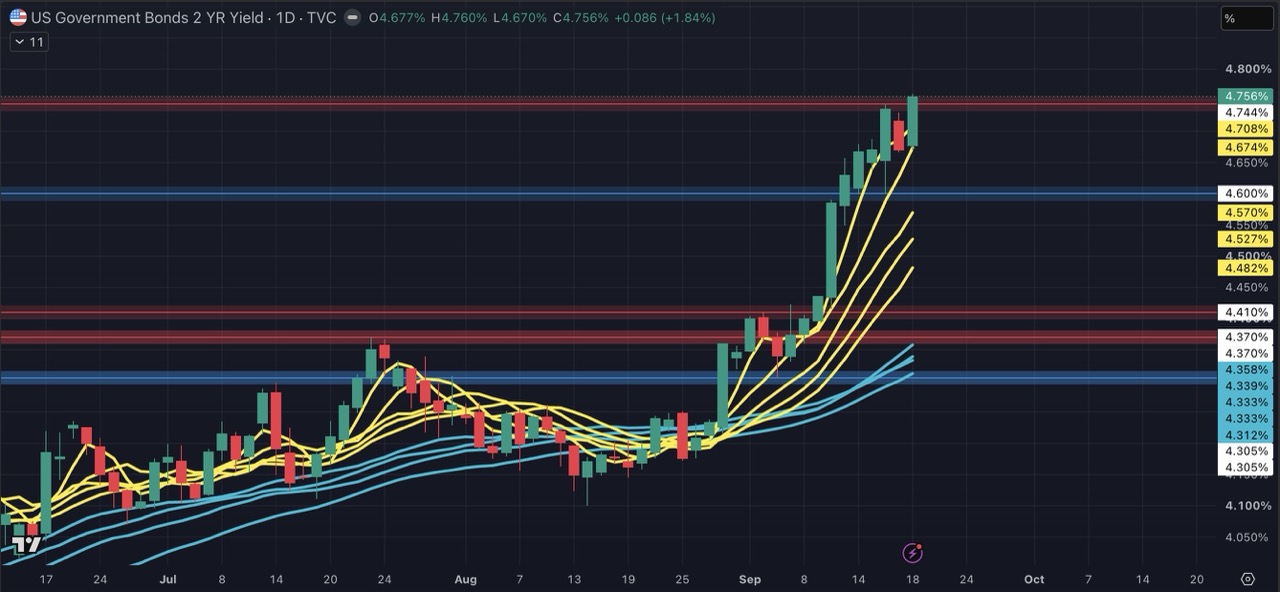
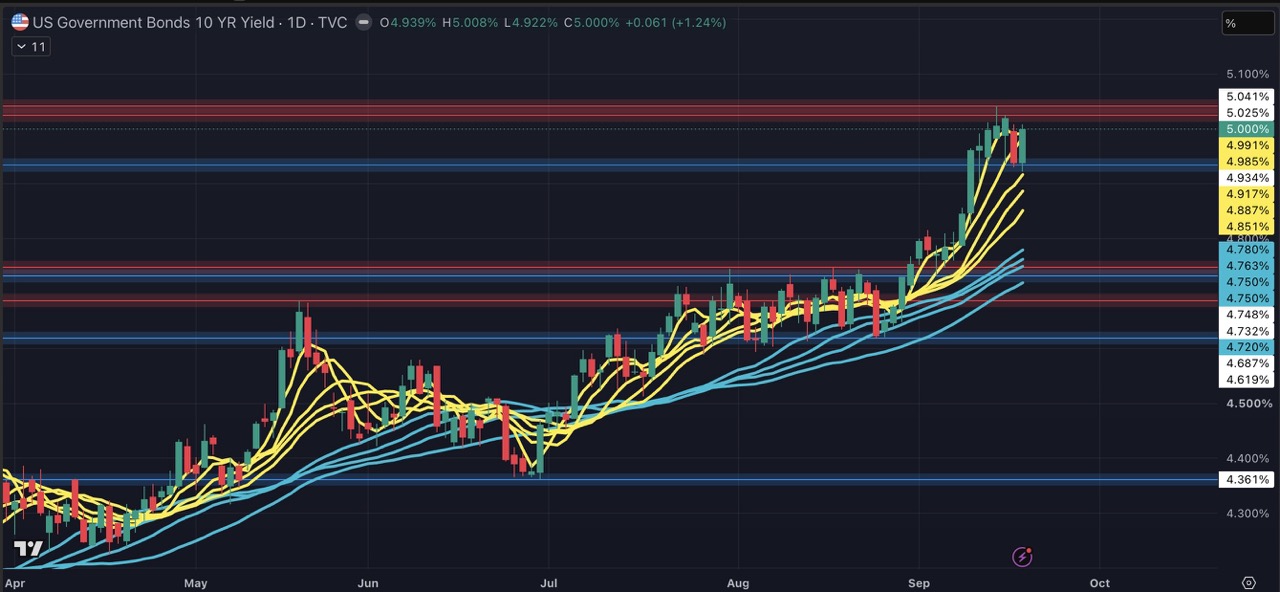
W takim otoczeniu rentowności dwuletnich obligacji skarbowych są zazwyczaj bardziej wrażliwe niż rentowności obligacji dziesięcioletnich. Stopy krótkoterminowe odzwierciedlają przede wszystkim oczekiwania dotyczące poziomu stóp procentowych w kilku najbliższych kwartałach. Gdy rynki podnoszą oczekiwania co do liczby podwyżek Fed, docelowej stopy lub okresu utrzymywania restrykcyjnej polityki, rentowności dwuletnich obligacji często rosną jako pierwsze.
Bank of America oczekuje, że rentowności dwuletnich obligacji skarbowych mogą wzrosnąć w kierunku 5%, a rentowności obligacji dziesięcioletnich mogą również zbliżyć się do 5% do końca roku. Ten schemat — w którym rentowności na krótkim końcu krzywej rosną jako pierwsze, podczas gdy rentowności na jej długim końcu pozostają względnie stabilne — sugeruje, że krzywa rentowności może nadal się spłaszczać.
 |
 |
Bardziej płaska krzywa rentowności nie musi jednak oznaczać, że rynki natychmiast uwzględniają w wycenach recesję. Dokładniej rzecz ujmując, pokazuje ona, że inwestorzy rozważają oddziaływanie dwóch przeciwstawnych sił:
-
Presja na krótkim końcu krzywej: bardziej zdecydowane stanowisko Fed w walce z inflacją, oznaczające większą liczbę podwyżek lub dłuższy niż oczekiwano okres utrzymywania podwyższonych stóp.
-
Ograniczenia na długim końcu krzywej: wyższe stopy mogą negatywnie wpływać na konsumpcję, finansowanie przedsiębiorstw i rynek mieszkaniowy, ograniczając średnio- i długoterminowe oczekiwania dotyczące wzrostu.
-
Premia za ryzyko inflacyjne: ceny energii, napięcia geopolityczne, cła i presja po stronie podaży mogą uniemożliwić znaczny spadek długoterminowych rentowności.
W rezultacie rynek może nie odnotować równomiernego wzrostu na całej krzywej rentowności. Zamiast tego stopy krótkoterminowe mogą podlegać kolejnym zmianom wyceny, podczas gdy rentowności długoterminowe będą oscylować między obawami o spowolnienie wzrostu a utrzymującym się ryzykiem inflacyjnym.
W przypadku XAUUSD kluczowe są nie tylko stopy, lecz także realne rentowności i dolar amerykański
Złoto nie generuje dochodu odsetkowego, dlatego wyższe stopy zazwyczaj zwiększają koszt alternatywny jego posiadania. Jeśli Fed utrzyma jastrzębie nastawienie, rentowności krótkoterminowych obligacji skarbowych wzrosną, a dolar amerykański jednocześnie się umocni, XAUUSD zwykle znajdzie się pod krótkoterminową presją.
Jednak przyjęcie negatywnego nastawienia do złota wyłącznie dlatego, że „stopy rosną”, może prowadzić do przeoczenia złożoności obecnego otoczenia makroekonomicznego.
W przypadku złota ważniejsze jest współoddziaływanie realnych rentowności, dolara amerykańskiego i nastrojów związanych z ryzykiem:
1. Jeśli rentowności nominalne rosną szybciej niż oczekiwania inflacyjne
Realne rentowności rosną, co zazwyczaj jest niekorzystne dla złota. Jest to najbardziej bezpośredni kanał transmisji oczekiwań dotyczących zacieśniania polityki Fed.
2. Jeśli rentowności rosną wraz z oczekiwaniami inflacyjnymi
Realne rentowności mogą nie wzrosnąć znacząco, co ograniczy presję na złoto. Jeśli rynki zaczną obawiać się utraty kontroli nad oczekiwaniami inflacyjnymi lub opóźnionej reakcji władz monetarnych, złoto może nawet przyciągnąć popyt na bezpieczne aktywa.
3. Jeśli wysokie stopy wywołają zmienność na rynkach finansowych lub obawy o wzrost gospodarczy
Nawet jeśli dolar i rentowności pozostaną na podwyższonym poziomie, popyt na bezpieczne aktywa może wspierać ceny złota. Ma to szczególne znaczenie, gdy wyceny akcji, warunki finansowania przedsiębiorstw lub ryzyko geopolityczne stają się głównym przedmiotem zainteresowania rynku.
Dlatego XAUUSD zasługuje na szczególną uwagę w obecnym otoczeniu. Złoto może już nie poruszać się według prostego, liniowego schematu „jastrzębi Fed oznacza niższe ceny złota”. Zamiast tego może wejść w okres większej zmienności, w którym stopy procentowe, inflacja i popyt na bezpieczne aktywa będą oddziaływać na ceny w różnych kierunkach.
Perspektywa tradingowa: warto obserwować dwukierunkową zmienność złota zależną od danych
Uwaga rynku skupi się następnie na bazowym PCE, CPI, zmianie zatrudnienia w sektorach pozarolniczych, wzroście wynagrodzeń oraz sposobie, w jaki przedstawiciele Fed definiują „restrykcyjne” nastawienie polityki.
Jeśli inflacja bazowa pozostanie podwyższona, a rynek pracy zachowa odporność, rynki mogą nadal podnosić oczekiwania dotyczące stopy docelowej. Prawdopodobnie wsparłoby to krótkoterminowe rentowności i dolara amerykańskiego, wywierając presję spadkową na XAUUSD.
Jeżeli jednak dane gospodarcze zaczną wskazywać, że wysokie stopy szybko osłabiają popyt, lub jeśli na rynkach finansowych pojawi się ryzyko związane z płynnością i kredytami, złoto może odbić wraz ze wzrostem popytu na bezpieczne aktywa. Dla traderów CFD oznacza to, że okazje mogą pojawiać się po obu stronach rynku, a nie tylko w jednym kierunku wzrostowym lub spadkowym. Kluczowe jest rozpoznawanie zmian oczekiwań dotyczących stóp, dynamiki dolara i istotnych poziomów technicznych.
W warunkach wysokiej zmienności śledzenie tempa ponownej wyceny stopy docelowej może być bardziej przydatne niż zakładanie, że złoto musi wzrosnąć lub spaść. Gdy rentowności dwuletnich obligacji skarbowych, indeks dolara amerykańskiego i ceny złota zaczynają podążać w różnych kierunkach, traderzy powinni zachować szczególną czujność.
Podsumowanie
Jeśli Fed rzeczywiście podniesie stopy procentowe powyżej 5%, rynki nie będą uwzględniać w wycenach jedynie kolejnej podwyżki. Zaczną ponownie oceniać perspektywę przedłużonego okresu „wyższych stóp przez dłuższy czas”. Rentowności krótkoterminowych obligacji skarbowych mogą nadal mieć przestrzeń do wzrostu, natomiast XAUUSD może doświadczać silniejszej dwukierunkowej zmienności w związku z oddziaływaniem presji realnych rentowności i popytu na bezpieczne aktywa.
Aby wykorzystać okazje na rynku złota wynikające z decyzji Fed dotyczących polityki pieniężnej, danych inflacyjnych i zmian kursu dolara amerykańskiego, warto rozważyć handel kontraktami CFD na XAUUSD na Bitget i elastycznie reagować zarówno na wzrostowe, jak i spadkowe warunki rynkowe. Kontrakty CFD wykorzystują dźwignię, która może zwiększać zarówno potencjalne zyski, jak i straty. Należy zawsze stosować zlecenia stop-loss, ostrożnie zarządzać rozmiarem pozycji i upewnić się, że decyzje tradingowe odpowiadają indywidualnej tolerancji ryzyka.
Wszystkie materiały edukacyjne dotyczące tradingu udostępniane przez Bitget służą wyłącznie celom edukacyjnym i nie powinny być traktowane jako porada finansowa. Przedstawione strategie i przykłady mają wyłącznie charakter poglądowy i mogą nie odzwierciedlać rzeczywistych warunków rynkowych. Handel kontraktami CFD wiąże się ze znacznym ryzykiem, w tym możliwością utraty kapitału. Wyniki osiągnięte w przeszłości nie gwarantują przyszłych rezultatów. Należy przeprowadzić dokładną analizę i upewnić się, że związane z tym ryzyko jest w pełni zrozumiałe. Bitget nie ponosi odpowiedzialności za decyzje tradingowe podejmowane przez użytkowników.


- Rynki mogą nie doszacowywać nie kolejnej podwyżki, lecz utrzymania „wyższych stóp przez dłuższy czas”
- Spłaszczająca się krzywa rentowności sygnalizuje ponowną wycenę oczekiwań dotyczących zacieśniania polityki
- W przypadku XAUUSD kluczowe są nie tylko stopy, lecz także realne rentowności i dolar amerykański
- Perspektywa tradingowa: warto obserwować dwukierunkową zmienność złota zależną od danych
- Podsumowanie