Wybory uzupełniające w USA kształtują oczekiwania dotyczące polityki: kontrola nad Kongresem, dolar, stopy procentowe oraz wyniki złota i amerykańskich akcji po wyborach
Tygodniowy przegląd rynku
W tym tygodniu uwaga rynku koncentruje się na wyborach uzupełniających w USA i na tym, jak układ sił w Kongresie może zmienić politykę fiskalną, regulacje rządowe oraz apetyt na ryzyko rynkowe w ciągu najbliższych dwóch lat.
Dla rynków finansowych kluczowe pytanie nie dotyczy wyłącznie tego, która partia wygra. Istotne jest to, jak bardzo wyniki odbiegają od oczekiwań rynku oraz czy zmiana układu sił jest na tyle znacząca, aby wpłynąć na perspektywy wzrostu gospodarczego, inflacji, stóp procentowych i zysków przedsiębiorstw.
Jeśli Demokraci przejmą kontrolę zarówno nad Senatem, jak i Izbą Reprezentantów, w Stanach Zjednoczonych powstanie rząd podzielony, w którym Republikanie będą kontrolować Biały Dom, a Demokraci Kongres. Negocjacje ustawodawcze dotyczące obniżek podatków, wydatków fiskalnych i ważnych reform mogą stać się trudniejsze, ale nie musi to być niekorzystne dla amerykańskich akcji. Ograniczenia dotyczące zmian polityki mogą zmniejszyć część niepewności. Z kolei trudności we wprowadzaniu oczekiwanych obniżek podatków lub środków stymulacyjnych mogą ograniczyć korzyści dla wyników finansowych, na które liczyły niektóre spółki.
Ani dolar, ani złoto nie mają stałego „kierunku wynikającego z wyborów”. Jeśli rynki obniżą oczekiwania dotyczące wzrostu gospodarczego i stóp procentowych, dolar może znaleźć się pod presją, a złoto może zyskać wsparcie. Jeśli utrzymująca się inflacja, ryzyko fiskalne lub spory polityczne doprowadzą do wzrostu rentowności i popytu na bezpieczne aktywa, oba aktywa mogą zareagować odmiennie — lub nawet jednocześnie umocnić się w krótkim terminie.
Przedstawione statystyki obejmujące pięć historycznych wyborów uzupełniających pokazują, że złoto i SP 500 odnotowywały stosunkowo regularne zyski w niektórych okresach obserwacji po wyborach, podczas gdy kierunek dolara był bardziej zróżnicowany. Próba obejmuje jednak tylko lata 2006, 2010, 2014, 2018 i 2022. Historycznej częstotliwości zysków nie należy traktować jako prawdopodobieństwa zyskownej transakcji tym razem.
Najważniejsze tematy rynkowe w tym tygodniu i później obejmują:
-
Czy kontrola nad obiema izbami zostanie jednoznacznie rozstrzygnięta i czy wielkość większości przekroczy oczekiwania rynku;
-
Czy prognozy medialne, faktycznie policzone głosy i oficjalnie zatwierdzone wyniki będą się od siebie różnić;
-
Czy podzielony rząd wpłynie na prawdopodobieństwo wdrożenia obniżek podatków, wydatków fiskalnych i polityki regulacyjnej;
-
Czy obawy dotyczące kosztów utrzymania skłonią obie partie do zmiany priorytetów polityki gospodarczej;
-
Jak US02Y, US10Y i rentowności realne odzwierciedlą oczekiwania dotyczące polityki po wyborach;
-
Czy na DXY będą wpływać przede wszystkim różnice stóp procentowych, oczekiwania dotyczące wzrostu gospodarczego czy popyt na bezpieczne aktywa;
-
Czy nastąpi rotacja sektorowa w ramach US500, NAS100 i US30;
-
Czy XAUUSD zyska wsparcie dzięki spadającym stopom procentowym lub popytowi na bezpieczne aktywa wynikającemu z sytuacji politycznej;
-
Czy UKOUSD i USOUSD zareagują na doniesienia dotyczące polityki energetycznej oraz czy czynniki fundamentalne uzasadnią te ruchy.
Ogólnie rzecz biorąc, uwaga rynku przesuwa się z pytania „kto zdobędzie większość w Kongresie” na „które rozwiązania polityczne można wdrożyć i kiedy wpłyną one na czynniki fundamentalne”.
Tematy rynkowe na ten tydzień
1. Kontrola nad Kongresem: Różnica względem oczekiwań ma większe znaczenie niż przynależność partyjna
Jeśli Demokraci odzyskają kontrolę nad obiema izbami, rynki będą musiały najpierw rozróżnić wynik, który został już w pełni uwzględniony w cenach, od zmiany politycznej przekraczającej oczekiwania.
Poza tym, która partia uzyska większość, inwestorzy powinni wziąć pod uwagę:
-
Wielkość większości: Niewielka i wyraźna większość mają odmienne znaczenie dla ustalania programu politycznego i negocjacji wewnątrz partii.
-
Rozkład zwycięstw: Zmiany poparcia w okręgach, w których wynik jest niepewny, oraz porażki w tradycyjnych bastionach mogą wysyłać odmienne sygnały polityczne.
-
Wcześniejsze oczekiwania rynku: Oczekiwane wyniki mogą wywołać ograniczone reakcje, natomiast niespodzianki mogą doprowadzić do gwałtownej korekty wycen.
-
Stopień pewności: Wyrównane wyniki, ponowne przeliczanie głosów i spory prawne mogą przedłużyć niepewność.
Podzielony rząd może ograniczać możliwość uchwalania ważnych ustaw, ale większość w Kongresie nie daje możliwości jednostronnej zmiany wszystkich obszarów polityki. Prawo prezydenta do weta, procedury Senatu i dotychczasowe uprawnienia władzy wykonawczej nadal będą wpływać na ostateczny rezultat.
Zmiany cen po wyborach należy zatem oceniać zarówno pod kątem natychmiastowej reakcji nastrojów, jak i późniejszych rzeczywistych skutków polityki. Jeśli ceny początkowo będą odzwierciedlać obietnice polityczne, ale proces legislacyjny ostatecznie utknie w martwym punkcie, początkowe ruchy rynkowe mogą się odwrócić.
Rynki do obserwacji: US500, NAS100, US30, DXY, XAUUSD
2. Koszty utrzymania: Presja polityczna nie oznacza, że inflacja natychmiast spadnie
Jeśli wiarygodne sondaże powyborcze potwierdzą, że koszty żywności, mieszkania, energii i finansowania miały istotny wpływ na decyzje wyborców, dyskusje polityczne mogą w większym stopniu koncentrować się na sytuacji ekonomicznej gospodarstw domowych.
Obszary, które prawdopodobnie przyciągną uwagę, obejmują:
-
Podaż mieszkań i ich dostępność cenową dla gospodarstw domowych;
-
Wydatki na opiekę zdrowotną i koszty ubezpieczeń;
-
Ceny energii i bezpieczeństwo dostaw;
-
Koszty finansowania i działalności małych i średnich przedsiębiorstw;
-
Obciążenia podatkowe gospodarstw domowych i wsparcie fiskalne;
-
Cła, imigrację i podaż pracy.
Cele polityczne mogą jednak różnić się od rzeczywistych rezultatów. Przykładowo dotacje mogą zmniejszyć obciążenie niektórych gospodarstw domowych, ale mogą też zwiększyć presję inflacyjną, jeśli pobudzą popyt. Zwiększenie podaży mieszkań lub energii zazwyczaj potrzebuje więcej czasu, aby wpłynąć na ceny.
Dla rynków kluczowe jest nie to, czy dana polityka ma „obniżyć koszty utrzymania”, ale to, jak konkretne środki zmienią podaż i popyt, wydatki publiczne oraz ścieżkę inflacji. Zmiana kontroli nad Kongresem nie wpłynęłaby automatycznie na ocenę polityki Rezerwy Federalnej.
Jeśli dane wykażą spadek inflacji i ochłodzenie gospodarki, rynki mogą zacząć wyceniać większe prawdopodobieństwo obniżek stóp. Jeśli jednak inflacja pozostanie uporczywa, możliwości obniżenia stóp procentowych mogą być nadal ograniczone.
Rynki do obserwacji: DXY, US02Y, US10Y, XAUUSD, US500
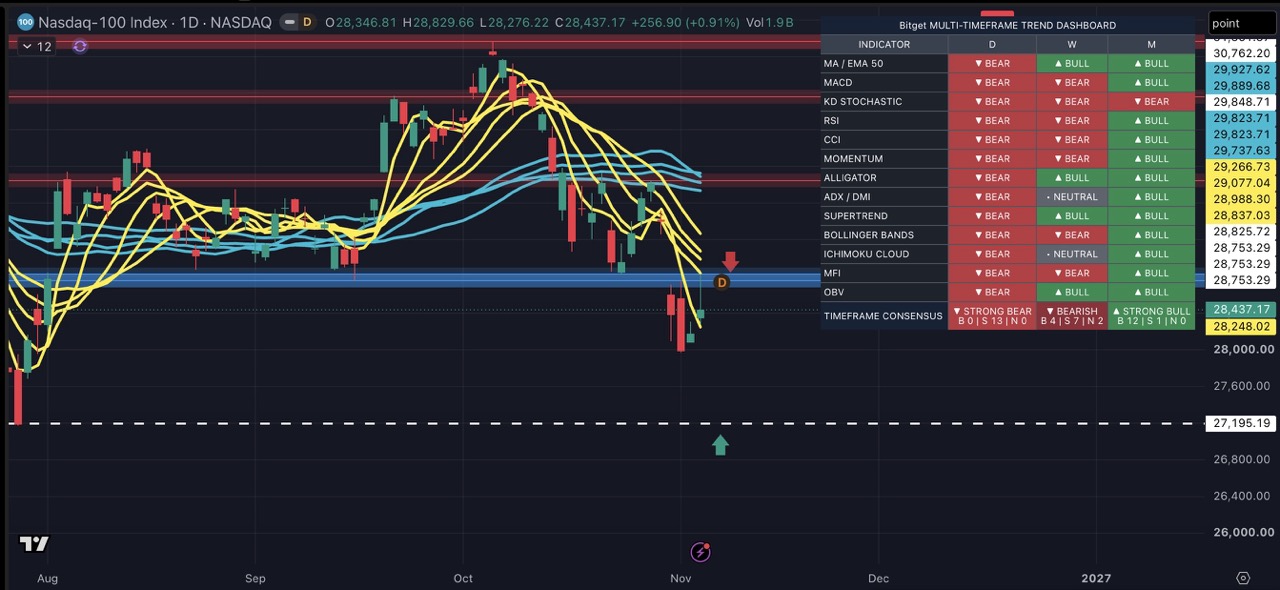
3. Amerykańskie indeksy akcji: Podzielony rząd nie musi być niekorzystny — większej uwagi wymagają różnice między sektorami
 |
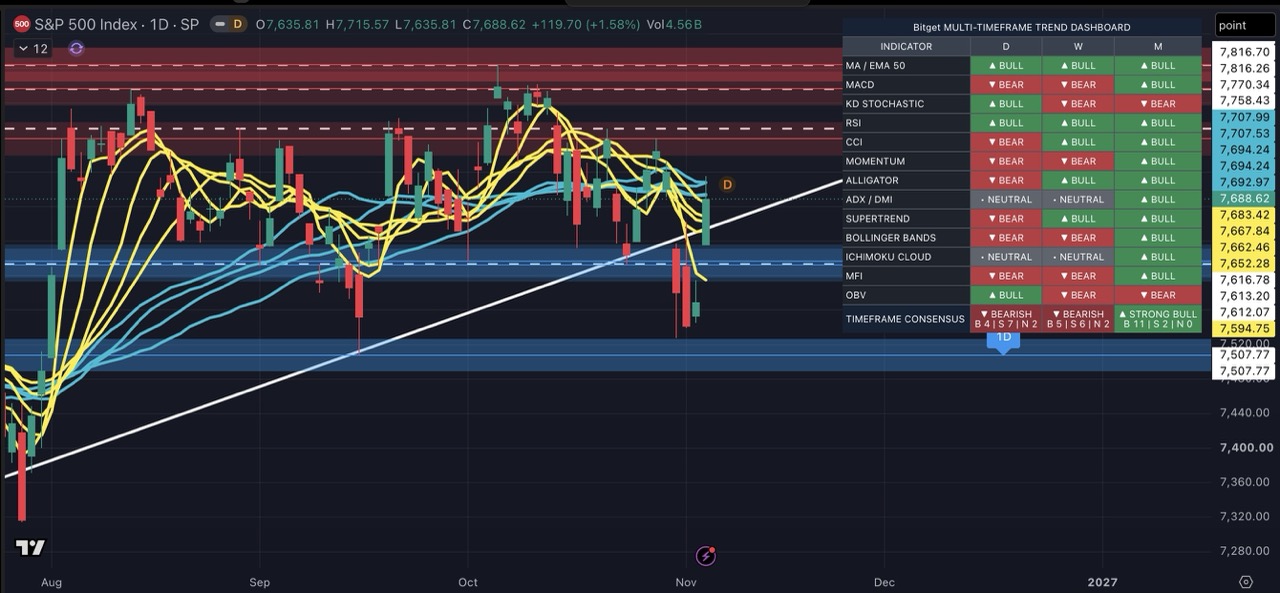 |
Wyniki amerykańskich akcji po wyborach nadal należy oceniać w zestawieniu z wynikami finansowymi przedsiębiorstw, stopami procentowymi i warunkami gospodarczymi. Impas w Kongresie może ograniczyć radykalne zmiany polityki, ale może również utrudnić oczekiwane obniżki podatków lub stymulację fiskalną. Nie wskazuje zatem automatycznie konkretnego kierunku dla indeksów akcji.
Ekspozycja na politykę różni się również w zależności od sektora:
| Sektor |
Najważniejsze obszary do obserwacji po wyborach |
| Technologia |
Regulacje, ograniczenia handlowe, inwestycje w AI oraz wpływ stóp procentowych na wyceny |
| Sektor finansowy |
Regulacje finansowe, opodatkowanie, popyt na środki i krzywa rentowności |
| Energetyka |
Polityka wydobywcza, przepisy środowiskowe, procedury wydawania zezwoleń oraz globalna podaż i popyt na ropę |
| Ochrona zdrowia |
Ceny leków, systemy ubezpieczeń, refundacje rządowe i negocjacje polityczne |
| Przemysł i infrastruktura |
Wydatki publiczne, inwestycje w produkcję i polityka handlowa |
W przypadku NAS100 spadające rentowności mogą wspierać wyceny, jeśli oczekiwania dotyczące wyników finansowych przedsiębiorstw pozostaną stabilne. Jeśli jednak spadek stóp będzie odzwierciedlać znaczne pogorszenie perspektyw wzrostu, presja na wyniki finansowe może zniwelować tę korzyść.
W przypadku US500 i US30 traderzy powinni ocenić, czy zyski rynkowe są napędzane przez niewielką liczbę spółek o dużej wadze, czy też obejmują sektor finansowy, przemysł i inne sektory wrażliwe na koniunkturę gospodarczą.
Rynki do obserwacji: US500, NAS100, US30, US10Y
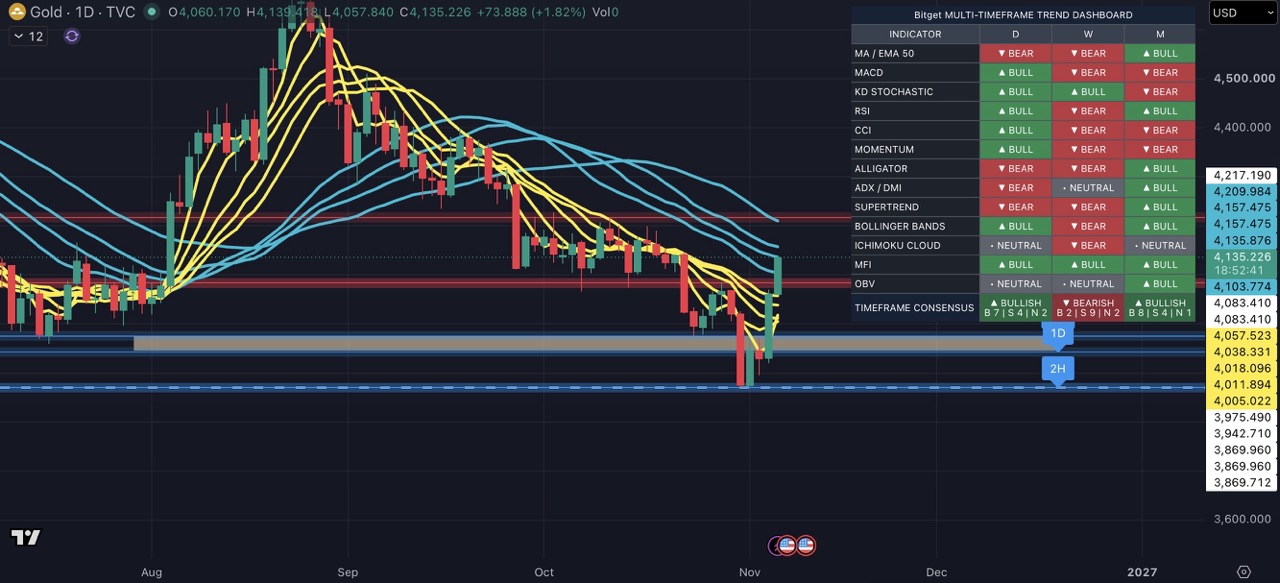
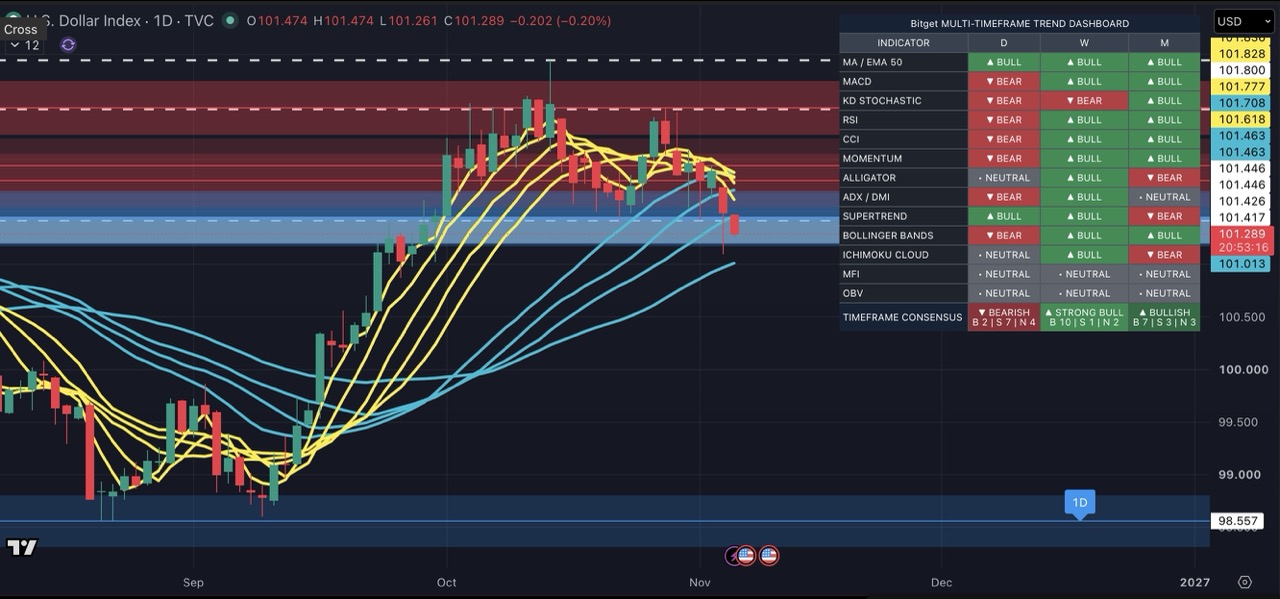
4. XAUUSD i DXY: Stopy procentowe, popyt na bezpieczne aktywa i oczekiwania fiskalne wspólnie kształtują ceny
Reakcja złota i dolara po wyborach może się zmieniać w zależności od dominującego czynnika rynkowego.
 |
 |
| Scenariusz rynkowy |
Potencjalna reakcja dolara amerykańskiego |
Potencjalna reakcja złota |
| Słabsze oczekiwania dotyczące wzrostu i silniejsze oczekiwania obniżek stóp |
Mniejsze wsparcie wynikające z różnic stóp procentowych może osłabić dolara |
Może zyskać, jeśli rentowności realne spadną |
| Utrzymująca się inflacja i wyższe oczekiwane stopy procentowe banku centralnego |
Może zyskać wsparcie dzięki różnicom stóp procentowych |
Może znaleźć się pod presją rosnących realnych stóp procentowych |
| Spory polityczne lub opóźnione wyniki |
Może zyskać wsparcie dzięki przepływom kapitału do bezpiecznych aktywów |
Może zyskać wsparcie dzięki popytowi na bezpieczne aktywa |
| Mniejsza niepewność polityczna i poprawa apetytu na ryzyko |
Zależy od różnic stóp procentowych i przepływów kapitału |
Premia za bezpieczne aktywa może zaniknąć |
Relacje te nie są gwarantowane. W szczególności, gdy nominalne rentowności rosną, należy ustalić, czy ruch odzwierciedla zmiany realnych stóp procentowych, oczekiwań inflacyjnych czy premii terminowej. Wyższych rentowności nominalnych nie należy automatycznie traktować jako jednoznacznie negatywnego sygnału dla złota.
Ocena dolara wymaga również porównania ścieżek polityki w Stanach Zjednoczonych i innych gospodarkach, a nie wyłącznie analizy krajowej polityki USA.
Rynki do obserwacji: XAUUSD, DXY, US02Y, US10Y
5. Historyczne statystyki powyborcze: Bardziej regularne zyski złota i amerykańskich akcji, ale mieszany trend dolara
Zgodnie z przedstawionymi danymi główne aktywa osiągnęły następujące wyniki po pięciu wyborach uzupełniających w latach 2006, 2010, 2014, 2018 i 2022:
| Aktywo |
1 miesiąc po wyborach |
3 miesiące po wyborach |
6 miesięcy po wyborach |
12 miesięcy po wyborach |
| SP 500 |
Wzrost w 4/5 przypadków; średnio +1,01% |
Wzrost w 4/5 przypadków; średnio +4,12% |
Wzrost w 5/5 przypadków; średnio +7,54% |
Wzrost w 5/5 przypadków; średnio +8,22% |
| DXY |
Wzrost w 3/5 przypadków; średnio −0,23% |
Wzrost w 3/5 przypadków; średnio +0,61% |
Wzrost w 2/5 przypadków; średnio −1,20% |
Wzrost w 3/5 przypadków; średnio −0,27% |
| Złoto |
Wzrost w 5/5 przypadków; średnio +3,56% |
Wzrost w 5/5 przypadków; średnio +6,87% |
Wzrost w 5/5 przypadków; średnio +10,56% |
Wzrost w 4/5 przypadków; średnio +18,97% |
Dla każdego aktywa i okresu obserwacji uwzględniono pięć prób wyborczych. Wartości te przedstawiają zmiany cen, a nie stopy zwrotu z CFD po uwzględnieniu kosztów transakcyjnych.
Dane pozwalają sformułować trzy obserwacje:
-
Krótkoterminowe i średnioterminowe wyniki złota były bardziej regularne: Złoto rosło w okresach jednego, trzech i sześciu miesięcy po wyborach we wszystkich pięciu przypadkach.
-
Amerykańskie akcje osiągały lepsze wyniki w średnim terminie: SP 500 odnotował zyski zarówno w okresach sześciu miesięcy, jak i jednego roku po wyborach we wszystkich pięciu przypadkach.
-
Dolar nie miał stałego kierunku: Nawet jeśli wzrosty występowały częściej, kilka większych spadków mogło nadal skutkować ujemną średnią stopą zwrotu.
Pięć obserwacji nie wystarcza jednak do ustalenia wiarygodnego schematu transakcyjnego. „Wzrost we wszystkich pięciu przypadkach” nie oznacza, że tym razem prawdopodobieństwo zysków wynosi 100%, ani nie dowodzi, że to wybory spowodowały te zyski. Różnice w polityce pieniężnej, warunkach gospodarczych i wycenach w poszczególnych latach mogły wpływać na wyniki.
Dane historyczne są przydatne do budowania ram analitycznych, a nie do generowania automatycznych sygnałów wejścia. Okresów obserwacji dotyczących 2026 roku, które jeszcze się nie zakończyły, nie wolno uwzględniać jako zakończonych prób historycznych.
6. Polityka energetyczna i demografia wyborców: Odróżnianie sygnałów długoterminowych od krótkoterminowych katalizatorów
Wybory mogą zmienić regulacje energetyczne, pozwolenia na wydobycie i negocjacje polityczne, ale ceny ropy nadal zależą od globalnego popytu, decyzji OPEC+, zapasów, eksportu i geopolityki.
W przypadku UKOUSD i USOUSD traderzy powinni ustalić:
-
Czy wiadomość dotyczy oświadczenia politycznego, propozycji polityki czy środka już obowiązującego;
-
Czy wdrożenie wymaga ustawodawstwa, finansowania lub działań administracyjnych;
-
Kiedy polityka może istotnie wpłynąć na podaż, popyt lub koszty przedsiębiorstw;
-
Czy czynniki fundamentalne globalnego rynku ropy wspierają ten sam kierunek.
Podobnie zmiany wzorców głosowania wśród kluczowych grup, takich jak wyborcy latynoscy, mogą wpłynąć na przyszłe stanowiska dotyczące handlu, imigracji i polityki fiskalnej. Należy jednak korzystać z wiarygodnych sondaży, aby rozróżnić sytuację w poszczególnych stanach, grupach wiekowych i przedziałach dochodowych oraz poziom frekwencji. Zmiany wyników w pojedynczych okręgach nie mogą potwierdzić jednolitej tendencji ogólnokrajowej.
Te strukturalne sygnały polityczne są bardziej przydatne w średnio- i długoterminowej analizie polityki niż w bezpośrednich, krótkoterminowych decyzjach transakcyjnych.
Rynki do obserwacji: UKOUSD, USOUSD, US500, DXY
Ramy transakcyjne dla głównych aktywów CFD
| Instrument |
Potencjalne czynniki wspierające |
Potencjalne źródła presji |
Kluczowe wskaźniki potwierdzające |
| US500 |
Mniejsza niepewność polityczna, stabilne wyniki finansowe, spadające stopy procentowe |
Niespełnione oczekiwania dotyczące stymulacji, korekty prognoz wyników w dół, rosnące rentowności |
Raporty finansowe, szerokość rynku, US10Y |
| NAS100 |
Spadające realne stopy procentowe, utrzymujące się wyniki sektora technologicznego i inwestycje w AI |
Presja na wyceny, ograniczenia regulacyjne lub handlowe, słabsze oczekiwania dotyczące wzrostu |
Rentowności realne, wyniki sektora technologicznego, nakłady inwestycyjne |
| US30 |
Poprawa wyników sektora przemysłowego i finansowego, stabilny popyt krajowy i inwestycje |
Impas w negocjacjach fiskalnych, rosnące koszty, ochłodzenie gospodarki |
Dane dotyczące produkcji, konsumpcji i inwestycji przedsiębiorstw |
| XAUUSD |
Spadające rentowności realne, słabszy dolar, większy popyt na bezpieczne aktywa |
Rosnące rentowności realne, silniejszy dolar, zanikająca premia za bezpieczne aktywa |
DXY, realne stopy procentowe, ryzyko polityczne |
| DXY |
Większe różnice stóp procentowych na korzyść dolara, silniejszy względny wzrost gospodarczy w USA, popyt na bezpieczne aktywa |
Mniejsze różnice stóp procentowych, silniejsze oczekiwania obniżek stóp, odpływ kapitału |
Oczekiwania dotyczące polityki Stanów Zjednoczonych i innych gospodarek |
| UKOUSD / USOUSD |
Mniejsza podaż, spadające zapasy, rosnące ryzyko geopolityczne |
Słabszy popyt, większa podaż, zanikająca premia za ryzyko |
OPEC+, zapasy, eksport i transport morski |
| Produkty powiązane z US02Y / US10Y |
Zależy od konwencji kwotowania kontraktu |
Zależy od konwencji kwotowania kontraktu |
Oczekiwania dotyczące Fed, inflacja, wzrost gospodarczy i premia terminowa |
Najważniejsze kwestie do obserwacji w nadchodzącym tygodniu
1. Potwierdzenie wyników wyborów i ryzyko sporów
Należy rozróżniać prognozy medialne, ogłoszenie zwycięstwa przez kandydatów, liczenie głosów i oficjalne zatwierdzenie wyników. Wyrównane wyniki, ponowne przeliczanie głosów lub spory prawne mogą przedłużyć zmienność rynkową.
2. Czy zapowiedzi polityczne przechodzą do formalnych procedur
Należy monitorować, czy obniżki podatków, wydatki fiskalne oraz środki dotyczące ochrony zdrowia, energii i regulacji wchodzą w proces legislacyjny lub administracyjny. Nie należy traktować oświadczeń politycznych jak już wdrożonych rozwiązań.
3. Jak zmieniają się wyceny na rynkach stóp procentowych
Należy monitorować US02Y, US10Y i rentowności realne, aby ustalić, czy rynki wyceniają obniżki stóp, inflację, wolniejszy wzrost gospodarczy czy ryzyko fiskalne i związane z premią terminową.
4. Czy dane gospodarcze potwierdzają narrację polityczną
Należy śledzić dane dotyczące inflacji, zatrudnienia, wynagrodzeń, konsumpcji i aktywności gospodarczej zgodnie z faktycznym kalendarzem publikacji. Postrzeganie gospodarki przez wyborców ma znaczenie, ale nie może zastąpić weryfikowalnych danych fundamentalnych.
5. Czy wzrosty amerykańskich akcji obejmują większą część rynku
Należy ocenić, czy wzrostom indeksów towarzyszy poprawa szerokości rynku, oraz monitorować względne wyniki sektorów finansowego, przemysłowego, energetycznego, ochrony zdrowia i technologicznego.
6. Zmienność i koszty transakcyjne po wyborach
Podczas ważnych wydarzeń informacyjnych należy zwracać uwagę na spready, płynność, poślizg i koszty finansowania overnight. Standardowe zlecenia stop-loss nie gwarantują realizacji po wskazanej cenie, a pozycje utrzymywane overnight wymagają odpowiedniego bufora depozytu zabezpieczającego.
Podsumowanie tygodnia
Najważniejsze przesłanie rynkowe w tym tygodniu jest takie, że wybory decydują o podziale władzy politycznej, ale kierunek cen nadal kształtuje różnica między oczekiwaniami a wynikami, wdrażanie polityki i czynniki fundamentalne gospodarki.
Jeśli Demokraci odzyskają kontrolę nad obiema izbami, podzielony rząd może ograniczyć możliwość uchwalania ważnych ustaw. Nie musi to jednak spowodować spadku amerykańskich akcji ani automatycznie oznaczać słabszego dolara lub wyższych cen złota. Ważniejsze jest to, jak negocjacje polityczne zmienią oczekiwania dotyczące stymulacji fiskalnej, kosztów przedsiębiorstw, inflacji i stóp procentowych.
Statystyki z pięciu historycznych wyborów uzupełniających wskazują na stosunkowo dobre wyniki złota i SP 500 w określonych okresach, podczas gdy wyniki dolara były bardziej zróżnicowane. Niewielka próba i odmienne warunki makroekonomiczne oznaczają jednak, że rezultaty te powinny służyć wyłącznie jako kontekst, a nie zastępować potwierdzenia wynikającego z bieżącej sytuacji rynkowej.
W krótkim terminie warto zwrócić uwagę na następujące zależności między rynkami:
-
Silniejsze oczekiwania obniżek stóp i spadające rentowności realne: Mogą one wspierać złoto i akcje spółek wzrostowych, ale perspektywy wyników finansowych nadal wymagają potwierdzenia.
-
Utrzymująca się inflacja i wyższe oczekiwania dotyczące stóp procentowych: Mogą one wspierać dolara, jednocześnie zwiększając presję na złoto i wysoko wyceniane akcje spółek technologicznych.
-
Nasilające się spory polityczne: Zarówno dolar, jak i złoto mogą zyskać dzięki popytowi na bezpieczne aktywa, a zmienność rynku akcji może wzrosnąć.
-
Impas w negocjacjach politycznych: Ruchy rynkowe napędzane wcześniej oczekiwaniami dotyczącymi obniżek podatków lub stymulacji mogą się odwrócić.
-
Istotne zmiany w polityce energetycznej: Nadal należy je porównywać z globalną podażą i popytem, zapasami oraz ryzykiem geopolitycznym.
💡 Priorytetem w handlu po wyborach nie jest podążanie za pierwszym ruchem rynku, lecz zweryfikowanie wyników, przygotowanie się na wiele scenariuszy oraz potwierdzenie, czy zmiany cen i czynniki fundamentalne wzajemnie się wspierają.
Aby śledzić te rynki za pośrednictwem Bitget CFD, należy najpierw potwierdzić w oficjalnych kanałach dostępność usługi w swoim regionie, uprawnienia do handlu, specyfikacje kontraktów, spready, koszty finansowania overnight oraz wymogi dotyczące depozytu zabezpieczającego. CFD to produkty o wysokim ryzyku wykorzystujące dźwignię, które mogą szybko zwiększyć skalę strat. Przed rozpoczęciem handlu należy kontrolować wielkość pozycji, określić akceptowalne straty oraz ostrożnie zarządzać ryzykiem luk cenowych i zdarzeń rynkowych.
Wszystkie materiały edukacyjne dotyczące handlu udostępniane przez Bitget służą wyłącznie celom edukacyjnym i nie należy ich traktować jako porad finansowych. Udostępniane strategie i przykłady mają wyłącznie charakter informacyjny i mogą nie odzwierciedlać rzeczywistych warunków rynkowych. Handel CFD wiąże się ze znacznym ryzykiem, w tym z możliwością utraty kapitału. Wyniki historyczne nie gwarantują przyszłych rezultatów. Należy przeprowadzić szczegółową analizę i upewnić się, że związane z tym ryzyko jest zrozumiałe. Bitget nie ponosi odpowiedzialności za decyzje transakcyjne podejmowane przez użytkowników.


- Tygodniowy przegląd rynku
- Tematy rynkowe na ten tydzień
- Ramy transakcyjne dla głównych aktywów CFD
- Najważniejsze kwestie do obserwacji w nadchodzącym tygodniu
- Podsumowanie tygodnia