Czy strata kursowa spółek giełdowych obciąża wyniki? Całkowity zysk i strata z wymiany walut to prawdziwa księga rachunkowa
Dziennikarz: Shao Huaiyuan Redakcja: Zhou Yanyan, Zhang Yan
Ocena skuteczności zarządzania ryzykiem kursowym nie powinna opierać się wyłącznie na stratach lub zyskach z wymiany walut w jednym rachunku. Dopiero spojrzenie łączne na operacje wymiany walut i transakcje pochodne oddaje rzeczywistą księgę zarządzania ryzykiem kursowym przedsiębiorstwa.
W pierwszej połowie 2026 roku raporty półroczne ujawnione przez wiele spółek notowanych na giełdzie pokazały, że wahania kursów walut miały wpływ na wzrost strat z wymiany walut. W przypadku firm z wysokim udziałem przychodów zagranicznych oraz otwartymi pozycjami w aktywach i zobowiązaniach walutowych, chwilowe uderzenie wywołane zmianami kursów walut było bardziej wyraźne.
Weźmy za przykład trzy czołowe przedsiębiorstwa realizujące ekspansję zagraniczną: w pierwszej połowie roku Catl zanotował stratę z wymiany walut w wysokości 2,81 mld yuanów, podczas gdy rok wcześniej uzyskał zysk z tej wymiany na poziomie 2,332 mld yuanów; Luxshare Precision odnotował stratę z wymiany walut w wysokości 1,986 mld yuanów, poprzednio notując zysk 493 mln yuanów; Midea Group zmieniła koszty finansowe z zeszłorocznego zysku 5,99 mld yuanów na bieżące wydatki 3,27 mld yuanów, a w raporcie jasno wskazano, że głównym powodem tej zmiany był wzrost strat z wymiany walut.
Po publikacji danych półrocznych pojawiły się głosy na rynku, że zarządzanie ryzykiem kursowym w chińskich firmach prowadzących działalność zagraniczną ma słabe strony, wskaźnik hedgingu jest niewystarczający, a ryzyko kursowe nie jest skutecznie kompensowane. Jednak najnowsze dane Państwowej Administracji ds. Wymiany Walut pokazują, że w pierwszej połowie roku firmy wykorzystały instrumenty pochodne, takie jak kontrakty terminowe czy opcje walutowe do zarządzania ryzykiem kursowym na łączną wartość niemal 1,4 bln USD, co stanowi wzrost o 40% r/r; wskaźnik hedgingu walutowego osiągnął 35,3%, wzrastając o 5,3 pkt proc. w stosunku do poziomu z całego roku 2025.
Skąd się bierze ta rozbieżność: "rosnący wskaźnik hedgingu, ale rosnące straty z wymiany walut"? Wielu ekspertów udzielających wywiadu dziennikarzowi wyjaśnia, że klucz tkwi w zasadach rozpoznawania rachunków według standardów rachunkowości.Ważne jest, że zyski z hedgingu i wynik wymiany walut są wykazywane w różnych rachunkach. Wzrost wskaźnika hedgingu nie przekłada się bezpośrednio na spadek strat lub zysków z wymiany walut wykazywanych w tym rachunku – efekt hedgingu nie zostaje odzwierciedlony w jednym rachunku, dlatego obserwacja tylko jednej pozycji jest niepełna i nieprecyzyjna.
Wang Zhiyi, dyrektor Instytutu Badań Finansowych Transgranicznych, wskazuje,że jest to typowe nieporozumienie rynkowe.Zarządzanie hedgingiem odnosi się do całości ryzyka kursowego firmy, a sprawozdania finansowe pokazują wyniki różnych aktywów, zobowiązań i instrumentów pochodnych w różnych rachunkach – nie są one całkowicie tożsame. Jeden rachunek strat/zysków z wymiany walut nie odzwierciedla całości skuteczności zarządzania ryzykiem kursowym ani rzeczywistego wpływu zmienności kursów na zyski przedsiębiorstwa.
Huang Yuting, zastępca dyrektora Centrum Operacji Finansowych w Banku Zheshang, również powiedziała dziennikarzowi, że po przeprowadzeniu operacji hedgingowych przez firmę, zyski i straty z operacji spot oraz instrumentów pochodnych nie są wykazywane łącznie, lecz w różnych pozycjach finansowych. Powoduje to, że rynek łatwo zauważa jawne straty, lecz trudno dostrzec ukryte zyski z hedgingu, co prowadzi do jednostronnych ocen.
Jednolity rachunek wymiany walut - zafałszowany obraz
Wskaźniki strat z wymiany walut tych trzech wymienionych spółek notowanych na giełdzie nie mogą być bezpośrednio utożsamiane z niewydolnością zarządzania ryzykiem kursowym – raporty finansowe Midea Group, Luxshare Precision oraz Catl pokazują to na różnych poziomach.
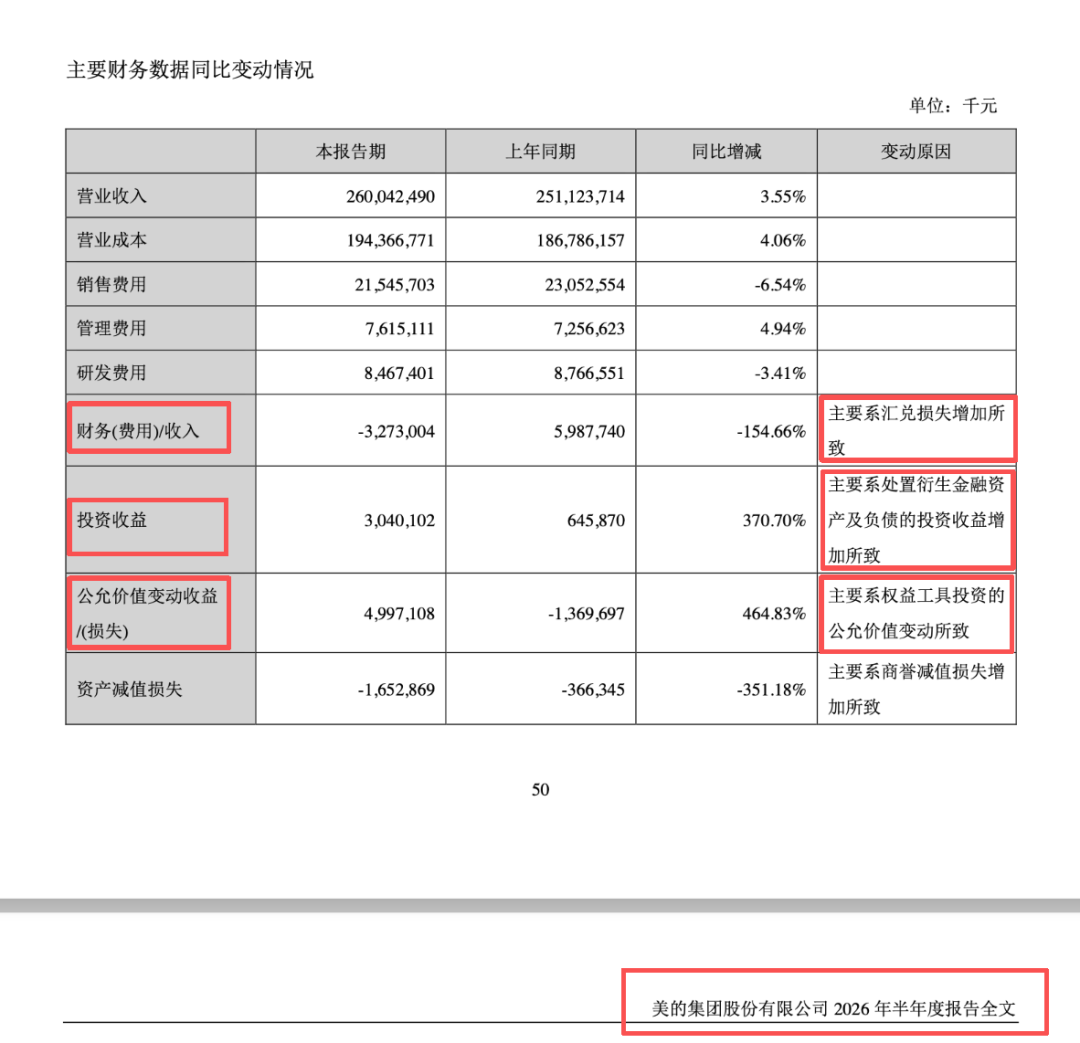
Dane finansowe Midea Group wyraźnie pokazują kontrast spowodowany rozdzieleniem rachunków. W pierwszej połowie 2026 roku koszty finansowe zmieniły się z zeszłorocznego zysku 5,99 mld yuanów na bieżące wydatki 3,27 mld yuanów, a w raporcie wskazano, że powodem zmiany był wzrost strat z wymiany walut. W tym samym czasie jednak działalność hedgingowa firmy przyniosła znaczne zyski – inwestycyjne zyski wzrosły o 370,7% r/r do 3,04 mld yuanów, a zyski z wyceny według wartości godziwej wzrosły o 464,83% r/r do 4,997 mld yuanów – w obu pozycjach zawarto wkład z hedgingu przy użyciu instrumentów pochodnych.
Luxshare Precision bezpośrednio wskazał w raporcie finansowym problem rozliczeń. Firma stwierdziła, że straty/zyski z wymiany walut są wykazywane w rachunku kosztów finansowych, natomiast zysk/strata z hedgingu walutowego jest włączana jako pozycja pozostałej działalności operacyjnej. Całościowy efekt hedgingu nie jest więc widoczny w jednym rachunku. Dane pokazują, że firma w pierwszej połowie roku odnotowała stratę z wymiany walut w wysokości 1,986 mld yuanów, przy czym zysk z zarządzania ryzykiem walutowym wyniósł 1,297 mld yuanów – skutecznie zneutralizowano lwią część negatywnego wpływu zmian kursów walut.
Przykład Catl pozwala zobaczyć pełny wynik obliczeń. Firma co prawda zanotowała w pierwszej połowie roku stratę z wymiany walut w wysokości 2,81 mld yuanów, jednak dzięki regularnym operacjom hedgingowym oraz kompensacji pomiędzy kontraktami pochodnymi a zyskiem/stratą ze spotów walutowych, realny łączny wynik związany z ryzykiem kursowym wyniósł tylko 170 mln yuanów. Duża strata na papierze wynikała w głównej mierze ze zmiany kursów na dzień bilansowy i ma charakter "papierowy".
Dane ujawnione przez te trzy firmy, choć różnią się szczegółami, prowadzą do identycznego wniosku:według obecnych standardów rachunkowości zysk/strata z wymiany walut oraz zysk/strata z instrumentów pochodnych wykazywane są w oddzielnych rachunkach, ten sam system zarządzania ryzykiem kursowym jest rozdzielany i raportowany osobno. Jednolity rachunek nie przedstawia obiektywnie pełnego obrazu zarządzania ryzykiem. Bazowanie tylko na rachunku strat/zysków z wymiany walut w sprawozdaniu finansowym nie pozwala na rzetelną ocenę skuteczności zarządzania ryzykiem kursowym oraz wpływu zmian kursów na wyniki operacyjne spółek.
Ocena skuteczności zarządzania ryzykiem kursowym musi uwzględniać łączny wynik walutowy
Huang Yuting powiedziała dziennikarzowi, że błędna interpretacja rynku odnośnie zarządzania ryzykiem kursowym wynika z nieznajomości logicznych zasad rozliczania operacji hedgingowych. Podczas cyklu zmian kursów walut spółki notowane na giełdzie prowadzące hedging odnotowują w sprawozdaniach trzy powiązane zmiany – te trzy pozycje uzupełniają się nawzajem, razem tworząc pełny rejestr zarządzania ryzykiem kursowym.
Pierwsza kategoria: wynik z wymiany walut.Przedsiębiorstwa posiadające walutowe środki pieniężne, zagraniczne należności, zobowiązania denominowane w walutach, itd., na dzień bilansowy muszą dokonać przeliczenia według bieżącego kursu spot, a różnice kursowe pomiędzy początkiem a końcem okresu są wykazywane w rachunku wymiany walut – odzwierciedlając wpływ zmian kursu na walutowe aktywa operacyjne przedsiębiorstwa.
Druga kategoria: zmiany wartości godziwej.Instrumenty pochodne podpisane w celu zarządzania ryzykiem kursowym, takie jak kontrakty terminowe czy opcje walutowe, są – przed rozliczeniem kontraktu – według zmiany cen rynkowych wyceniane i wykazywane jako tymczasowe zyski/straty w rachunku zmiany wartości godziwej, nie są ujęte w kosztach finansowych.
Trzecia kategoria: zyski inwestycyjne.Po wygaśnięciu kontraktu pochodnego, wykonaniu lub rozliczeniu pozycji, faktyczny zysk/strata jest wykazywany jako zysk inwestycyjny – zupełnie oddzielnie od rachunku strat/zysków z wymiany walut.
Huang Yuting wyjaśniła również – na podstawie praktycznego przykładu – jak powstaje zafałszowany obraz w rozliczeniach: pewna firma ma należność 100 mln USD z terminem 3 miesięcy, przy kursie spot na dzień podpisania umowy 6,80, na koniec okresu kurs RMB wzrósł do 6,70, co tworzy stratę z wymiany walut w wysokości 10 mln yuanów; jeśli jednocześnie podpisano 3-miesięczny kontrakt forward na poziomie 6,75, powstaje tymczasowy zysk z instrumentu pochodnego 5 mln yuanów.
W tej sytuacji rachunek strat/zysków z wymiany walut pokazuje stratę 10 mln yuanów, wartość tymczasowa instrumentu pochodnego pokazana jest w rachunku zmiany wartości godziwej jako zysk 5 mln yuanów, razem daje netto ok. -5 mln yuanów. Skupiając się tylko na rachunku strat/zysków z wymiany walut, można dojść do błędnego wniosku, że zarządzanie kursowe było złe, mimo że faktyczne ryzyko kursowe jest o wiele mniejsze niż to, co pokazuje rachunek.
Wyjaśniła dalej: zgodnie z obecnymi standardami rachunkowości straty z wymiany walut na zabezpieczonych aktywach walutowych są wykazywane w rachunku kosztów finansowych, zyski z instrumentów pochodnych – rozproszone w rachunku zmiany wartości godziwej i rachunku zysków inwestycyjnych, co tworzy cechę "jawne straty, ukryte zyski" w raportach.
„W praktyce dopiero łączna analiza trzech rachunków pozwala dostrzec efekty hedgingu.” – podkreśla Huang Yuting. Jednolity rachunek sprawozdania finansowego pokazujący stratę łatwo prowadzi do niedocenienia prawdziwego wpływu hedgingu przez inwestorów. Jeśli korzysta się z obu rachunków – wymiany walut i instrumentów pochodnych – rzeczywisty wpływ zmian kursów jest mniejszy niż liczba pokazywana przez jeden rachunek.
Hedging pomaga wygładzić zyski i stabilizować działalność
Pracownik odpowiedniego departamentu Państwowej Administracji ds. Wymiany Walut powiedział dziennikarzowi, że w praktyce przedsiębiorstwa mogą w pierwszej kolejności stosować naturalny hedging poprzez wzajemną kompensację wpływów i wypływów walutowych, wybór waluty wyceny, przenoszenie kosztów na ceny i inne metody zarządzania ryzykiem kursowym u źródła, a także uczestniczyć w transakcjach pochodnych w celu zarządzania pozostałym ryzykiem walutowym (czyli poprzez hedging walutowy). Aktywne uczestnictwo w hedgingu walutowym ma istotne znaczenie dla stabilnego prowadzenia działalności gospodarczej przez przedsiębiorstwo.
Po pierwsze, ogranicza niepewność działalności operacyjnej.Firma prowadząc działalność gospodarczą za granicą, dzięki instrumentom pochodnym może wcześniej zabezpieczyć przyszłe wpływy lub wydatki walutowe po określonym kursie i na tej podstawie ustalać kalkulację kosztów, produkcję i zarządzanie finansami, nie obawiając się wahań kursowych. Długofalowo zyski są bardziej stabilne, firmy mogą lepiej skupić się na głównych aspektach prowadzenia działalności. Szczególnie dzięki aktywnemu hedgingowi firmy mogą zapobiec niekontrolowanym stratom z wymiany walut spowodowanym gwałtownymi ruchami kursu i uniknąć problemów operacyjnych.
Po drugie, stabilizuje ważne wskaźniki finansowe.Walutowe środki pieniężne, należności i zobowiązania, kredyty – te pozycje generują zysk/stratę z wymiany walut z powodu zmienności kursów pomiędzy pierwotnym rozliczeniem a dniem bilansowym. W przypadku większości spółek notowanych zyski/straty z wymiany walut są wykazywane w rachunku kosztów finansowych, instrumenty pochodne – w rachunku zmiany wartości godziwej lub w rachunku zysków inwestycyjnych; obie razem wpływają na zysk operacyjny firmy.
Jeśli firma aktywnie prowadzi hedging walutowy, zyski/straty z wymiany walut i hedgingu częściowo się kompensują, co stabilizuje zysk operacyjny. Firmy nieprowadzące hedgingu – zysk operacyjny będzie podlegał większym wahaniom wraz ze zmianami kursów, co może negatywnie odbić się na wycenie firmy. Zatem naukowa i precyzyjna ocena skuteczności hedgingu wymaga łącznej oceny wyników z wymiany walut i hedgingu walutowego, by uniknąć jednostronnych wniosków bazujących wyłącznie na zmianach w rachunku kosztów finansowych.
Po trzecie, wzmacnia stabilność środowiska rynku walutowego.Z perspektywy makro, jeśli firmy będą konsekwentnie stosować podejście neutralności ryzyka kursowego i uwzględniać zmienność kursów w codziennych decyzjach, będą bardziej pewne w obliczu wahań kursów, co zapobiega efektowi "kupuj gdy rośnie, sprzedaj gdy spada" w transakcjach walutowych, a tym samym redukuje procykliczność rynku walutowego, wzmacnia jego odporność i tworzy bardziej stabilne środowisko biznesowo-finansowe.
Z perspektywy regulatora kierunek ten jest już jasny. Wicedyrektor Państwowej Administracji ds. Wymiany Walut oraz rzecznik prasowy Li Bin na konferencji prasowej „2026年上半年外汇收支数据情况” powiedział, że obecnie zewnętrzne otoczenie jest bardzo złożone, zmienność kursów walut wzrasta, firmy powinny konsekwentnie podążać za ideą neutralności ryzyka kursowego i aktywnie podejmować działania zarządzające ryzykiem kursowym, minimalizując wpływ zmian kursów walut na działalność główną oraz wyniki finansowe.





