
Kontrakt „二当家” na BNB Chain został uruchomiony na mainnecie, ale czy perp DEX nadal jest wart udziału?

Dla StandX wydaje się, że DUSD ma większe znaczenie niż sama platforma kontraktowa.
Dla StandX wydaje się, że DUSD jest ważniejsze niż sama platforma kontraktowa.
Autor: Eric, Foresight News
Po Aster, kolejne perp DEX na BNB Chain, StandX, ogłosiło uruchomienie mainnetu 24 listopada po południu.
Trzeba przyznać, że moment wybrany przez StandX jest nieco niezręczny – nie tylko dlatego, że popularność perp DEX stopniowo spada, ale również dlatego, że cały rynek właśnie przechodzi okres odbudowy nastrojów po gwałtownym spadku.
Chociaż jeśli chodzi o „farmienie” airdropów, jeśli jesteś zaawansowanym użytkownikiem kontraktów lub chcesz osiągnąć wysoki wolumen handlu poprzez hedging bez strat, nie ma powodu, by nie brać udziału. Jednak ogólnie rzecz biorąc, choć StandX nie mówi tego wprost, wydaje się, że DUSD jest dla zespołu ważniejsze niż sama platforma kontraktowa.
Kluczowi członkowie zespołu kontraktów Binance odchodzą, by założyć własny projekt
CV założycieli to największy atut StandX. Trzech założycieli StandX to: jeden z projektantów produktów kontraktowych Binance, były szef wzrostu kontraktów Binance oraz były starszy inżynier systemów handlowych w Goldman Sachs. Produkt stworzony przez trzech z najlepiej znających się na systemach transakcyjnych i produktach kontraktów kryptowalutowych ludzi na świecie budzi naturalnie duże oczekiwania.
W wywiadzie z września współzałożyciel StandX i były szef wzrostu kontraktów Binance, Justin, przeanalizował StandX. Justin stwierdził, że jako zespół, który jako pierwszy w branży wprowadził kontrakty liniowe (czyli wykorzystujące USDT jako margin), od Binance po StandX zawsze kierowali się myśleniem „oryginalnym”. StandX został w całości opracowany od zera – od architektury po interfejs użytkownika.
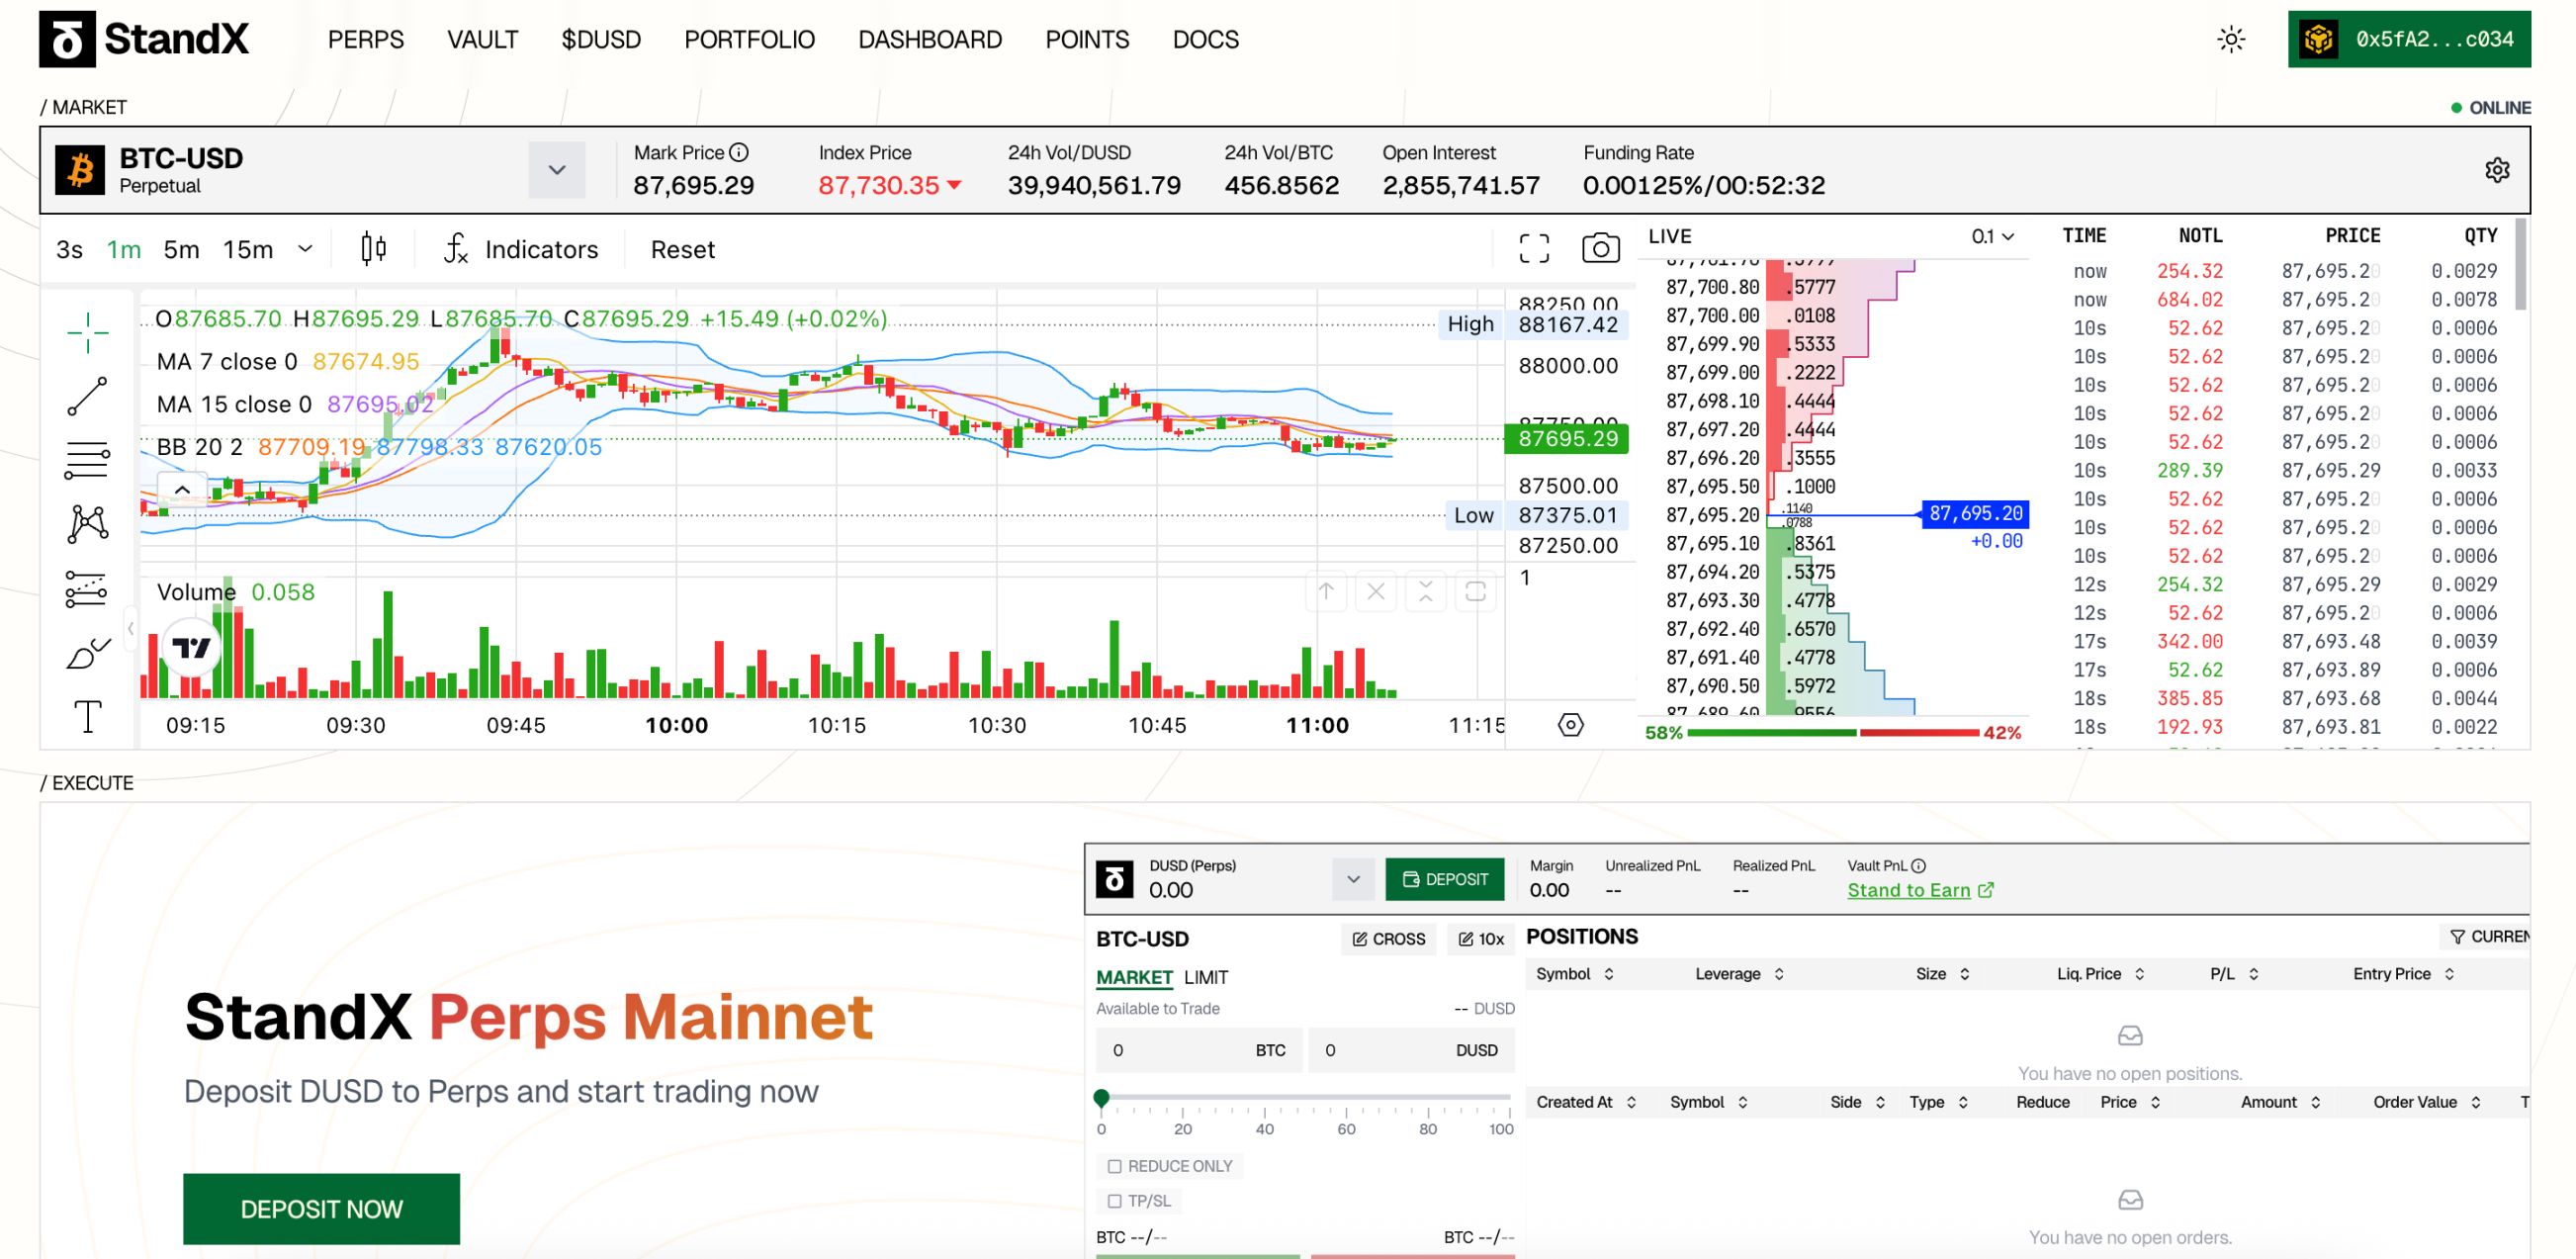
Zgodnie z dokumentacją StandX, w ogólnym projekcie platformy kontraktowej nie widać zbyt wielu różnic – poza podstawowymi funkcjami, StandX zaprojektował także produkt Vault, który pozwala użytkownikom deponować środki i prowadzić market making na platformie według własnych strategii. W przyszłości StandX planuje wprowadzić Vault podobny do „copy tradingu”. Jedną z nielicznych cech wyróżniających StandX, poza różnicami funkcjonalnymi i doświadczeniem wynikającymi z własnego rozwoju, jest to, że od samego początku wprowadził zyskowny stablecoin DUSD.
DUSD to stablecoin generujący zyski poprzez strategię delta-neutralną, a konkretna strategia nie różni się znacząco od innych podobnych stablecoinów. Co ciekawe, DUSD jest jedyną jednostką rozliczeniową na StandX, co oznacza, że użytkownicy chcący handlować na StandX muszą zamienić USDT lub USDC z BNB Chain lub Solana na DUSD i zdeponować je w „portfelu kontraktowym”, aby rozpocząć handel.
Gdyby chodziło tylko o wprowadzenie zyskownego stablecoina, biorąc pod uwagę, że konkurencyjny HyperLiquid również wprowadził własny stablecoin USDH, mogłoby to być po prostu koniecznym etapem na drodze rozwoju perp DEX – nie byłoby w tym nic dziwnego. Jednak w połączeniu z programem punktowym mainnetu StandX okazuje się, że sprawa jest bardziej złożona.
Program punktowy mainnetu skoncentrowany wokół DUSD
Większość perp DEX, projektując program punktowy będący podstawą przyszłych airdropów, traktuje wolumen obrotu jako kluczowy czynnik – w końcu wysoki wolumen świadczy o wiarygodności, popularności i głębokości rynku platformy. Jednak system punktowy StandX jest bardzo mocno ukierunkowany na DUSD.
Po uruchomieniu mainnetu użytkownicy mogą zdobywać punkty na 5 sposobów:
- Za każdy DUSD trzymany codziennie w portfelu kontraktowym użytkownik otrzymuje 1,2 punktu. Przy obliczaniu liczby DUSD uwzględnia się niezrealizowane PnL, więc nawet jeśli masz stratne pozycje, ta część straty zostanie odjęta przy liczeniu DUSD;
- Codziennie wykonanie 2 transakcji kontraktowych o łącznej wartości powyżej 100 DUSD daje 10 punktów;
- Zapewnianie płynności dla DUSD/USDT, USDC w DeFi – za każdy DUSD w puli LP 1 punkt, za każdy USDT lub USDC 1,2 punktu. Na przykład zapewnienie 100 DUSD i 100 USDC do LP daje 220 punktów. Jednak użytkownicy muszą trzymać tokeny LP w portfelu – zastawianie lub staking zmienia własność i wpływa na punktację;
- Handel DUSD na DEX – 5% wolumenu handlu DUSD jest przyznawane jako punkty. Na Solana transakcje muszą być dokonywane bezpośrednio na Raydium dla łatwiejszego śledzenia;
- Polecenie nowego użytkownika – obie strony otrzymują 5% wszystkich punktów zdobytych przez nowego użytkownika.
Jak widać, poza drugim punktem wymagającym dwóch transakcji kontraktowych dziennie o łącznej wartości 100 DUSD, wszystkie pozostałe sposoby zdobywania punktów są związane z DUSD.
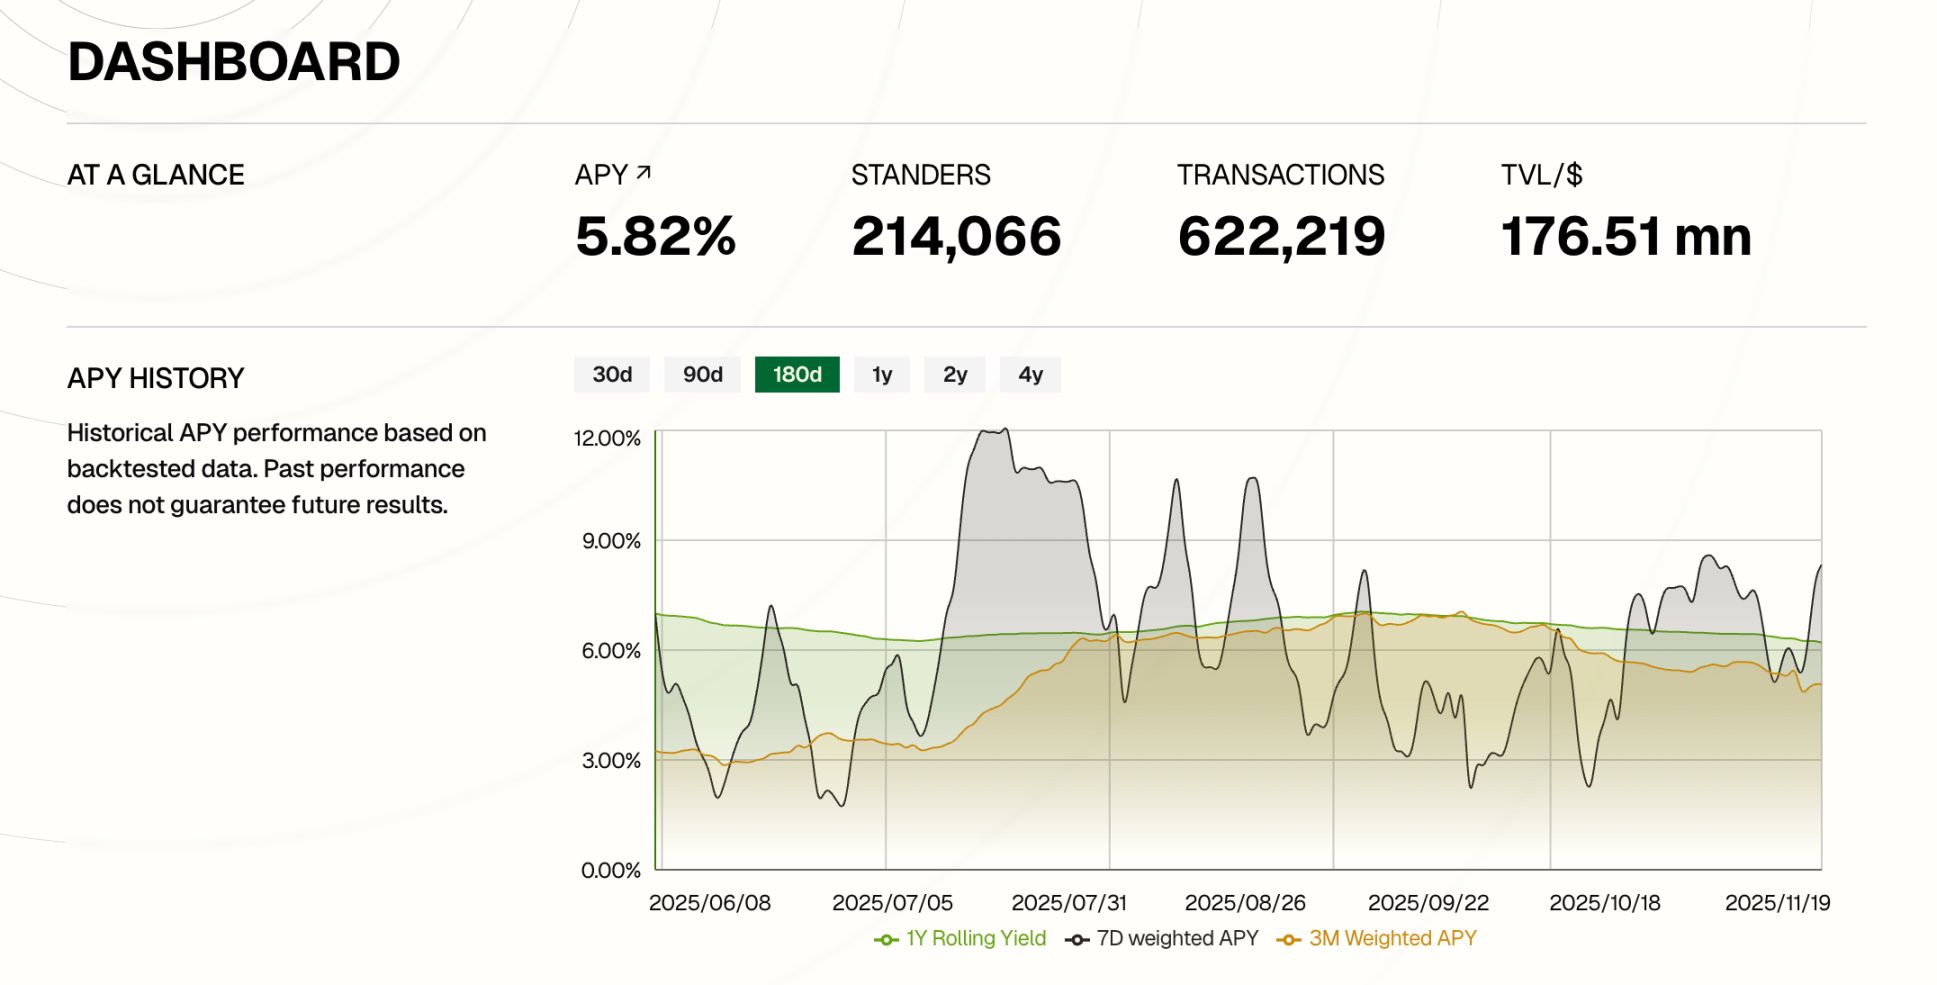
Przy takim systemie motywacyjnym, w pierwszym dniu po uruchomieniu mainnetu wolumen transakcji kontraktowych StandX wyniósł nieco ponad 55 milionów dolarów. Według statystyk DefiLlama dotyczących wolumenu transakcji perp DEX w całej sieci, StandX uplasował się poza pierwszą 35. Jednocześnie jednak DUSD w krótkim czasie zgromadził ponad 176 milionów dolarów TVL. Według oficjalnych danych StandX, liczba adresów uczestniczących w DUSD przekroczyła 200 tysięcy.
StandX nie wyjaśnił publicznie, dlaczego na początku działalności platformy ważność DUSD została postawiona ponad wolumenem handlu, ale autor przypuszcza, że z jednej strony zespół StandX, dzięki bogatemu doświadczeniu, jest pewny wzrostu wolumenu w przyszłości i nie spieszy się z zachęcaniem do sztucznego nabijania wolumenu kosztem doświadczenia użytkownika; z drugiej strony, w przypadku projektów wymagających mintowania nowego stablecoina za pomocą USDT lub USDC, przez działania nieuczciwych podmiotów rynek już nabrał pewnej rezerwy, więc jeśli nie zbuduje się odpowiedniej płynności na wczesnym etapie, późniejsze działania mogą być znacznie mniej efektywne.
Dlaczego perp DEX traktują emisję własnego stablecoina jako element strategiczny? Autor przypuszcza, że chodzi głównie o zatrzymanie wartości w ekosystemie. Zespół StandX jako pierwszy wprowadził kontrakty perpetual z USDT jako margin, a w porównaniu do rynku spot, kontrakty mogą być kluczowym motorem wzrostu USDT. Binance również próbowało wyemitować własnego stablecoina lub wspierać nowe, ale nie udało się powtórzyć skali USDT.
W wyżej wspomnianym wywiadzie Justin analizował również, dlaczego GMX i dYdX zostały wyprzedzone – powodem jest to, że pełna on-chainowość pogarsza doświadczenie w porównaniu do CEX, a obecnie nowe produkty, takie jak HyperLiquid, poprawiły doświadczenie użytkownika, poświęcając część decentralizacji. W tym momencie nie ma już dużego pola do dalszej poprawy, więc jeśli StandX chce zdobyć udział w rynku, musi obrać inną drogę.
Z tego powodu stablecoin jest dla zespołu StandX kluczowym elementem, który trzeba uchwycić na wczesnym etapie, bo w czasie bessy opłaty transakcyjne mogą nie zapewnić stabilnych przychodów, ale stablecoin już tak. To, co StandX „wyczaruje” wokół DUSD, jest ważnym powodem, by użytkownicy nadal testowali tę platformę.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Oddziały antyterrorystyczne na ulicach, Luwr zamknięty! We Francji w weekend wybuchła nowa fala protestów, a fala niepokojów może rozprzestrzenić się na Europę
Francja pogrąża się w nowej fali gwałtownych protestów – 70 tysięcy funkcjonariuszy sił bezpieczeństwa zostało pilnie zmobilizowanych, w wielu miastach wprowadzono godzinę policyjną, a Macron przyznał się do błędów w zarządzaniu sytuacją. Rynki finansowe już dały ostrzegawczy sygnał – różnica w rentownościach obligacji Francji i Niemiec wzrosła do najwyższego poziomu od czasu kryzysu zadłużenia w strefie euro, wskaźnik PMI spadł poniżej granicy rozwoju, luksusowe butiki zostały zabite deskami, Luwr zamknięto, a władze miejskie Paryża przewidują straty rzędu dziesiątek milionów euro. Fala niepokojów grozi rozszerzeniem się na całą Europę.

Kiedyś szaleńczo kupowali, dziś „arsenał” zmniejszył się o 51 bilionów wonów! Koreańscy inwestorzy detaliczni nie są już w stanie kupować
W ciągu czterech miesięcy "arsenał" detalicznych inwestorów z Korei spadł o 36,5%, wracając do poziomu z początku roku. Mimo że inwestorzy detaliczni łącznie netto kupili akcje o wartości ponad 75 bilionów wonów i nadal przejmują pozycje, napływ nowych środków został przerwany, a tempo uzupełniania znacznie odbiega od tempa zużycia. Dodatkowo, KOSPI w tym miesiącu gwałtownie spadł prawie o 20%, inwestorzy zagraniczni kontynuują netto sprzedaż, a obawy związane z ryzykiem kredytowym dotyczącym AI pogłębiają sytuację. W efekcie, bez wsparcia środków prywatnych, koreański rynek akcji w krótkiej perspektywie prawdopodobnie nie doczeka się trwałego odbicia.
Rozpad „transakcji konsensusu” i narodziny nowego konsensusu! Goldman Sachs wyjaśnia: Dlaczego instytucje obecnie znacznie zmniejszają swoje zaangażowanie w AI
Ekstremalnie zatłoczone transakcje typu "long na AI, short na wszystko inne" są obecnie boleśnie rozmontowywane — rynek nie zadowala się już "spalaniem gotówki jako narracją". Najwięksi dostawcy usług chmurowych muszą przy jednoczesnych nakładach inwestycyjnych rzędu 1,1 biliona dolarów wykazać rzeczywiste, wymierne przychody. Luka energetyczna na poziomie 40–50 gigawatów, rosnące koszty finansowania i zmiana makroekonomicznego paradygmatu z czasów "nadmiernych wydatków" powodują, że inwestowanie w AI przestaje być kwestią wiary, a staje się brutalnym testem zdolności do monetyzacji.

Wydatki kapitałowe na AI w impasie: przyspieszenie zwiększa presję na przepływy pieniężne, spowolnienie podważa narrację wzrostu
Nomura Securities uważa, że narracja inwestycyjna wokół AI jest obecnie uwikłana w wewnętrzne sprzeczności: jeśli giganci chmury przyspieszą wydatki kapitałowe, wolny przepływ gotówki będzie wciąż konsumowany, co prowadzi do wątpliwości dotyczących trwałości finansowania; jeśli jednak zwolnią, oznacza to, że popyt na AI oraz oczekiwania dotyczące zysków nie zostaną spełnione. Oba scenariusze prowadzą do zbycia aktywów. Nagromadzone długie pozycje podczas wrześniowej „gorączki inteligentnych agentów” po wywołaniu negatywnych katalizatorów doprowadziły do masowych stop-lossów, które rozprzestrzeniły się również na rynek amerykańskich obligacji skarbowych, kursy walut i rynek towarowy, prowadząc do systemowego delewarowania.

Ceny krypto
Więcej


