
Trump chce przejąć kontrolę nad stopami procentowymi kredytów hipotecznych od Fed? Besant wyjaśnia: "Trumpowskie luzowanie ilościowe" ma na celu dopasowanie się do "redukcji bilansu" Fed

W obliczu utrzymujących się na wysokim poziomie kosztów mieszkań, administracja Trumpa bezpośrednio ominęła Rezerwę Federalną, wykorzystując siły administracyjne do interwencji na rynku kredytów hipotecznych, próbując poprzez "zabezpieczenie" przed zmniejszaniem bilansu Fed obniżyć stopy procentowe kredytów hipotecznych.
W dniu 9 stycznia czasu lokalnego, amerykański sekretarz skarbu Besant, podczas wywiadu dla mediów w stanie Minnesota, wyjaśnił główną logikę najnowszej rundy interwencji finansowej administracji Trumpa. Oświadczył, że celem nakazu rządu USA dla Fannie Mae i Freddie Mac, aby kupowały papiery wartościowe zabezpieczone hipoteką (MBS), jest w przybliżeniu dopasowanie tempa odpływu tych obligacji z bilansu Fed.
Besant podkreślił, że obecnie Fed pozwala co miesiąc na wygaśnięcie ok. 15 mld USD MBS bez ponownego inwestowania (czyli "zmniejszania bilansu"), co powoduje, że udział MBS w ogromnym, wartym 6,3 bln USD portfelu obligacji Fed stale maleje. Według niego, ta operacja Fed faktycznie wywiera odwrotną presję na rynek, hamując dalszy spadek stóp procentowych kredytów hipotecznych. Dlatego strategią administracji Trumpa jest wykorzystanie siły nabywczej "dwóch domów" do wypełnienia luki popytowej pozostawionej przez bank centralny.
Więc uważam, żenaszym zamiarem jest mniej więcej podążać za tempem Fed, ponieważ Fed konsekwentnie działa w przeciwnym kierunku.
Wcześniej prezydent Trump w czwartek oficjalnie nakazał Federalnej Agencji Finansowania Mieszkalnictwa (FHFA), która nadzoruje "dwa domy", zakup MBS o wartości 200 mld USD. William Pulte, dyrektor FHFA, potwierdził w piątek, że uruchomiono już pierwszą rundę zakupów o wartości 3 mld USD. Rynki odczytały ten nakaz jako radykalny krok Białego Domu w rozwiązaniu kryzysu dostępności mieszkań, a także jakorzadką ingerencję w tradycyjnie kontrolowaną przez bank centralny sferę rynku finansowego poprzez władzę wykonawczą.
Ceny MBS gwałtownie rosną, stopy kredytów hipotecznych mogą spaść o 0,25 punktu procentowego
Od czasu ogłoszenia tej dyrektywy przez Trumpa, reakcja rynku była gwałtowna.
Polityka luzowania ilościowego Trumpa spowodowała gwałtowny wzrost cen papierów wartościowych zabezpieczonych hipoteką (MBS), a rynek szybko dokonał repricingu.
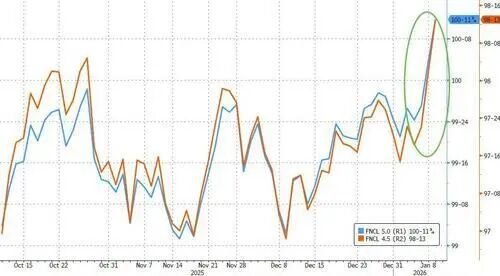
Spread ryzyka (różnica w oprocentowaniu) między MBS a obligacjami skarbowymi USA znacznie się zawęził względem zamknięcia z czwartku, o około 0,18 punktu procentowego. Besant przyznał w wywiadzie, że choć zakupy finansowane z bilansu "dwóch domów" raczej nie spowodują bezpośrednio dużego spadku stóp procentowych kredytów hipotecznych, to mogą mieć pośredni wpływ poprzez zmniejszenie spreadu dochodowości między MBS a obligacjami skarbowymi USA.
Analitycy wskazują, żechoć skala zakupów na poziomie 200 mld USD jest łagodna w porównaniu z bilionowymi programami luzowania ilościowego (QE) Fed, to wciąż wystarczy, by wywrzeć istotną presję na rynek.Według analityków cytowanych przez Bloomberg,ten krok może spowodować spadek stóp kredytów hipotecznych nawet o 0,25 punktu procentowego.Obecnie średnia stopa 30-letniego stałego kredytu hipotecznego w USA spadła z prawie 8% w 2024 r. do około 6,2%, ale nadal znacznie przewyższa poziom 3% z okresu pandemii.
Rob Zimmer, dyrektor ds. zewnętrznych w Community Home Lenders of America, stwierdził, że ta polityka przyniesie korzyści osobom kupującym mieszkanie po raz pierwszy, ponieważ młodzi nabywcy od dawna cierpieli z powodu zbyt wysokiego spreadu między kosztem finansowania kredytów hipotecznych a ceną 10-letnich obligacji skarbowych.
Interwencja administracyjna budzi obawy o "niezależność Fed"
Chociaż rynek przywitał zastrzyk płynności, wśród inwestorów pojawiły się rozbieżności co do długoterminowych skutków tej polityki, zwłaszcza gdy rośnie debata na temat roli Fed.
Zazwyczaj regulacja stóp procentowych w szeroko pojętej gospodarce zawsze należała do obowiązków Fed.Fed został zaprojektowany w taki sposób, aby był odporny na ingerencje polityczne.Oprócz ustalania krótkoterminowych kosztów pożyczek, bank centralny czasami interweniuje poprzez masowe zakupy obligacji skarbowych i papierów MBS, ale zwykle tylko w ograniczonych przypadkach, na przykład w celu przywrócenia płynności na zablokowanych rynkach lub stymulowania gospodarki podczas poważnych recesji.
Strateg Baird & Co., Kirill Krylov, ostrzegł w raporcie dla klientów, że nakaz Trumpa zaciera granicę między użytecznością napędzaną przez rynek a manipulacją polityczną. Jego zdaniem, jawny zakup aktywów w celu manipulowania stopami procentowymi kredytów hipotecznych ponownie wprowadza ryzyko polityczne do rynku, który przez ponad dekadę starał się unikać takich praktyk.
Jeffrey Gordon, współdyrektor Center for Global Markets and Corporate Ownership na Columbia Law School, zauważył, że choć te zakupy mogą być uzasadniane "dostępnością mieszkań" poza zakresem obowiązków Fed, rynek kredytów hipotecznych jest ściśle powiązany z ogólną polityką stóp procentowych. Działania władz wykonawczych, które de facto pełnią funkcję polityki pieniężnej, ustanawiają nowy precedens i osłabiają niezależność Fed.
W rzeczywistości Fed posiada obecnie nieco ponad 2 bln USD w MBS, co jest spuścizną po działaniach stymulacyjnych z czasów kryzysu. Jednak ten udział jest redukowany w tempie 1,5–1,7 mld USD miesięcznie przez ponad dwa lata. Ruch administracji Trumpa jest postrzegany jako nowy front po nieudanych publicznych naciskach na Fed w sprawie obniżek stóp, sugerując, że jeśli polityka pieniężna nie będzie szybko dopasowana do celów administracyjnych, Biały Dom jest gotów działać jednostronnie.
Perspektywy prywatyzacji "dwóch domów" stają się jeszcze bardziej niepewne
Ta polityka dodatkowo komplikuje przyszłość Fannie Mae i Freddie Mac. Zespół Trumpa wcześniej rozważał ponowną prywatyzację tych dwóch firm, które zostały przejęte przez rząd podczas kryzysu finansowego w 2008 roku. Besant stanowczo utrzymuje, że działania zakupowe nie zaszkodzą sytuacji finansowej "dwóch domów" i twierdzi, że obie firmy dysponują wystarczającą ilością gotówki, a taki krok może nawet zwiększyć ich zyski.
Jednak Vitaliy Liberman, menedżer portfela w DoubleLine Capital, zauważył, że rynek pierwotnie zakładał, iż IPO oznacza, że rząd całkowicie odda je społeczeństwu poprzez publiczną emisję, ale obecne sygnały wskazują, że to może się nie wydarzyć. Rząd bowiem zdał sobie sprawę, że "dwa domy" stanowią ważne narzędzie polityczne i jeśli zostaną całkowicie wypuszczone na wolny rynek, rząd straci nad nimi kontrolę.
Strategowie JPMorgan również uważają, że chęć wykorzystywania GSE jako dźwigni politycznej przez rząd pozostaje w fundamentalnym napięciu z tradycyjnymi oczekiwaniami prywatnych inwestorów. Wyraźnie widać, że istnieje trudny do pogodzenia konflikt między obecnymi docelowymi stopami procentowymi a przyszłą rentownością "dwóch domów".
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Scenariusz z końca 2018 roku: Fed kontynuuje podwyżki stóp procentowych, amerykańskie akcje spadają o 20% od wrześniowego szczytu, zmuszając Fed do „zwrotu” w styczniu.
Dyrektor ds. handlu w Goldman Sachs uważa, że obecny rynek akcji w USA powtarza sytuację pod koniec 2018 roku, charakteryzującą się zacieśnieniem polityki pieniężnej i presją na giełdę. Indeks warunków finansowych Goldman Sachs wzrósł w ciągu dwóch tygodni o około 8 punktów, osiągając najwyższy poziom od roku, a wyprzedaż na rynku rozszerzyła się z akcji technologicznych na sektory defensywne. Złoto i akcje spadają jednocześnie, co może odzwierciedlać, że inwestorzy sprzedają aktywa, aby zebrać gotówkę; złoto stało się więc kluczowym wskaźnikiem obserwacji presji płynności.

Traderzy Goldman Sachs „wracają do scenariusza z 2018 roku”: do dziś wyraźnie pamiętam „ten dzień, 24 grudnia, kiedy klienci pytali, dlaczego spadki są tak duże? Zupełnie nie wiedziałem”
Brian Garrett zauważył, że obecna korekta na amerykańskim rynku akcji jest podobna do gwałtownych spadków z czwartego kwartału 2018 roku: indeks S&P 500 odnotował już 42% spadku w stosunku do tego samego okresu tamtego roku, a VIX zbliża się do szczytu sprzed Świąt Bożego Narodzenia. Jeśli historia się powtórzy, tegoroczne dno może pojawić się w styczniu przyszłego roku, jednak rynek kredytowy i polityka Fed nie wysyłają jeszcze wyraźnych sygnałów o ukształtowaniu się dołka.
Anthropic (ANT.US) ledwie uniknął „przełamania”, Claude jednak zmierza do „największego wyzwania w matematyce”! 17 milionów linii kodu Lean napisano jako kandydat dowodu hipotezy Riemanna
W dniu 20 listopada czasu wschodnioamerykańskiego, w drugim dniu notowań Anthropic na giełdzie cena akcji w najniższym punkcie osiągnęła 83,05 USD, tylko o 5 centów wyżej niż cena emisyjna wynosząca 83 USD, a ostatecznie zamknęła się na poziomie 88,91 USD, spadając o 8,50%. Tego samego dnia matematyk firmy, Levent Alpberg, ogłosił na swojej stronie internetowej, że wraz z Claude znaleźli potencjalny dowód na hipotezę Riemanna, która od 167 lat stanowiła zagadkę dla świata matematyki, i opublikowali około 17 milionów linii sformalizowanego kodu Lean.

Podczas gwałtownego spadku amerykańskich giełd, spółka macierzysta „GTA 6” zanotowała wzrost wbrew trendowi! Pierwszego dnia sprzedaż sięgnęła 3,79 mld dolarów, ustanawiając rekord. Wall Street koncentruje się teraz na następnej generacji GTA Online.
Według danych Rentrak, globalne przychody z biletów „Grand Theft Auto VI” przewyższyły te osiągnięte przez najwyżej zarabiający film wszech czasów, „Avengers: Endgame”, którego światowy box office wyniósł około 2,94 miliarda dolarów.

Ceny krypto
Więcej


