
Indeks S&P wzrasta czwarty dzień z rzędu: euforia na rynku chipów pamięci, Tesla pod presją, ropa utrzymuje się powyżej 110 dolarów

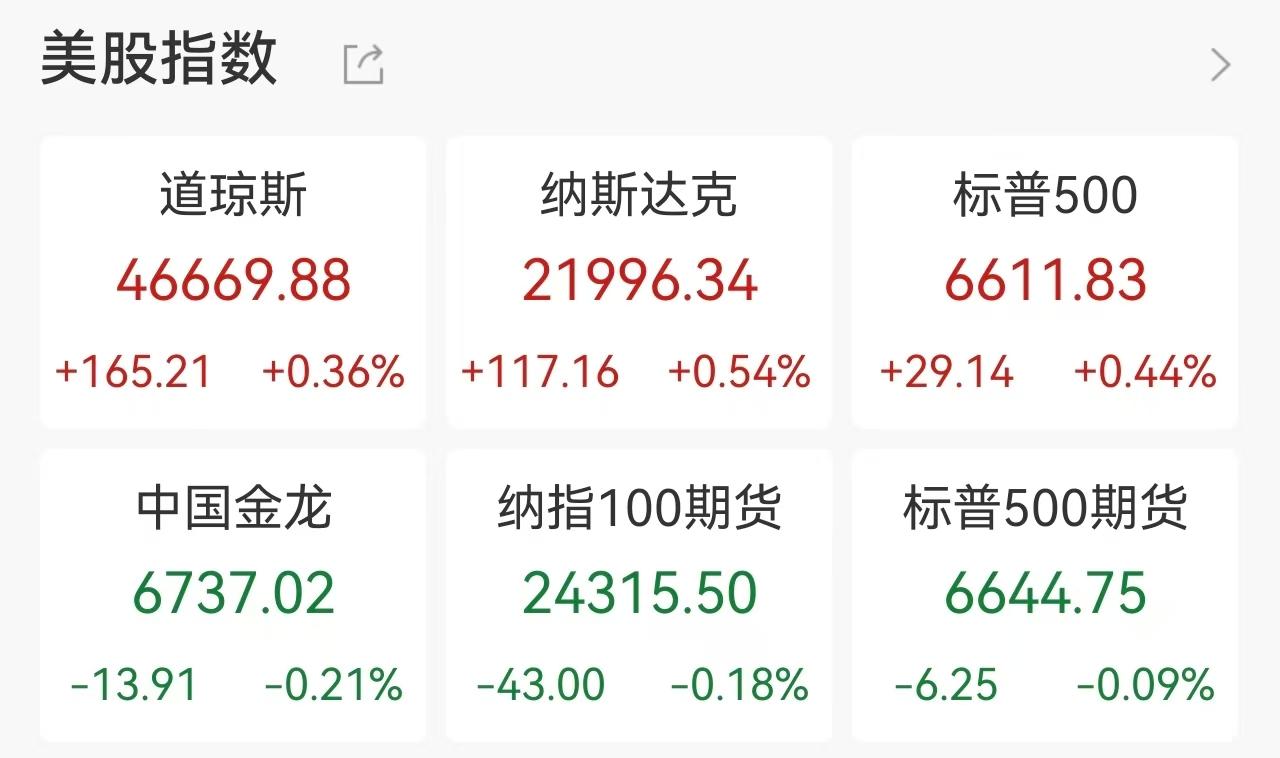
Wschodnie wybrzeże USA, poniedziałek: Wall Street z trudem zakończyło dzień na plusie, pośród napiętej atmosfery geopolitycznej. Dow Jones Industrial Average wzrósł o 165,21 punktów, czyli 0,36%, zamykając się na poziomie 46669,88 punktów; Nasdaq Composite Index wzrósł o 0,54%, kończąc na poziomie 21996,34 punktów; S&P 500 Index wzrósł o 0,44%, zamykając się na 6611,83 punktów. Zarówno S&P, jak i Nasdaq odnotowały wzrosty przez cztery kolejne sesje, pokazując odporność rynku mimo niepewności.
Jednak spokojna sytuacja na rynku została przerwana przez stanowcze oświadczenie Białego Domu. Prezydent USA Donald Trump podczas konferencji prasowej wystosował ultimatum, zapowiadając, że jeśli Iran nie spełni jego żądań do 7 kwietnia, godz. 20:00 czasu wschodniego USA, Stany Zjednoczone przeprowadzą niszczące ataki na cywilną infrastrukturę Iranu. Trump stwierdził, że dysponuje planem, który pozwala całkowicie zniszczyć każdą irańską elektrownię i most w zaledwie cztery godziny. To ekstremalne zagrożenie spowodowało gwałtowne spadki trzech głównych indeksów, a rynek szybko przeszedł w tryb zwiększonego ryzyka.
W odpowiedzi, strona irańska przekazała za pośrednictwem Pakistanu propozycję zawierającą 10 punktów. Kluczowe żądania obejmują: trwałe zakończenie konfliktu, ustanowienie umowy dotyczącej bezpiecznego przejścia przez Cieśninę Ormuz, odbudowę powojenną oraz zniesienie sankcji. Iran wykluczył możliwość tymczasowego zawieszenia broni. Trump skomentował, że propozycja „choć sensowna, nie jest wystarczająco dobra”. Rozgrywka wokół kontroli nad Cieśniną Ormuz stała się niczym miecz Damoklesa wiszący nad światową gospodarką.
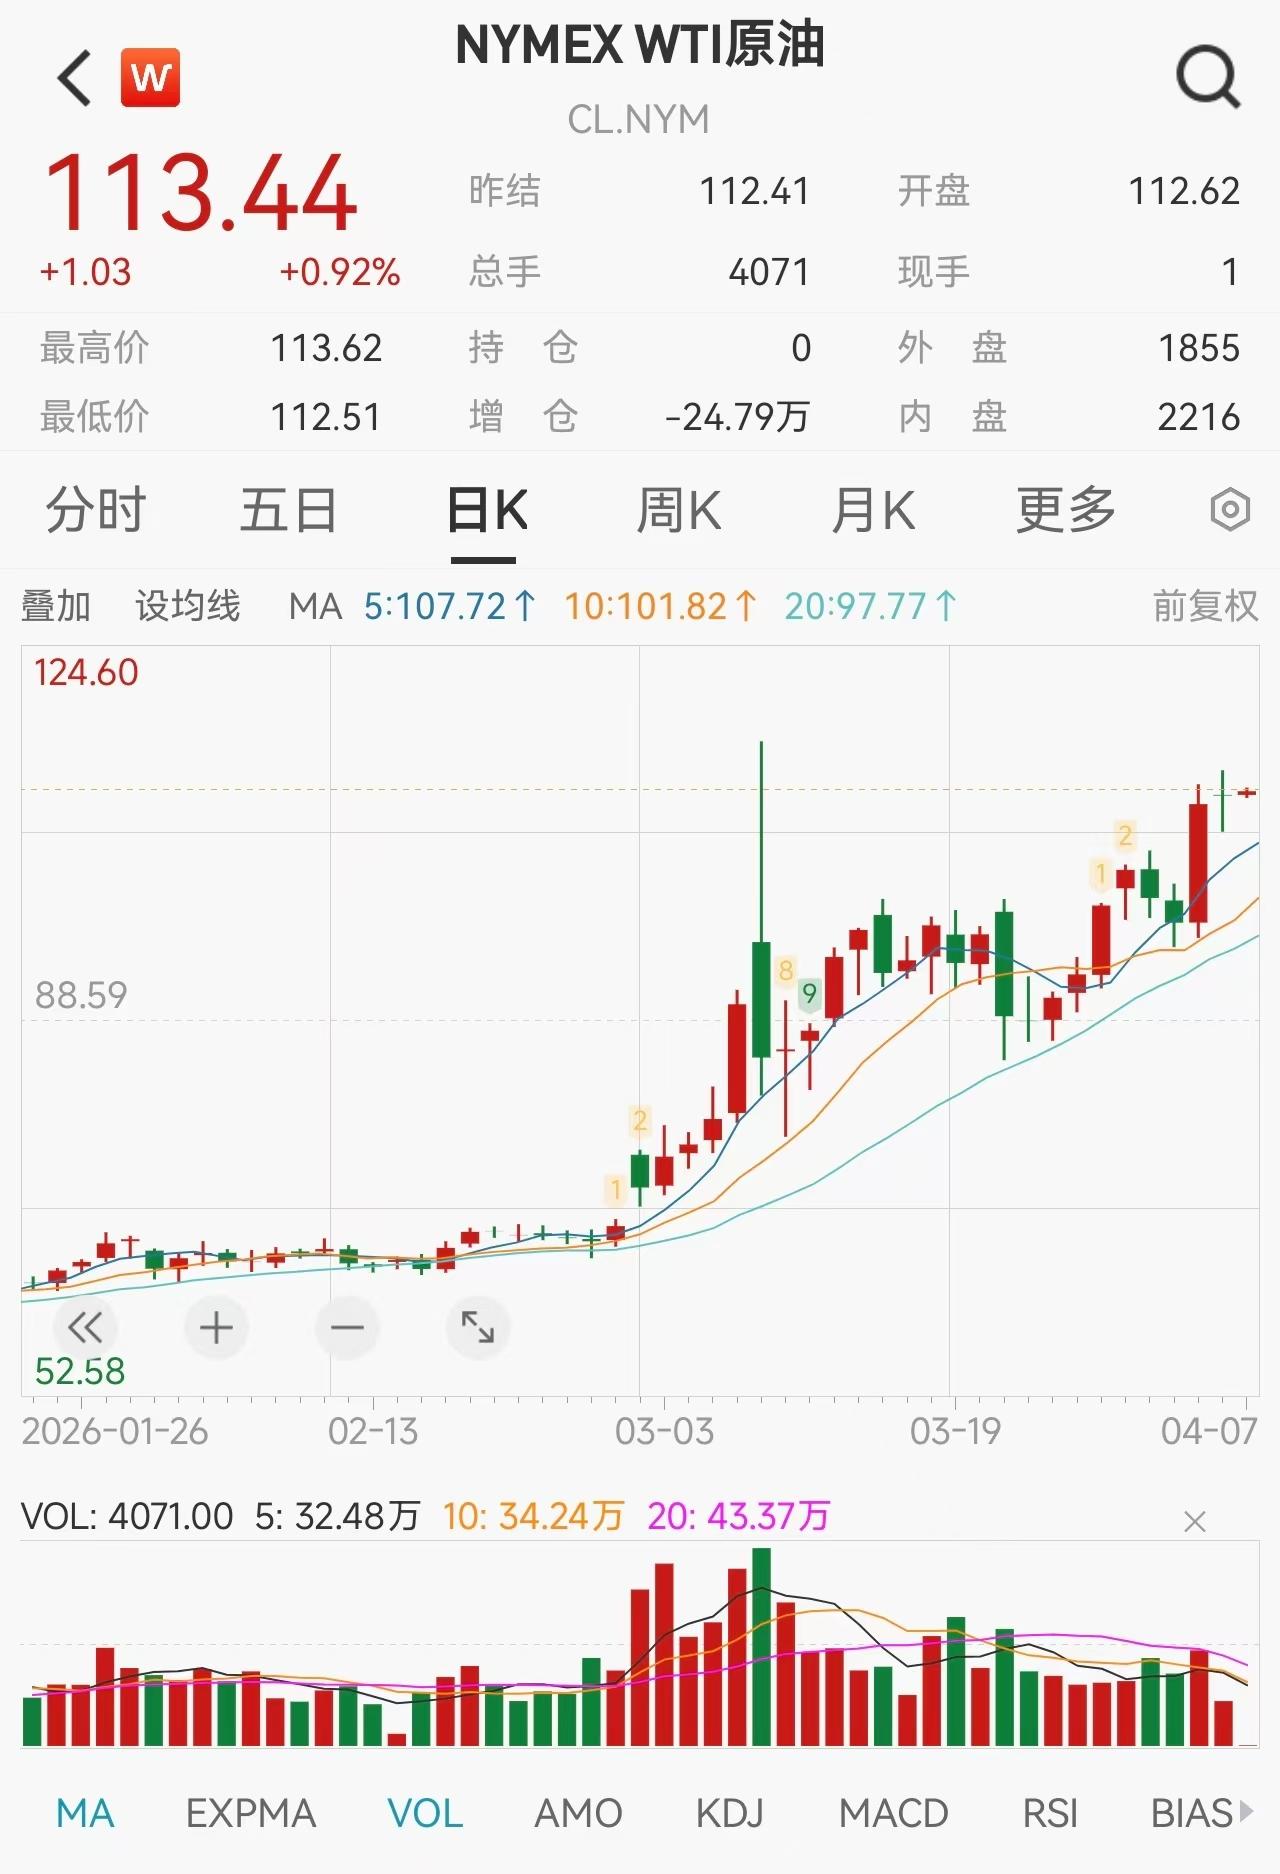
Ryzyko geopolityczne bezpośrednio przełożyło się na rynek towarów. Międzynarodowe ceny ropy gwałtownie wzrosły: na nowojorskiej giełdzie towarowej cena majowego kontraktu WTI wzrosła o 0,78% do 112,41 dolara za baryłkę; kontrakt na Brent na czerwiec wzrósł o 0,90% do 110,05 dolara za baryłkę. Rynek obawia się, że utrzymujące się problemy z przejściem przez cieśninę poważnie zaburzą globalny łańcuch dostaw energii. Instytut Badawczy Wells Fargo Bank ostrzega, że ryzyko eskalacji konfliktu pozostaje wysokie w najbliższych tygodniach, a wzrost cen ropy podnosi koszty transportu i nawozów, zwiększając wyzwania dla gospodarek zależnych od importu energii. Jamie Dimon, dyrektor generalny JP Morgan, zauważa, że zakłócenia w łańcuchu dostaw mogą utrzymać inflację i stopy procentowe na poziomie wyższym od oczekiwań.
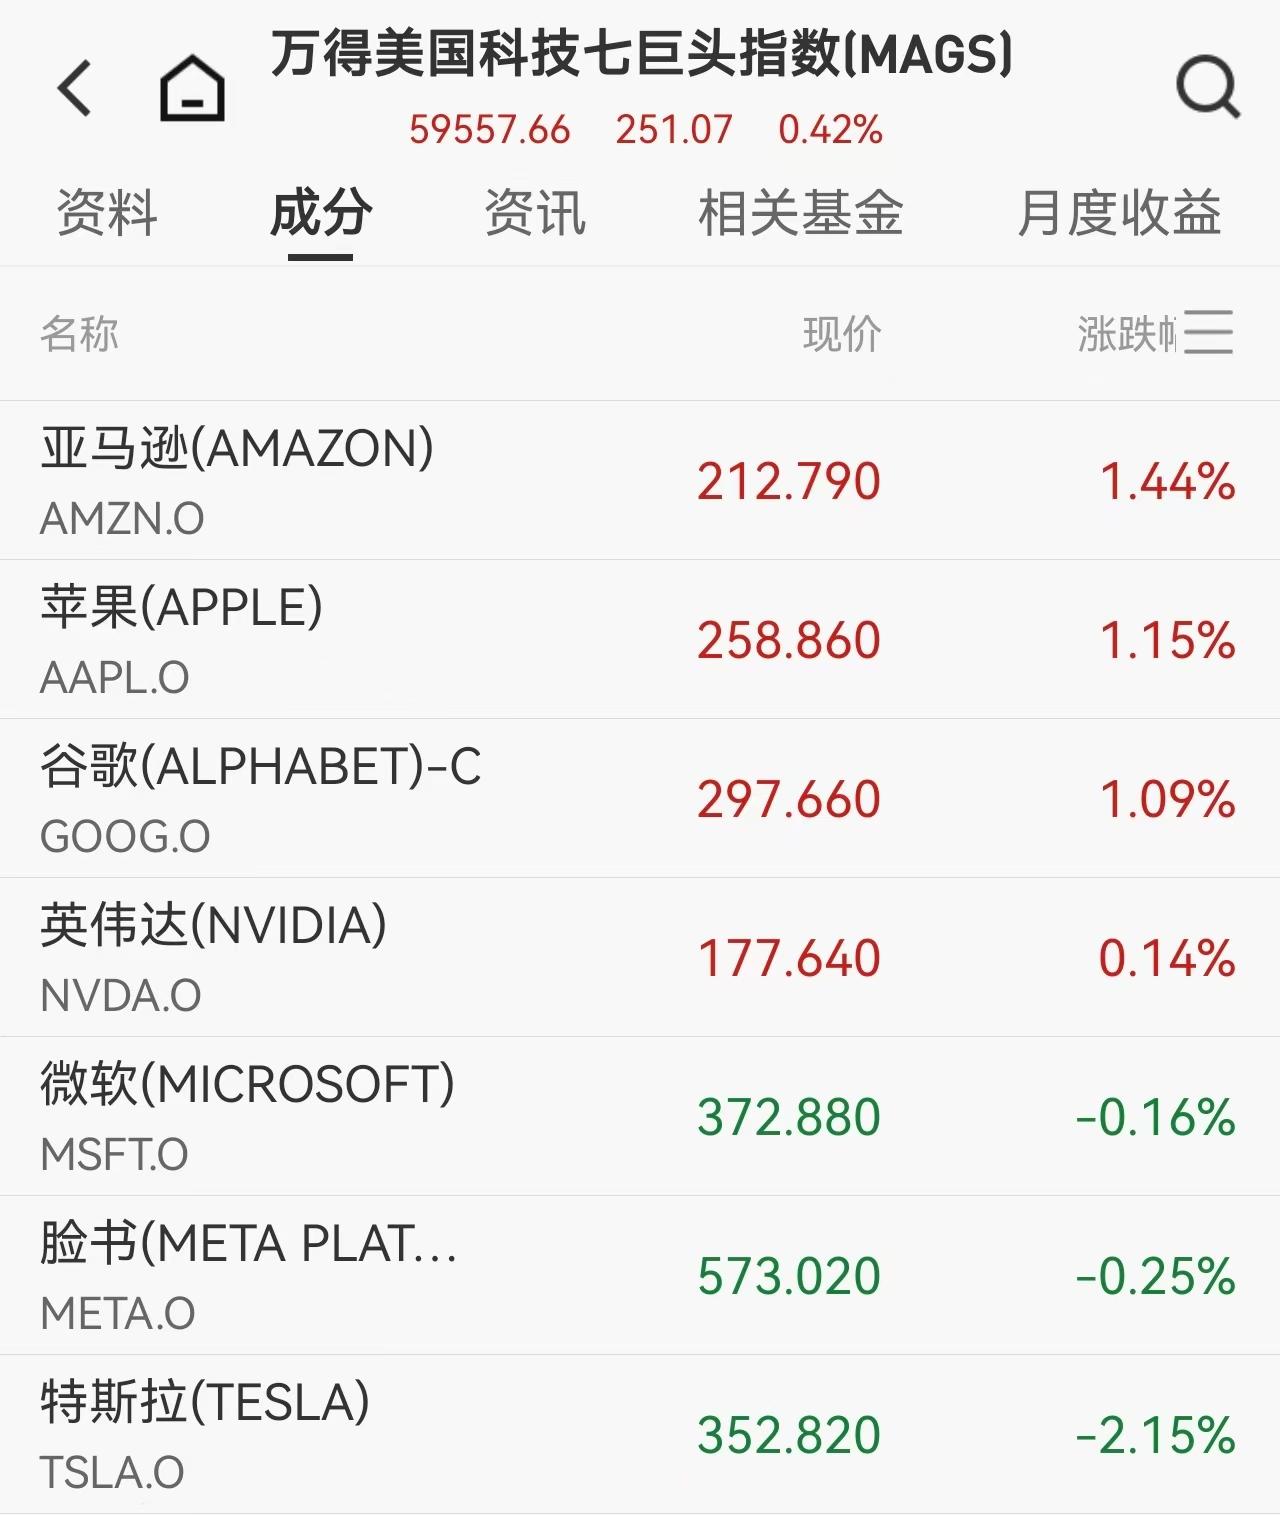
Wracając na rynek akcji, sektory i pojedyncze spółki wykazały znaczne rozbieżności. Duże spółki technologiczne różnie sobie radziły: Amazon, Apple i Google wzrosły o ponad 1%, wspierając indeksy. Jednak gigant pojazdów elektrycznych Tesla zanotował spadek o 2,15%, skupiając uwagę rynku. Analityk JP Morgan, Ryan Brinkman, obniżył prognozy zysków Tesli i ostrzegł, że istnieje nawet 60% przestrzeni do dalszego spadku ceny akcji, zalecając inwestorom ostrożność.
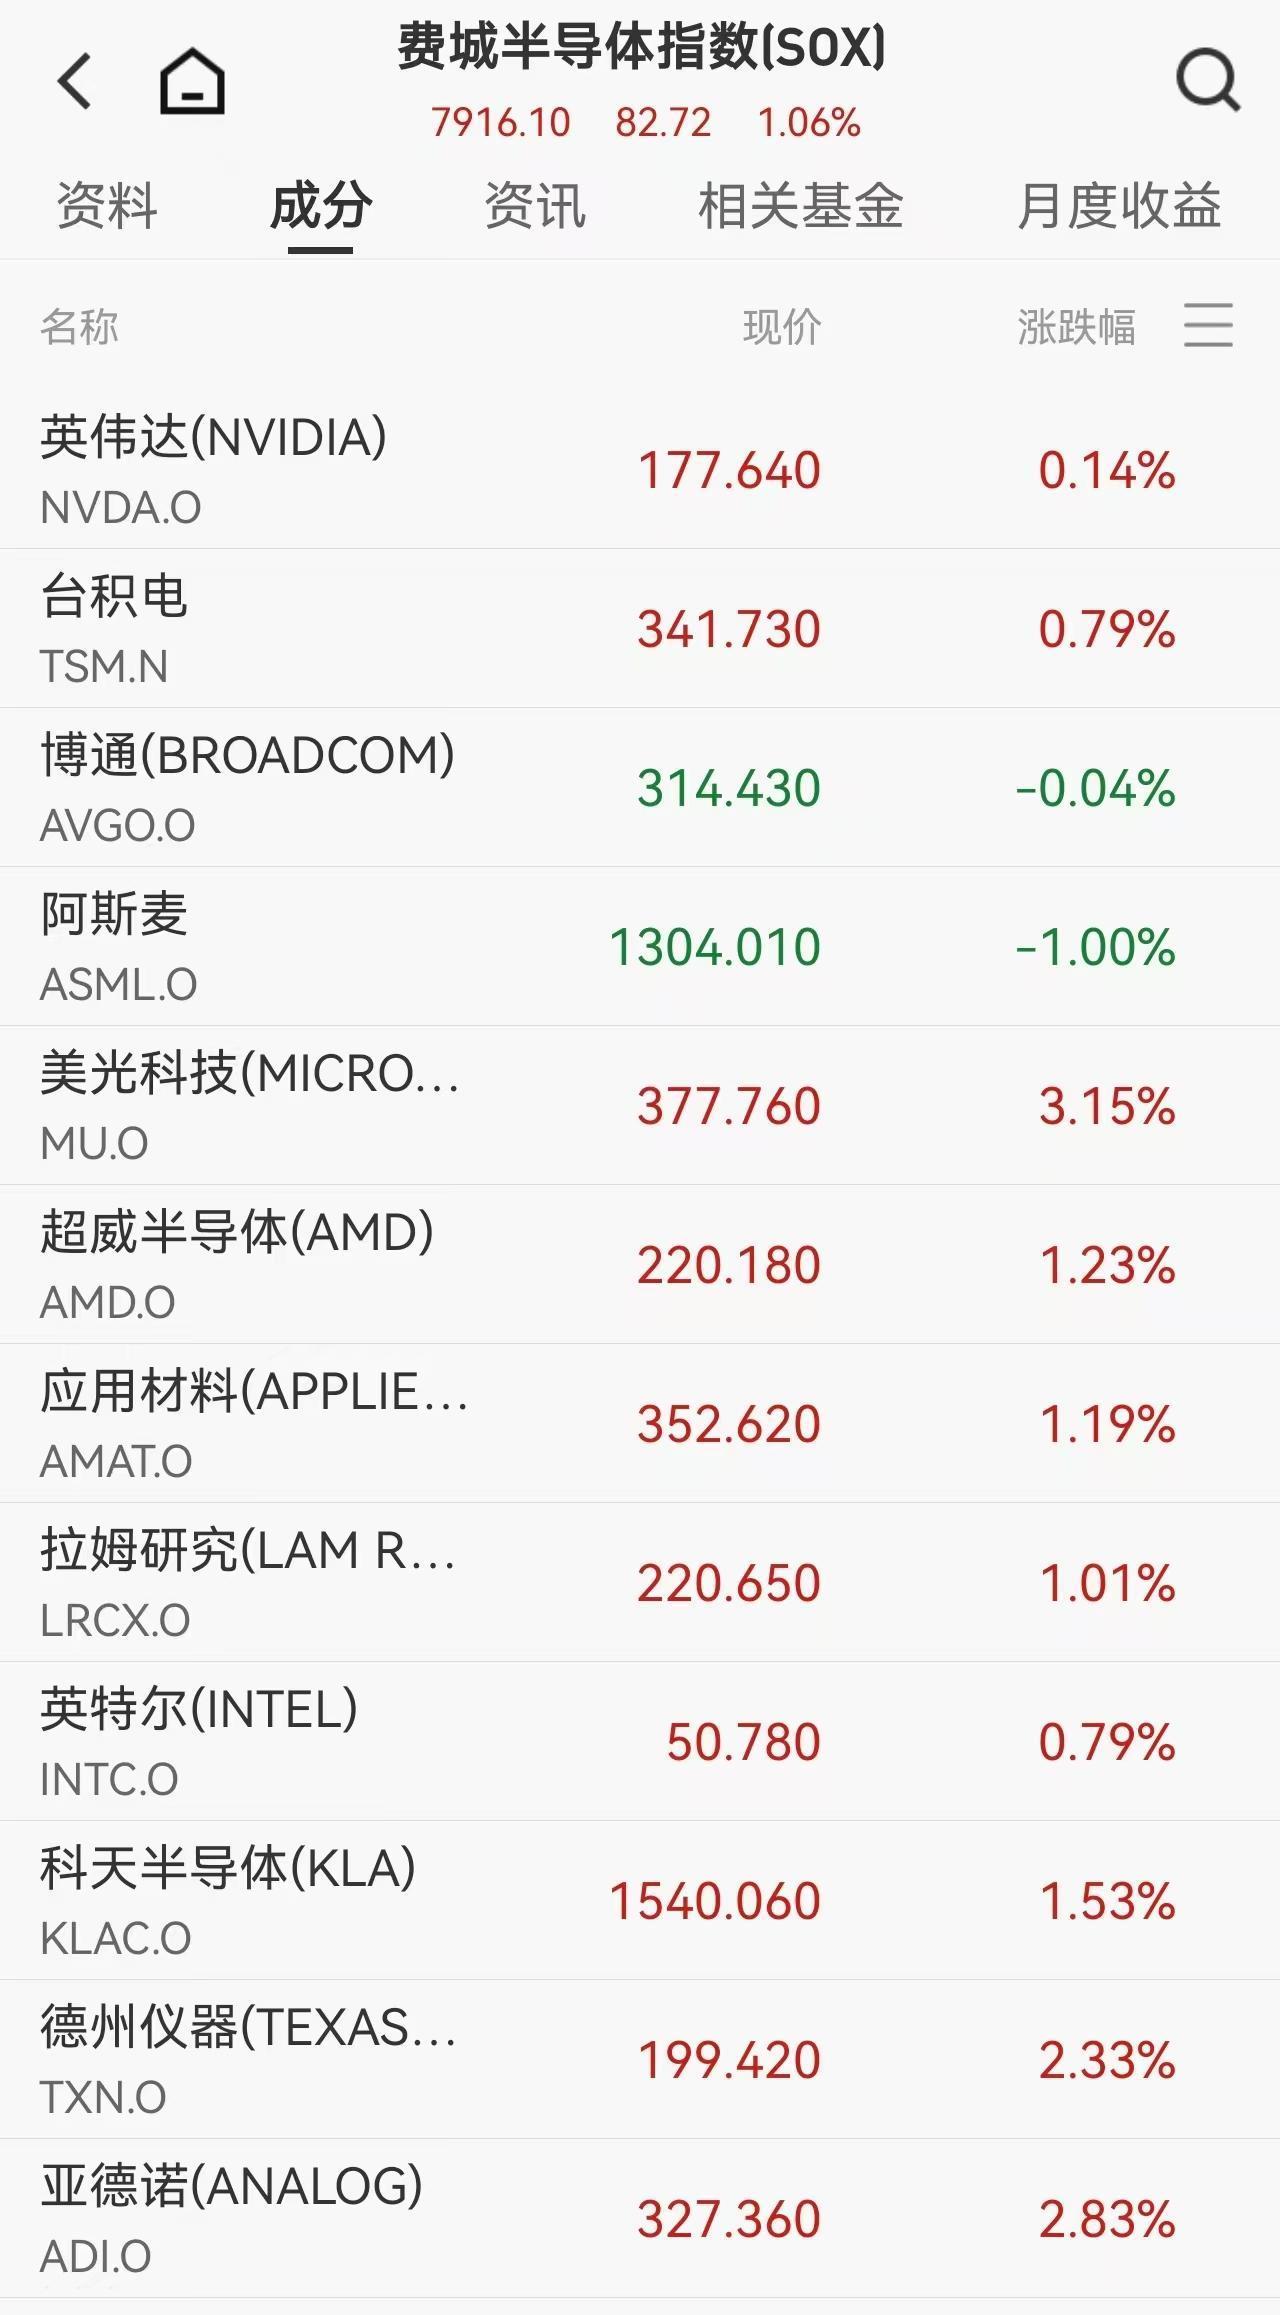
Wyraźny kontrast stanowił silny wzrost sektora pamięci masowych. Akcje Seagate Technology wzrosły o 5,58%, a w trakcie sesji nawet o ponad 9%. Morgan Stanley podwyższył ich rekomendację na „główną”, a cenę docelową z 468 dolarów na 582 dolary. Western Digital, Micron Technology i SanDisk zyskały ponad 3%, co przyczyniło się do wzrostu Philadelphia Semiconductor Index o 1,32%. Dodatkowo Broadcom ogłosił długoterminową umowę z Google na rozwój i dostawy jednostek przetwarzania tensorowego, współpraca będzie trwała do 2031 r., zapewniając długoterminową stabilność popytu na sztuczną inteligencję i moc obliczeniową.
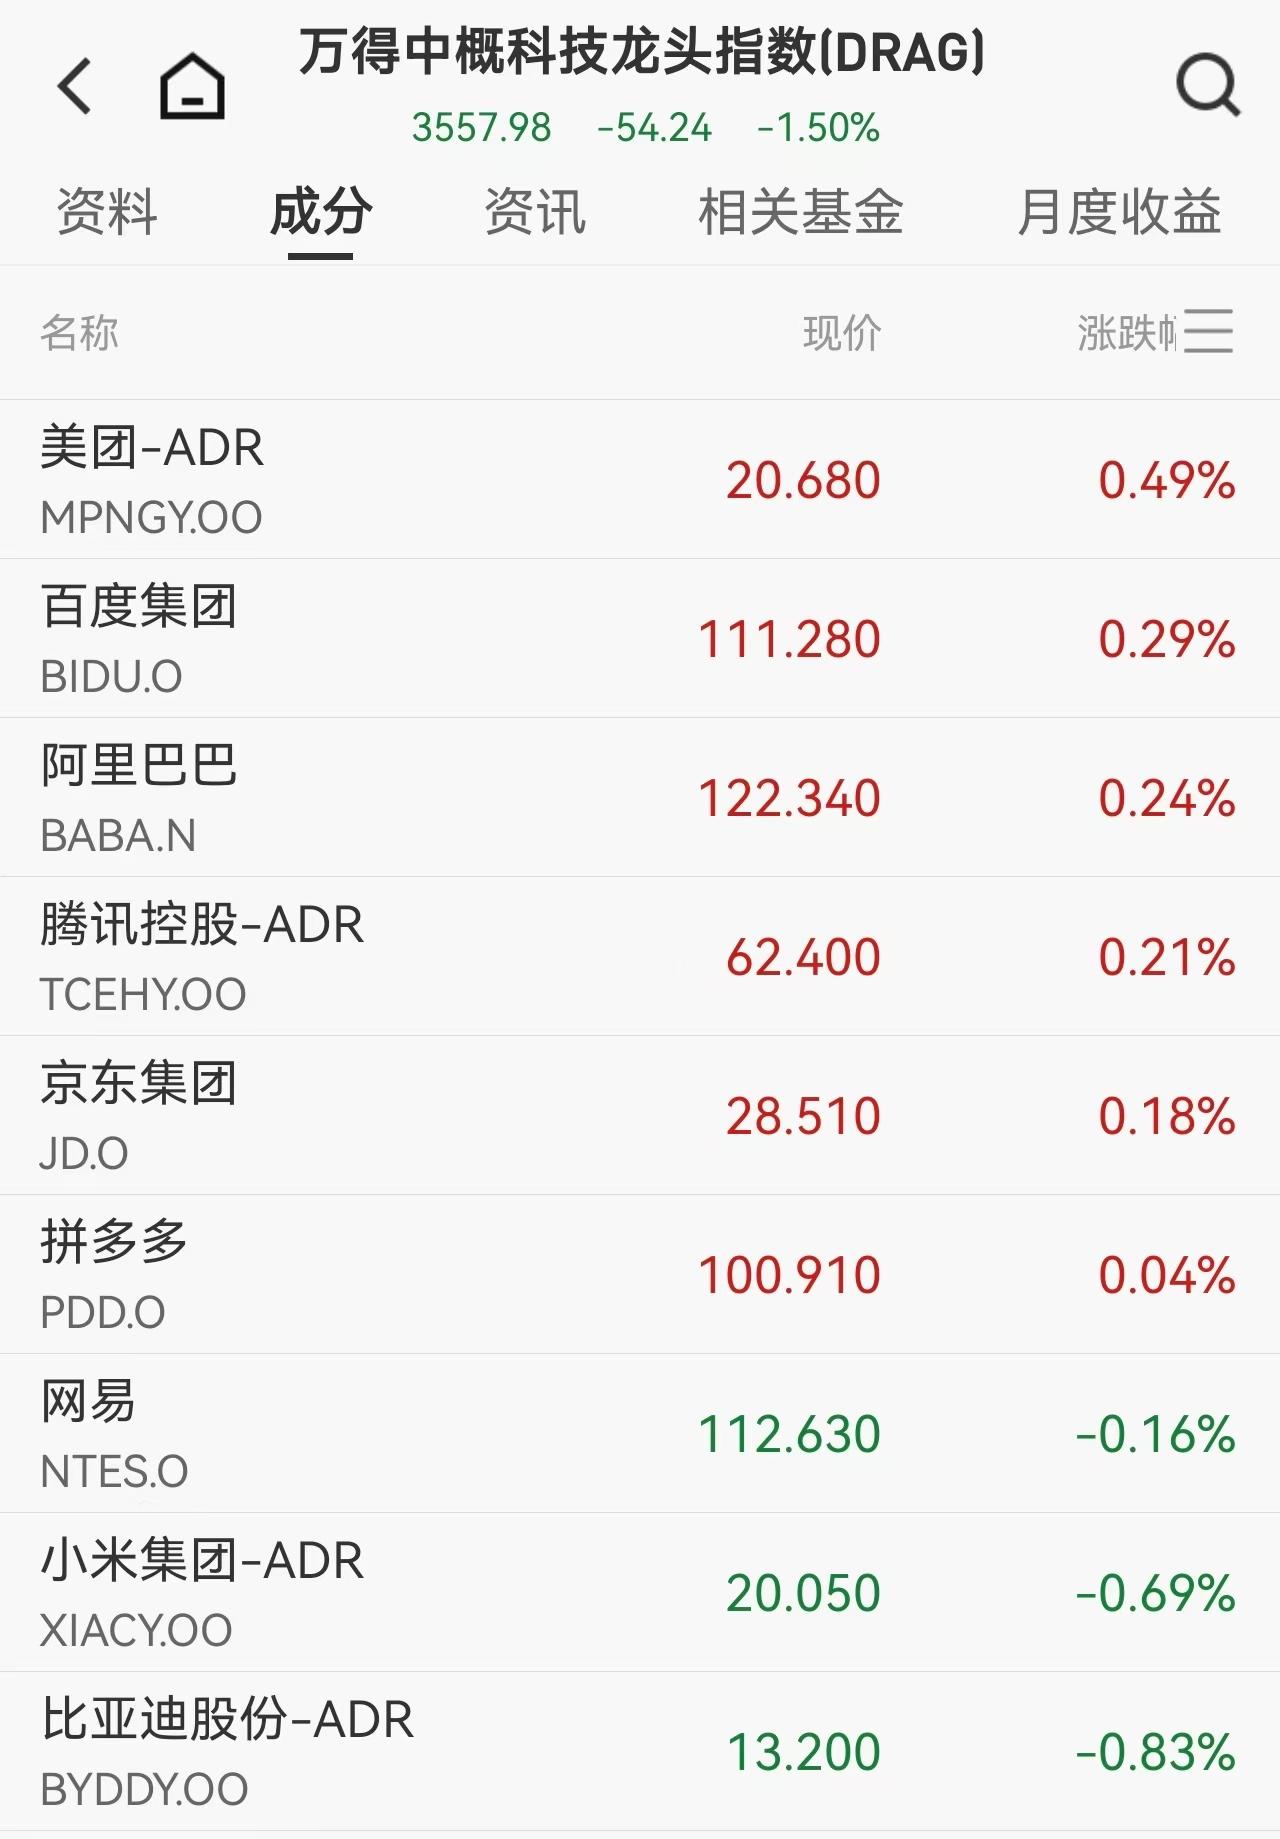
Chińskie spółki notowane w USA ogólnie wypadły słabo. Indeks Nasdaq China Dragon spadł o 0,21%. Ceny pojedynczych akcji znacznie się wahały – Small iRobot wzrósł spektakularnie o ponad 515%, a jeszcze po sesji kontynuował wzrosty, stając się sensacją rynku. Alibaba, Baidu i JD.com odnotowały niewielkie wahania.
W kwestii danych gospodarczych: w poniedziałek ogłoszono, że amerykański PMI sektor usług według ISM spadł z 56,1 do 54,0, co oznacza wolniejsze tempo ekspansji i spadek wskaźnika zatrudnienia. Bardziej niepokojący był wzrost wskaźnika cen, który mierzy presję inflacyjną, do najwyższego poziomu od października 2022 r. Analitycy ING Banku Holenderskiego wskazują, że po wzmożeniu obaw związanych z konfliktem na Bliskim Wschodzie, obserwuje się wzrost ostrożności wśród firm.
W obliczu złożonej sytuacji, stanowiska instytucji były podzielone. Goldman Sachs w raporcie stwierdził, że „szybka sprzedaż” aktywów wyraźnie słabnie i w ciągu następnego miesiąca instytucje mogą netto kupić około 55 miliardów dolarów aktywów. Doświadczony strateg Ed Yardeni uważa, że po korekcie technologie są znowu atrakcyjne dla długoterminowych inwestorów. Jednak bardziej ostrożni eksperci apelują o czujność. Michael Rosen, główny inwestor Angeles Investments, otwarcie wskazał, że rynek może niedoszacowywać bezpośrednich i średnioterminowych skutków przerw w dostawach energii, co oznacza, że ceny energii pozostaną wysokie przez dłuższy czas. Jeff Roach, główny ekonomista LPL Financial, ostrzega, że jeśli spór o Cieśninę Ormuz potrwa do maja lub czerwca, znacząco pogorszy perspektywy gospodarcze USA i świata.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Globalny rynek obligacji dotknięty "idealną burzą"! Rentowność 10-letnich obligacji USA przekroczyła 5%, osiągając najwyższy poziom od 2007 roku, giełdy japońskie i koreańskie notują spadki, a cena ropy Brent wzrosła o kolejne prawie 2%.
Za wzrostem rentowności amerykańskich obligacji powyżej 5% stoi nałożenie się trzech czynników: gwałtownie rosnących cen ropy, ekspansji zadłużenia rządowego oraz boomu finansowania sztucznej inteligencji. JPMorgan ostrzega, że jeśli rentowność wzrośnie do 5,25%, rynek akcji doświadczy „wyraźnej niestrawności”. Uwaga rynku skupia się na środowej decyzji Fed, gdzie prawdopodobieństwo podwyżki stóp przekroczyło już 90%. Analitycy przewidują, że rentowność 10-letnich obligacji może dalej zmierzać w kierunku 5,5%.
Dyrektor funduszy hedgingowych w Goldman Sachs: „Zero-Day Options” tłumią zmienność amerykańskich akcji, technologia i energia pozostają najlepszym wyborem
S&P 500 odnotował już przez 27 kolejnych sesji dzienną zmienność poniżej 1%, ustanawiając najdłuższy rekord niskiej zmienności od czasu pandemii. Goldman Sachs ostrzega, że za tą „ciszą” stoi strategia opcji zerowego terminu, która sztucznie blokuje rynek – gdy pojawi się katalizator, skumulowana energia zmienności zostanie gwałtownie uwolniona. Tymczasem rosną oczekiwania dotyczące podwyżki stóp procentowych we wrześniu, nastroje spadły do najniższego poziomu w tym roku, a ryzyko fiskalnej trwałości pozostaje wysokie – jak długo ta gotująca się woda pozostanie przed wrzeniem?
Nowa fala wyprzedaży nadchodzi? Silny rywal hossy AI wreszcie się pojawia — "globalna kotwica wyceny aktywów" przekracza super próg 5%
Po ponownym przekroczeniu przez rentowność 10-letnich obligacji skarbowych USA poziomu 5%, istnieje większe prawdopodobieństwo rozpoczęcia okresu wysokiego poziomu zmienności oraz przyspieszonej dywersyfikacji wyników aktywów. Szczególnie zanim złagodzą się skutki szoku energetycznego oraz znaczne rozszerzenie deficytu budżetowego w USA, warunki do szybkiego powielenia gwałtownego spadku rentowności z końca 2023 roku nadal nie są wystarczające.

Anthropic ponownie opublikował artykuł: Jak będzie wyglądała gospodarka w erze AI?
Zespół ekonomiczny Anthropic opublikował model scenariuszy ekonomicznych związanych z AI, skupiając się na trzech wariantach: łagodny, stopniowy wzrost; znacząca zmiana prowadząca do podwojenia PKB; oraz ekstremalny scenariusz z rocznym wzrostem 15%, lecz masowymi zwolnieniami wśród pracowników wiedzy. Model traktuje pracę jako „pakiet zadań” i analizuje efekty wzmacniające oraz zastępcze AI w różnych typach zadań. Anthropic podkreśla, że obraz gospodarki w 2030 roku nie jest przesądzony; kluczowe będzie zapewnienie szerokiego podziału korzyści z AI.
Ceny krypto
Więcej


