
Logika obecnego wzrostu giełdy amerykańskiej: AI + bodziec fiskalny!

W ciągu ostatnich dwóch lat wzrost na amerykańskiej giełdzie miał w rzeczywistości bardzo prostą logikę:AI + stymulacja fiskalna.
Problem polega na tym, że prosta logika często kryje w sobie najbardziej skomplikowane ryzyko.
Obecnie chodzi nie o to, czy brać udział w hossie AI, ale raczej —
Kto zarabia na tych pieniądzach? Kto stanowi wsparcie? Kto jeszcze nie został wyceniony?
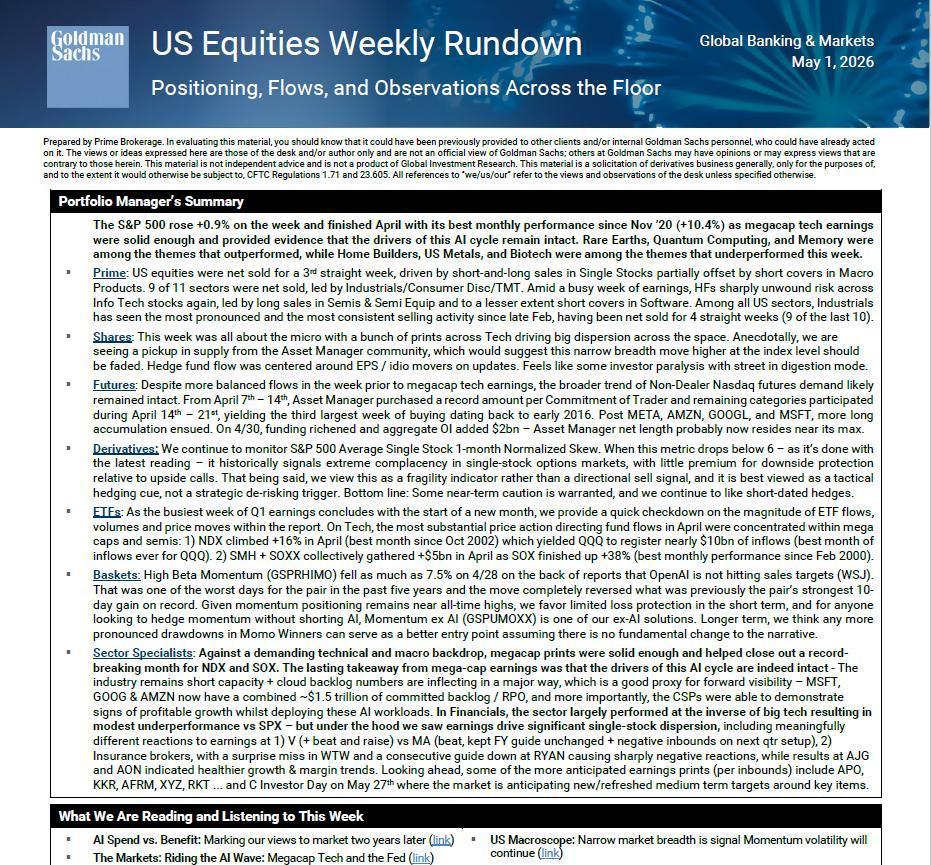
1. Podstawowa logika tej hossy: nie technologia, lecz “drukowanie pieniędzy + AI”
Strateg Michael Hartnett z Bank of America mówi to bardzo wprost:
To nie jest zwykła hossa, to “Boom Loop” (cykl prosperity).
Rdzeń struktury sprowadza się do dwóch rzeczy:
1) Rząd szaleńczo wydaje pieniądze
2) Firmy szaleńczo inwestują w AI
Dane są naprawdę imponujące:
- Wydatki rządu USA: od 2020 +60%
- Nominalny PKB: przewidywany wzrost przez 7 lat z 20 bln → 35 bln (+75%)
- Inwestycje w AI: mają stanowić około 75% wzrostu PKB w pierwszym kwartale 2026 r.
Co to oznacza?
Amerykańska gospodarka weszła zasadniczo w fazę ekspansji napędzanej polityką.
Dlaczego akcje rosną?
Nie z powodu eksplozji zysków, lecz dlatego, że:
- Pieniędzy jest więcej
- AI stworzyło “łatwą do opowiedzenia” historię
2. Prawdziwe ryzyko nie tkwi w AI, lecz w stopach procentowych
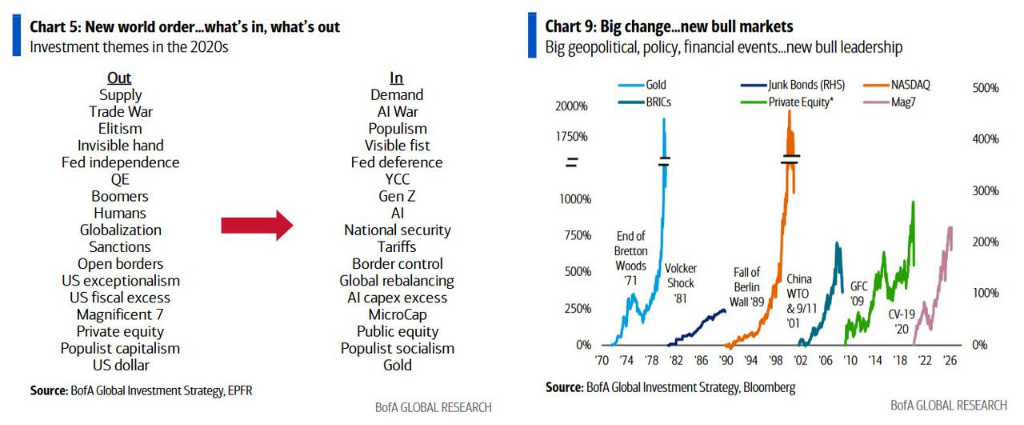
Bank of America podał bardzo kluczową “linię życia rynku”:
Rentowność 30-letnich obligacji USA: 5%
Rentowność 30-letnich obligacji skarbowych USA na poziomie 5% definiowana jest jako "Linia Maginot" i przewiduje się, że zostanie utrzymana na tym poziomie.
Użyli w tym kontekście wręcz bardzo mocnego słowa:
“Jeśli przekroczy tę granicę, brama do końca się otwiera”
Dlaczego to jest tak ważne?
Bo cały obecny system inwestycji w AI opiera się na:
Wspieranie obecnej wyceny przyszłymi przepływami pieniężnymi
Wzrost stóp procentowych skutkuje trzema rzeczami:
1) kompresja wycen
2) wzrost kosztów finansowania
3) nakłady inwestycyjne stają się niesustainowalne
Historyczne waśnie kończące bańki (Japonia 1989, USA 1999) zawsze wiązały się z:
Szybkim wzrostem stóp procentowych o 200-300bps
3. Kluczowe pytanie AI: kto zarabia? Kto traci pieniądze?
Raport Goldman Sachs to w gruncie rzeczy najważniejszy kubeł zimnej wody dla rynku.
Podsumowanie w jednym zdaniu:
AI jest bardzo gorące, ale pieniądze jeszcze się nie zwróciły.
1) Dostawcy chmury: “spalają pieniądze za wszelką cenę”
Cztery wielkie firmy chmurowe:
- Microsoft
- Amazon
- Google
- Meta
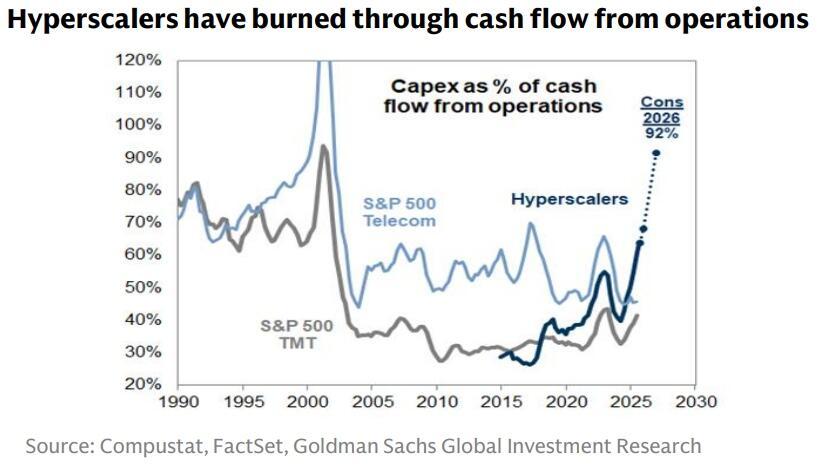
Tegoroczne łączne CapEx:
> 600 mld USD
Problem polega na tym, że:
Te pieniądze praktycznie pochłaniają cały operacyjny przepływ pieniężny
Innymi słowy:
AI nie jest “maszyną zysków”, lecz “maszyną pożerającą gotówkę”
Zaczęły pojawiać się nawet sytuacje takie jak:
- Emisja obligacji dla centrów danych
- Negatywne przepływy pieniężne przy ekspansji
2) Półprzewodniki: zgarniają wszystkie zyski pierwszego etapu
Obecny łańcuch wartości AI jest bardzo nierówny:
| GPU / półprzewodniki | Już przynoszą zyski |
| Dostawcy chmury | Spalają pieniądze |
| Klienci korporacyjni | ROI niejasne |
To historycznie jest bardzo nietypowe.
Normalny cykl powinien być:
Klient zarabia → ekspansja → upstream dalej zarabia
Teraz mamy natomiast sytuację:
Upstream zarabia ogromnie → downstream jeszcze nie zarabia
3) Struktura rynku: skrajnie skoncentrowana
Goldman Sachs dał bardzo niepokojący sygnał:
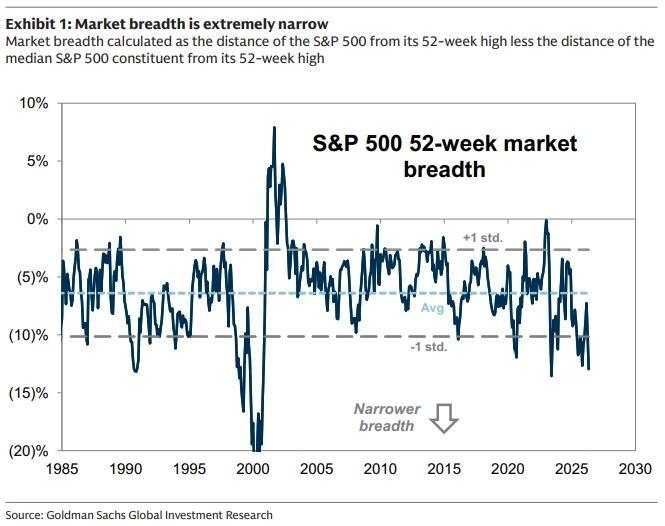
- 60% wzrostu zysków S&P 500 pochodzi od dwóch firm (NVDA + MU)
- Momentum trading: blisko 5-letnich szczytów
Wzrost momentum factor od początku roku sięga 25%, ekspozycja netto i dźwignia hedge fundów na momentum factor blisko pięcioletnich rekordów.
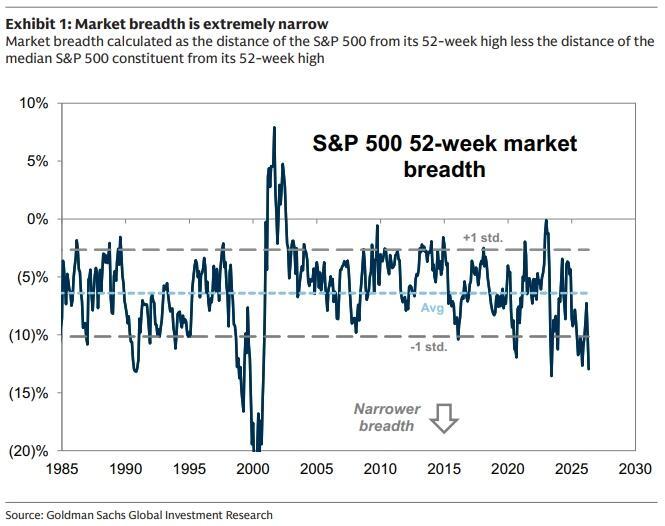
Oznacza to, że:
To nie jest hossa szerokiego rynku, ale “nieliczne spółki podciągają indeksy”
4. Prawdziwy podział: czy AI już się nasyciło?
Tutaj wystąpiła kluczowa rynkowa dychotomia:
Goldman Sachs vs SemiAnalysis
Opinie Goldman Sachs (konserwatywne)
Kluczowa logika:
- Pierwszy etap AI (infrastruktura) już wyceniony
- ROI firm nieprzetestowany
- Dostawcy chmury mają presję na cash flow
Wniosek:
Zmniejsz udział półprzewodników, zwiększ udział dostawców chmury (regresja do średniej)
Opinie SemiAnalysis (skrajnie bullish)
Oni dostrzegają coś innego:
AI zmienia się z narzędzia w kapitał produkcyjny
Bardzo ekstremalny przykład:
- Wydatki jednej firmy na AI token: 10 mln USD/rok
- Stanowi to 30% kosztów zatrudnienia
Oznacza to:
AI zaczyna zastępować ludzi, nie tylko im pomagać
Bardziej kluczową zmianą jest:
Agentic AI (AI typu agent)
Wcześniej:
- Narzędzia Q&A
Obecnie:
- Pisanie kodu
- Tworzenie modeli finansowych
- Analiza danych
- Automatyczne wykonywanie zadań
To przynosi trzy zmiany:
1) Wzrost wartości tokenów
2) Wyższa marża brutto spółek tworzących modele
3) Użytkownicy skłonni płacić stale
5. Kto wygra? Kluczowy pozostaje jeden wskaźnik
Po sprowadzeniu wszystkich sporów do jednego pytania, zostaje:
Czy zyskowność generowana przez AI jest wystarczająco duża?
Scenariusz 1: tort nie jest wystarczająco duży (wygrywa Goldman Sachs)
- ROI firm pozostaje niejasny
- Dostawcy chmury tną CapEx
- Wyceny półprzewodników spadają
Rezultat:
Podział spółek technologicznych, rynek wchodzi w fazę stagnacji lub korekty
Scenariusz 2: tort dalej rośnie (wygrywa SemiAnalysis)
- AI wchodzi do kluczowych procesów firm
- Wybucha popyt na tokeny
- Spółki tworzące modele zarabiają
Rezultat:
Cały łańcuch AI dalej rośnie
6. Rzeczywisty stan obecnego rynku (najważniejszy wniosek)
Jeśli pytasz mnie, na jakim etapie jesteśmy?
Odpowiedź brzmi:
Pomiędzy tymi dwoma scenariuszami
Bardzo typowa struktura:
- Najmocniejsi użytkownicy: zaczęli szaleńczo wydawać pieniądze
- Zwykłe firmy: jeszcze testują
Ścieżka zachowania rynku kapitałowego:
1) Najpierw obrotówka na “marginalnych zmianach” (najmocniejsi użytkownicy)
2) Następnie czekanie na “pełną weryfikację” (zysk firm)
7. Klucz inwestycyjny (tłuste podsumowanie)
Rynek już nie pyta:
“Czy AI jest dobre?”
Raczej zadaje sześć bardziej konkretnych pytań:
1) Czy wartość tokenów dalej będzie rosnąć?
2) Czy spółki tworzące modele będą zarabiać?
3) Czy CapEx dostawców chmury przełoży się na przychody?
4) Czy NVDA może dalej podnosić ceny?
5) Czy HBM/zaawansowana produkcja pozostaną rzadkie?
6) Kto opanuje wejście do software’u firmowego?
8. Polish Investycje w amerykańskie akcje – jedno zdanie podsumowujące ten rynek
To nie jest zwykła hossa technologiczna.
To:
Hossa “przedpłacona”, napędzana ekspansją fiskalną i narracją AI
Pytanie nie brzmi, czy mamy bańkę,
lecz:
Kiedy cash flow dogoni wycenę.
Na koniec: praktyczny schemat oceny
Jeśli chcesz zapamiętać tylko jeden wskaźnik – wybierz ten:
30-letnia rentowność obligacji USA + ROI firm AI
- Wzrost stóp → ryzyko dla całego rynku
- ROI zrealizowany → AI wchodzi w drugi etap
Największe szanse pojawiają się właśnie wtedy:
Kiedy rynek przechodzi od “opowieści” do “obliczania zysków”.
Jeszcze tam nie jesteśmy.
Ale bardzo się zbliżamy.
Jeszcze więcej interesujących artykułów
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Nowa fala wyprzedaży nadchodzi? Silny rywal hossy AI wreszcie się pojawia — "globalna kotwica wyceny aktywów" przekracza super próg 5%
Po ponownym przekroczeniu przez rentowność 10-letnich obligacji skarbowych USA poziomu 5%, istnieje większe prawdopodobieństwo rozpoczęcia okresu wysokiego poziomu zmienności oraz przyspieszonej dywersyfikacji wyników aktywów. Szczególnie zanim złagodzą się skutki szoku energetycznego oraz znaczne rozszerzenie deficytu budżetowego w USA, warunki do szybkiego powielenia gwałtownego spadku rentowności z końca 2023 roku nadal nie są wystarczające.

Anthropic ponownie opublikował artykuł: Jak będzie wyglądała gospodarka w erze AI?
Zespół ekonomiczny Anthropic opublikował model scenariuszy ekonomicznych związanych z AI, skupiając się na trzech wariantach: łagodny, stopniowy wzrost; znacząca zmiana prowadząca do podwojenia PKB; oraz ekstremalny scenariusz z rocznym wzrostem 15%, lecz masowymi zwolnieniami wśród pracowników wiedzy. Model traktuje pracę jako „pakiet zadań” i analizuje efekty wzmacniające oraz zastępcze AI w różnych typach zadań. Anthropic podkreśla, że obraz gospodarki w 2030 roku nie jest przesądzony; kluczowe będzie zapewnienie szerokiego podziału korzyści z AI.
"Nowa agencja prasowa Rezerwy Federalnej": podwyżka stóp przez Wosha „nie ma odwrotu”, Trump „zaufanie” poddane próbie
Nick Timiraos uważa, że po przekroczeniu oczekiwań przez sierpniowy CPI prawdopodobieństwo podwyżki stóp procentowych przez Fed w tym tygodniu gwałtownie wzrosło, a twarde stanowisko Walscha wobec inflacji sprawiło, że praktycznie "nie ma odwrotu". Podwyżka stóp procentowych przez Walscha na siedem tygodni przed wyborami bezpośrednio zweryfikuje, jak długo Trump będzie utrzymywał do niego "zaufanie". Wcześniej Walsch utrzymywał równowagę między Białym Domem a Fed, stosując taktykę "mniej mówić, unikać prowokacji", jednak po tym posiedzeniu milczenie nie będzie już tarczą.
Trump sprzeciwia się „barierom ochronnym” dla AI: Kongres dąży do ustawowych ograniczeń, pogłębiając partyjne podziały
Prezydent Stanów Zjednoczonych Trump sprzeciwia się ustanawianiu zabezpieczeń dla sztucznej inteligencji (AI), co powoduje rosnące różnice zdań między nim a coraz większą liczbą parlamentarzystów obu partii. Wraz ze zbliżającymi się wyborami uzupełniającymi rośnie niepokój wyborców dotyczący bezpieczeństwa AI, co wzmacnia ich obawy wobec tej technologii.

Ceny krypto
Więcej


