
Zmiana przewodniczącego Fed = gwałtowny spadek amerykańskich akcji?

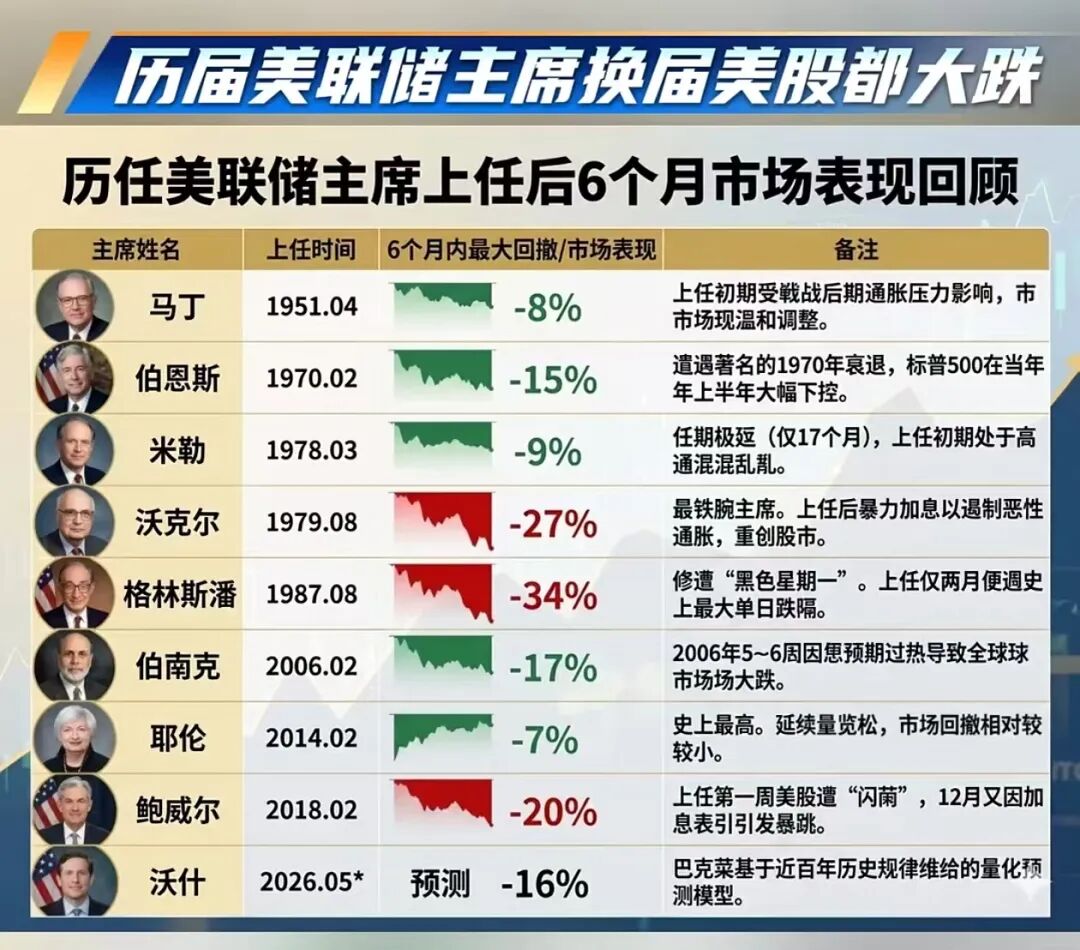
2. Weźmy Powella jako przykład. Zaprzysiężony został 5 lutego 2018 r., a rzeczywisty flash crash na początku 2018 roku wydarzył się 26 stycznia. Według metody A, największa korekta w ciągu 6 miesięcy od objęcia stanowiska przez Powella wynosiła 2,56%, według metody B – 9,45%. Obydwa wyniki są znacznie niższe niż przedstawione na wykresie.
3. Po drugie, niezależnie od sposobu obliczania korekty, największa korekta w ciągu 6 miesięcy po objęciu stanowiska przez przewodniczącego Fed nie różni się znacząco od największej korekty S&P 500 wybranej losowo w dowolnych 6 miesiącach w historii.
4. Jeśli przyjmiemy definicję korekty według metody A:
1) Największa korekta w ciągu 6 miesięcy po objęciu stanowiska przez ostatnich 7 przewodniczących:
Miller (1978-03-08): 0,00%
Volcker (1979-08-06): 4,25%
Greenspan (1987-08-11): 32,82%
Bernanke (2006-02-01): 4,58%
Yellen (2014-02-03): 0,00%
Powell (2018-02-05): 2,56%
2) Rozkład największej korekty S&P 500 w dowolnych 6 miesiącach:
10. percentyl: 0,09%
25. percentyl: 1,44%
75. percentyl: 8,98%
90. percentyl: 16,24%
Mediany są prawie identyczne. Testy na równość średnich: test t: p = 0,2870, test Wilcoxona: p = 0,3438, brak istotnej różnicy.
5. Według definicji korekty B
1) Największa korekta w ciągu 6 miesięcy po objęciu stanowiska przez ostatnich 7 przewodniczących:
Burns (1970-02-01): 23,21%
Miller (1978-03-08): 17,12%
Volcker (1979-08-06): 13,31%
Greenspan (1987-08-11): 33,51%
Bernanke (2006-02-01): 7,70%
Yellen (2014-02-03): 12,38%
Powell (2018-02-05): 9,45%
2) Rozkład największej korekty S&P 500 w dowolnych 6 miesiącach w historii:
10. percentyl: 7,80%
25. percentyl: 9,97%
75. percentyl: 17,74%
90. percentyl: 22,12%
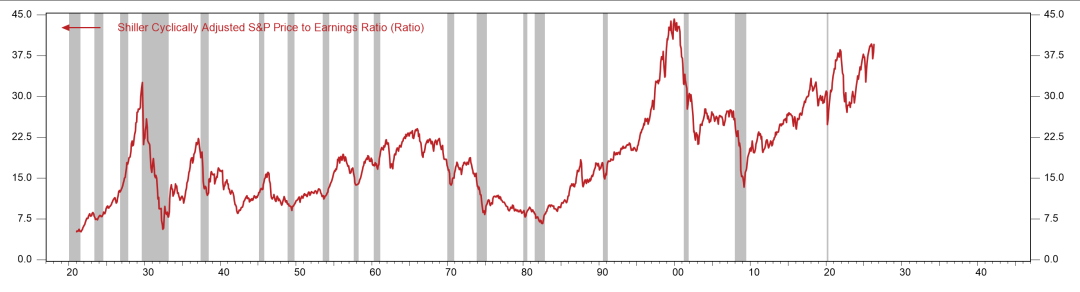
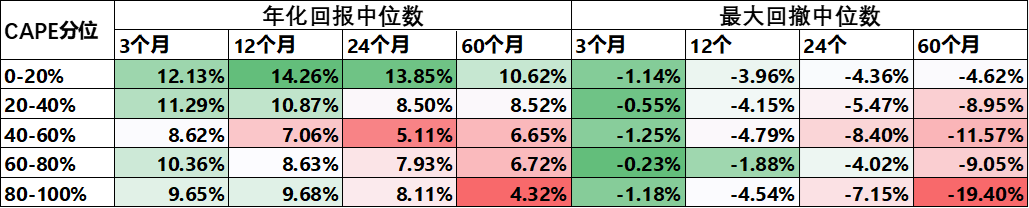
6. Podsumowując, zgodnie z historycznymi trendami, w dowolnych 6 miesiącach giełda amerykańska niemal na pewno doświadczy znaczącej korekty - to normalność historyczna, przyszłe 6 miesięcy również nie będą wyjątkiem. Można nawet przypuszczać, że ze względu na historycznie bardzo wysokie wyceny, przyszłe spadki mogą być większe niż historyczna mediana.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać

Super hossa AI wciąż daje pole do wyobraźni, ale Wall Street po cichu przygotowało „dwa ubezpieczenia”: ochronę przed stopniową utratą zysków oraz zabezpieczenie przed nagłym załamaniem rynku.
Wzrost stóp procentowych i cen ropy zahamował wzrosty na giełdzie, co budzi różne opinie wśród inwestorów – niektórzy obawiają się szybkiej wyprzedaży akcji, inni przewidują powolny spadek. Część traderów zaczyna stosować bardziej kreatywne strategie zakładania na spadki, takie jak zakup opcji put na indeks Chicago Board Options Exchange Volatility Index lub S&P 500, albo wykorzystanie podwójnych opcji binarnych do spekulowania na stopniowy spadek cen.


Na noc przed granicą 5%, wyprzedaż obligacji USA postawiła przed rynkiem i Fedem trudne wyzwanie
Wyprzedaż na rynku obligacji doprowadziła do wzrostu rentowności kluczowych amerykańskich obligacji skarbowych do poziomu bliskiego 5%, co nasiliło obawy – od Wall Street po Waszyngton – dotyczące wpływu rosnących kosztów pożyczek na gospodarkę USA.

Ceny krypto
Więcej


