
Lider handlu El Niño...

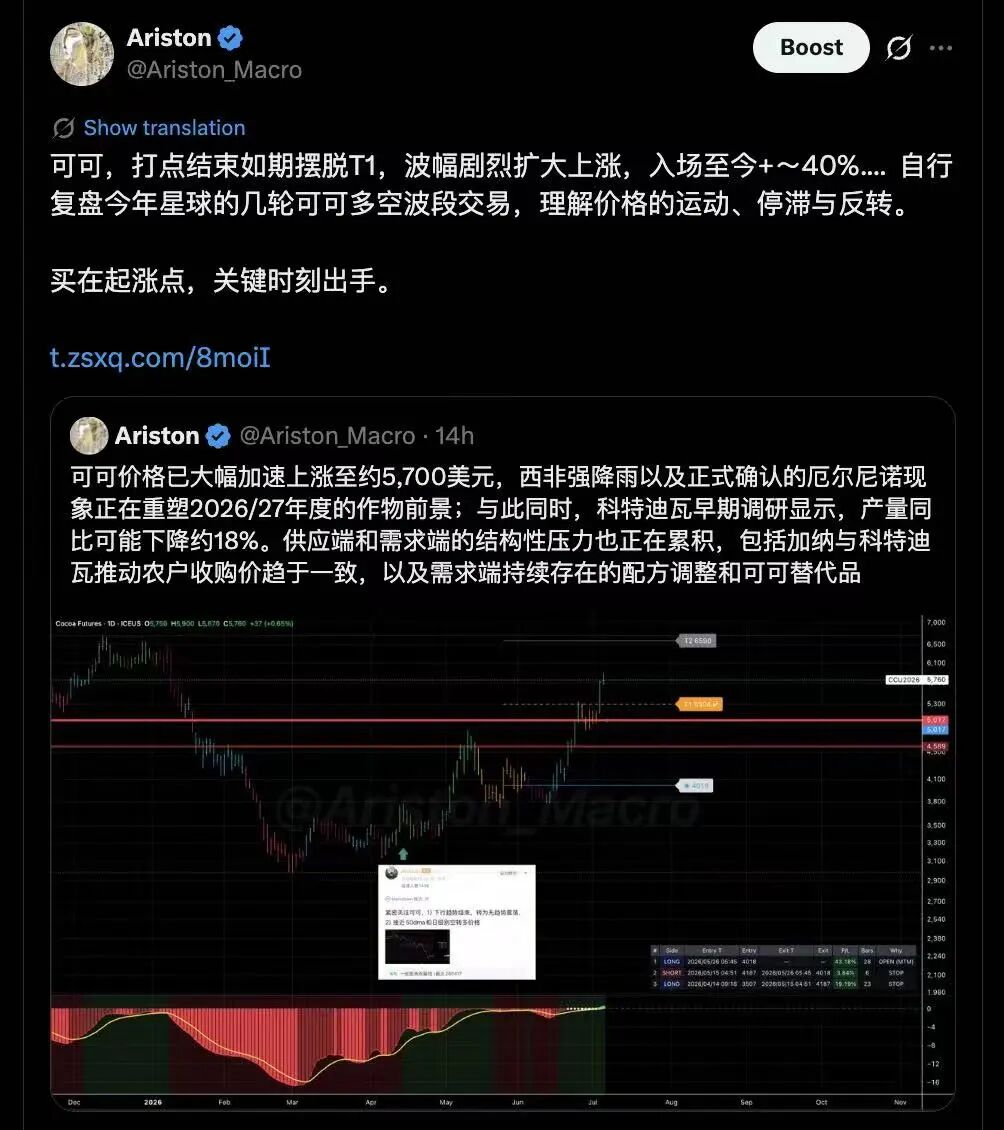
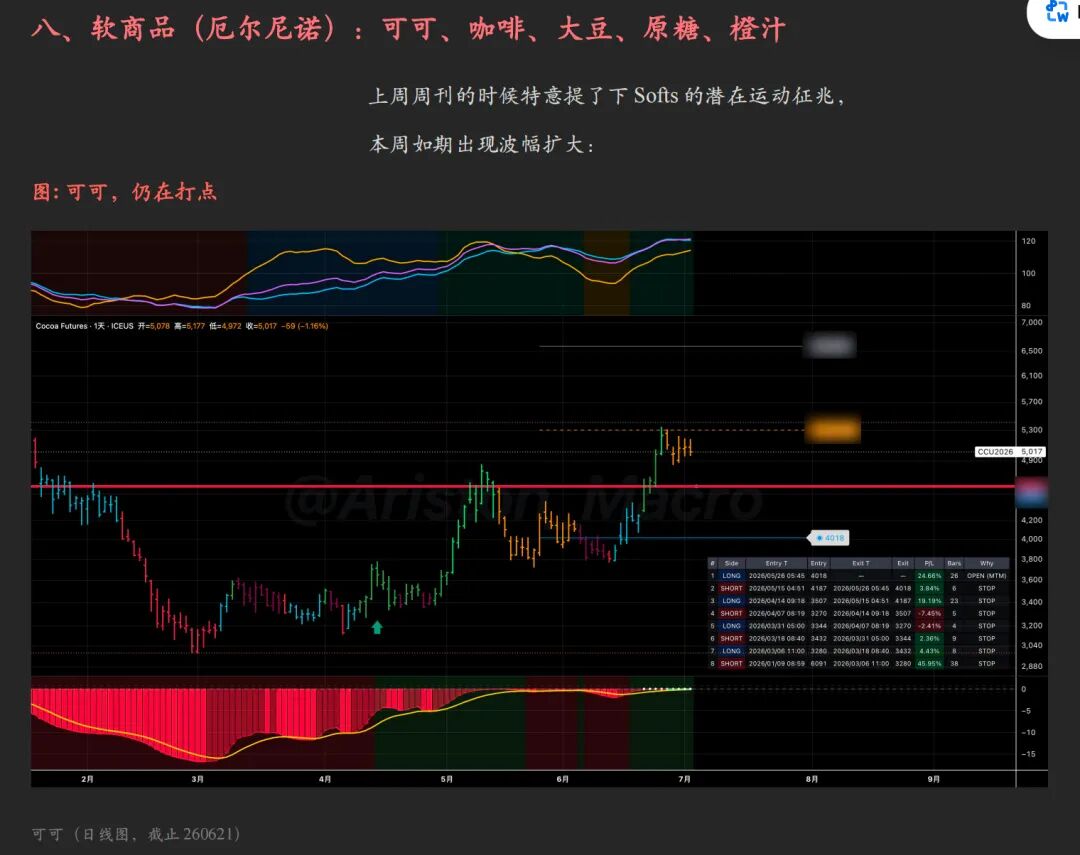
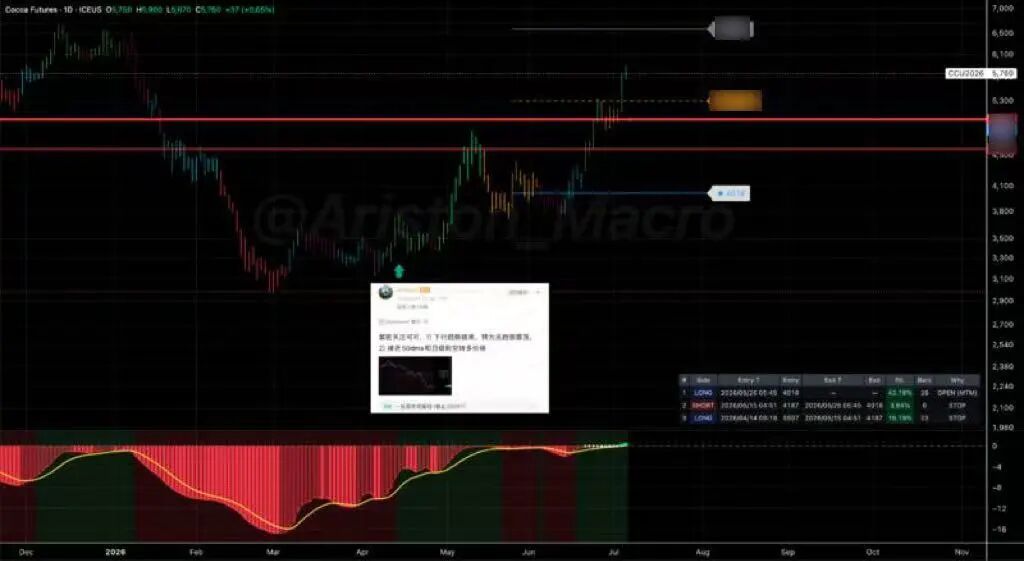
Najistotniejsze makro znaczenie to klimat:Do pierwszej połowy 2027 roku globalna temperatura może wzrosnąć o 1,8-2,0ºC względem poziomu sprzed industrializacji. Ten poziom nasili zapotrzebowanie Azji na energię elektryczną i presję wynikającą z niedoboru hydrowęglowego,i również zwiększy krótkoterminowe ryzyko wysokiej temperatury, opadów i fluktuacji logistycznych w Amerykach.
Konkretnie: po pierwsze, susze w Azji i Australii oraz zróżnicowane opady w innych regionach wywołają szoki w zaopatrzeniu w soft commodity i żywność regionalną. Po drugie, słabe monsuny i opadające poziomy w zbiornikach wodnych zwiększą lokalne zapotrzebowanie na energię z węgla i LNG. Po trzecie, ograniczenia eksportowe i handel zastępczy spotęgują globalne przekazywanie cen. Po czwarte, wzrost zapotrzebowania na chłodzenie wraz z niedoborem hydrowęglowym wywoła lokalne szczyty cen energii. Po piąte, wysokie globalne zapasy zbóż mogą ograniczyć systemowy niedobór, ale nie powstrzymają lokalnych braków i zmienności cen.
Południowa Azja oraz Azja Południowo-Wschodnia już doświadczyły obniżonych opadów i podwyższonego ryzyka wysokiej temperatury; rice, sugar, palm oil, coffee, cotton, pulses oraz inne soft commodity i produkty spożywcze są najbardziej wrażliwe.Australia również wykazuje rozległe niższe niż zwykle opady, co zwiększa ryzyko obniżenia eksportu wheat i barley.
Ameryka Łacińska jest bardziej zróżnicowana; północ sucha będzie miała wpływ na coffee, sugar i podstawowe uprawy;Południowa Azja jest główną strefą propagacji globalnego ryzyka commodity w najbliższym czasie. Aktualne prognozy wskazują, że monsuny będą poniżej normy, opady wyniosą około 90% długoterminowej średniej, lokalne niedobory są wysoce prawdopodobne.
Indie ze względu na swoją rolę w rice, sugar, cotton, pulses i światowym handlu żywnością, przełożą niedobory produkcji bezpośrednio na ryzyko ograniczeń eksportowych; gdy zostaną wdrożone zakazy eksportu lub polityki uwalniania zapasów, szoki cenowe rozprzestrzenią się od lokalnej podaży i popytu na globalny łańcuch handlu.
Wrażliwość na pogodę będzie także wpływać na łańcuch logistyczny, na przykład wydobycie miedzi, porty, koleje i transport drogowy, co z kolei wzmocni upward bias dla metals bazujący na ryzyku.
Oczywiście, pogoda, wiadomości – w ostatecznym rozrachunku wszystko sprowadza się do kwestii ceny, więc monitorujmy kurs i to wystarczy.
...
Szczegółowy monitoring rotacji technologii dostępny na Planetę
...
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Globalny rynek obligacji dotknięty "idealną burzą"! Rentowność 10-letnich obligacji USA przekroczyła 5%, osiągając najwyższy poziom od 2007 roku, giełdy japońskie i koreańskie notują spadki, a cena ropy Brent wzrosła o kolejne prawie 2%.
Za wzrostem rentowności amerykańskich obligacji powyżej 5% stoi nałożenie się trzech czynników: gwałtownie rosnących cen ropy, ekspansji zadłużenia rządowego oraz boomu finansowania sztucznej inteligencji. JPMorgan ostrzega, że jeśli rentowność wzrośnie do 5,25%, rynek akcji doświadczy „wyraźnej niestrawności”. Uwaga rynku skupia się na środowej decyzji Fed, gdzie prawdopodobieństwo podwyżki stóp przekroczyło już 90%. Analitycy przewidują, że rentowność 10-letnich obligacji może dalej zmierzać w kierunku 5,5%.
Dyrektor funduszy hedgingowych w Goldman Sachs: „Zero-Day Options” tłumią zmienność amerykańskich akcji, technologia i energia pozostają najlepszym wyborem
S&P 500 odnotował już przez 27 kolejnych sesji dzienną zmienność poniżej 1%, ustanawiając najdłuższy rekord niskiej zmienności od czasu pandemii. Goldman Sachs ostrzega, że za tą „ciszą” stoi strategia opcji zerowego terminu, która sztucznie blokuje rynek – gdy pojawi się katalizator, skumulowana energia zmienności zostanie gwałtownie uwolniona. Tymczasem rosną oczekiwania dotyczące podwyżki stóp procentowych we wrześniu, nastroje spadły do najniższego poziomu w tym roku, a ryzyko fiskalnej trwałości pozostaje wysokie – jak długo ta gotująca się woda pozostanie przed wrzeniem?
Nowa fala wyprzedaży nadchodzi? Silny rywal hossy AI wreszcie się pojawia — "globalna kotwica wyceny aktywów" przekracza super próg 5%
Po ponownym przekroczeniu przez rentowność 10-letnich obligacji skarbowych USA poziomu 5%, istnieje większe prawdopodobieństwo rozpoczęcia okresu wysokiego poziomu zmienności oraz przyspieszonej dywersyfikacji wyników aktywów. Szczególnie zanim złagodzą się skutki szoku energetycznego oraz znaczne rozszerzenie deficytu budżetowego w USA, warunki do szybkiego powielenia gwałtownego spadku rentowności z końca 2023 roku nadal nie są wystarczające.

Ceny krypto
Więcej


