
Punkt zwrotny dolara zbliża się? 2024 kontra 2026

Poranny FX
W zeszły piątek opublikowane dane o lipcowych zatrudnieniach non-farm zaskoczyły negatywnie, powodując spadek dolara i rentowności amerykańskich obligacji. Moment publikacji oraz wygląd rynkowy przywodzą na myśl lato 2024 roku, gdzie zarówno pod względem fundamentów, zewnętrznego środowiska interwencji na rynku jena, jak i techniki, występuje wiele podobieństw.
Podobieństwo 1: osłabienie rynku pracy
Zapłon obu ruchów rynkowych pochodził z gorszych od oczekiwań lipcowych danych o zatrudnieniu non-farm.
2 sierpnia 2024 roku liczba nowych miejsc pracy non-farm wyniosła zaledwie 114 tys., znacznie poniżej prognozowanych 175 tys.; stopa bezrobocia wzrosła z 4,1% do 4,3%, bezpośrednio aktywując „zasadę Sama” i szybko podnosząc obawy rynku o recesję w USA. Dodatkowo Biuro Statystyki Pracy obniżyło w kolejnych działaniach liczbę miejsc pracy non-farm z ostatniego roku o 818 tys., torując drogę dla Fed do rozpoczęcia obniżek stóp.
Dane z 7 sierpnia 2026 roku pokazały, że liczba miejsc pracy non-farm niespodziewanie spadła o 23 tys., znacznie poniżej oczekiwanych 80 tys.; zbiorcza korekta za maj-czerwiec to spadek o 103 tys., a średnio w ciągu ostatnich trzech miesięcy zatrudnienie wzrosło tylko o 20 tys., co wyraźnie wskazuje na ochłodzenie fundamentów zatrudnienia. Jednak wskaźnik bezrobocia w badaniu gospodarstw domowych spadał przez dwa miesiące z rzędu do poziomu 4,1%, wskazując, że nie pojawiła się poważna fala zwolnień.
Podobieństwo 2: zmiana oczekiwań co do stóp Fed
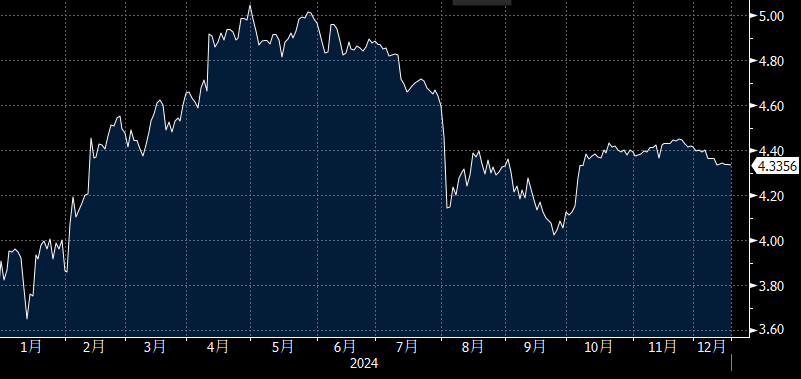
Oczekiwania obniżek stóp w 2024: 7 razy→1 raz→5 razy, rzeczywisty całkowity spadek stóp o 100 punktów bazowych (wrzesień 50, listopad 25, grudzień 25)
Zbyt gołębia wycena: Na początku 2024 rynek wyceniał aż 170 punktów bazowych obniżek stóp do końca roku
Powrót jastrzębi: Jednakże z powodu wyższego niż oczekiwano wzrostu inflacji i bardzo silnego rynku pracy, oczekiwania obniżek były stopniowo opóźniane, a w czerwcu 2024 rynek wyceniał tylko jedną obniżkę stóp w roku
Ponowny zwrot w stronę gołębi: W okresie lipiec-wrzesień 2024 osłabienie zatrudnienia, spadek inflacji oraz wyraźny sygnał od Powella na corocznym zjeździe w Jackson Hole skłoniły Fed do zaskakującej obniżki stóp o 50 pb we wrześniu
Wykres 1: Oczekiwania rynku kontraktów terminowych na stopy procentowe w 2024 wobec stóp na koniec roku
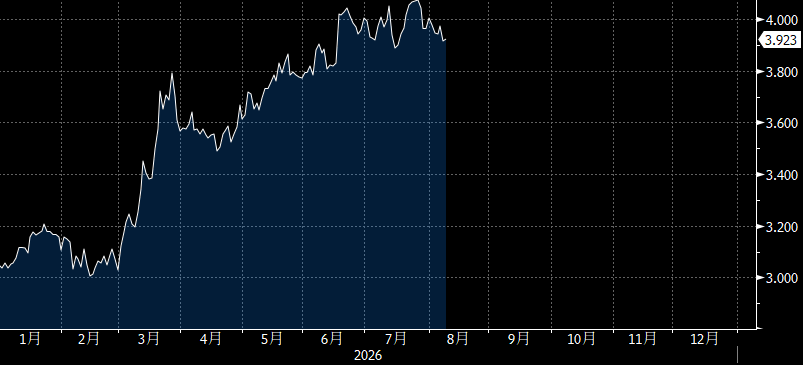
Oczekiwania obniżek/podwyżek stóp w 2026: 2 obniżki→2 podwyżki
Oczekiwania podwyżek stóp ciągle rosły: W wyniku konfliktów geopolitycznych USA-Iran i wzrostu ceny ropy,budowy mocy obliczeniowych AI stymulujących popyt na wyroby przemysłowe, inflacja w USA poszła w górę,rynek przeszedł od wyceny obniżek stóp na początku roku do wyceny podwyżek stóp.
Po tym spadkowym non-farm oczekiwania podwyżek stóp nie spadły znacząco, głównie ze względu na obawy inflacyjne: W 2024 inflacja stale malała, dając Fed pewność do obniżek stóp; jednak obecnie wskaźniki inflacyjne nadal utrzymują się na wysokim poziomie, a bazowy PCE w lipcu rok do roku wciąż wynosi 3,3%, tworząc sytuację stagflacji z osłabiającymi się danymi zatrudnienia, przez co Fed ma trudności ze zwrotem w stronę gołębi.
Wykres 2: Oczekiwania rynku kontraktów terminowych na stopy procentowe w 2026 wobec stóp na koniec roku
Podobieństwo 3: interwencje kursowe na jenie
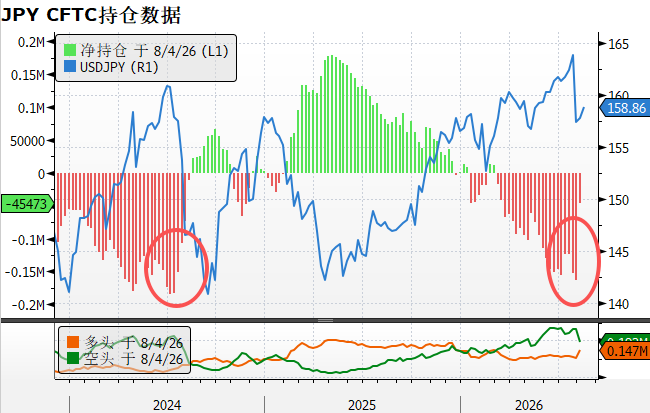
W lipcu 2024 roku, po publikacji słabszego od oczekiwań CPI za czerwiec w USA, BOJ wykorzystał moment osłabienia dolara, interweniując na kursie jena i redukując pozycje long USD/JPY, co przyczyniło się do chwilowego spadku dolara.
Po lipcowym posiedzeniu FOMC w 2026 roku USA i Japonia wspólnie rozpoczęły interwencje walutowe, wywołując zamknięcie pozycji carry trade w jenie i stanowiąc krótkoterminowy czynnik obniżający indeks dolara.
Wykres 3: Pozycje CFTC na jenie pokazują mocną redukcję shortów
Podobieństwo 4: spadek pozycji long na dolarze
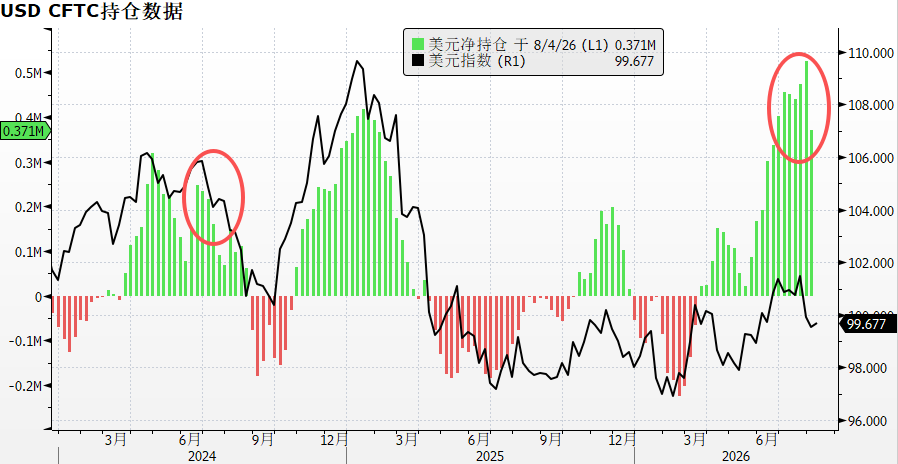
Z danych CFTC dotyczących pozycji niekomercyjnych wynika, że w lecie zarówno 2024, jak i 2026 roku, netto pozycje long na dolarze spadały z wysokich poziomów; różnica polega na tym, że w 2026 roku pozycje long były bardziej zatłoczone.
Wykres 4: Spadek pozycji long na dolarze z wysokich poziomów
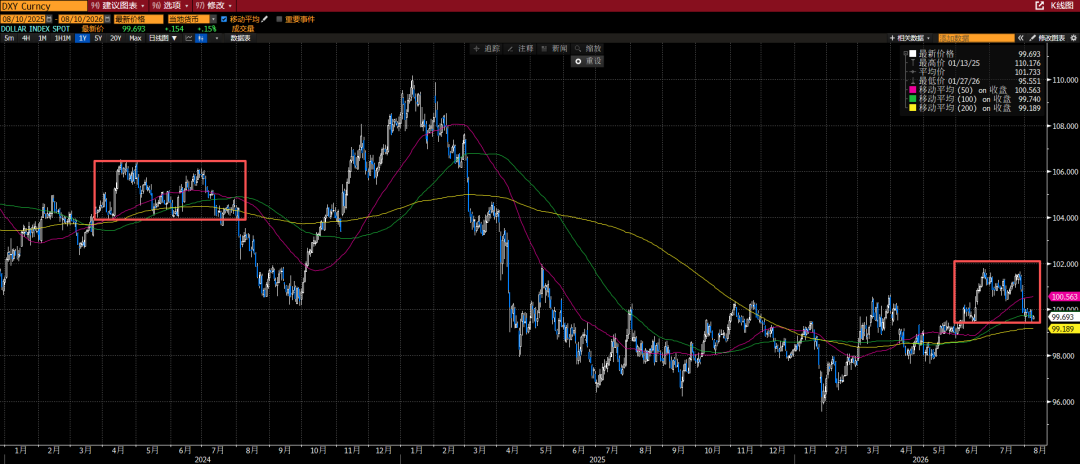
Podobieństwo 5: techniczny podwójny szczyt indeksu dolarowego
W 2024 roku indeks dolara utworzył podwójny szczyt przy poziomie 106, po przełamaniu linii szyi 104 w sierpniu kontynuował spadek – od szczytu w lipcu do końca września stracił łącznie 6%.
W 2026 roku indeks dolara wyrysował podwójny szczyt przy poziomie 101,8, obecnie oscyluje przy wsparciu 99,5; jeśli wsparcie to zostanie przełamane, można spodziewać się dalszego spadku.
Wykres 6: Indeks dolara: 2024 vs 2026
Podsumowanie:
Zarówno w 2024 jak i 2026 roku pojawiły się sygnały osłabienia zatrudnienia, jednak różnica polega na poziomie inflacji.
Rok 2024 to klasyczny cykl schłodzenia gospodarki, inflacja stabilnie zmierza do celu 2%, a osłabienie rynku pracy jest idealną okazją dla Fed do wdrożenia polityki luzowania;
Natomiast w 2026 roku, mimo że dane miały chłodny charakter,poziom inflacji nadal pozostaje wysoki, a wewnętrzne jastrzębie rozbieżności w FOMC uniemożliwiają Fed płynny zwrot w stronę luzowania. To właśnie dlatego,po tej negatywnej publikacji danych non-farm, reakcja dolara była bardzo ograniczona.
7 lipca dane CPI, które zostaną opublikowane 12 sierpnia, będą kamieniem milowym dla rynku. Jeśli inflacja wyraźnie spadnie, indeks dolara po przełamaniu linii wsparcia podwójnego szczytu oraz 200-dniowej średniej, tj. kluczowego poziomu 99,2, może zacząć wyraźny ruch spadkowy.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Czy wysokie stopy procentowe nie są „zabójcą” amerykańskich akcji? Czy liczy się tylko zysk?
JPMorgan uważa, że to tempo wzrostu zysków jest kluczowe dla odporności wycen amerykańskich akcji. Dane od 1950 roku pokazują, że rentowność 10-letnich obligacji skarbowych USA wykazuje „odwrócony kształt U” w relacji do wycen indeksu S&P 500. Przy obecnym poziomie zysków, dopiero rentowność na poziomie około 5%-6% wyraźnie ograniczałaby wyceny; tak długo jak tempo wzrostu zysków pozostaje powyżej 15%, wyceny mają nadal potencjał do rewaluacji. Jeśli krzywa dochodowości stanie się bardziej stroma (rynek niedźwiedzia), największe korzyści odniosą sektory cykliczne, takie jak energetyka czy finanse; jeśli się spłaszczy, przewagę będą miały akcje technologiczne.
Sztuka inwestowania „odchyleniami” w nowej erze bg

Chevron (CVX.US) obiera alternatywną drogę hedgingu wobec przerwania dostaw z Bliskiego Wschodu: celuje w Argentynę i region Morza Śródziemnego, aby napędzać globalny wzrost LNG, dążąc do zawarcia umowy z Indiami
Firma Chevron skupia się na Argentynie i regionie Morza Śródziemnego, dążąc do globalnego wzrostu produkcji skroplonego gazu ziemnego, oraz planuje zawrzeć umowę z Indiami.

Presja cen energii i żywności może prowadzić do ponownego wzrostu inflacji! Bank centralny Wielkiej Brytanii może mieć trudności z pozostaniem "spokojnym", a zakłady rynkowe dotyczące podwyżek stóp procentowych gwałtownie rosną.
Wisząca w powietrzu wojna na Bliskim Wschodzie wywiera silną presję na wzrost cen energii. Nowe ryzyka również nadchodzą, mogące sprawić, że inflacja przez większość przyszłego roku utrzyma się powyżej celu 2% wyznaczonego przez Bank Anglii.

Ceny krypto
Więcej


