
Podsumowanie badań ekspertów Marvell: opóźnienie CPO z powodu napotkanych trudności, NPO ratunkiem, zamówienia przesunięte nawet na dwa lata do przodu

Największy rywal Nvidia, AMD, właśnie zwrócił rozwiązanie CPO Marvella — ale nie spiesz się, by patrzeć pesymistycznie, ponieważ klienci nawet na „zamienniki” nie mogą się doczekać, a zamówienia na 1.6T DSP Marvella są już zaplanowane aż na dwa lata do przodu.
(Wyjaśnienie: ekspert od badań nie wskazał klienta bezpośrednio, ale z analiz wynika, że Meta i OpenAI są końcowymi nabywcami, a Marvell dostarcza do nich przez łańcuch dostaw AMD. Dlatego portal inwestycji na rynku amerykańskim spekuluje, że tym klientem jest najprawdopodobniej AMD.)
W tym badaniu specjalistów jest coś, co wydaje się sprzeczne z intuicją: zła wiadomość — technologia CPO się nie sprawdziła, dobra — popyt jest tak duży, że nikt nie zwraca na to uwagi.
Ten projekt został przygotowany przez AMD dla dużych klientów, takich jak Meta i OpenAI: rozwiązanie optycznej sieci CPO o przepustowości 6.4T i 32 kanałach, wraz z przełącznikiem ASIC Marvella — AMD nie posiada technologii optycznych ani chipów do przełączania, dostawca mógł być wybrany tylko pomiędzy Broadcom a Marvell.
Gdy na początku 2026 pojawiły się pierwsze próbki, okazało się, że parametry nie spełniają oczekiwań, a wskaźnik sprawności również był problematyczny. AMD zdecydowało natychmiast: przechodzą na NPO.
Jest tu krytyczny szczegół, łatwy do źle zinterpretowania przez indywidualnych inwestorów: prognozy wolumenów dostaw nie zostały zmienione, zmianie uległ tylko sposób realizacji zamówienia. Klientom takim jak Meta i OpenAI zależy tylko na jednym — terminowej dostawie.
CPO jest idealnym rozwiązaniem, ale NPO można dostarczyć, więc jest akceptowane. Wyższe zużycie energii i koszty NPO? W czasach gorączkowej budowy infrastruktury AI, to nie jest na liście priorytetów.
Więc nie daj się przestraszyć nagłówkom w stylu „CPO napotkało trudności”.
Słowa eksperta:
NPO to tylko produkt przejściowy na okres dwóch–trzech lat; w 2028 roku zapotrzebowanie rynkowe może osiągnąć 30 milionów sztuk — nawet rozwiązanie tymczasowe generuje tak duży popyt.
Dlaczego CPO się nie powiodło?
Idealnie CPO to moduł optyczny zintegrowany z GPU. Jednak w rzeczywistości Marvell i Broadcom stosują podejście „dwie firmy na jednej płycie głównej, przylutowane razem”.
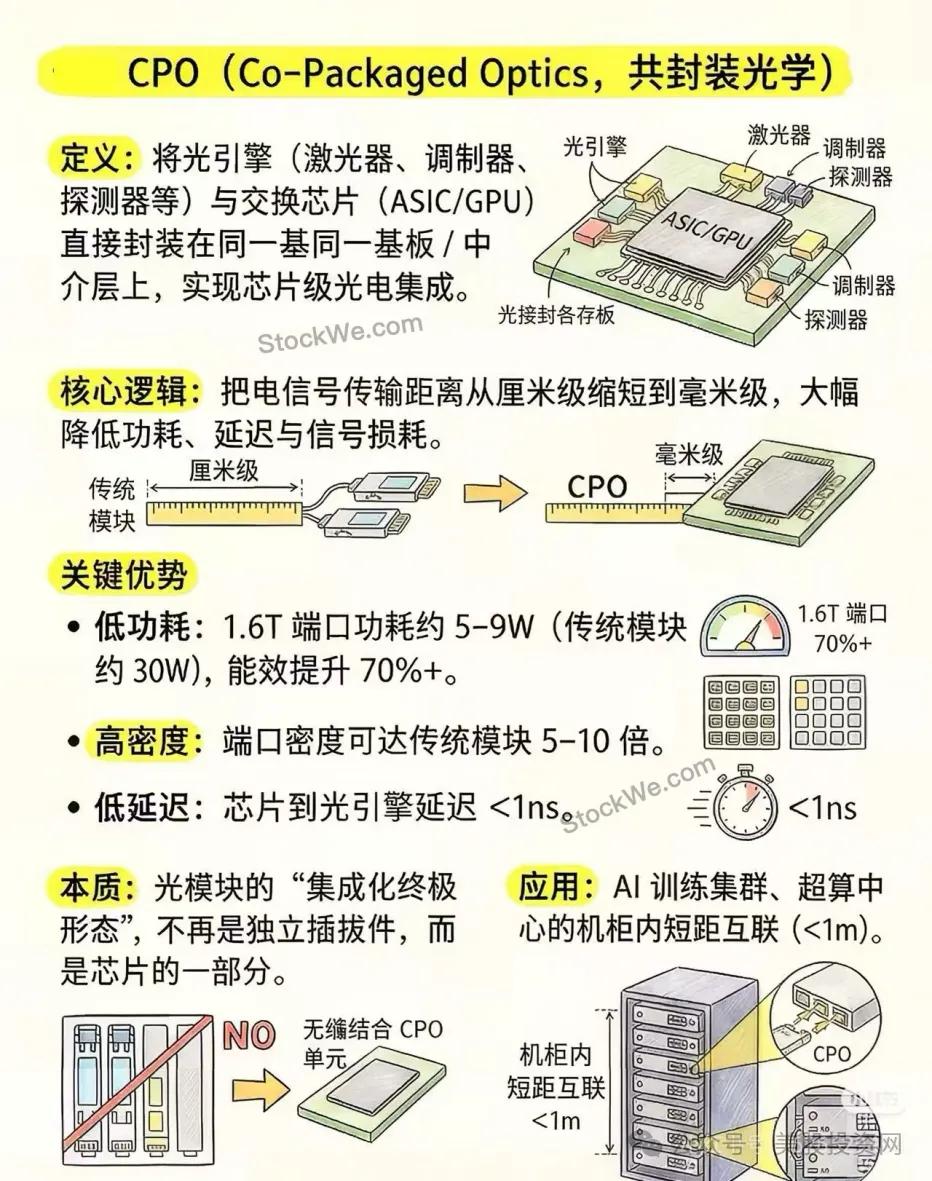
200G sygnał elektryczny o wysokiej prędkości przechodzi przez wiele warstw płytki i punktów lutowniczych, straty sygnału są duże i nie można tego naprawić. Ostatecznie trzeba dodać układ retimer (uproszczony DSP) w celu kształtowania sygnału — 32 kanały i 4 układy, wszystkie te chipy oraz silniki optyczne upakowane są na jednej płytce.
Ten typ nazywa się NPO.
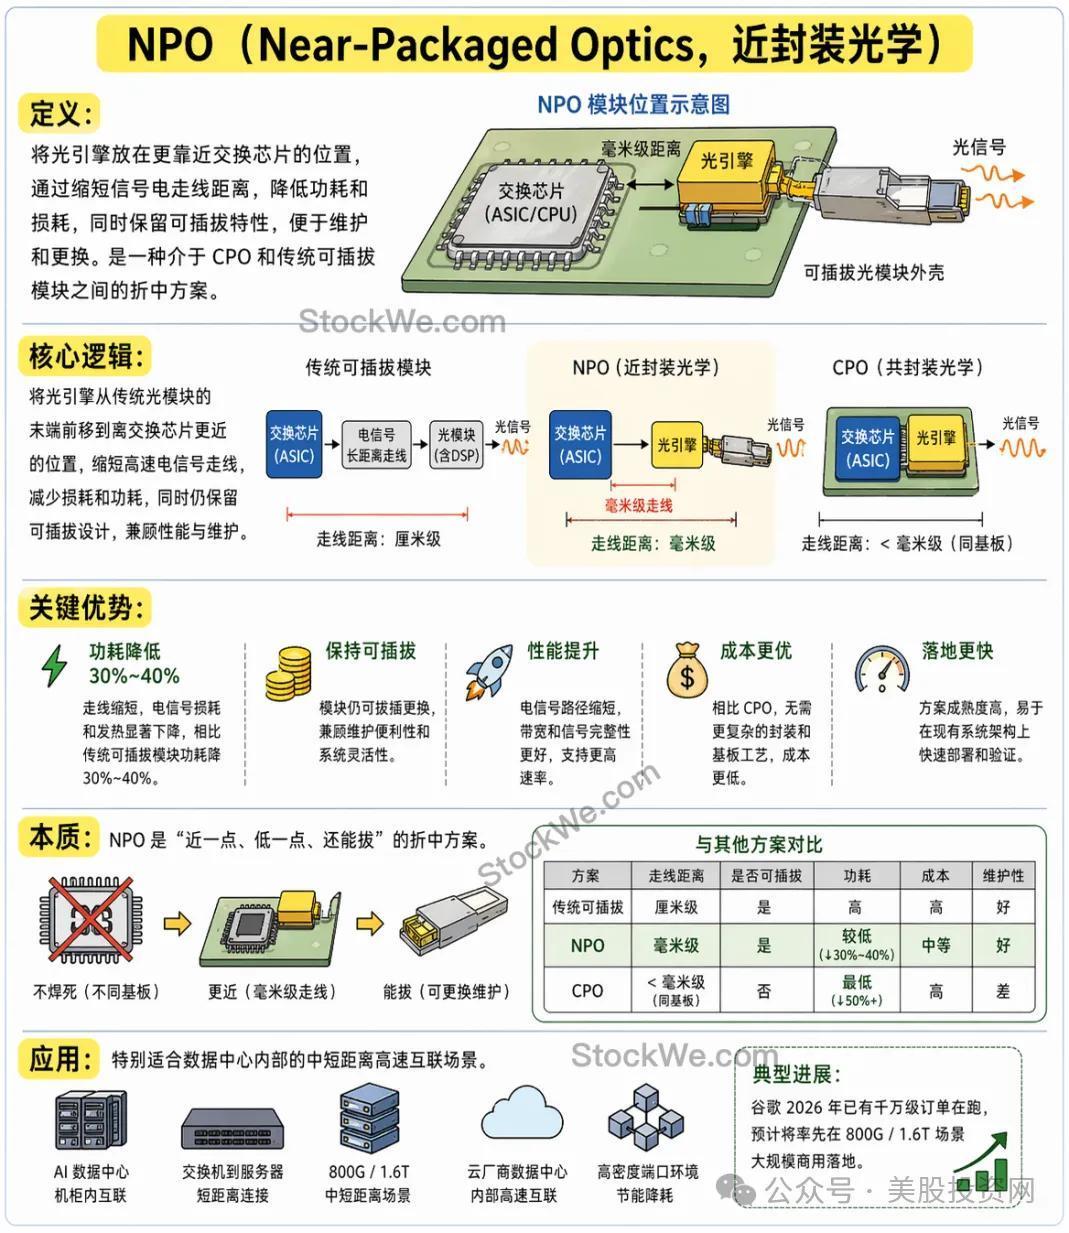
Co ciekawe, nie jest to tylko problem Marvella. Ekspert wyraźnie stwierdził: Broadcom, Nvidia, AMD, Google, Amazon — cała branża wpadła w pułapkę zbyt agresywnych planów. Nvidia postawiła na wspólne pakowanie układów w TSMC, wydajność była jeszcze niższa, a taki układ nie pozwalał na DSP. Po przejściu na NPO, podobno wydzielono tę część dla firmy Innolight.
Podsumowując: optyczna sieć to konieczność, CPO nie jest jeszcze możliwy, więc na razie stosuje się rozwiązanie NPO. Nikt jednak nie porzuca CPO — wszystkie firmy prowadzą prace dwutorowo, ponieważ CPO to docelowa technologia.
Patrząc na całą sytuację, widać dlaczego pozycja Marvella jest obecnie bardzo komfortowa.
Amazon to najbardziej pragmatyczny klient. Trainium 4 (druga połowa 2027) całkowicie przejdzie na optyczną sieć, jeśli CPO nie zdąży, przechodzą na NPO; projekt Trainium 5 już wystartował, rozwiązanie Celestial AI Marvella cieszy się dużym uznaniem.
Google deklaruje, że nie chce, ale w praktyce stale szuka rozwiązań CPO/NPO, nawet konsultowało się z Marvellem, a ostatnio zawarło duże porozumienie, by zrównoważyć wpływy Broadcom i Nvidia. Logika jest prosta: TPU może być rozwijany wewnętrznie, optyka już nie, ten segment trzeba kupić.
Microsoft to najpewniejsza podstawa: największy klient na moduły optyczne ZR, kolejna generacja już jest praktycznie zapewniona dla Marvella. Co do plotek o masowej produkcji dziesiątek tysięcy urządzeń MicroLED pod koniec 2027, ekspert stwierdził — „jasny harmonogram dostaw” jest zaskakujący, prace badawcze są na wczesnym etapie.
OpenAI zainicjowało ambitny projekt na 400G PAM4, ale zdaniem eksperta jest to nierealne w ciągu najbliższych dwóch–trzech lat, ponieważ cała linia technologiczna (TIA, Driver, SerDes) jest jeszcze niedopracowana.
Najcenniejsze liczby z tego badania
1.6T DSP: zamówienia przekładane na dwa lata do przodu. W branży krąży plotka, że wydajność jednego kanału tej generacji DSP jest gorsza, a firma pracuje nad wersją poprawioną (respin) — to prawda, ale nie ma to żadnego wpływu na zamówienia;
Moduły ZR: miesięczna wysyłka na poziomie 40–50 tys. sztuk, cena jednostkowa 2000–3000 USD, największy przychód na świecie; Google składa otwarte zamówienia — każde wyprodukowane zgodnie ze standardem 800G ZR zostanie odebrane. Problemem jest niewydolność produkcji, wąskie gardło leży w całym łańcuchu dostaw;
Niektóre firmy z Chin: zdolności montażu są światowej klasy, ale DSP, TIA, Driver — te wysokomarżowe kluczowe chipy prawie w całości muszą kupować od Marvell. Zamówienia mają firmy montujące moduły, ale większość zysków trafia do producentów chipów — to najprecyzyjniejszy komentarz eksperta dotyczący chińskich spółek optycznych.
Gdzie tkwi ryzyko?
Uczciwa analiza musi być dwustronna.
NPO to biznes przejściowy, okno dwóch–trzech lat, ostateczny bój rozstrzygnie się o CPO;
Broadcom, Nvidia, COHR, a nawet ALAB (porównanie eksperta: Broadcom to „multitalent”, Marvell to mniejsza wersja Broadcoma, Astera to jeszcze mniejsza wersja Marvella) walczą o pozycję przy dużych klientach;
Te startupy z Doliny Krzemowej nie mają problemów technologicznych, ich słabością jest brak dostępu do mocy produkcyjnych TSMC — bez wsparcia dużych klientów nie mają nawet wejścia do gry.
Wracając do wniosków z początku: to badanie nie opowiada historii porażki technologicznej, lecz historii „tak wielkiego popytu, że toleruje się błędy i opóźnienia”.
Punkt zwrotny w optycznych sieciach już minął, teraz liczy się nie tyle kierunek, ile terminowość i niezawodność dostaw — a obecnie, to właśnie niemożność realizacji na czas jest jedynym wspólnym problemem całej branży.
Portal inwestycji na rynku amerykańskim VIP — nowa odsłona
Big data rynku amerykańskiego
Portal inwestycji na rynku amerykańskim
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Raport finansowy Nvidia, IPO Anthropic za bilion dolarów już wkrótce! Największe wyzwanie dla handlu AI nadejdzie w przyszłym tygodniu
Szok po rezygnacji Jensena Huanga jeszcze nie minął, a w nadchodzącym tygodniu sektor AI czekają „podwójne egzaminy”: pierwszy raport finansowy Nvidia w „erze po Huangu” — „jeśli wyniki będą poniżej oczekiwań, kara ze strony rynku może być jeszcze większa”; natomiast Anthropic przygotowuje się do debiutu giełdowego o wartości biliona dolarów. Te dwa kluczowe wydarzenia jedno po drugim zdecydują, czy globalna wiara kapitału w AI utrzyma się.

Perspektywy globalnego rynku akcji według Goldman Sachs: w przyszłym roku wydatki kapitałowe na AI osiągną szczyt, wzrost zysków znacznie zwolni, a giganci chmurowi staną się „aktywami defensywnymi”
Według globalnej strategii akcji Goldman Sachs na rok 2027, fala inwestycji kapitałowych związanych z AI zbliża się do szczytu, a globalne tempo wzrostu zysków znacząco spowolni. Wzrost zysków S&P 500 ma spaść z 36% do 11%, presja amortyzacyjna stopniowo się uwidacznia. Jednak wyceny gigantów chmurowych zostały już skorygowane do 19,7-krotności oczekiwanego wskaźnika cena/zysk, poniżej sektora dóbr konsumpcyjnych niezbędnych, co kwalifikuje je jako „relatywnie defensywne” aktywa. Goldman Sachs przewiduje docelowy poziom S&P 500 na 8700 punktów, zaleca przeważenie USA i Japonii oraz niedoważenie Europy.
Czy Huang Renxun sprzeda swoje akcje Nvidia warte 135 miliardów dolarów?
Po odejściu Huang Renxuna, jego około 812 milionów akcji Nvidia o wartości rynkowej 135 miliardów dolarów stało się znaczącym czynnikiem presji na cenę akcji. Możliwość redukcji udziałów jest podwójnie ograniczona przez prawo i rynek: sprzedaż może odbyć się zgodnie z przepisami dopiero po ujawnieniu niepublikowanych negatywnych informacji, a ich ilość odpowiada sześciu dniom całkowitego obrotu na rynku. Realizacja dużej wyprzedaży musi zostać rozciągnięta na kilka miesięcy.

Czy w tym roku na amerykańskiej giełdzie nadal będzie tradycyjny świąteczny rajd?
Po technicznej i pozycyjnej korekcie na amerykańskim rynku akcji, Goldman Sachs, Morgan Stanley oraz JPMorgan kolejno wysłały sygnały do końcoworocznego odbicia. Ekstremalne oczyszczenie pozycji, powrót wycen do średniej i wsparcie sezonowe wspólnie tworzą warunki do short squeeze. Jednakże globalna roczna inflacja cen importu w przemyśle wytwórczym wynosi około 24%, przekraczając szczyt z okresu pandemii, a rachunek za inflację wygasa skumulowanie w pierwszym kwartale przyszłego roku. Goldman Sachs ostrzega, że jeśli końcoworoczna euforia się zrealizuje, nadwyręży potencjał wzrostowy w przyszłości.

Ceny krypto
Więcej


