
Iran może tymczasowo otworzyć cieśninę, podwójny szczyt stóp procentowych ukrywa okazję do odwrócenia ceny złota

Przegląd rynku, 22 września—— Postępy w rozmowach USA-Iran stymulują krótkoterminowy wzrost cen złota, inflacja i przepływ kapitału ograniczają wzrosty, punkt zwrotny w polityce stóp procentowych sugeruje możliwość uformowania dna
We wtorek (22 września) podczas sesji azjatycko-europejskiej, rynek spot zaliczył odbicie od dna i obecnie handluje w okolicach 4331 USD.
Zgodnie z doniesieniami Kyodo News,
Iran planuje wykorzystać okazję szczytu ONZ w Nowym Jorku, aby oficjalnie negocjować na podstawie powyższej propozycji z krajami pośredniczącymi.
Wcześniej sekretarz Najwyższej Rady Bezpieczeństwa Narodowego Iranu, Rezaei, jasno określił, że wznowienie rozmów USA-Iran wymaga spełnienia przez USA siedmiu warunków, w tym zniesienia blokady portów i odblokowania zagranicznych aktywów Iranu – to kluczowe postulaty.
Prognozy szybkiego złagodzenia sytuacji USA-Iran wywołały spadek ryzyka geopolitycznego na rynku, chwilowe zmniejszenie obaw inflacyjnych i tym samym gwałtowny, krótkoterminowy wzrost cen złota.
Ceny produktów naftowych biją kolejne rekordy, ponowne obawy o inflację hamują ceny złota
W rzeczywistości, to nadal ceny ropy napędzają inflację, co z kolei wywołuje zacieśnianie polityk banków centralnych i wpływa na ceny złota. Tym razem rekordy biją ceny produktów naftowych, a nie surowej ropy – terminalna inflacja energetyczna pozostaje bardzo odporna, ogólne obawy o inflację na rynku nie zniknęły.
W efekcie ceny złota szybko oddały krótkoterminowe wzrosty, słabnąc zgodnie z logiką inflacji energetycznej.
Obecnie główny mechanizm wyceniania złota nadal opiera się o inflacyjne oczekiwania napędzane przez ceny ropy – dopóki inflacja produktów naftowych pozostaje wysoka, ceny złota pozostaną pod presją oczekiwań dotyczących podwyżek stóp procentowych.
Akcje, dolar i amerykańskie obligacje rosną, przepływ kapitału nieprzerwanie obciąża złoto
Efekt „huśtawki” po stronie aktywów jest wyraźny, co dodatkowo pogarsza wyniki złota. Obecnie amerykańskie akcje nieustannie osiągają nowe lokalne szczyty, wzrasta apetyt na ryzyko; indeks dolara utrzymuje mocną pozycję, wzrasta jego atrakcyjność jako aktywa zabezpieczającego wartość
; jednocześnie popyt na amerykańskie obligacje się poprawia, a zysk z aktywów o stałym dochodzie stabilnie rośnie.
Siła różnych aktywów wysokodochodowych prowadzi do ciągłego odpływu kapitału z bezodsetkowego aktywa jakim jest złoto, co jest ostatnio kluczowym czynnikiem negatywnie wpływającym na ceny złota.
Podwójny szczyt rentowności amerykańskich obligacji potencjalnie wspiera formowanie dna na złocie
Pomimo utrzymujących się negatywnych czynników, pojawiły się marginalnie pozytywne sygnały dla złota.
W ostatnim czasie nominalne rentowności amerykańskich obligacji oraz rzeczywiste rentowności TIPS wyrysowały podwójny szczyt na wykresie dziennym, co z technicznego punktu widzenia zwiększa szansę na korektę w dół oraz dalsze spadki.
Spadek rzeczywistych stóp procentowych zazwyczaj bezpośrednio wspiera wycenę złota i może przyczynić się do tworzenia lokalnego dna, ograniczając dalszą przestrzeń do spadków – zmagania między stroną kupną a sprzedażą na rynku stają się coraz bardziej zacięte.
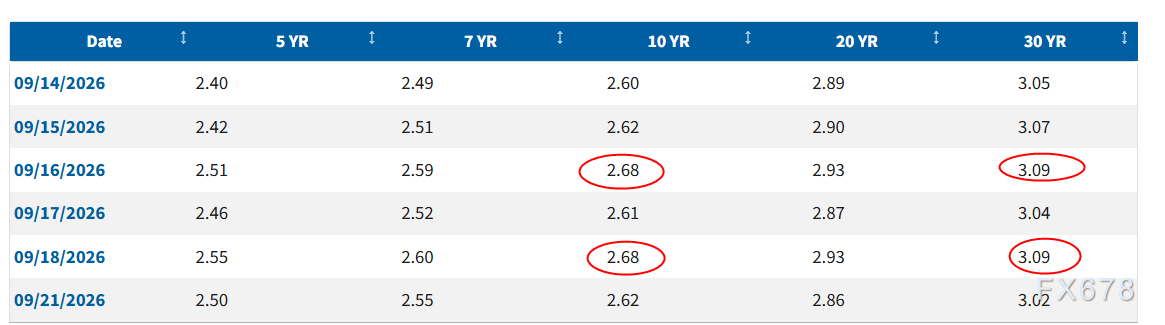
(Przegląd rentowności TIPS, źródło: Federal Reserve)
Poglądy instytucji: Obserwować wypowiedzi Fed oraz ceny ropy, złoto w krótkim okresie pozostaje pod presją
Chris Weston, dyrektor ds. badań w Pepperstone, przedstawił najnowszą ocenę rynku – w tym tygodniu brakuje istotnych danych makro z USA, a główny punkt skupienia rynku to wypowiedzi przedstawicieli Fed i międzynarodowe ceny ropy, co pozwoli wychwycić potencjalne sygnały dotyczące możliwej podwyżki stóp procentowych w październiku.
Zaznaczył, że choć ceny ropy nieco spadły z najwyższych poziomów, to jeśli odbiją i ponownie podniosą oczekiwania inflacyjne na rynku, logika zaostrzania polityki Fed znów się wzmocni – złoto będzie nadal pod presją spadków i w krótkim terminie cała sytuacja pozostaje słaba.
Podsumowanie przyszłego rynku oraz długoterminowa logika handlowa
Krótkoterminowo, trzy główne czynniki negatywne: odporność inflacji, oczekiwania podwyżek stóp procentowych oraz odpływ kapitału – dominują na rynku, a złoto pozostaje pod presją. Jednak w dłuższym terminie, wyraźny spadek rzeczywistych stóp procentowych oraz szczyt inflacji znacząco ograniczą kolejne podwyżki Fed.
W następnych miesiącach rynek może skoncentrować się na dwóch głównych wątkach: pierwszym jest zbliżające się wybory w USA i oczekiwanie na okresowo luźniejszą politykę rządu;
drugim jest trwałe łagodzenie sytuacji USA-Iran, co przynosi spadek cen ropy, zmniejszenie inflacji, poprawę warunków płynnościowych na rynku.
Czy powtórzy się spektakularna hossa z początku roku, zależy od spójnego napływu kapitału – ostatnio popyt ze strony konsumentów na złoto wyraźnie osłabł, a odpływ środków z ETF-ów podczas braku silnych wzrostów cen jest jedną z przyczyn braku gwałtownego wzrostu cen złota.
Analiza techniczna: Cena złota utrzymała silną świecę z zeszłego czwartku, obecnie wykazuje potencjał do kontrataku, opór znajduje się w dolnych rejonach przedziału – około 4400 USD.
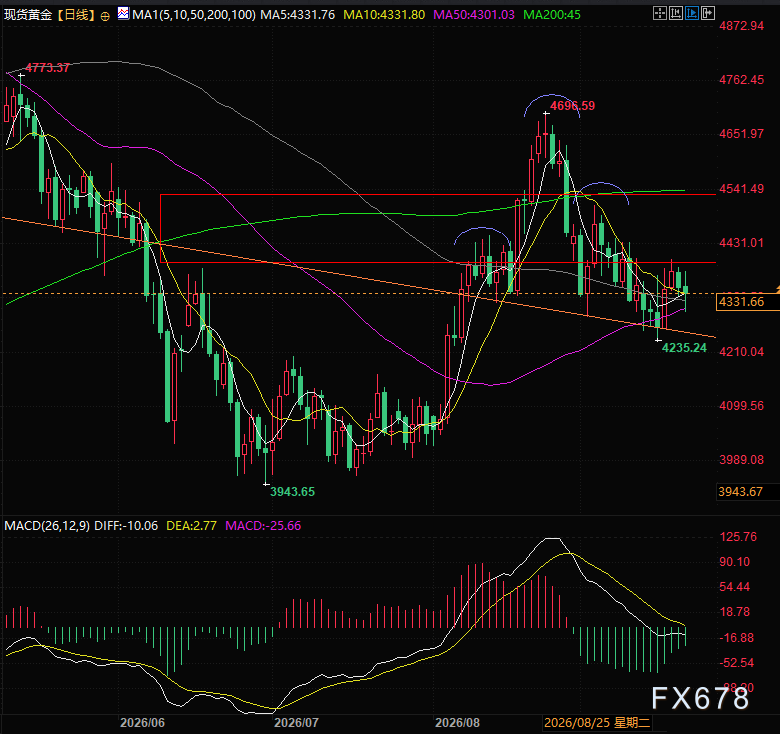
(Wykres dzienny rynku spot złota, źródło: EasyMarkets)
Według czasu warszawskiego, 17:02 – cena spot złota wynosi obecnie 4323 USD za uncję.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać

Wycena spadła do najniższego poziomu od dziesięciu lat! Jensen Huang twierdzi, że Nvidia jest "pierwszą na świecie akcją rosnącą o wartości", ale wydaje się, że inwestorzy nie są przekonani
Wskaźnik cena/zysk Nvidia spadł poniżej 17, czyli jest to zaledwie połowa poziomu prognozowanego na 2025 rok. Mimo że przychody i zysk netto w roku fiskalnym 2027 mają wzrosnąć odpowiednio o 90% i 99%, kurs akcji firmy w tym roku wzrósł jedynie o około 20%, znacznie mniej niż indeks Philadelphia Semiconductor. Jednocześnie marża brutto ma spaść z 75% w drugim kwartale do poniżej 72% w czwartym kwartale; wzrost kosztów pamięci oraz rozwijanie własnych układów przez klientów nadal stanowią presję, a to, czy nakłady inwestycyjne na AI się utrzymają, stało się kluczowym czynnikiem ponownej oceny wyceny spółki przez rynek.
Prognozy zysków dla branży dóbr luksusowych są „zbyt optymistyczne”! W ciągu miesiąca kilka dużych banków wspólnie wyraziło pesymistyczne opinie, a akcje firm luksusowych zmierzają w kierunku najgorszego roku od 2008 roku.
RBC obniżył ocenę LVMH i Burberry do „zgodnej z rynkiem”, twierdząc, że oczekiwania dotyczące zysków w sektorze dóbr luksusowych są zbyt optymistyczne; od początku roku ten segment spadł już o 15%, co stanowi najgorszy wynik od 2008 roku.

Ceny krypto
Więcej


