
Od weterana komunikacji optycznej do „wszechstronnego dostawcy usług”, co sprawia, że Lumentum jest wyjątkowy?

Podczas analizy branży połączeń optycznych, „Delfin” wskazał, że niezależnie od zmian pozycji modułu optycznego, światłowy silnik o wysokiej wartości (wysoka wartość i pewne bariery wejścia) pozostaje niezmiennie kluczowy.
Tym razem „Delfin” przyjrzał się starszej firmie z tej branży — Lumentum (LITE.O). Jej kurs akcji wzrósł prawie dziesięciokrotnie w ciągu roku, wartość rynkowa przekroczyła 70 miliardów dolarów, a Nvidia bezpośrednio zainwestowała 2 miliardy dolarów w marcu 2026 roku.
Rozkładając pojedynczy łańcuch połączenia optycznego: przesył danych w centrum danych musi przejść przez konwersję sygnału optycznego i elektrycznego — sygnał elektryczny jest najpierw „tłumaczony” na sygnał optyczny, przesyłany przez światłowód, a następnie „tłumaczony” z powrotem na sygnał elektryczny.
Element wykonujący tę „tłumaczącą” operację to moduł optyczny, a najważniejszym, najtrudniejszym i najdroższym komponentem w module optycznym jest chip laserowy odpowiedzialny za emisję światła — można go traktować jako „żarówkę” całego łańcucha optycznego. Lumentum sprzedaje tę „żarówkę” i jest jedną z niewielu firm na świecie, które od początku produkują z wafli indowo-fosforowych.
Jednak samo „sprzedawanie chipów światłowych” nie jest wystarczającym wyjaśnieniem obecnej wyceny. Prawdziwą istotą zmian jest to, że supercykl AI przekształcił logikę cenową urządzeń optycznych:
Tradycyjne urządzenia optyczne to typowo silnie cykliczny biznes: popyt zależy od wydatków kapitałowych dostawców usług chmurowych i budowy tradycyjnych centrów danych, podaż i popyt są generalnie zrównoważone, konkurencja jest intensywna, a ceny spadają każdego roku. Jednak fala budowy klastrów AI przekształciła tę strukturę — masowa pozioma interkoneksja GPU generuje wykładniczo rosnący popyt na szybkie połączenia optyczne, a iteracja od 800G do 1.6T dodatkowo zwiększyła zapotrzebowanie na chipy laserowe najwyższej klasy na jedno urządzenie.
W skrajnej opozycji znajduje się podaż — masowa produkcja chipów laserowych wysokiej prędkości (ponad 200G) jest bardzo trudna, na świecie jest tylko kilka firm zdolnych do rozszerzania produkcji, a zwiększenie produkcji zależy wyłącznie od własnych fabryk wafli, krótko- i średnioterminowy wzrost podaży jest sztywny, a okres rozwoju trwa długo.
Eksplozja popytu i brak szybkiej adaptacji podaży osłabia cykliczne fluktuacje, a branża przechodzi do rynku sprzedawcy ograniczonego przez podaż — czołowe firmy zaczynają jednocześnie korzystać z premii cenowej produktów, długoterminowych kontraktów i wzrostu marż.
To powód, dla którego „Delfin” uznaje Lumentum za główny cel badań w dziedzinie AI połączeń optycznych. W tym artykule „Delfin” skupia się na przeglądzie poszczególnych działalności Lumentum, odpowiadając na dwa kluczowe pytania:
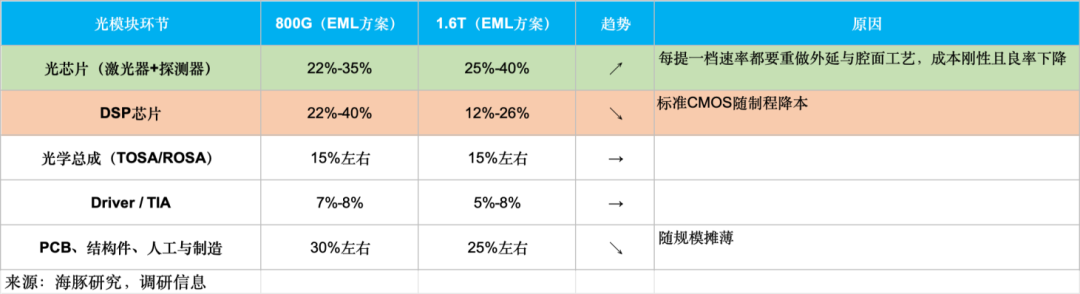
1. Dlaczego chip laserowy jest podwójnym punktem wartości i jakości w module optycznym 800G/1.6T?
2. Gdzie pięć linii produktu Lumentum (EML, CW, urządzenia telekomunikacyjne, moduły optyczne, OCS) jest kluczowych dla klastrów AI i jak wygląda konkurencja? (Ze względu na objętość, artykuł koncentruje się na dwóch pierwszych liniach produktów.)
Szczegółowa analiza poniżej
I. Od pojedynczego urządzenia optycznego do zintegrowanej platformy fotoniki
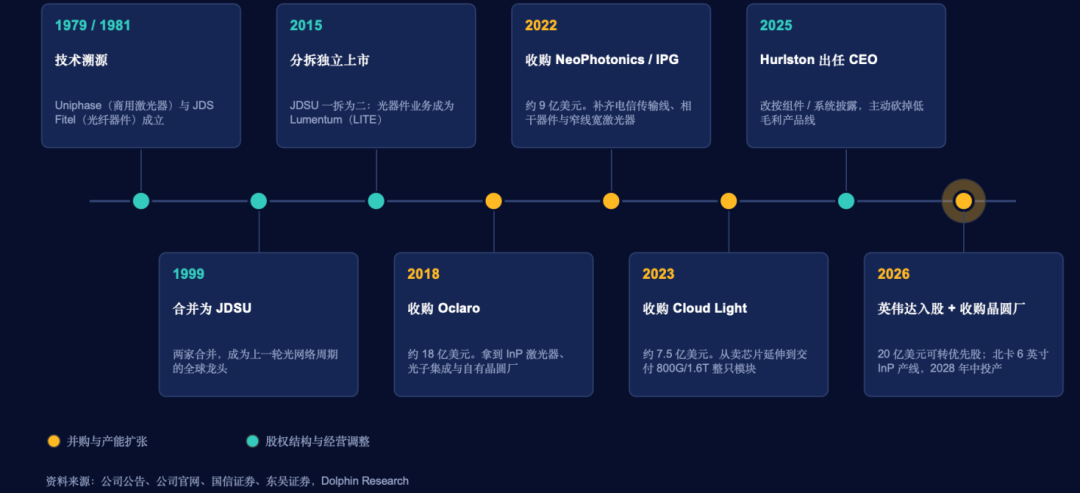
„Yi Zhong Tian” to żartobliwa nazwa chińskich inwestorów dla trzech chińskich dostawców modułów optycznych (New Yi Sheng, Zhongji Xuchuang, Tianfu Communications). Jednak prawdziwym „weteranem” w branży komunikacji optycznej jest Lumentum. Pierwszymi byli Uniphase (założony w 1979 roku, komercyjna technologia laserowa) i JDS Fitel (założony w 1981 roku, urządzenia światłowodowe), które w 1999 roku połączyły się tworząc JDSU — gwiazdę sieci optycznych podczas bańki internetowej.
W 2015 roku JDSU podzieliło się na dwie firmy: więcej niż komunikacja i centra danych, biznes urządzeń optycznych został wydzielony i notowany jako Lumentum; część z testowaniem sieci i specjalnymi urządzeniami optycznymi przyjęła nazwę Viavi (VIAV).
Po wydzieleniu, rozwój Lumentum opierał się w dużej mierze na fuzjach i przejęciach:
a: w 2018 roku przejęcie Oclaro za ok. 1,8 miliarda USD, pozyskano technologię oraz produkcję laserów indowo-fosforowych i układów scalonych fotoniki, które są fundamentem AI szybkich chipów optycznych.
b: w 2022 roku dwa kolejne przejęcia: NeoPhotonics (uzyskano wąskoszczelinowe, regulowane lasery ITLA — główne źródło światła dla modułów spójnych, PIC z szybką spójną fotoniką, zestawy spójnych odbiorników optycznych TROSA) oraz dział transmisji telekomunikacyjnej IPG, zdolność do samodzielnego projektowania ASIC DSP spójnych i produkcji całych modułów spójnych.
Kombinacja tych przejęć pozwoliła Lumentum na pełną obsługę spójnej transmisji dla rynku połączeń międzycentrowych (DCI), sieci miejskich i długodystansowych.
c: w listopadzie 2023 roku, za ok. 750 mln USD, przejęcie Cloud Light, firmy dostarczającej szybkie moduły optyczne dla dużych klientów chmurowych, jest przełomem — Lumentum nie tylko dostawcą chipów/komponentów, ale także całych modułów optycznych.
Seria przejęć zmieniła Lumentum z producenta pojedynczych komponentów w zintegrowaną platformę fotoniki, obsługującą AI zasilanie w krótkim zasięgu, długodystansowej spójnej transmisji, i produkcji kompletnych szybkich modułów optycznych.
II. Rozkład produktu i matrycy biznesowej
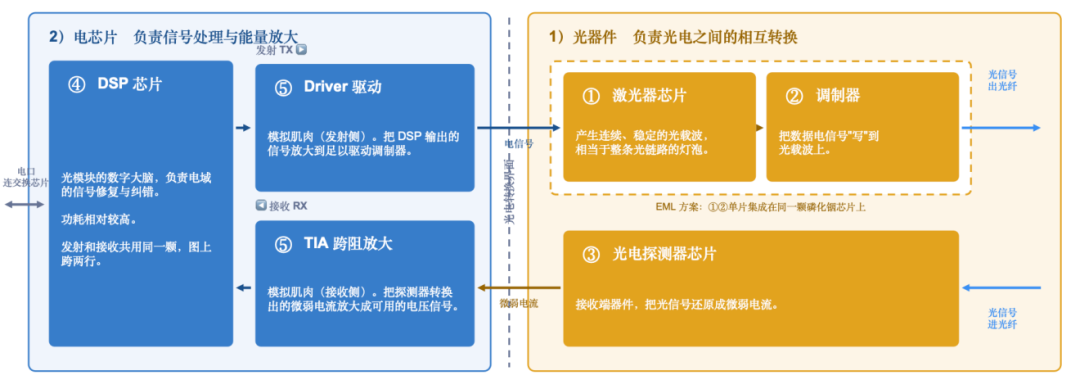
Aby lepiej zrozumieć linie produktowe Lumentum, należy najpierw omówić technologię produktu: tradycyjny szybki moduł optyczny (800G/1.6T), jego podstawowy sprzęt można rozbić na 1) komponenty optyczne i 2) chipy elektroniczne.
1) Komponenty optyczne: odpowiedzialne za konwersję sygnałów między światłem a prądem
① Chip laserowy — generuje ciągłe i stabilne nośniki światła, czyli „żarówkę” całej linii połączenia optycznego.
② Modulator — „zapisuje” sygnał elektryczny na nośniku światła, generując sygnał optyczny.
③ Chip detektora optycznego — urządzenie odbiorcze, przekształca sygnał optyczny w słaby prąd elektryczny.
2) Chipy elektroniczne: odpowiedzialne za przetwarzanie sygnału i wzmacnianie energii
④ Chip DSP — „cyfrowy mózg” modułu optycznego, naprawia i koryguje sygnały elektryczne, stosunkowo wysoki pobór energii.
⑤ Driver i TIA — „mięśnie analogowe” modułu. Driver po stronie nadajnika wzmacnia sygnał DSP do poziomu potrzebnego dla modulatora; TIA po stronie odbiorczej wzmacnia słaby prąd z detektora do użytecznego napięcia.
Warto podkreślić, że komponenty optyczne i chipy elektroniczne różnią się zasadniczo pod względem modelu produkcyjnego i elastyczności produkcji:
Chipy elektroniczne, takie jak DSP, są oparte na technologii CMOS, firmy są zwykle typu Fabless, projektują, a następnie zlecają produkcję fabrykom wafli, takim jak TSMC. Choć zaawansowana produkcja ma ograniczenia, raz zarezerwowane moce produkcyjne można elastycznie dostosować do zapotrzebowania, bez konieczności budowy własnych fabryk.
Natomiast komponenty optyczne mają zupełnie inną logikę fizyczną: ponieważ krzem nie emituje światła efektywnie, ultraszybkie lasery muszą używać półprzewodników takich jak indowo-fosforowe. W branży chipów optycznych z tych materiałów nie istnieje jeszcze dojrzały, ustandaryzowany, zewnętrzny ekosystem produkcyjny jak TSMC.
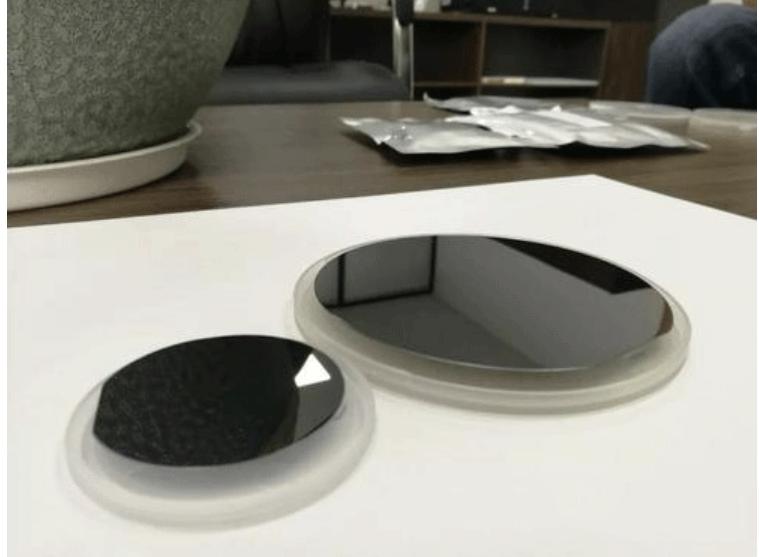
Dlatego główne firmy są zintegrowane pionowo w modelu IDM — budują własne fabryki, prowadzą epitaksję, procesowanie i powlekanie wafli.
Zwiększenie produkcji wymaga budowania, testowania i poprawy jakości, co trwa zwykle 2-3 lata, a elastyczność produkcji jest dużo niższa niż w przypadku chipów elektronicznych. Istnieją niewielkie firmy produkujące chipy indowo-fosforowe dla klientów zamawiających małe partie, ale nie potrafią zaspokoić masowej, stabilnej dostawy chipów wysokiej klasy.
Rozumiejąc tę różnicę, przeanalizujmy pozycję Lumentum: głównym produktem firmy są komponenty optyczne, a jej produkcja w dużej mierze zależy od własnych linii wafli indowo-fosforowych. Oznacza to, że nawet gdy zapotrzebowanie na moduły optyczne rośnie dzięki AI, Lumentum nie jest w stanie szybko zwiększyć produkcji, a jej elastyczność jest ograniczona.
Na podstawie powyższego, przeanalizujmy linie produktów Lumentum.
Według raportów finansowych, przychody Lumentum składają się z dwóch głównych obszarów biznesowych:
1) Komponenty (Components): głównie szybkie chipy laserowe EML, chipy laserowe CW, oraz tradycyjne urządzenia optyczne dla telekomunikacji.
2) Systemy (Systems): szybkie moduły optyczne Cloud Light, OCS switchy optycznych. Oprócz tego istnieje biznes laserów przemysłowych, który stanowi niewielką część.
Z wykresu poniżej wynika, że dzięki wzrostowi sprzedaży modułów optycznych, udział systemów w przychodach stale rośnie.
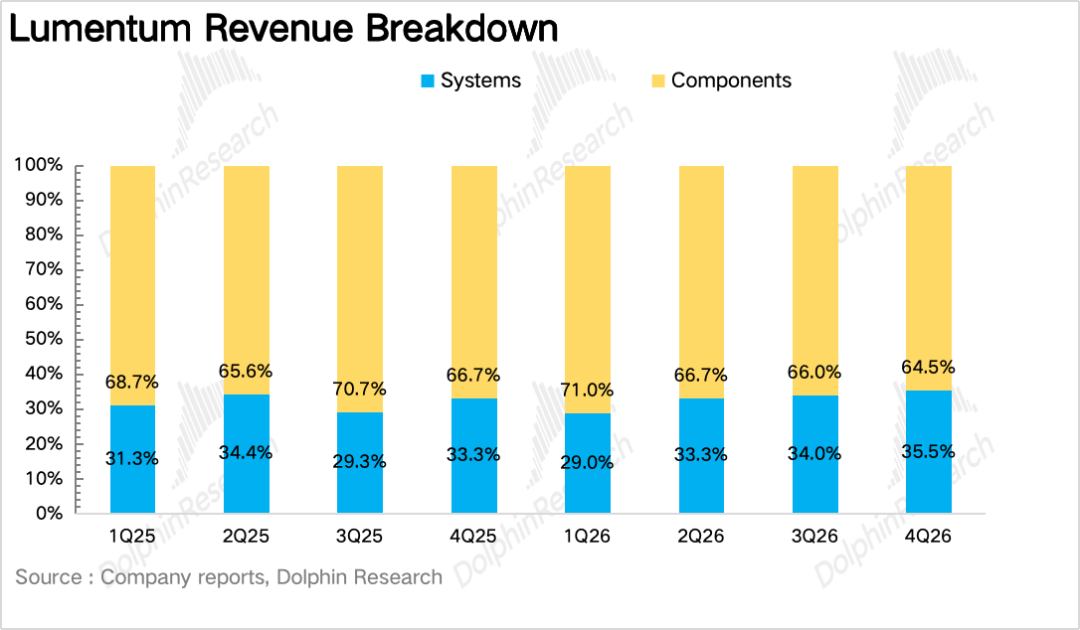
Raporty, zarówno komponenty, jak i systemy, zawierają zarówno działalność związaną z AI, jak i tradycyjną, więc trudno jest dokładnie rozróżnić logikę biznesową.
Dalej „Delfin” nie będzie korzystać z podziału finansowego, ale przeanalizuje pięć głównych produktów Lumentum — EML, CW, urządzenia telekomunikacyjne (wszystkie jako komponenty), oraz moduły optyczne i OCS (systemy). Każdą linię produktu omówimy pod kątem technologii, konkurencji, potencjału wzrostu.
Najpierw o najbardziej kluczowym obecnie biznesie Lumentum — szybkie chipy laserowe. Główne chipy laserowe przemysłowe dzielą się na trzy różne technologie, w zależności od integracji funkcji emisji i modulacji:
a. EML (elektroabsorpcja modulowana laser) — (integracja, emisja boczna): integruje emisję i modulację w jednym chipie indowo-fosforowym, bezpośrednio generując szybki sygnał optyczny; obecnie główny standard każdej szybkiej, podłączanej jednostki optycznej.
b. CW (ciągłe lasery) — (separacja, emisja boczna): generuje wysokowydajne, stabilne światło, a modulacja jest realizowana poza chipem w technologii silikonowej, będąc głównym źródłem światła dla opakowań silikonowych i architektury CPO.
c. VCSEL (laser z pionową emisją z wnęki) — (niski koszt, emisja pionowa): dzięki pionowej emisji, tania produkcja masowa, ale z krótkim zasięgiem, obecnie stosowana głównie w elektronice konsumenckiej i lidarach.
Należy pamiętać, że zarówno EML, jak i CW są laserami z emisją boczną (EEL), wymagają wykonania skomplikowanych zabiegów — rozdrabniania, powlekania. Są trudniejsze w produkcji niż VCSEL.
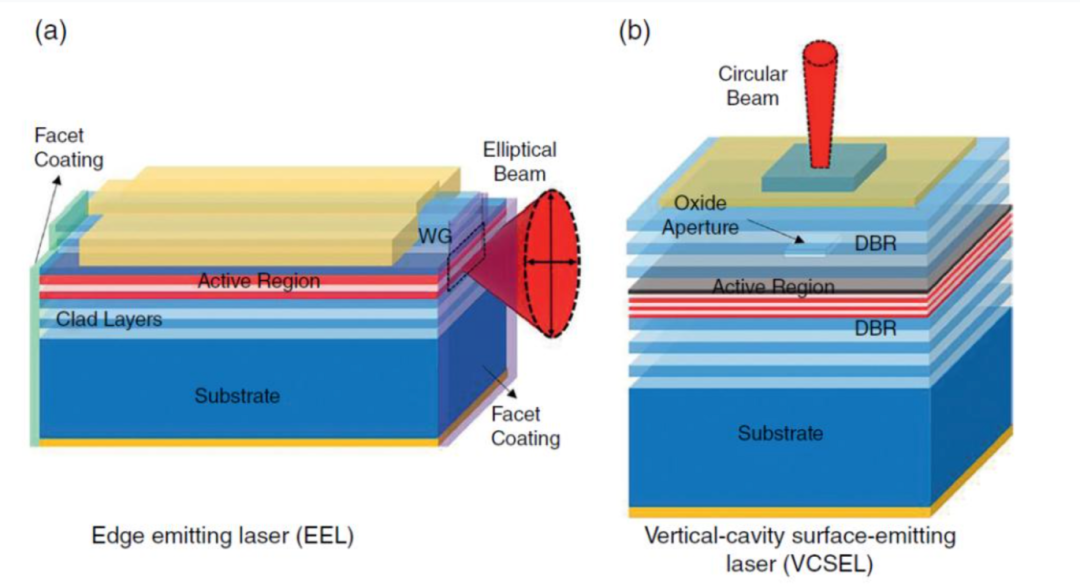
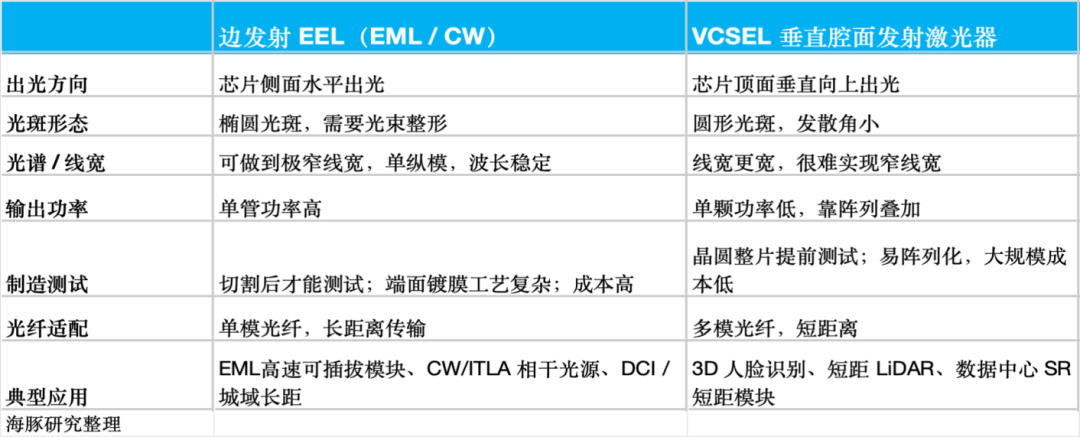
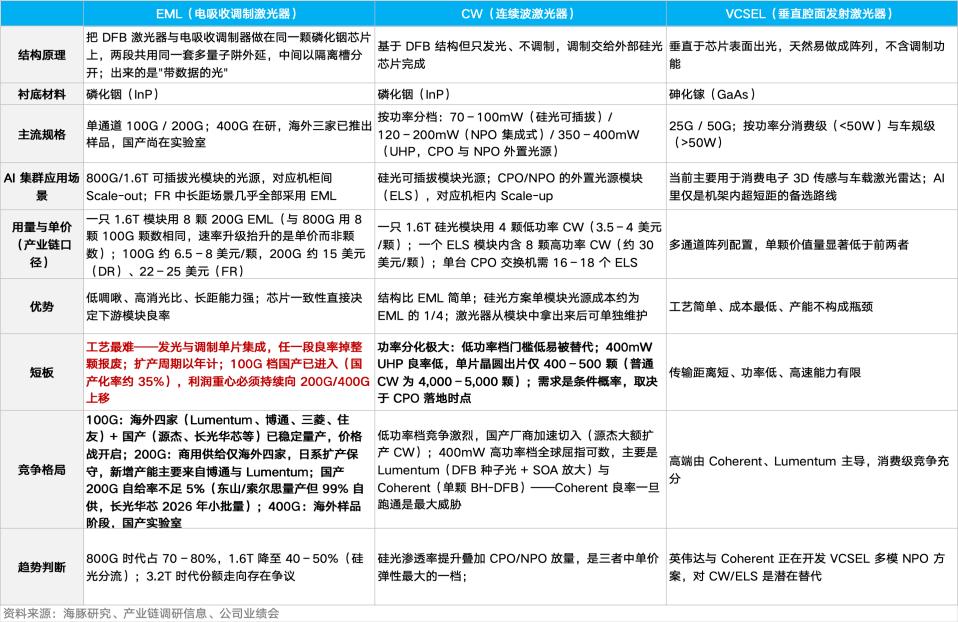
Te trzy technologie radykalnie różnią się pod względem trudności produkcji, ceny, marży i konkurencji, szczegółowe porównanie poniżej.
(Ponieważ VCSEL jest teraz głównie używany w elektronice konsumenckiej i przemyśle, stanowi mniej niż 10% przychodów Lumentum i nie jest kluczowym motorem AI w komunikacji, nie będzie tu omawiany. Skupiamy się na EML i CW.)
1. Chip laserowy EML: podstawa poziomu Scale-out
EML jest głównym standardem dla podłączanych modułów optycznych 800G/1.6T. Jeden moduł 1.6T potrzebuje 8 chipów EML 200G.
Z punktu wdrożenia, EML jest głównie stosowany w połączeniach Scale-out w klastrach AI, obejmując połączenia GPU do switcha Leaf, Leaf do Spine i inne między szafkami (od kilkudziesięciu do 500 metrów).
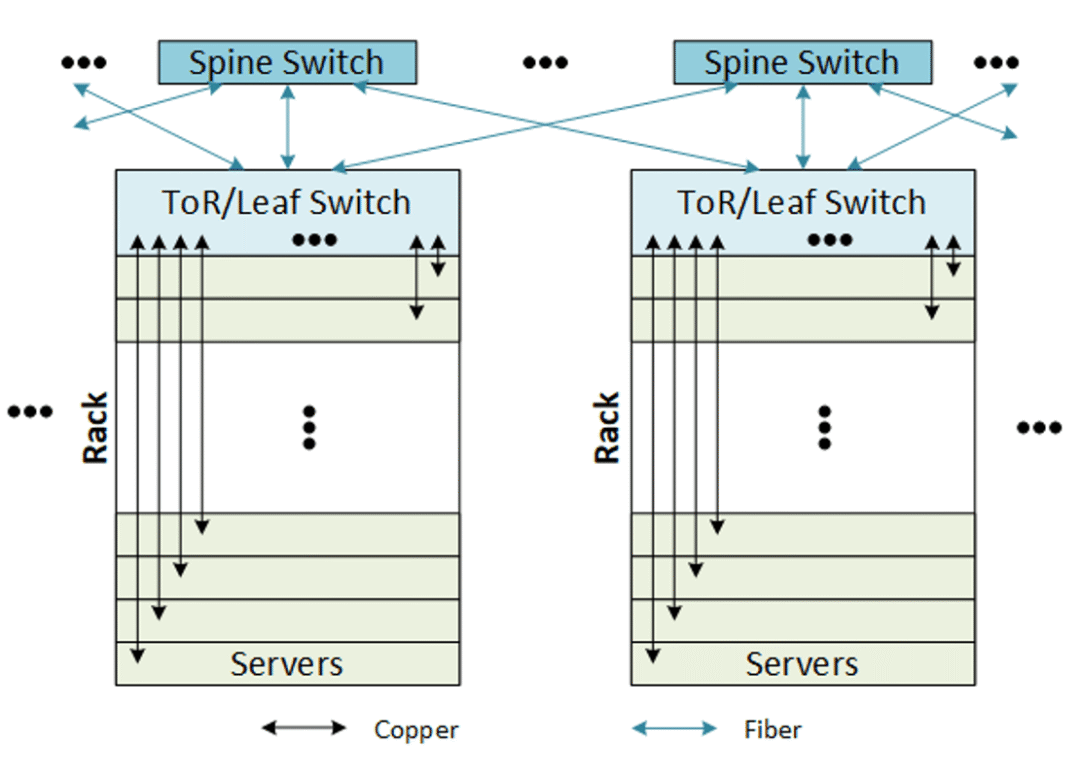
Klientami są m.in. Zhongji Xuchuang, New Yi Sheng, Coherent — czołowi producenci modułów optycznych, finalnie dostarczający do czołowych firm chmurowych północnoamerykańskich, co stanowi podstawowy biznes Lumentum w chipach optycznych.
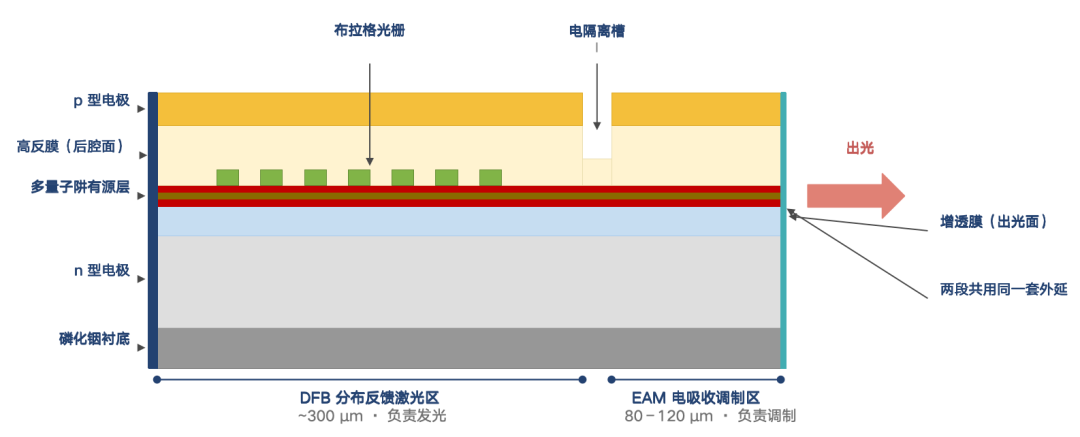
Z badań wynika, że EML trzeba zintegrować DFB z EAM w jednym podłożu indowo-fosforowym, a proces drugiej epitaksji jest niezwykle skomplikowany, trudny, a jakość produktu jest trudna do utrzymania.
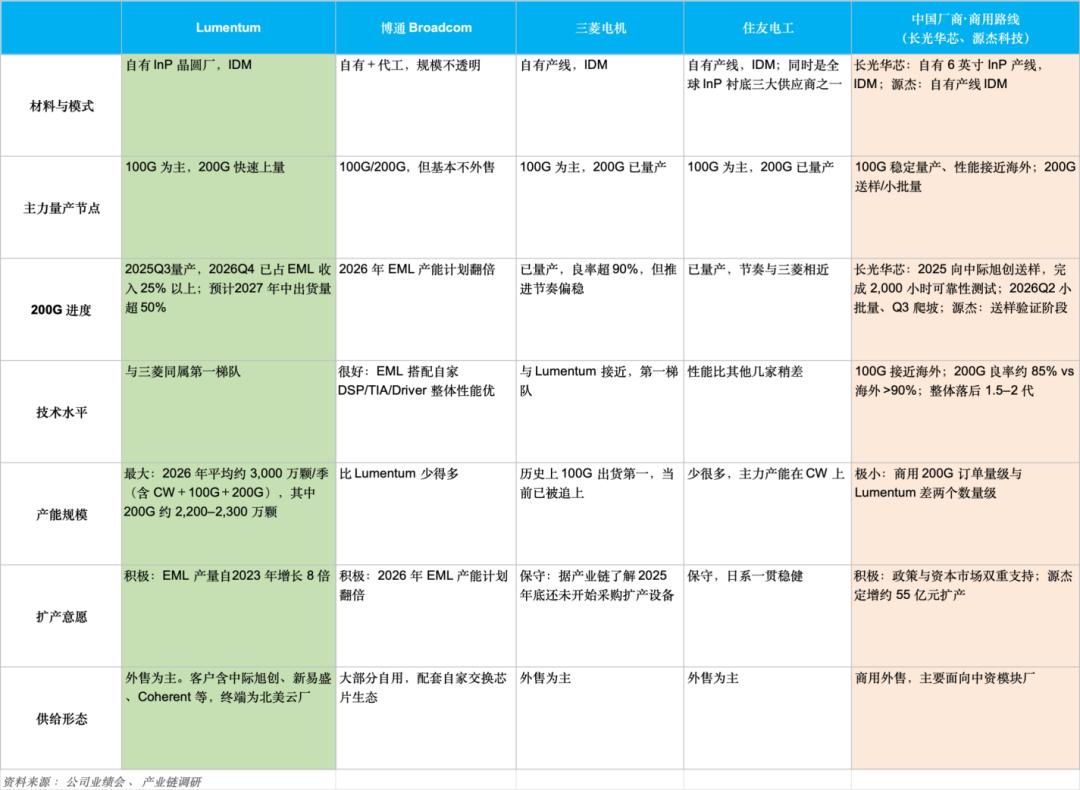
Obecnie tylko Lumentum, Mitsubishi Electric, Sumitomo Electric i Broadcom mogą masowo, stabilnie produkować chipy EML 200G dla głównych producentów modułów optycznych — wspólnie mają ponad 80% rynku, Lumentum zajmuje pozycję lidera pod względem wielkości produkcji.
W poniższej tabeli pokazano sytuację głównych producentów EML: w segmencie 100G EML chińskie firmy zbliżają się do liderów (Yuanjie, Changguang Huaxin osiągnęły stabilną produkcję, udział lokalny prawie 35%, ceny pod presją); w EML 200G udział lokalnych firm chińskich wynosi mniej niż 5%, na etapie testów próbek i produkcji próbnej.
Dodatkowo, dwie japońskie firmy (Mitsubishi i Sumitomo) wskutek nadpodaży po bańce 5G, mają ostrożne podejście do rozszerzania produkcji, a nowa produkcja EML 200G głównie pochodzi od Lumentum i Broadcom.
Z tego powodu Lumentum aktywnie przekierowuje produkcję na droższe chipy EML 200G; według wskazówek firmy, do połowy 2027 roku ponad 50% produkcji będą stanowiły EML 200G.
Z analiz wynika, że obecnie przychody Lumentum z chipów EML wynoszą ok. 640 mln USD (20% całkowitych przychodów), znajdując się w fazie wzrostu wolumenu i wartości.
Z jednej strony, szybka ekspansja klastrów AI generuje eksplodujące zapotrzebowanie na szybkie, podłączane moduły optyczne 800G i 1.6T, bezpośrednio napędzając sprzedaż chipów EML; z drugiej zaś, produkcja przesuwa się z 100G EML na 200G EML, cena pojedynczego chipu prawie się podwaja, co zwiększa elastyczność przychodów.
Obecnie marża brutto na EML przekracza 60%, czyni go najważniejszym i najzyskowniejszym produktem firmy.
2. CW/UHP laser: największy przyrost poziomu Scale-up
W przeciwieństwie do EML integrującego emisję i modulację, CW laser skupia się na emisji światła: generuje stabilne, nieprzetworzone światło, a sygnał jest modulowany przez zewnętrzny chip silikonowy.
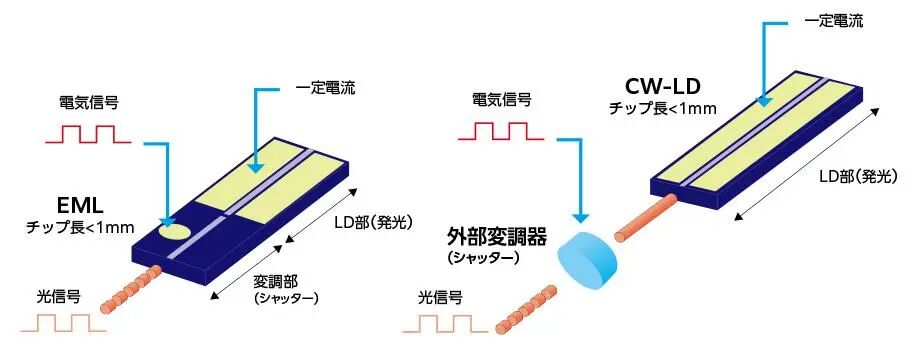
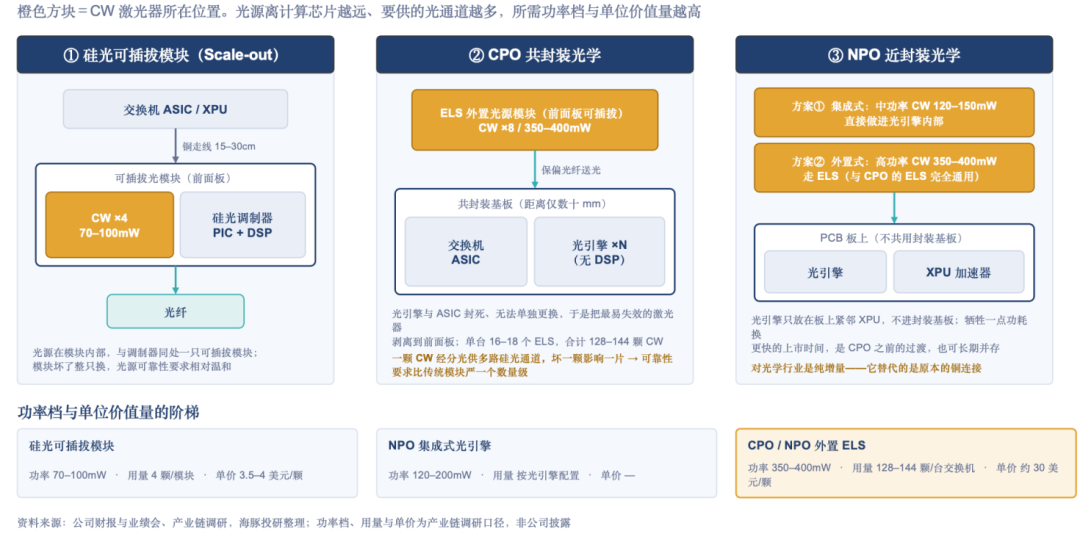
Zasadniczo, im dalej źródło światła od silikonowego chipu modulującego, tym wyższa strata optyczna, zatem wymagana moc CW rośnie, a techniczne trudności (redukcja szumów, termiczne) i wartość chipu znacząco wzrastają. Podział wg mocy CW laser obejmuje trzy główne zastosowania:
a. 70-100mW — dla podłączanych silikonowych modułów optycznych typu Scale-Out
Zgodnie z danymi Yole, obecnie udział technologii silikonowej w modułach optycznych dla centrów danych wynosi ok. 30%, a do roku 2030 wzrośnie do ponad 60%.
Dla Lumentum to przemieszczenie techniczne na rynku (rozwiązania 800G z silikonową optyką wypierają 100G-EML, a 1.6T wypiera 200G-EML).
Tutaj wartość nie jest taka sama. Dla przykładu, w module 1.6T EML potrzeba 8 chipów EML 200G (cena 15-25 USD), rozwiązanie silikonowe wymaga tylko 4 chipów CW (3,5-4 USD za sztukę).
Po przejściu na silikon, całkowita wartość źródeł światła w module jest wyraźnie niższa. Dlatego firma sama przyznaje, że jest to dla nich mało interesujący segment — choć wzrasta wolumen, wartość jednostkowa, zyskowność są niższe niż przy EML.
b. 120-200mW, dla zintegrowanych silników optycznych NPO (Near Packaged Optics, Scale Up)
Jako etap przejściowy od podłączanych jednostek do CPO, NPO polega na umieszczeniu modułu optycznego na PCB w celu przyspieszenia przesyłania sygnałów między switchem a modułem optycznym.
W porównaniu do silikonowych podłączanych modułów (CW 70-100mW), wymagania wobec chipów tej klasy — moc wyjściowa, redukcja szumów, niezawodność w wysokiej temperaturze — są wyższe, wartość i wymagania techniczne znacznie wzrastają, jest to czysta, nowa ścieżka wzrostu, bez wpływu na istniejące zamówienia EML.
c. 350-400mW (UHP-super wysokiej mocy CW), dla zewnętrznych modułów CPO/NPO (Scale up)
ELS (zewnętrzne źródło laserowe) to główne rozwiązanie dla architektury CPO, obsługujące połączenia GPU na poziomie szaf — Scale-Up.
W CPO silnik optyczny i chip switcha są połączone w jednym opakowaniu. Laser jest najbardziej podatnym na awarie komponentem łańcucha optycznego (na ciepło), jeśli umieszczony razem, awaria jednego chipu eliminuje cały silnik z użycia.
Branża uzgodniła, że przyjmowany będzie ELS — chip CW robiony jako podłączany, oddzielny moduł na panelu frontowym szafy, a światło wprowadzane do silnika optycznego poprzez światłowód polaryzowany.
Pod względem wartości, w połączeniach typu Scale-up jedna szafa CPO wymaga 16-18 modułów ELS, każdy ma 8 chipów CW UHP, co oznacza, że jedna szafa wymaga 128-144 chipów CW.
Obecnie jeden moduł ELS kosztuje ok, 500-600 USD, 8 chipów CW ok. 240 USD, czyli 40-50% wartości. Oznacza to, że sprzedaż chipów CW z jednego modułu ELS równa się wartości 15 tradycyjnych, podłączanych, silikonowych modułów optycznych.
Podsumowując, w porównaniu do niższej mocy CW, UHP CW jest o najwyższych trudnościach technicznych, jest czystą ścieżką wzrostu pod wpływem rozwoju AI i nie zmniejsza zamówień EML; stanowi największy potencjał wzrostu firmy Lumentum w średnim okresie.
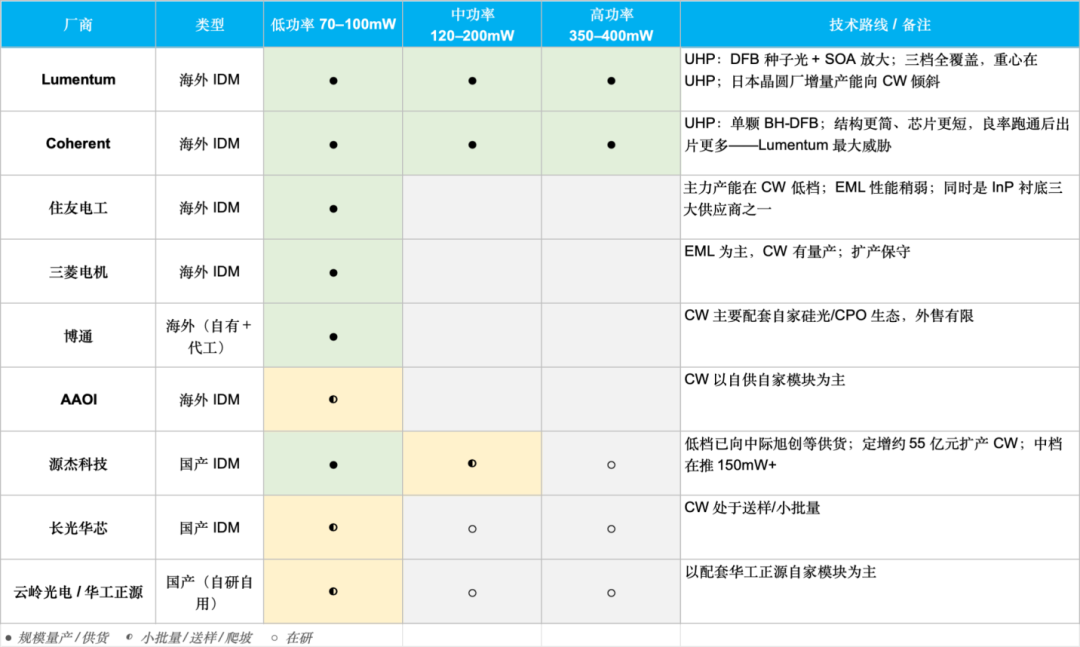
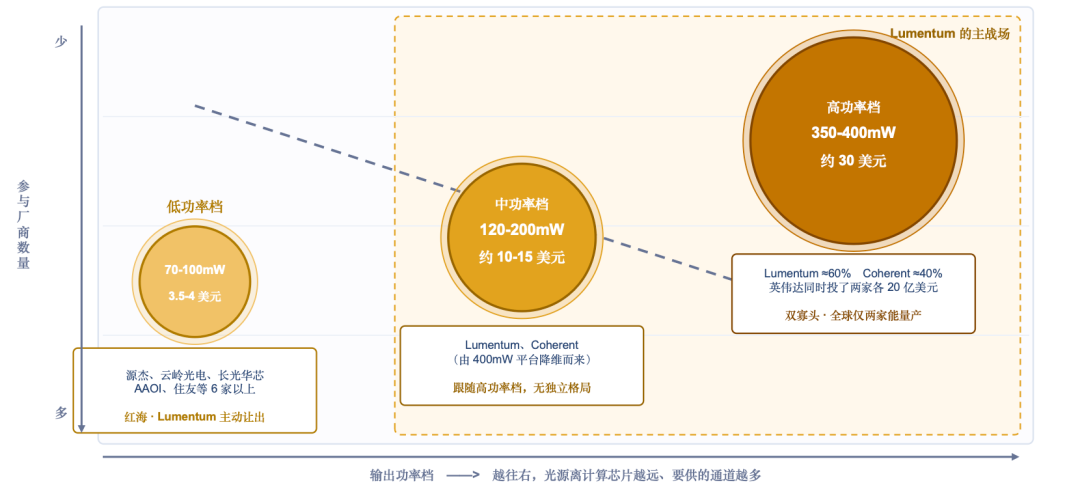
W konkurencji na rynku CW o niższej mocy, proces epitaksji indowo-fosforowej i struktura chipu są już dojrzałe, spełnienie wymagań technicznych nie jest problemem, trudnością jest niska cena i wysoka jakość, to klasyczny czerwony ocean.
Obecnie chińskie firmy (Yuanjie, Changguang Huaxin, Yunling Optoelectronics itd.) i tanie IDM-y zagraniczne (np. AAOI) zwiększają produkcję, wiele firm przeszło testy producentów modułów, a klienci skłaniają się do wieloźródłowych zakupów w celu obniżenia ceny.
Natomiast w wysokiej mocy (350-400mW UHP) obecnie tylko Lumentum i Coherent są w stanie stabilnie produkować, każda według własnej ścieżki technologicznej:
Coherent: jedna „super-mocna” jednostka (BH-DFB) — odpowiednik „silnika o dużej mocy w jednej celi”; jedna jednostka BH-DFB generuje 400mW.
Zalety: kompaktowa konstrukcja, niewielka powierzchnia chipu, duża liczba chipów z jednego wafla; wada — całe chłodzenie, szerokość linii spektralnej i niezawodność są połączone na jednym chipie, co przedłuża fazę poprawy jakości (yields).
Lumentum: dwustopniowa separacja (DFB + SOA) — jak „mały silnik + turbo”. Najpierw chip DFB generuje czystą wiązkę światła, następnie SOA na tym samym chipie wzmacnia ją do 400mW.
Ten model pozwala pracować w dojrzałym oknie technologicznym, daje wysoką niezawodność, a jeden zestaw może być obniżony do niższych poziomów mocy, co zwiększa efektywność R&D;
ale długość chipu rośnie przez integrację SOA, liczba chipów z jednego wafla drastycznie spada (z 4000-5000 sztuk zwykłego CW do 400-500 sztuk UHP, spadek prawie 10-krotny).
Podsumowując, obie firmy mają różne podejście: Coherent stawia na klasyczną poprawę jakości i niskie koszty przez małą powierzchnię chipu, Lumentum poświęca trochę powierzchni na rzecz większej niezawodności.
To oznacza w obecnej fazie ograniczonej podaży, kluczowe są dostawy i stabilność, a koszt nie jest najważniejszy, dlatego duże firmy chmurowe wybierają Lumentum (z badań wynika, że podział rynku zewnętrznych modułów to ok. Lumentum 60%, Coherent 40%).
Patrząc w przyszłość, gdy Coherent osiągnie poprawę jakości, ich przewaga kosztowa będzie coraz większa, co zwiększy presję na Lumentum.
W przypadku średniej mocy, firmy produkujące chipy UHP mogą równie dobrze produkować chipy 150-200mW, co jest „dodatkowym” efektem ubocznym.
Jednak dla firm drugorzędnych lub chińskich walczących o wejście na rynek wysokiej mocy, 150-200mW to niezbędny etap — jeśli nie przejdą na wyższą moc, nie osiągną efektu obniżenia kosztów przez podział wafli, co uniemożliwia konkurowanie z liderami.
Z badań: obecnie przychody z CW laserów wynoszą ok. 50 mln USD, 2% całkowitych przychodów, są nadal niewielkie, pochodzą z wczesnego zapotrzebowania silikonowych modułów oraz fazy testów CPO.
Jednak z powyższej analizy widać, że realny potencjał CW zależy całkowicie od tempa adopcji architektury NPO/CPO. Gdy branża przejdzie od podłączanych jednostek do CPO, zapotrzebowanie na CW będzie rosło wykładniczo (analiza ilościowa w następnym artykule).
- KONIEC -
Doceniam artykuł, kliknij „udostępnij”, podładuj mnie trochę~
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Spowolnienie modeli AI niekoniecznie jest negatywne: trzy strukturalne korzystne trendy tradycyjnych centrów danych przewyższają wzrost stóp procentowych
HSBC uważa, że tradycyjna logika wzrostu centrów danych przechodzi od iteracji modeli na frontach do komercjalizacji AI. Wzrost zapotrzebowania na inferencję, ekspansja wydatków kapitałowych dostawców usług chmurowych, oraz zaostrzenie ograniczeń związanych z energią i regulacjami mogą utrzymać napiętą sytuację podaży i popytu do 2028 roku. Nawet przy wzroście stóp procentowych skumulowany roczny wskaźnik wzrostu AFFO na akcję w latach 2025–2028 prognozowany jest na poziomie 11%–12%, wykazując dużą odporność na zyski.
Tym razem obligacje amerykańskie załamią amerykański rynek akcji?
Strateg Simon White z Bloomberg ostrzega, że rentowności obligacji skarbowych USA przechodzą od wcześniejszego „zdrowego” wzrostu napędzanego oczekiwaniami dotyczącymi stóp procentowych, do nieuporządkowanego wzrostu wywołanego rozszerzaniem się premii za termin zapadalności. Analitycy rynkowi zauważają, że wzrost długoterminowych stóp procentowych jednocześnie podnosi stopę dyskontową wycen spółek notowanych na amerykańskich giełdach oraz koszty finansowania przedsiębiorstw, a także zwiększa presję do zamykania pozycji w aktywach o wysokiej dźwigni finansowej. Jeśli stopy procentowe powyżej 5% staną się nową normą, wyceny amerykańskich akcji będą podlegały stałej presji na spadek.
Giganci technologiczni szukają dodatkowego źródła energii pod ziemią! Fervo (FRVO.US) – nowy projekt geotermalny po raz pierwszy generuje prąd, Google dodaje kluczowy element do swoich “ambitnych celów AI”
Cena akcji Fervo Energy wzrosła w czwartek przed otwarciem amerykańskiej giełdy o ponad 14%, po tym jak ta firma skoncentrowana na energii geotermalnej osiągnęła pierwszy raz produkcję energii elektrycznej w swoim projekcie geotermalnym Cape Station w stanie Utah.
Ceny krypto
Więcej


