
Czy amerykańskie obligacje osiągnęły dno? Szef działu handlowego Goldman Sachs: Długoterminowe obligacje „wciąż kompletnie nie cieszą się zainteresowaniem”

Rynek amerykańskich obligacji skarbowych stoi w obliczu nakładających się presji. Rentowności obligacji długoterminowych stale rosną, popyt nie może się uformować, a rozbieżność między obligacjami a akcjami staje się coraz bardziej zauważalna.
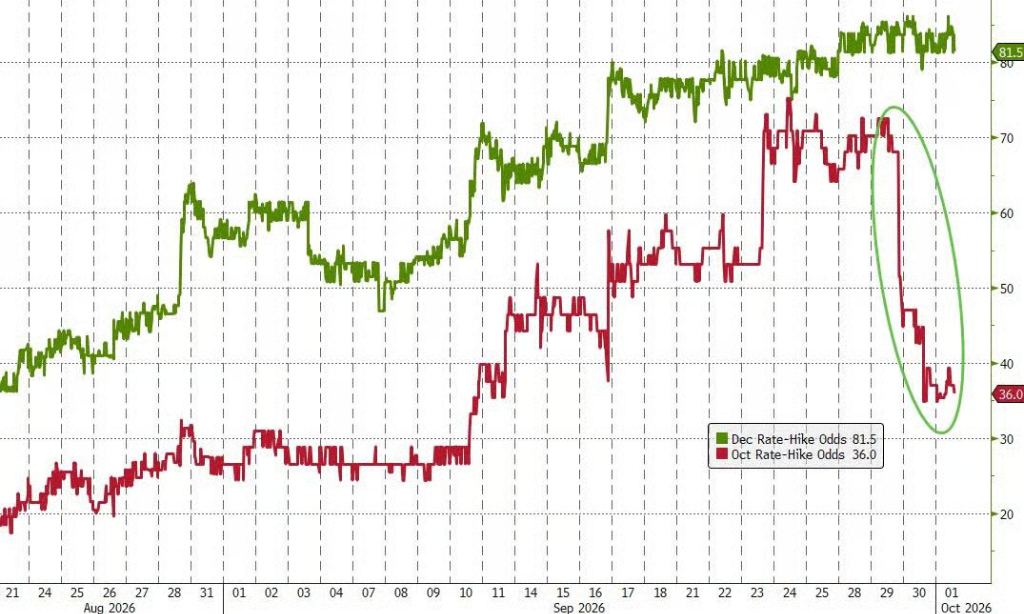
Szef handlu w Goldman Sachs, Rich Privorotsky, stwierdził wprost, że długoterminowe amerykańskie obligacje skarbowe „wciąż są całkowicie ignorowane”.Choć najnowsze dane PCE były poniżej oczekiwań, co nieco zmniejszyło prawdopodobieństwo podwyżki stóp w październiku, to niemal nie wpłynęło to na trend rentowności długoterminowych obligacji skarbowych – oczekiwania co do podwyżek krótkoterminowych stóp zostały już w dużym stopniu wchłonięte, a główna presja skupia się teraz na dalekim końcu krzywej rentowności.
Jednocześnie oczekiwania dotyczące zmienności długoterminowych obligacji wyraźnie oderwały się od napięcia na rynku krótkoterminowych stóp procentowych. Privorotsky podsumował: „Ta sytuacja pilnie wymaga uspokojenia.”
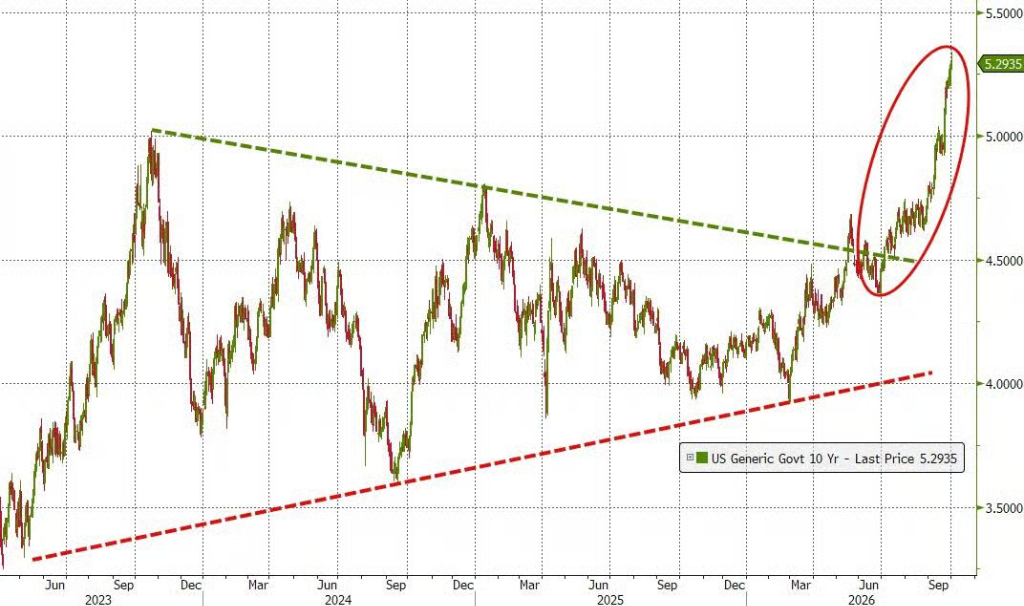
Szybki wzrost rentowności uruchamia także wiele sygnałów ostrzegawczych opartych na danych historycznych.Florian Roger z BNP Paribas CIB stwierdził, że poziom 5,5% uznaje za granicę, przy której rentowność 10-letnich obligacji USA zaczyna realnie wywierać presję na rynek akcji. „Jesteśmy bardzo blisko, wtedy wyceny akcji zaczną wyglądać na zawyżone”.
Simon White, strateg makroekonomiczny Bloomberg, przestrzega, że inwestorzy nie powinni dać się zwieść pozornie niskim wycenom – z perspektywy historycznego ruchu amerykańskich obligacji rentowności wciąż mogą nie osiągnąć dna.
Brak popytu na długoterminowe amerykańskie obligacje, odbicie na rynku obligacji jeszcze nie nastąpiło
Rentowność 10-letnich obligacji USA wzrosła już do 5,34%, ale ten poziom nadal nie wywołał wyraźnego popytu.Choć z wielu perspektyw wycena obligacji skarbowych USA jest już względnie atrakcyjna, na rynku nadal dominuje postawa wyczekiwania.
Analiza Simona White'a z Bloomberg pokazuje, że jeśli porównać średnią rentowność 10-letnich amerykańskich obligacji z nominalnym PKB USA oraz średnią rentownością 10-letnich niemieckich bundów, po wyłączeniu okresów pandemii i globalnego kryzysu finansowego, historyczny ruch obu wskaźników był bardzo zgodny, jednak obecnie rentowność obligacji USA wyraźnie przekracza tę średnią.
Jednocześnie rentowność 10-letnich obligacji jest ponad 60 punktów bazowych wyższa od wartości uzasadnionej wyestymowanej modelem uwzględniającym tempo podwyżek globalnych banków centralnych, krzywą rentowności, ceny ropy oraz politykę stóp, jednak inwestorzy zagraniczni i krajowi nie pojawili się na rynku z wyraźnym popytem.
Relatywna wartość akcji i obligacji daje podobne sygnały. Premia za ryzyko akcji, mierzoną różnicą między rentownością zysków na akcję za minione 12 miesięcy a rentownością 10-letnich obligacji skarbowych, spadła do najniższego poziomu od ponad 20 lat, co oznacza, że atrakcyjność akcji względem obligacji jest historycznie niska. Nawet biorąc pod uwagę prognozowane zyski na przyszłość, wskaźnik ten zbliża się do historycznego minimum przewidywanego na 2025 rok.
White zauważył, że skorygowana rentowność po usunięciu premii za termin pozwala na bardziej uczciwe porównanie i według tej miary obligacje skarbowe USA nadal mają względną atrakcyjność, choć przewaga została zredukowana.
Powrót do średniej historycznej pokazuje, że jeszcze nie wystąpiła nadmierna wyprzedaż
Choć wspomniane wskaźniki wyceny pokazują relatywną niedowartościowanie amerykańskich obligacji, inna prostsza rama analizy stosowana przez White'a – powrót do średniej historycznej rocznej całkowitej stopy zwrotu z obligacji skarbowych – daje bardziej ostrożne sygnały.
Według tej ramy, roczne zwroty z obligacji poruszają się długoterminowo wokół średniej i podczas faz spadkowych często przesuwają się poniżej tej średniej. Obecnie roczna stopa zwrotu z amerykańskich obligacji skarbowych powróciła do trendowej średniej, ale dane historyczne pokazują, że ten poziom nie zawsze oznacza pojawienie się „dna”. Na podstawie danych z ostatnich ponad 50 lat, w około trzech czwartych przypadków, gdy sześciomiesięczna stopa zwrotu spadała i zbliżała się do średniej, trzy miesiące później stopy zwrotu nadal spadały.
Trend realnych rentowności także potwierdza tę ocenę. Obecny wzrost nominalnych rentowności napędzają głównie realne rentowności, natomiast inflacyjna równowaga jest łagodna.Wskaźnik wyprzedzający realnej rentowności 10-letnich obligacji, skonstruowany przez White’a na bazie nadpłynności, tempa podwyżek banków centralnych oraz stopy politycznej Fed, pokazuje dalszy potencjał wzrostu realnych rentowności. Wskaźnik ten ma cykl wyprzedzający realne rentowności o ok. trzy do czterech miesięcy.
Presja fiskalna i ryzyko płynności nie mogą być ignorowane
Potencjalni nabywcy muszą zmierzyć się z poważną sytuacją fiskalną USA.
Wśród głównych rynków wschodzących i krajów rozwiniętych USA mają jeden z najwyższych deficytów fiskalnych w relacji do PKB na świecie, ustępując jedynie Brazylii, Polsce, Węgrom i Kolumbii.Po odjęciu kosztów obsługi odsetek, podstawowy deficyt fiskalny USA również jest najwyższy na świecie, na równi z Wielką Brytanią, co oznacza silną presję fiskalną.
Wraz z dalszym wzrostem rentowności, ryzyko rynkowe może się nasilać. Wzrost rentowności zwiększa zmienność, co wpływa na wymagania dotyczące depozytów zabezpieczających oraz limitów ryzyka ekspozycji na obligacje, a historycznie wzrost zmienności często wiązał się z pogorszeniem płynności na rynku obligacji.
White podkreśla także, że gdy rentowności 10-letnich obligacji trwale utrzymują się powyżej 5,25%-5,50%, korelacja między obligacjami USA a akcjami historycznie przechodzi zwykle w trwałą korelację dodatnią, dalej ograniczając rolę amerykańskich obligacji skarbowych jako narzędzia do hedgingu portfela inwestycyjnego.
Rosną oczekiwania na interwencję rządu, lecz to słaba przesłanka do kupna
Pod wpływem wielorakiej presji rynek zaczyna oczekiwać interwencji politycznej. Według informacji, Departament Skarbu USA zatrudnił w tym tygodniu głównego stratega rynku Jefferies, Davida Zervosa, jako doradcę – to posunięcie prawdopodobnie nie jest przypadkowe.Zervos podkreślił w wywiadzie, że Departament Skarbu ponownie przejmuje inicjatywę w zarządzaniu długością zadłużenia i należy uważnie obserwować, jak ten proces będzie postępował.
White wskazuje jednak, że choć oczekiwania na rządową interwencję zwiększają ryzyko dla szortujących, nie są wystarczającym powodem do kupna.Gdy rynek zacznie oczekiwać, że rząd „będzie gwarantem”, może znaleźć się w trudnej sytuacji, w której zarówno szortowanie, jak i kupowanie na długo stają się ryzykowne – inwestorzy muszą zachować ostrożność.
Główny problem na rynku amerykańskich obligacji polega dziś na tym, że wyceny uległy pewnej poprawie, ale wielorakie ograniczenia techniczne, fiskalne i płynnościowe nie zostały jeszcze wyeliminowane, a to czy rentowności rzeczywiście zbliżają się do prawdziwego dna, wciąż wymaga dalszej weryfikacji.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Gdy Muse i Astra rozpoczynają erę „cyfrowej siły roboczej”, Musk skupia się na „dostawach mocy obliczeniowej AI”! SpaceX (SPCX.US) zamienia konkurentów w AI w swoich głównych klientów
Agenci rozszerzają pojedyncze zapytanie na ciągły przepływ pracy, napędzając wzrost zapotrzebowania na moc obliczeniową, co daje SpaceX dużą przestrzeń do wzrostu dzięki przekształceniu zdolności infrastruktury AI w przychody ze sprzedaży lub wynajmu mocy obliczeniowej.

Morgan Stanley obniża cenę docelową Apple (AAPL.US) do 355 dolarów: plan działania jest ekscytujący, ale wycena jest już pełna, a koszt pamięci w każdym iPhone wzrósł prawie o 200%.
Zespół analityków Morgan Stanley pod kierownictwem Erika Woodringa opublikował raport Apple Global Idea, obniżając nieznacznie cenę docelową z 360 dolarów do 355 dolarów, jednocześnie utrzymując rekomendację "przeważaj".
Morgan Stanley: Micron (MU.US) "wysoka koniunktura" może trwać dłużej, podtrzymuje rekomendację "kupuj" i utrzymuje cenę docelową na poziomie 1200 USD
Morgan Stanley zauważa, że w ostatnim czasie dyskusja na rynku przesunęła się z pytania „jak dobre mogą być wyniki” na „jak długo może utrzymać się wysoki poziom aktywności”, a Micron udowadnia, że jego przewidywalność biznesowa stale się przesuwa w kierunku długoterminowym.
Ceny krypto
Więcej


