
TSMC (TSM.US) osiąga w III kwartale wzrost zysku netto o 68,7% r/r, przewyższając oczekiwania; zamówienia związane z AI gwałtownie rosną, a proces technologiczny 2 nm stanowi 8% przychodów z wafli.

Globalny lider w produkcji wafli półprzewodnikowych, TSMC, opublikował w czwartek raport finansowy za trzeci kwartał 2026 roku.
Według informacji z aplikacji Golden Ten Data, globalny lider branży produkcji wafli półprzewodnikowych, TSMC (TSM.US), opublikował w czwartek raport finansowy za trzeci kwartał 2026 roku. W związku z napływem zamówień związanych z AI, zarówno przychody, jak i zysk netto firmy za ten kwartał przekroczyły średnie oczekiwania analityków, wysyłając kluczowy sygnał, że zapotrzebowanie na moc obliczeniową wciąż jest silne, pomimo ostrożności rynku wobec transakcji związanych z AI w ostatnim czasie.
Raport finansowy wskazuje, że skonsolidowane przychody za kwartał wyniosły 1,494 biliona nowych dolarów tajwańskich, co oznacza wzrost o 50,9% rok do roku oraz 17,6% w porównaniu z poprzednim kwartałem; zysk netto wyniósł 763,06 miliarda nowych dolarów tajwańskich, wzrost o 68,7% rok do roku. Oba wskaźniki przekroczyły oczekiwania rynku. Zysk na akcję wyniósł 29,43 nowego dolara tajwańskiego. Przeliczając na dolary amerykańskie, przychody kwartalne wyniosły 46,72 miliarda dolarów, wzrost o 41,2% rok do roku.
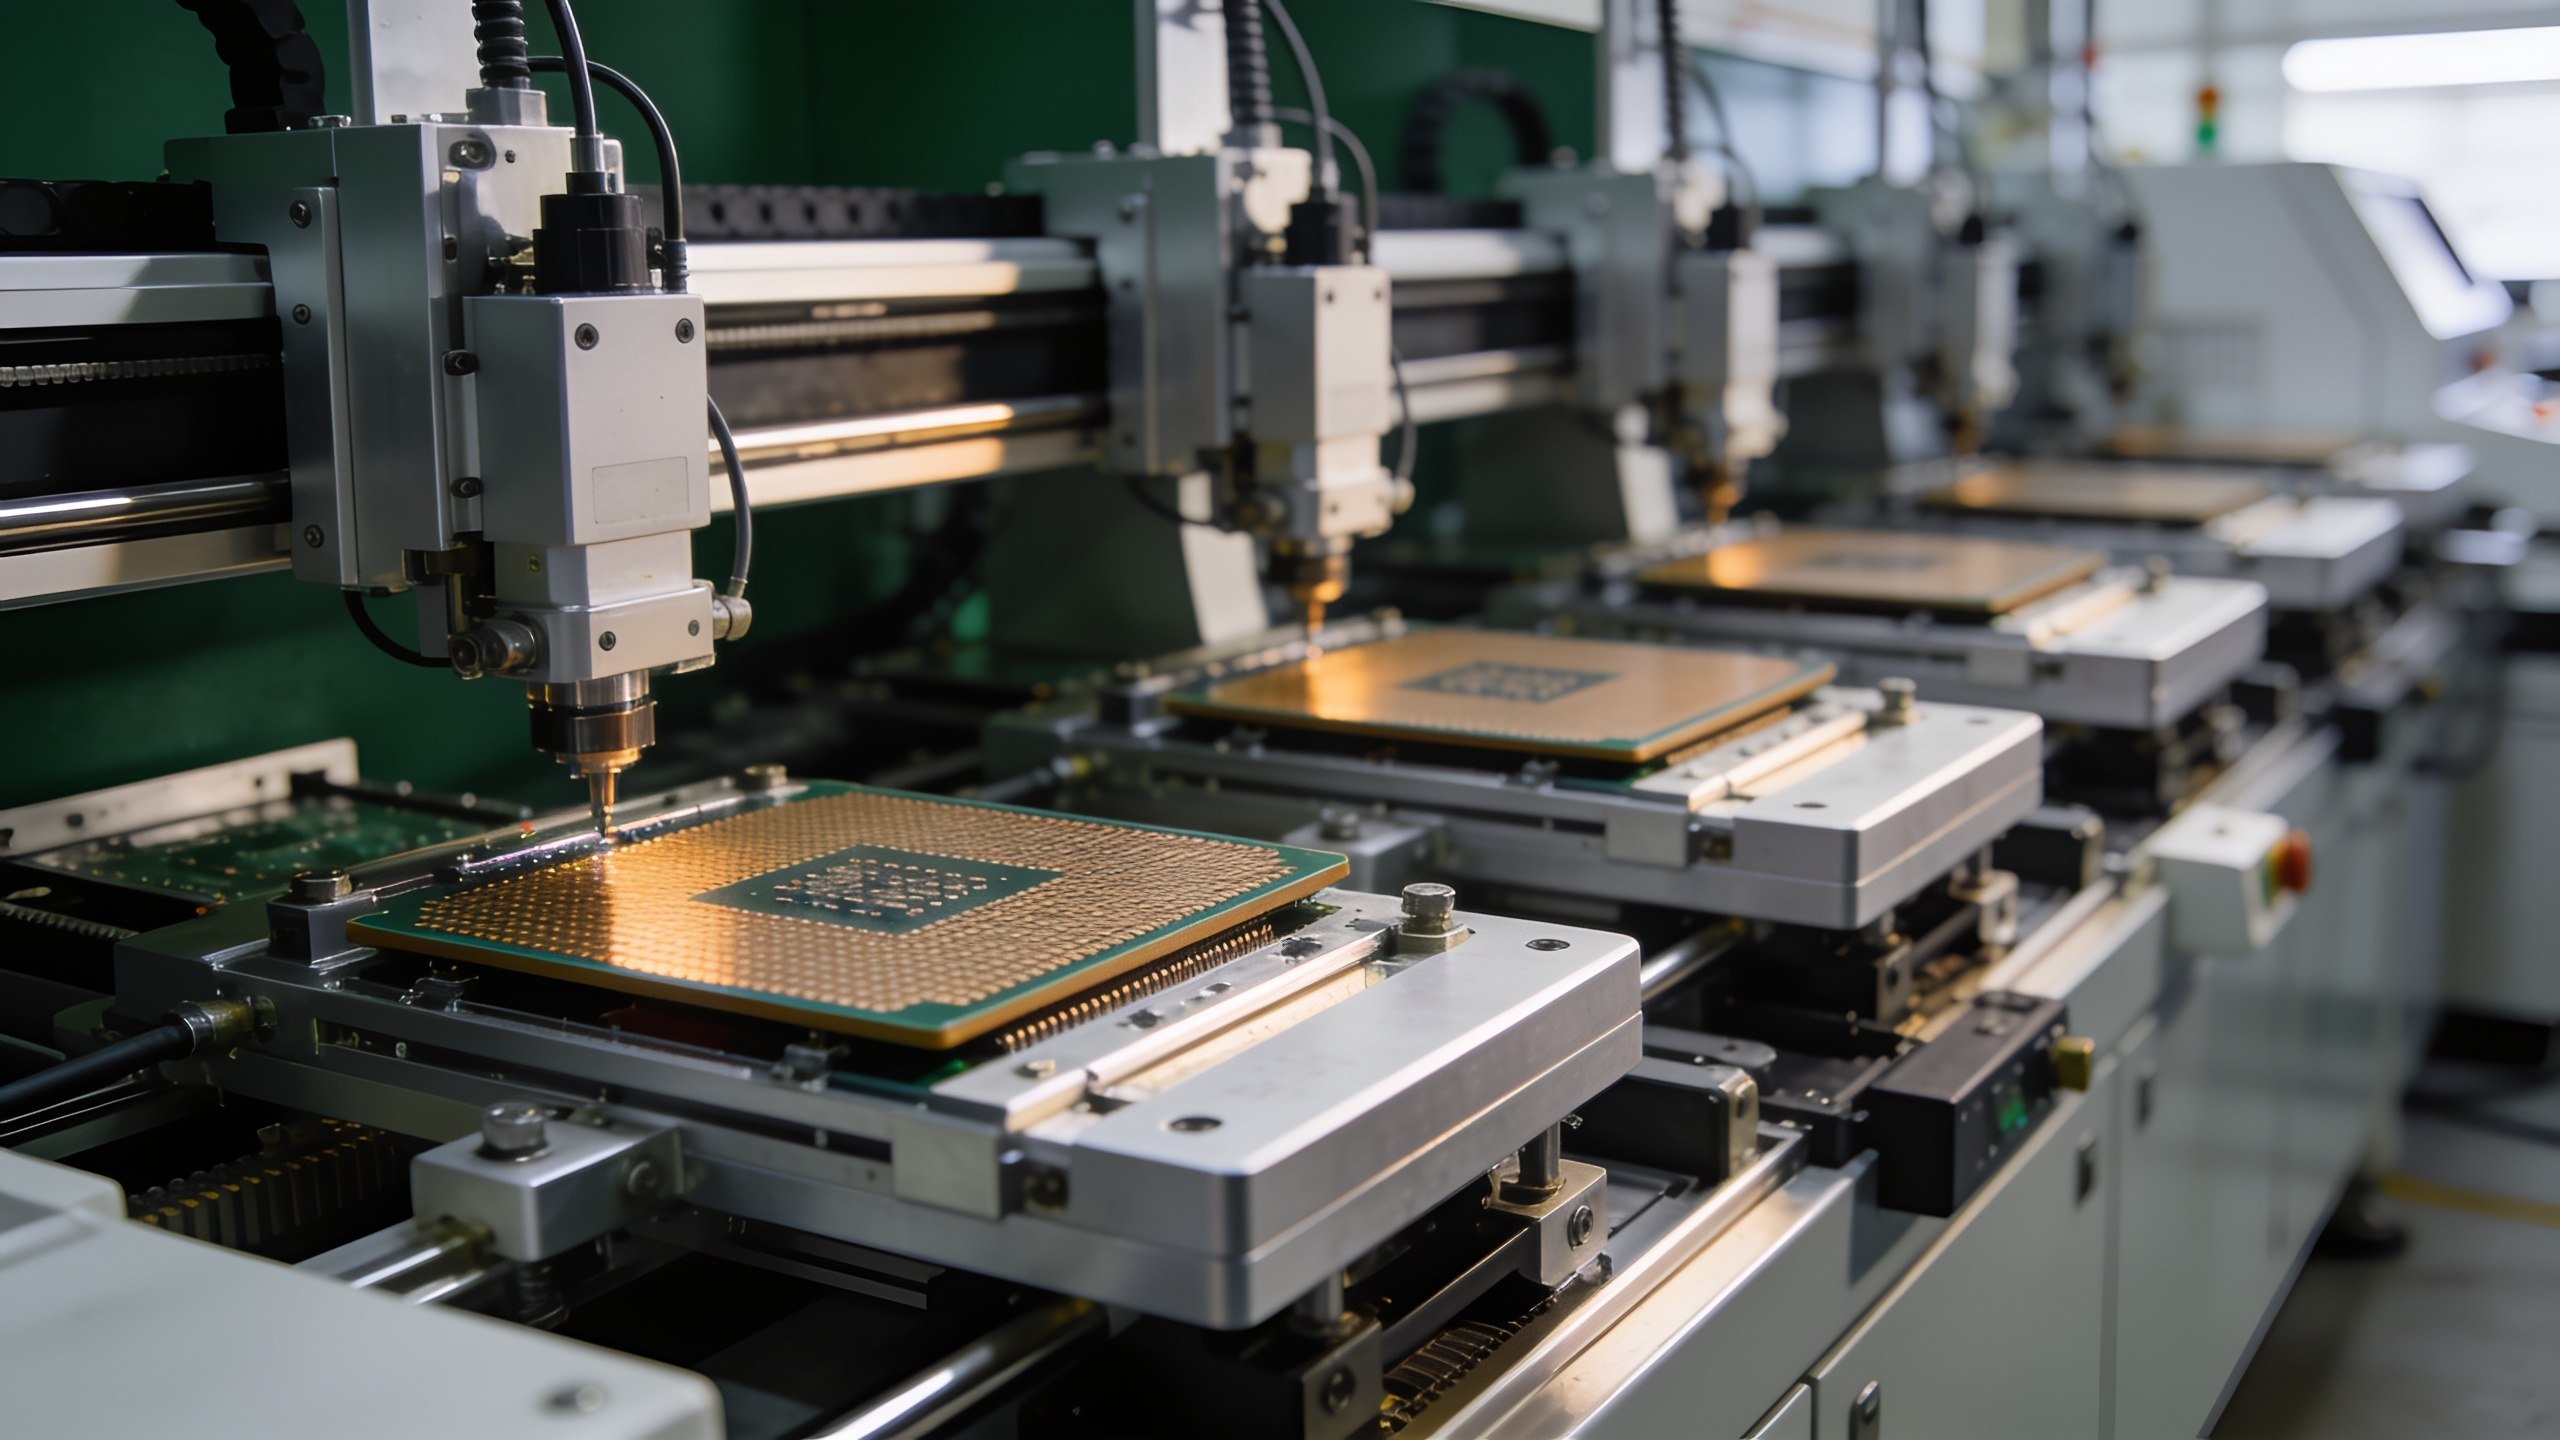
Pod względem rentowności, marża brutto w kwartale wyniosła 66,4%, marża operacyjna – 58,7%, a marża netto – 51,1%. Struktura procesów technologicznych pokazuje, że najbardziej zaawansowany 2-nanometrowy proces odpowiadał za 8% przychodów z produkcji wafli; proces 3-nanometrowy odpowiadał za 33%, 5-nanometrowy za 28%, a 7-nanometrowy za 10%. Zaawansowane procesy 7 nanometrów i poniżej stanowiły łącznie 79% przychodów z produkcji wafli.

Jako wyłączny producent najbardziej zaawansowanych półprzewodników dla NVIDIA (NVDA.US) i Apple (AAPL.US), wyniki TSMC są postrzegane jako ważny wskaźnik globalnego zapotrzebowania na AI. Główni gracze branży, tacy jak NVIDIA, AMD (AMD.US) oraz Google z Alphabet (GOOGL.US), polegają na TSMC w przekształcaniu najnowocześniejszych projektów układów w fizyczne komponenty.
Pomimo rosnących obaw rynku dotyczących długoterminowej infrastruktury AI, TSMC utrzymuje dynamiczny wzrost, co w pewnym stopniu łagodzi negatywne nastroje wobec branży AI. Jednakże obawy dotyczące zwrotu z inwestycji oraz długoterminowego finansowania w dolnym łańcuchu dostaw nadal narastają. W środę, klient NVIDIA, CoreWeave (CRWV.US), doświadczył gwałtownego spadku cen akcji i obligacji w wyniku szerokiej wyprzedaży.
W ciągu dwóch ostatnich kwartałów sprzedaż TSMC stale rośnie, a firma jednocześnie intensyfikuje ekspansję mocy produkcyjnych. Przedsiębiorstwo zapowiedziało, że w tym roku nakłady inwestycyjne osiągną rekordowe 64 miliardy dolarów, co jest nowym rekordem. Akcje TSMC w tym miesiącu osiągnęły najwyższy poziom w historii, stając się jednym z pierwszych, które po lipcowym spadku rynku ustanowiły nowe maksima. Dzięki dominującej pozycji w produkcji procesorów AI, notowania TSMC przewyższają branżowych konkurentów, lecz w minionym tygodniu również zostały wciągnięte w ogólną korektę technologiczną.

Konsensus rynkowy dotyczący nakładów inwestycyjnych TSMC na 2027 rok jest stale podnoszony. Goldman Sachs obecnie prognozuje 85 miliardów dolarów inwestycji w 2027 roku, UBS – 90 miliardów dolarów, obie wartości powyżej średnich oczekiwań na poziomie 75 miliardów dolarów. Firma prowadzi obecnie budowę oraz instalację urządzeń w około 20 zakładach, zlokalizowanych zarówno w regionie Tajwan, jak i za granicą – co znacznie przewyższa typową jednoczesną realizację 4–5 nowych fabryk.
Zgodnie z doniesieniami, poza zobowiązaniem inwestycyjnym w Arizonie na poziomie 265 miliardów dolarów, TSMC rozważa utworzenie nowego zakładu w Teksasie, ze względu na rosnący boom w budowie centrów danych w Stanach Zjednoczonych.
Analityk branżowy Charles Shum w swoim raporcie wskazał, że większa uwaga rynku skupia się na wynikach TSMC w trzecim kwartale w kontekście 2027 roku. Ekspansja fabryki w Arizonie, możliwa budowa centrum w Teksasie oraz negocjacje dotyczące Terafab mogą wpłynąć na kształt nakładów inwestycyjnych firmy oraz efekt rozcieńczenia marży brutto w związku z zagranicznymi mocami produkcyjnymi. Ponadto, pojawiły się doniesienia o możliwej podwyżce cen wafli o 3–6%. Dalsze postępy w technologii nowej generacji A14 oraz zaawansowanych procesach pakowania powinny także wyjaśnić, jak TSMC odpowie na wyzwania ze strony Intel (INTC.US).
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
TSMC poinformował, że w segmentach backendowych występują pewne niedobory.

TSMC twierdzi, że popyt nadal znacznie przewyższa obecne możliwości produkcyjne.
Ceny krypto
Więcej


