
Prognoza raportu finansowego Bloom Energy (BE) za III kwartał: wysoka dynamika wzrostu napędzana przez centra danych AI oraz zmienność opcji
 2026/10/22 06:30
🔥 Radar gorących tematów amerykańskiej giełdy już dostępny! 3 główne trendy na amerykańskiej giełdzie + 6 wyselekcjonowanych spółek + 7 kalendarz najważniejszych wydarzeń — gdzie w tym tygodniu mogą pojawić się okazje na amerykańskiej giełdzie? Kliknij link, aby zobaczyć wszystkie 22 kierunki inwestycji na jednym obrazku→
1. Szybki przegląd kluczowych punktów inwestycyjnych
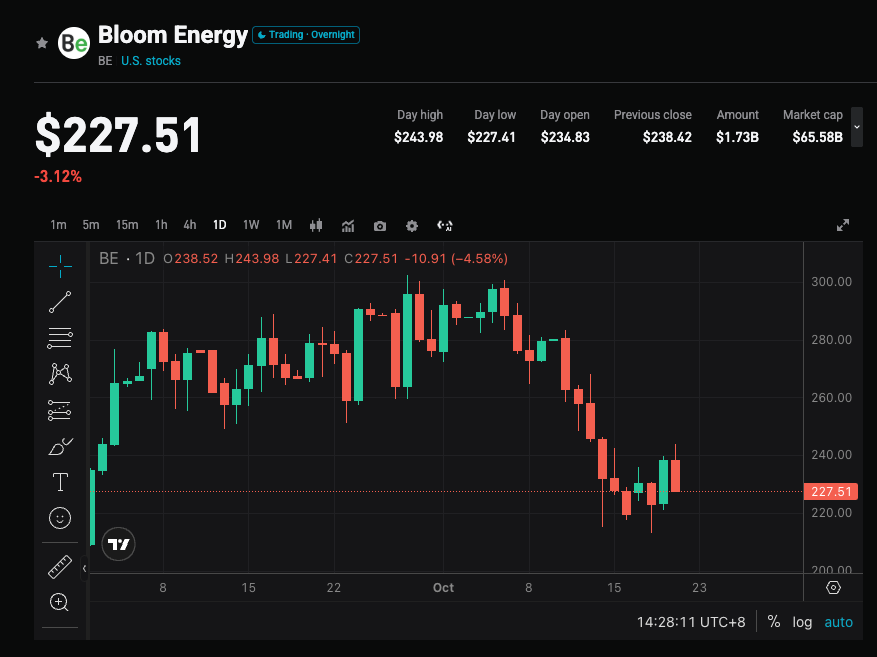
Bloom Energy ogłosi wyniki za trzeci kwartał roku fiskalnego 2026 po zamknięciu notowań na amerykańskiej giełdzie 22 października 2026 r. Konsensus Wall Street zakłada przychody na poziomie około 1,07 mld USD (ok. +106% r/r, w porównaniu z 519 mln USD rok wcześniej), a skorygowany zysk na akcję wyniesie ok. 0,69 USD (ok. +360% r/r, w porównaniu z 0,15 USD). Rynek opcji wycenia około 10,7% ukrytej zmienności (przy ostatniej cenie zamknięcia ok. 222 USD, przedział szacowany na 197-248 USD). Od początku roku kurs akcji wzrósł już o ok. 166%, a rynek skupia się na tym, czy popyt na stałotlenkowe ogniwa paliwowe (SOFC) dla AI data center przełoży się trwale na przychody i zyski, oraz czy prognozy na cały rok ponownie zostaną podwyższone.
2. Cztery główne punkty zainteresowania
Punkt 1: Popyt centrów danych AI i pozyskiwanie klientów o dużej skali
Dynamiczny wzrost mocy obliczeniowej AI prowadzi do wąskich gardeł na rynku dostaw energii z sieci i turbin gazowych, a paliwowe ogniwa Bloom stają się alternatywnym rozwiązaniem umożliwiającym szybkie wdrożenia. Firma uzyskała akceptację największych amerykańskich klientów chmurowych, prowadzi partnerstwa na poziomie gigawatów z Oracle i innymi, a umowa finansowa z Brookfield została rozszerzona do maksymalnie 25 mld USD. Rynek będzie uważnie obserwował tempo zamówień i dostaw w tym kwartale oraz to, czy udział klientów o dużej skali w przychodach nadal rośnie, by potwierdzić, czy popyt przechodzi ze „wzorca tematycznego” do masowej monetyzacji.
Punkt 2: Rozbudowa mocy produkcyjnych i wzrost średniej ceny sprzedaży
Firma realizuje plan zwiększenia rocznych mocy produkcyjnych do 2GW (niemal podwajając obecne), a wyższa zawartość technologiczna ma pozwolić na wzrost średniej ceny sprzedaży. Instytucje takie jak Truist prognozują, że silny wzrost popytu rok do roku wesprze wzrost przychodów i zysków, a Baird widzi dalszy potencjał, jeśli moce produkcyjne zostaną zwiększone do 6GW, 8GW czy nawet 10GW w dłuższej perspektywie. Wyniki za kwartał pokażą, czy wzrost mocy przebiega zgodnie z planem i jak optymalizacja portfela produktów wpływa na marżę brutto.
Punkt 3: Rentowność i nawyk „przekraczania oczekiwań + podnoszenia prognoz”
Firma już od kilku kwartałów regularnie przekracza oczekiwania, zarówno pod względem przychodów, jak i EPS. W Q2 przychody sięgnęły 1,07 mld USD (wyraźny wzrost r/r), a skorygowany EPS ok. 0,78 USD. Prognoza na cały rok została już podniesiona do przychodów 3,9-4,2 mld USD i skorygowanego EPS 2,55-2,85 USD. Uwaga rynku skupi się na tym, czy również w obecnym kwartale wyniki zaskoczą pozytywnie oraz czy outlook na cały rok zostanie ponownie podniesiony — co będzie dowodem na trwały wzrost, a nie jednorazowy wyskok.
Punkt 4: Konsolidacja wyceny i ukryta zmienność opcji
Po dynamicznym wzroście kursu od początku roku wycena pozostaje wysoka, a konsensus „umiarkowanie kupuj” wyznacza cenę docelową na poziomie 297 USD (potencjał wzrostu o ok. 28-33%). Średnia absolutna zmienność po ostatnich czterech raportach kwartalnych wyniosła 12,95% (trzykrotnie notowano wzrost kursu). Opcje wyceniane są na zmienność 10,7%, co sugeruje możliwość znaczących wahań kursu w krótkim terminie — kluczowe będzie stanowisko zarządu ws. dostaw i mocy produkcyjnych na drugą połowę roku.
3. Ryzyka i szanse występują równocześnie
Czynniki wzrostu:
- Przychody i skorygowany EPS wyraźnie przewyższają konsensus (szczególnie, jeśli przychody będą bliskie lub przekroczą 1,1 mld USD), a prognoza na cały rok zostaje podniesiona.
- Nowe zamówienia od klientów o dużej skali lub szczegóły projektów gigawatowych zaskakują pozytywnie, a harmonogram rozwoju mocy produkcyjnych jest bardziej agresywny.
- Marża brutto utrzymuje się na średnio-wysokim poziomie (wcześniej non-GAAP powyżej 30%), co pokazuje trwałość efektu skali i kontrolę kosztów.
Ryzyka spadkowe:
- Wyniki zgodne z oczekiwaniami lub minimalnie niższe, a prognozy na cały rok zostają niezmienione lub są sformułowane ostrożnie — może to wywołać realizację zysków przy wysokiej wycenie.
- Wysokie uzależnienie od kilku głównych klientów (wcześniej jeden klient stanowił dużą część przychodów), wolniejsze wdrożenia lub niższa konwersja zamówień.
- Problemy ze wzrostem mocy produkcyjnych lub ograniczenia w łańcuchu dostaw wpływają na dostawy, a dodatkowo zwiększona zmienność całego sektora technologicznego może przyspieszyć korektę.
4. Zalecenia strategiczne dotyczące transakcji
Logika pozycji długiej: Jeśli przychody i zyski wyraźnie przewyższą oczekiwania, a zarząd podniesie prognozę na cały rok oraz udostępni pozytywne informacje na temat rozbudowy mocy i postępów u klientów, może to wzmocnić pozycję Bloom jako kluczowego dostawcy AI Power Solutions, wspierając dalszą odbudowę wyceny.
Logika pozycji krótkiej: Jeśli dane będą jedynie zgodne z konsensusem, prognozy ostrożne lub zabraknie szczegółów dotyczących realizacji u klientów, a do tego wysokie wyceny i zmienność opcyjna, może to doprowadzić do krótkoterminowej wyprzedaży — zwłaszcza, gdy kurs spółki już mocno wzrósł w ostatnim czasie.
Dane kluczowe:
- Całkowite przychody oraz ich dynamika rok do roku i kwartał do kwartału
- Skorygowany EPS i poziom marży brutto
- Czy prognozy roczne dot. przychodów i EPS zostaną podniesione
- Postęp w rozbudowie mocy produkcyjnych oraz wkład/tempo zamówień od klientów o dużej skali
Zalecenia operacyjne: W przypadku bardzo dobrych wyników i pozytywnych prognoz można rozważyć budowę pozycji po korekcie kursu. Jeśli dane będą przeciętne lub prognozy słabe — należy zachować czujność wobec ryzyka wahań cen i unikać kupowania na „górce”. Wysoka ukryta zmienność opcji wymaga elastycznego dostosowania wielkości pozycji i poziomów stop loss do własnej tolerancji na ryzyko.
Zastrzeżenie: Powyższe treści mają charakter wyłącznie informacyjny i nie stanowią rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Nomura ostrzega: obecne ryzyko kredytowe AI jest zadziwiająco podobne do bańki internetowej i okresu przed kryzysem Lehman Brothers – wszystko zależy od cen ropy naftowej
Nomura opracowała ramy "dziesięcioletniego cyklu kredytowego", określając obecną fazę AI oraz zawirowania w suwerennym kredycie Francji jako "drugą falę szoku". Historycznie, po zakończeniu tej fazy w ciągu 1-2 lat pojawia się "trzecia fala szoku", która prowadzi do recesji. Kluczową zmienną jest cena ropy: jeśli wzrost cen jest wynikiem przegrzania popytu, Federal Reserve znajdzie się w pułapce stagflacji i nie będzie mogła obniżyć stóp, co nieuchronnie pogłębi kryzys; jeśli główną przyczyną są czynniki geopolityczne, pozostaje pewna przestrzeń manewru dla polityki.

Strata wynosząca 80,7 miliardów dolarów w pół roku, hazard obliczeniowy na 750 miliardów – dlaczego prawdopodobieństwo bankructwa Anthropic zostało wycenione tylko na 17%?
Argumenty wspierające niskie prawdopodobieństwo bankructwa obejmują: tempo wzrostu przychodów pozostaje na wysokim poziomie; strategiczni inwestorzy tacy jak Google i Amazon mają silną motywację do utrzymania działalności firmy; samo IPO zapewni nowy kanał uzupełnienia kapitału; oraz większość netto straty w wysokości 80,7 miliarda dolarów stanowi pozycje niegotówkowe, które nie generują natychmiastowej presji na przepływ pieniężny.
 VIPTygodniowa strategia Tesla

VIPCotygodniowa strategia SpaceX
Ceny krypto
Więcej


